当前位置:首页>房产>上海房主必看:房产抵押前,先问自己这 3 个问题

上海房主必看:房产抵押前,先问自己这 3 个问题

  • 2026-10-26 00:37:36
上海房主必看:房产抵押前,先问自己这 3 个问题

说真的,蕙蕙在上海做房产抵押这么多年,见过太多房主踩坑。有的人为了周转急急忙忙办抵押,到最后还不上款慌了神;有的明明可以选更稳妥的方式,却因为没想清楚,白白多花了不少功夫。

所以今天不绕弯子,上海的房主们,不管你是急用钱想抵押,还是单纯了解行情,办抵押前,先静下心来问自己这3个问题,比找10个渠道都有用,避免到时候追悔莫及。

1. 我抵押房子,到底是为了啥?

这是最基础,也最容易被忽略的一个问题。很多人一上来就问“我家房子能贷多少”“利率多少”,却没搞明白自己为啥要抵押。

蕙蕙碰到过不少人,一时头脑发热,看到别人抵押房子做生意赚了钱,自己也跟风,结果钱投进去亏了,房贷还不上,房子差点被拍卖。还有的人,明明只是短期缺几万块周转,却非要抵押房子,手续麻烦不说,还得承担额外的利息。

其实抵押的用途很关键,是生意周转、孩子留学,还是结清高息网贷,不同用途,选的产品、还款方式都不一样。比如做生意周转,可能需要先息后本,压力小;要是为了结清网贷,就得多关注利率,尽量减少成本。

别稀里糊涂就把房子押出去,先想清楚“我要这笔钱做什么”,能不能有替代方案,这一步想明白了,能少走很多弯路。

2. 还款能力,我真的算清楚了吗?

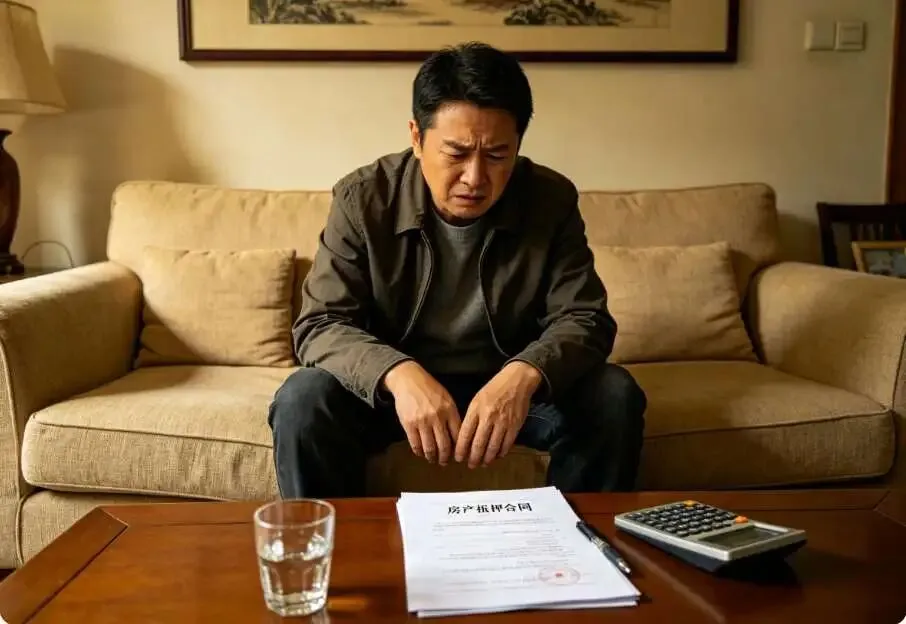
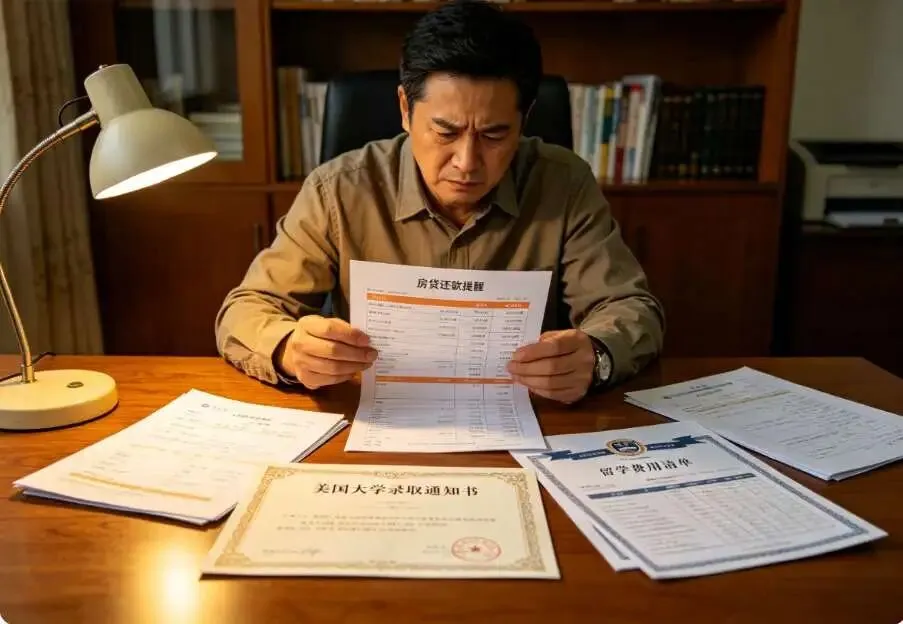
这一点,蕙蕙必须反复强调,抵押房子不是“一借了之”,后续的还款,才是最考验人的。很多人只算自己能贷多少钱,却不算每个月要还多少,最后资金链断了,追悔莫及。

前几天就有个上海闵行的房主,他有套老破小,评估价200万,想抵押贷140万给孩子留学。一开始觉得自己每个月能还8000,就急着办了手续,结果贷下来之后,加上生活费、孩子学费,每个月开支直接超标,第一个月就差点逾期,慌慌张张来找我想办法。

还有个浦东的李女士,名下有套次新房,评估价500万,想抵押贷350万用来扩大建材生意,觉得自己生意稳定,每个月还1万多没问题,没细算就提交了申请。结果贷下来之后,赶上建材行情下滑,回款变慢,加上每个月的利息,压力一下子就上来了,还了3个月就撑不住了,也是急急忙忙找我想办法调整还款方式。

其实她要是提前算清楚就好了,上海现在主流抵押利率在2.4%-5%,按140万、年化3%、10年先息后本算,每个月利息就有3500,再加上其他开支,确实容易紧张。像李女士那笔350万的贷款,按年化3.2%、10年先息后本算,每个月利息就有9300多,再加上生意周转的成本,很容易超出预期。

所以办抵押前,一定要实打实算一笔账,把每个月的还款额、自己的稳定收入,还有可能出现的突发情况都考虑进去,确保还款没有压力,再去办手续,别抱着“先贷出来再说”的心态。

3. 抵押的风险,我能承受吗?

很多人觉得,“我只要按时还款,就没风险”,这话没错,但凡事都有意外。生意亏损、工作变动、家人生病,都有可能影响还款,到时候要是还不上,房子就有可能被银行处置,这是最现实的问题。

蕙蕙还遇到过一种情况,有人抵押房子做经营贷,结果资金用途没把控好,被银行查到资金流入股市,银行直接要求提前结清贷款,不然就处置房产,最后只能四处借钱凑钱,焦头烂额。

还有的房主,房子是夫妻共有的,没跟另一半商量就偷偷办抵押,最后闹得家庭不和,甚至影响贷款审批。要知道,上海这边,夫妻共有的房子,必须双方签字才能办抵押,别想着“单签”,都是套路,还可能有法律风险。

所以在抵押前,一定要想清楚,万一出现意外还不上款,自己有没有应对办法;房子的产权有没有纠纷,家人是不是都同意,这些风险都考虑到了,才能安心办抵押。

最后,蕙蕙给上海房主们提几个实在的建议,都是多年经验总结的,不玩虚的。

第一,先明确用途和还款能力,再找渠道咨询,别盲目申请,不然容易查花征信;

第二,选正规银行办理,别信“包过”“无视征信”的套路,都是坑;

第三,办理前,把所有条款都问清楚,尤其是利率、还款方式、提前还款违约金这些细节,避免后续扯皮。

房产抵押是大事,关乎房子和家庭,别图快、别贪多,先把这3个问题想明白,再一步步推进,才能稳稳当当拿到资金,不踩坑、不后悔。如果实在拿不准,也可以找蕙蕙聊聊,帮你捋捋思路,避开那些容易忽略的细节。

最新文章

随机文章