当前位置:首页>地产>【中金固收·信用】2024年以来地产债重组:关注短期变现比例

【中金固收·信用】2024年以来地产债重组:关注短期变现比例

  • 2026-10-16 07:16:05
【中金固收·信用】2024年以来地产债重组:关注短期变现比例

中金研究

我们认为2024年以来地产债重组的思路和早期相比存在明显变化,债券重组方案更注重短期现金兑付比例或流动性变现比例,且基本都存在削债条款。展望后续来看,投资者或更关注短期变现比例,注重能快速收回现金的比例。万科展期方案较前期改善以及获得持有人会议通过避免出现违约一定程度上可以提振央国企地产债的交投情绪,优质国央企地产债利差或有望企稳,不过中低资质主体二级市场估值和再融资难度仍存互相影响风险,建议投资者谨慎投资。
Abstract

摘要

此前,我们多次梳理过2023年以前地产债的展期等违约后处置方案,2024年以来,地产债整体重组方案有较大变化,本文试图进行梳理。

地产债重组进展

1、整体债务重组

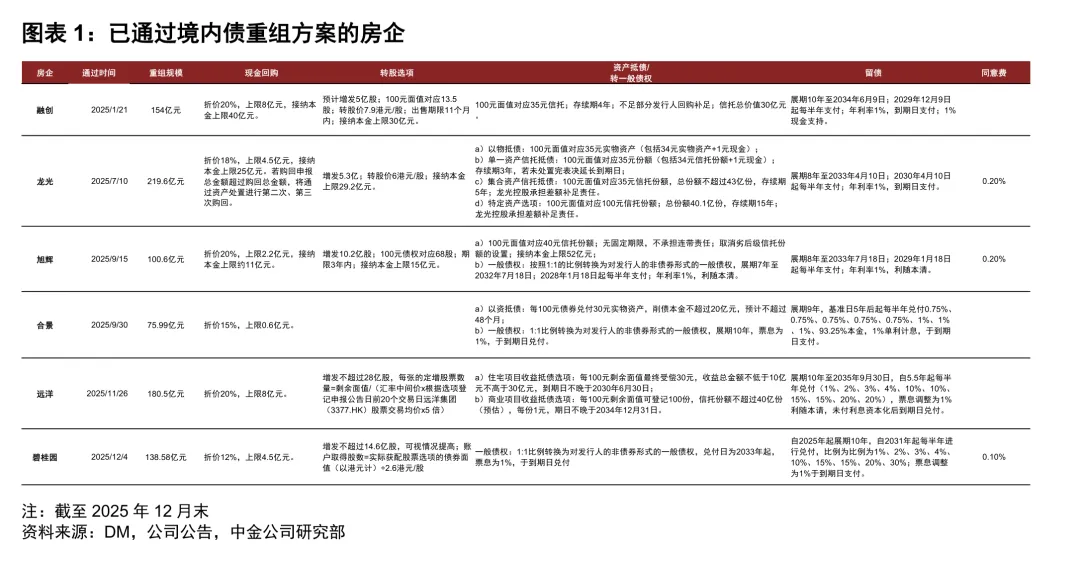
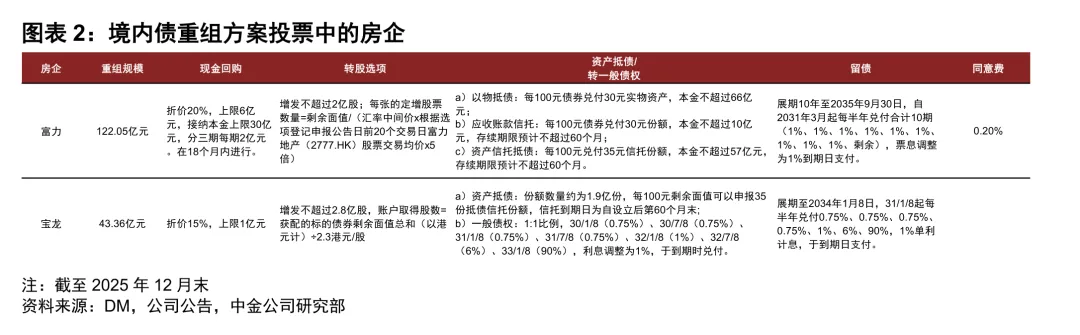
截至2025年末已有多家大型房企境内债重组方案通过,债券重组方案存在较多共性,基本结构包括:现金折价回购、债转股、资产/信托抵债、转为一般债权、留债、同意费等部分。

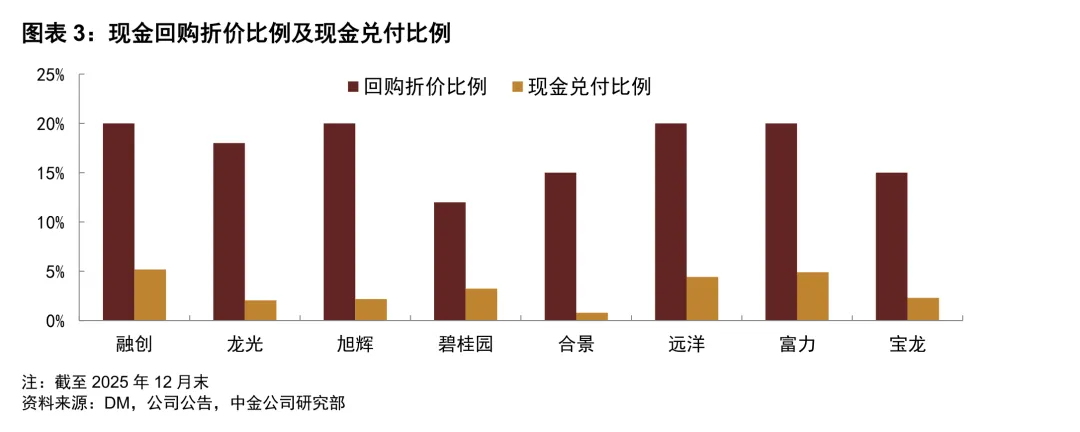
1)现金折价回购:现金回购折价比例在12-20%不等,仅考虑现金兑付占全部本金的比例,现金兑付比例大多在2-6%之间,不同房企存在差异,融创最高超过5%,远洋、富力也超过4%,碧桂园超过3%,宝龙、旭辉、龙光在2%左右,合景最低不足1%。

2)债转股:不同公司转股比例和转股条件存在差异,部分房企转股条件中明确削债比例为8成,其余房企根据最新股价推测削债比例在70%-95%不等[1],转股标的公司股价对实际收回现金的比例有较大影响,实际兑付比例存在波动。

3)资产/信托抵债:资产或信托抵债方案的削债比例多为6-7成,也有少数方案不削债,后续实际兑付情况有待观察。

4)留债:留债部分展期时间普遍较长,大多在7-10年不等,且本金开始兑付时间较晚,展期前3-5年基本上无本金兑付计划;相比原债券利息大幅下降,留债部分利息基本上都是1%。

5)转为一般债权:转为一般债权部分基本上不削债,和留债部分类似,展期时间较长、本金兑付较晚、利息大幅下降为1%。

6)同意费:部分房企设有同意费,比例多为0.10%或0.20%。

2、万科债券展期

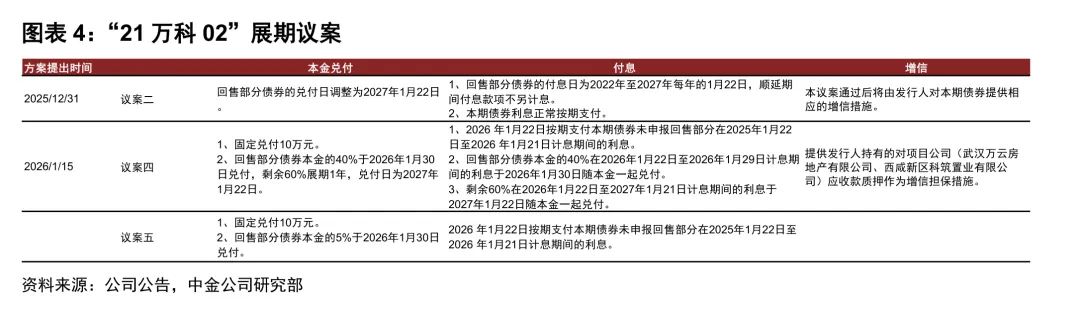
2026年1月21日万科公告“21万科02”持有人会议表决通过《议案四:关于调整“21万科02”回售部分债券本息兑付安排、增加固定兑付安排、提供增信措施的议案》[2]。本金兑付方面,包含两部分:1、固定兑付10万元。2、回售部分债券本金的40%于2026年1月30日兑付,剩余60%展期1年,兑付日为2027年1月22日。增信方面,发行人持有的对项目公司(武汉万云房地产有限公司、西咸新区科筑置业有限公司)应收款质押作为增信担保措施。

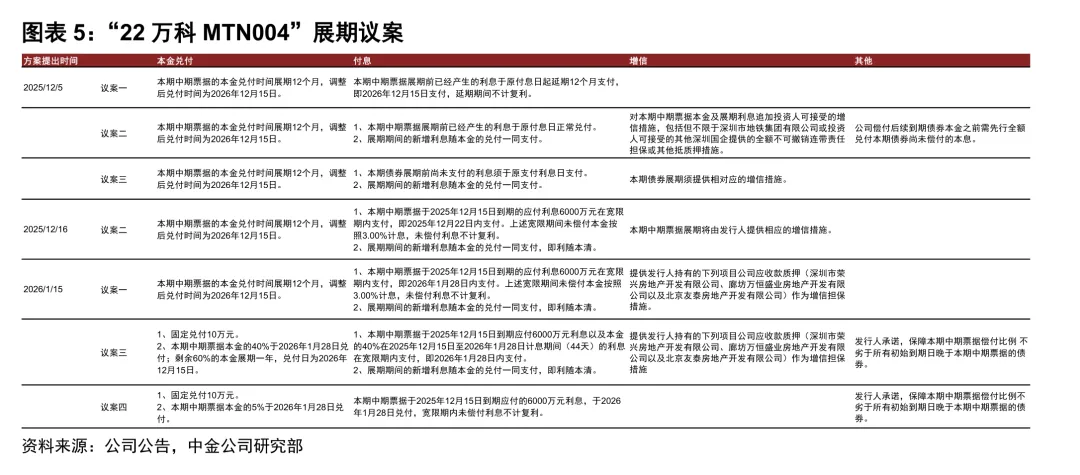
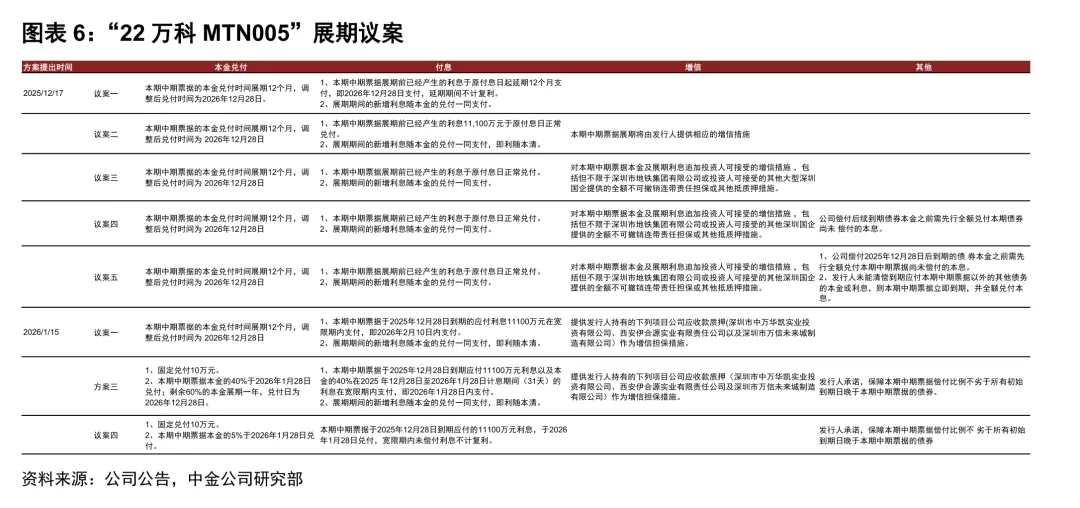
此次“21万科02”通过的展期方案相比于“22万科MTN004”和“22万科MTN005”早期的展期方案明显优化不少,首期现金兑付比例明显提升,目前“22万科MTN004”和“22万科MTN005”最新展期议案和“21万科02”展期方案基本保持一致,固定兑付10万元,本金兑付40%、展期60%,并设有增信措施。万科目前公布的3只债券的展期方案好于预期,体现了国资背景、市场关注度高、贷款框架协议等多重因素影响下多方协调的结果。

更关注短期变现比例

我们认为,2024年以来地产债重组的思路和早期相比存在明显变化,2022-2023年在保交楼的大背景下,债券重组或展期的思路是以时间换空间、争取债券本金不被削减,但由于早期达成的重组/展期方案后续的兑现性不及预期,多数债券展期后又再次展期,叠加房地产资产价格下行和行业销售前景难见大幅改善,2024年以来债券重组方案更注重短期现金兑付比例或流动性变现比例,且基本都存在削债条款,例如万科展期方案博弈中,首期现金兑付比例提高后持有人会议通过议案较为顺畅。展望后续来看,投资者或更关注短期变现比例,注重能快速收回现金的比例。万科展期方案较前期改善以及获得持有人会议通过避免出现违约一定程度上可以提振央国企地产债的交投情绪,优质国央企地产债利差或有望企稳,不过中低资质主体二级市场估值和再融资难度仍存互相影响风险,建议投资者谨慎投资。 
风险

债券展期方案变化,债务重组后回收率不及预期,上市公司股价波动影响回收率。

[1] 削债比例受到实际股价影响较大,和实际削债比例可能存在出入

[2]https://www.cninfo.com.cn/new/disclosure/detail?plate=szse&orgId=gssz0000002&stockCode=000002&announcementId=1224942852&announcementTime=2026-01-21%2008:11

Source

文章来源

本文摘自:2026年1月26日已经发布的《2024年以来地产债重组:关注短期变现比例》

袁文博 分析员 SAC 执业证书编号:S0080523060023

许   艳 分析员 SAC 执业证书编号:S0080511030007 SFC CE Ref:BBP876

Legal Disclaimer

法律声明

特别提示

本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。

本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。

中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。

本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。

一般声明

本公众号仅是转发中金公司已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见中金研究网站(http://research.cicc.com)所载完整报告。

本资料较之中金公司正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。证券或金融工具的价格或价值走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,中金公司可能会发出与本资料所载意见、评估及预测不一致的研究报告。中金公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论和/或交易观点。

在法律许可的情况下,中金公司可能与本资料中提及公司正在建立或争取建立业务关系或服务关系。因此,订阅者应当考虑到中金公司及/或其相关人员可能存在影响本资料观点客观性的潜在利益冲突。与本资料相关的披露信息请访http://research.cicc.com/disclosure_cn,亦可参见近期已发布的关于相关公司的具体研究报告。

本订阅号是由中金公司研究部建立并维护的官方订阅号。本订阅号中所有资料的版权均为中金公司所有,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。

最新文章

随机文章