导语:各位朋友大家好,我是老罗。扎根在江苏苏州金融领域,不知不觉已经整整8年了。这8年里,我有幸为数千位尊贵客户提供了专业的金融服务,解决了各类复杂的资金难题。
很多人经常问我:“老罗,我在苏州有套房子,直接拿着房产证去银行大堂申请抵押贷款可以吗?”现实情况是,这种做法往往会碰壁。抵押贷款分为消费贷和经营贷,因为经营贷利息更低、额度更高、周期更长,通常是大家的优选方案。
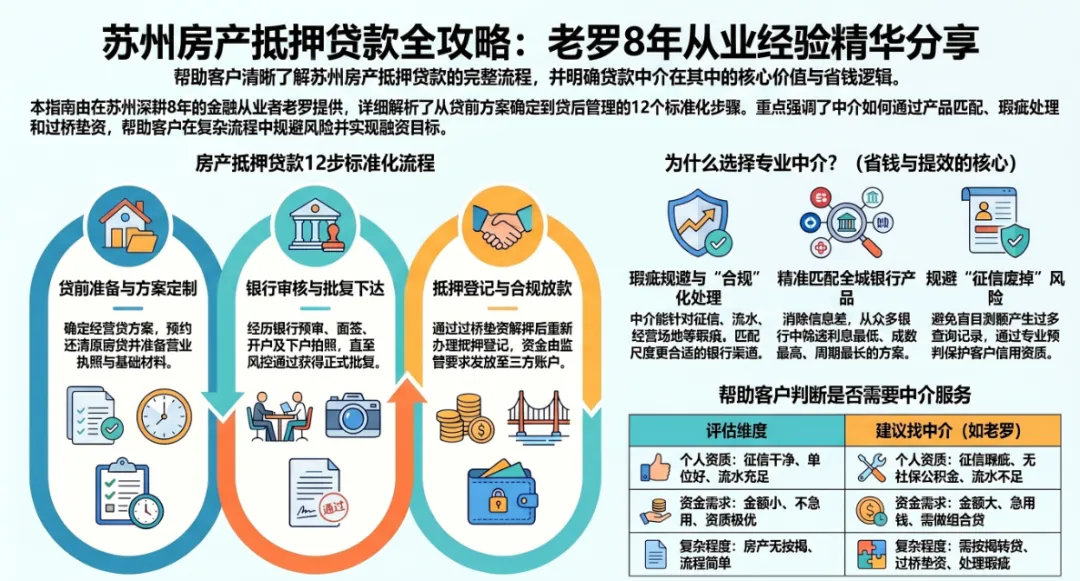
今天,老罗就结合实操经验,把房产抵押经营贷的办理逻辑,梳理成三个核心干货阶段。看完这篇文章,你不仅能掌握全流程,更能明确判断:自己办理时到底需不需要找专业人员配合。
一、 前期准备与方案设计:避开“进门”的第一道槛
很多客户办理不顺,往往在还没进银行门的时候就选错了方向。
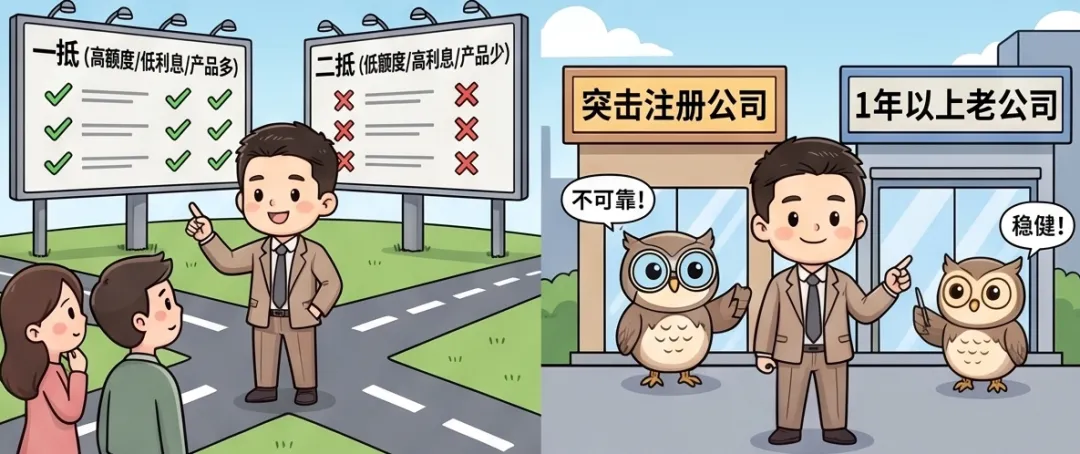
1. 贷款方案的优选: 如果您的房产还有按揭,直接抵押属于“二抵”,利息高且成数低。老罗通常建议先还清原房贷做“一抵”。
💡 老罗提醒: 许多银行在提前还款时会设置流程障碍。熟悉政策的人能帮你提前规划好时间节点,匹配最精准的低息方案。
2. 营业执照的“门道”: 申请经营贷要求借款人必须是企业主或股东。
💡 老罗建议: 突击注册新公司是大忌,风控一眼就能看穿,导致可选产品极少。更稳妥的方法是准备一家成立1年以上、记录“干净”且与您职业背景契合的公司。
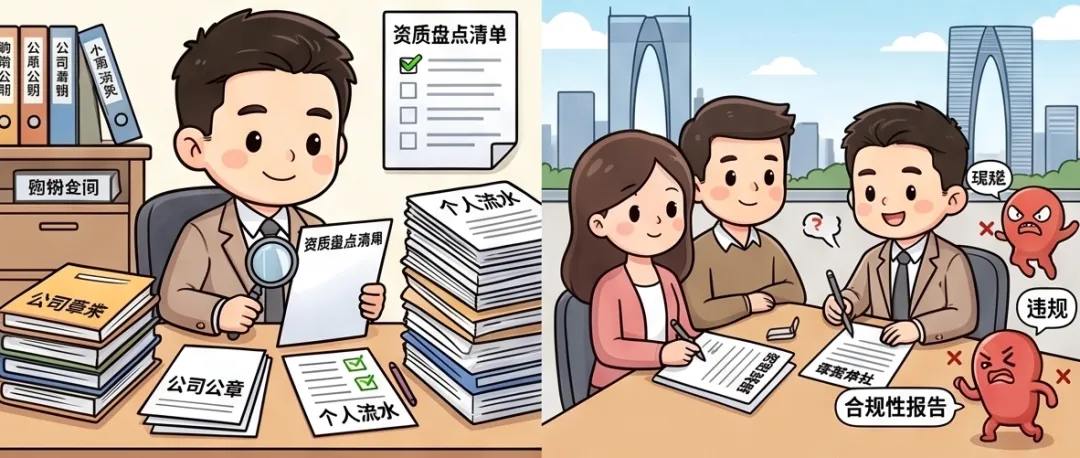
3. 资质材料的预判: 银行看重流水与业务的匹配度,购销合同必须真实。如果您的流水或场地有缺陷,盲目申请极易被拒。专业人员会提前帮你盘点,匹配尺度合适的银行,做到合规进件。
二、 核心办理步骤:步步为营,跨越合规红线
材料准备就绪,接下来就进入与银行正式交锋的实操阶段。
1. 预审与面签的辅导: 材料预审通过后,夫妻双方需前往银行面签。
💡 老罗建议: 面对银行经理的询问,该如何回答、如何体现资金用途的合理性?这些都需要提前指导,防止因为言语不当触碰风控警报。
2. 下户核实与批复: 不同银行对经营场地的审核标准差异巨大,有的居家办公即可,有的必须去写字楼大门合影。提前做好场地布置,能有效避免在临门一脚时被拒。
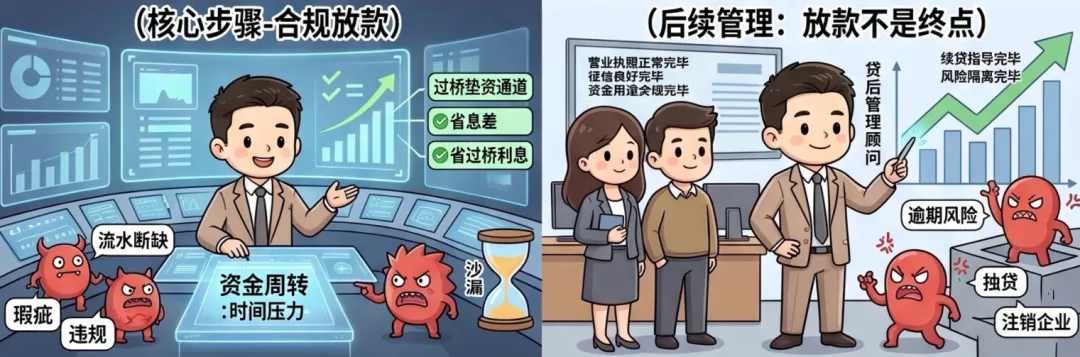
3. 过桥垫资的安全衔接: 做“一抵”需要结清原按揭,如果您资金不足,就需要过桥资金。
💡 老罗建议: 民间垫资成本高且水深,专业机构能为您对接安全、低息的渠道,并精准把控解押与放款的时间差,为您节省利息成本。
4. 资金流向的合规(核心红线):
🔴 老罗划重点: 经营贷放款绝不能直接进个人账户。必须通过第三方公司账户及购销合同。专业人员会为您把关资金流向,确保合规放款,防止触发风控。
三、 贷后管理与维护:不仅要“拿得下”,还要“留得住”
很多客户以为钱到账就万事大吉了,这其实是最大的误区。
1. 续贷的提前规划: 经营贷通常是1-3年做一次续贷审批。银行会重新核查您的企业经营和个人征信。
2. 营业执照的长期维护: 💡 老罗提醒: 绝对不能贷款一办完就注销执照!这会导致续贷被拒甚至银行直接抽贷。老罗会指导您如何维持公司正常运营,并妥善保存购销合同、发票凭证,以备银行抽查。
3. 征信的长期守护: 我们会定期提醒客户注意负债结构和查询次数,为下一周期的融资提前做好信用养护。
四、 灵魂五问:您真的需要寻找专业协助吗?
看完上述干货,您可以对照以下5个问题自测:
您能准确判断苏州哪家银行的产品、利率和还款方式最适合您吗?
您有充足的精力准备繁琐的经营材料,并能高效与银行反复沟通吗?
您的个人流水、征信或办公场地是否存在瑕疵,需要专业优化处理吗?
在结清原房贷时,您需要安全、可靠且低成本的过桥垫资服务吗?
您是否需要一位7×24小时在线、能帮您规避违规风险的专业金融顾问?
苏州房产抵押贷全流程指南
老罗总结:
由于合规要求,当客户资质有轻微瑕疵时,银行客户经理为了提高效率和规避风险,其实更倾向于与专业顾问对接。中介不仅是中介,更是借贷双方的“风险隔离墙”。
老罗的宗旨始终如一:致力于为个人及企业客户解除资金困扰,搭建一个高效、便捷的融资服务平台。
如果您资质完美且时间充裕,完全可以自行办理(记得咨询时别随便测额);如果您想省时、省力、省人情,最快速度拿到低息资金,欢迎随时找老罗聊聊。
联系方式:老罗(微信号:laoluozhudai)
服务区域:苏州范围
(如果本期文章对您有帮助,欢迎点赞、关注并转发。专业的事交给专业的人,老罗助您的事业在苏州扬帆起航!)