很多在澳洲做房产投资的上班族,每年都有一个共同的感受:投资房各种费用一大堆,现金流很紧,但真正看到“退税回报”,往往要等到报税季。
实际上,澳洲税局提供了一个完全合法、专门用来调整预扣税的工具,可以把你本来要等到年底才能拿回的退税好处,提前体现在每一份工资里。
这个工具,就是今天要讲的主角:PAYG Withholding Variation(工资预扣税调整)。
一、普通房产投资者,钱是怎么“被拖迟”的?
在澳洲,上班族每次发工资之前,雇主都会按税表帮你先扣一部分税,这就是 PAYG withholding(工资预扣税)。
如果你没有投资房,这套“默认扣税规则”基本没问题;但如果你有负扣税的投资房,情况就不一样了。
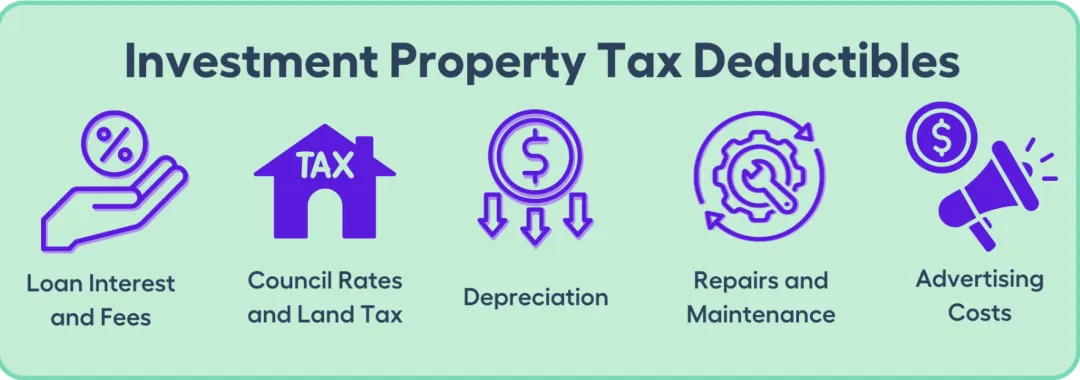
投资房通常会产生大量可抵扣的支出,例如:
这些支出会在报税时降低你的应纳税收入,意味着你全年真正该交的税,其实比“默认预扣的税”要少。
如果你不做任何处理,就会出现一个结果:
一整年,你都在按“较高的预扣标准”交税,直到报税季,税局才算清楚,再把多扣的部分退给你。
简单讲,你整年都在帮税局“无息垫资”,而这段时间,你的现金流却可能非常吃紧。
二、“提前退税神器”到底是什么?
PAYG Withholding Variation,就是向税局申请:“根据我有投资房、有大量扣除的实际情况,请允许我的雇主在发工资时给我少扣一点税。”
申请获批后会发生什么?
税局根据你提供的收入、扣除等信息,重新计算合理的预扣税水平。
税局向你的雇主发出通知,调整你工资的预扣税额。
从那以后,每一次工资发放时,雇主就会按新的标准扣税,你的实发工资自然就提高了。
请特别注意:
换句话说:
本来年底一次性退给你的钱,通过 PAYG variation,可以拆分到每一份工资里提前拿到。
三、通过例子看清现金流差别
假设小张是在悉尼上班的普通白领,有一套负扣税的投资房。
正常情况:小张每两周发一次工资,雇主按标准税率代扣 PAYG。到了报税季,基于投资房利息、费用、折旧等扣除,小张发现全年多扣了 6,000 元税,税局一次性退给他 6,000 元。
使用 PAYG Withholding Variation 之后:小张在会计师帮助下,估算全年应纳税收入和扣除额,通过税局渠道提交 PAYG 预扣税调整申请。税局批准后,通知雇主减少每次工资中的预扣税。结果,小张每两周发工资时,到手收入比之前多约 230 元左右,一年下来大致等于原本“年底退税”的那 6,000 元,只不过被拆开提前拿到了。
对小张来说:
四、谁适合考虑这个工具?
一般来说,下面几类房产投资者更适合考虑 PAYG Withholding Variation:
在澳洲领工资的上班族你的个人税主要是通过雇主预扣 PAYG 的形式代为缴纳。
持有一套或多套投资房,且为负扣税状态投资房的利息、物业、维修、折旧等支出较高,每年都会明显减少你的应纳税收入。
每年报税都有不小的退税你已经习惯“年底一大笔退税”,但现实是全年现金流很紧,尤其在加息周期。
希望改善每月现金流,而非追求“报税惊喜”你更看重当下的现金流安全感,而不是等一年后收到一笔“意外之喜”。
相反,如果:
你没有投资房或扣除不多;
你本身已经需要补税;
或你更希望年底有一笔较大的退税做集中规划;
那么 PAYG variation 对你的边际价值会相对较小。
五、操作流程:房产投资者该怎么做?
下面是一个简化后的操作思路,便于你跟会计或专业人士沟通。
第一步:整理你的基础信息
至少需要准备:
这些信息会被用来估算你本年度的应纳税收入和预计扣除。
第二步:进行税务测算与评估
通常建议由会计师或熟悉澳洲税制的专业顾问,帮你:
如果投资房扣除较大、退税金额长期稳定偏高,通常更有意义。
第三步:向税局提交申请
个人可以通过 myGov 关联 ATO 在线提交,也可以由注册税务代理代表你申请。
申请中需要填写:
预计收入(工资、投资收入等);
预计扣除(利息、费用、折旧等);
可能的税收抵免或优惠等。
税局会据此计算并批准新的预扣税标准。
第四步:雇主调整预扣税,你的到手收入增加
一旦税局批准,会向你的雇主发出变更通知;雇主按指示调整你的工资预扣税,你的净工资随之提高。
你仍然需要在年终正常报税,由税局做最后结算,确保全年实缴税额与应缴税额一致。
六、需要注意的风险与常见误区
虽然 PAYG Withholding Variation 是一个对房产投资者很有价值的工具,但有几个重要的注意点:
它不是额外退税,更不是减税只是预扣税的时间分布改变——从“年底一次性退”变成“全年少扣,多拿现金”。
估算必须保守且合理如果你过度高估扣除、低估收入,可能导致全年预扣不足,报税时需要补税,甚至在极端情况下可能引发税局关注。
需要定期复核投资房买卖、加息减息、收入变动,都会影响应纳税收入和扣除情况。一般建议每年重新评估一次,必要时提交新的 variation 申请。
最好在专业指导下进行尤其是持有多套房产、结构复杂(信托、公司、SMSF 等)的投资者,更需要系统规划整体税务和现金流,而不是单点操作。
七、写给房产投资者的最后一句话
如果你:
在澳洲有稳定工资收入;
已经或正在布局投资房;
每年报税都有不小的退税;
同时又感觉现金流被房贷和生活成本压得很紧;
那你至少应该了解并认真评估一下:这个被很多人忽略的 PAYG Withholding Variation,是否能成为你手里的“提前退税神器”。
如果你想:
评估自己是否适合做 PAYG 预扣税调整;
粗算一下用后每月现金流大概能改善多少;
或者需要一份更细致的实操指引,用于和会计沟通;
可以在后台给我留言或添加微信,备注:“PAYG提前退税”。我会结合你的收入结构和房产情况,用通俗易懂的方式,帮你梳理一个适合你自己的现金流优化方案。
Simon Tan 房产策略师|特许会计师|税务顾问|贷款经纪
 10个月宝宝每天需要喝多少奶粉?