【问题描述】
企业有免租期的租赁房产怎样缴纳房产税?
【专家回复】
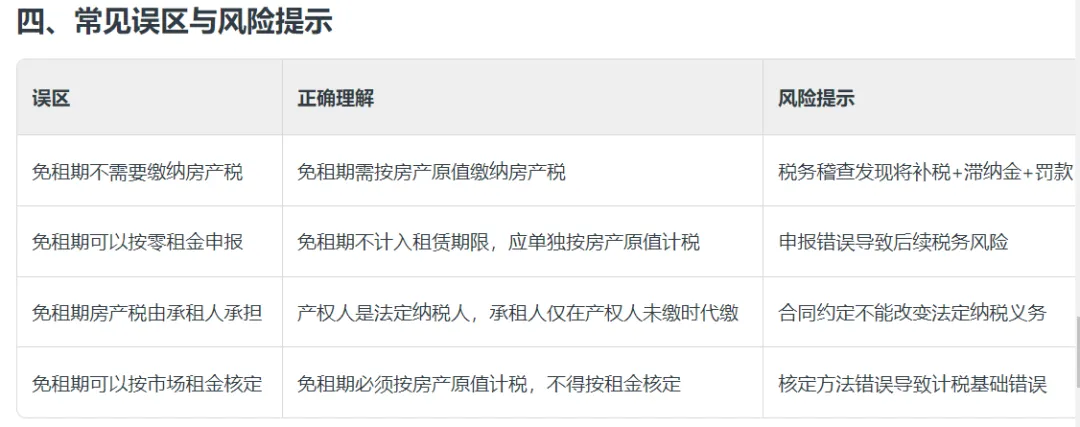
免收租金期间由产权所有人按照房产原值缴纳房产税。
【政策详情】
《关于安置残疾人就业单位城镇土地使用税等政策的通知》(财税〔2010〕121号):
二、关于出租房产免收租金期间房产税问题
对出租房产,租赁双方签订的租赁合同约定有免收租金期限的,免收租金期间由产权所有人按照房产原值缴纳房产税。 为便于理解,我们通过表格形式展示正常租赁期与免租期的房产税计算差异:
【附:房产税计算案例】
案例:A企业将一处原值1000万元的房产出租给B公司,租赁合同约定:租期3年(36个月),前6个月为免租期,后30个月每月租金10万元。当地规定房产税可扣除30%的原值。
三,房产税计算:
- 免租期(前6个月): 按房产原值计算:1000万 ×(1-30%)× 1.2% ÷ 12 × 6 = 4.2万元
- 正常租赁期(后30个月): 按租金计算:10万 × 12% × 30 = 36万元
错误做法: 若将免租期计入租赁期限,按36个月分摊租金:
- 月租金 =(10万 × 30)÷ 36 = 8.33万元
- 总房产税 = 8.33万 × 12% × 36 = 36万元
错误点: 免租期未按房产原值计税,少缴了4.2万元房产税。
五、企业实操建议
合同管理方面
- 避免使用"前X个月免租"等模糊表述,应写明具体免租时间段
- 明确约定房产税承担方(虽然不能改变法定纳税人,但可约定经济负担)
财务处理方面
税务申报方面
六、特别提醒
代开发票情形:若出租方到税务机关代开发票,需在代开发票时,按照代开发票金额一次性缴纳房产税,免租期部分仍需按房产原值另行申报。
转租情形:根据规定,转租房产取得的收入不征房产税,但原出租方在免租期仍需按房产原值缴纳房产税。
多处房产管理:企业拥有多处房产的,从租缴纳房产税的,应在租赁房产所在地缴纳,务必注意区分不同地点房产的纳税地点。
免租期房产税处理虽是小细节,但处理不当可能带来税务风险。建议企业在签订租赁合同时就充分考虑税务影响,做好全流程税务管理,确保合规经营。
温馨提示:本文政策依据为现行有效规定,如遇政策调整,请以最新规定为准。具体业务处理请咨询中税网或主管税务机关。