澳洲有一种最朴素的财富神话。
不用开公司,不用做科技,不用懂金融。
只要有一份稳定工作,咬牙买下一套房,过几年再抵押出来买第二套,然后第三套、第四套。
租金不够还贷款?
没关系。
澳洲税法会帮你兜一部分。
房价涨了以后卖掉?
也没关系。
资本利得税还能打五折。
这套玩法,在澳洲运行了几十年。
它造就了一批中产房东,也把另一批年轻人挡在门外。
到了2026年5月,这场游戏可能要变天了。
因为澳洲政府终于盯上了房东的钱袋子。
01
澳洲预算夜之前,市场已经开始紧张
2026年5月12日晚上7点半,澳洲联邦政府将公布2026–27年度预算案。官方预算网站已经确认了这个时间。
正常来说,联邦预算对普通人来说很无聊。
几个部门多花点钱,几个项目少拨点款,几张表格,几个部长讲话。
但今年不一样。
今年预算前,澳洲最敏感的两个词又被摆上了台面:
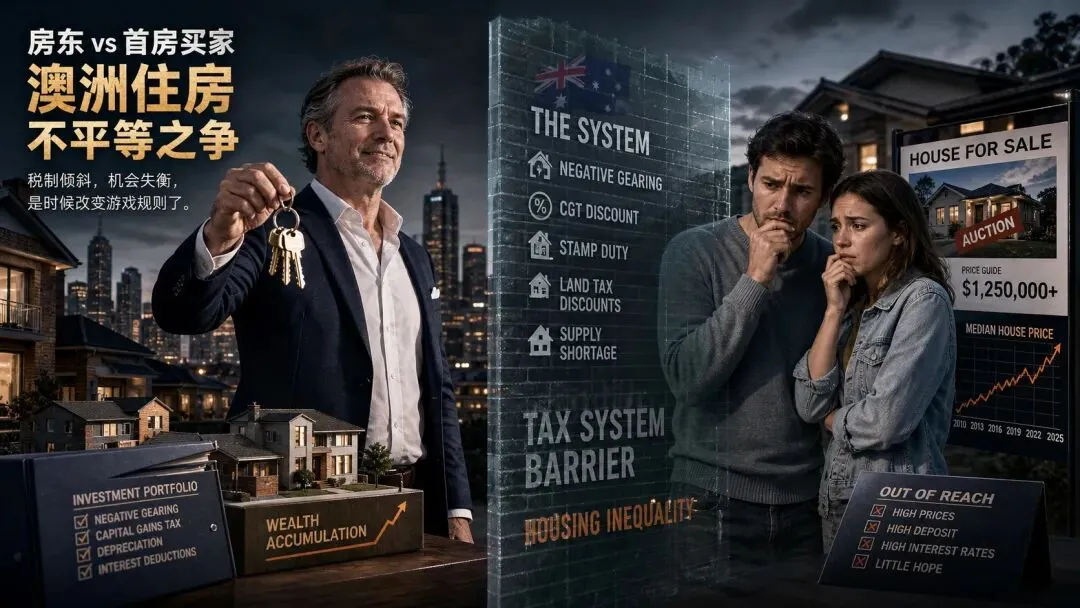
Negative gearing,负扣税。Capital gains tax discount,资本利得税折扣。
这两个词,听起来像会计术语。
但它们真正影响的,是澳洲过去几十年的财富分配。
简单说,负扣税就是:
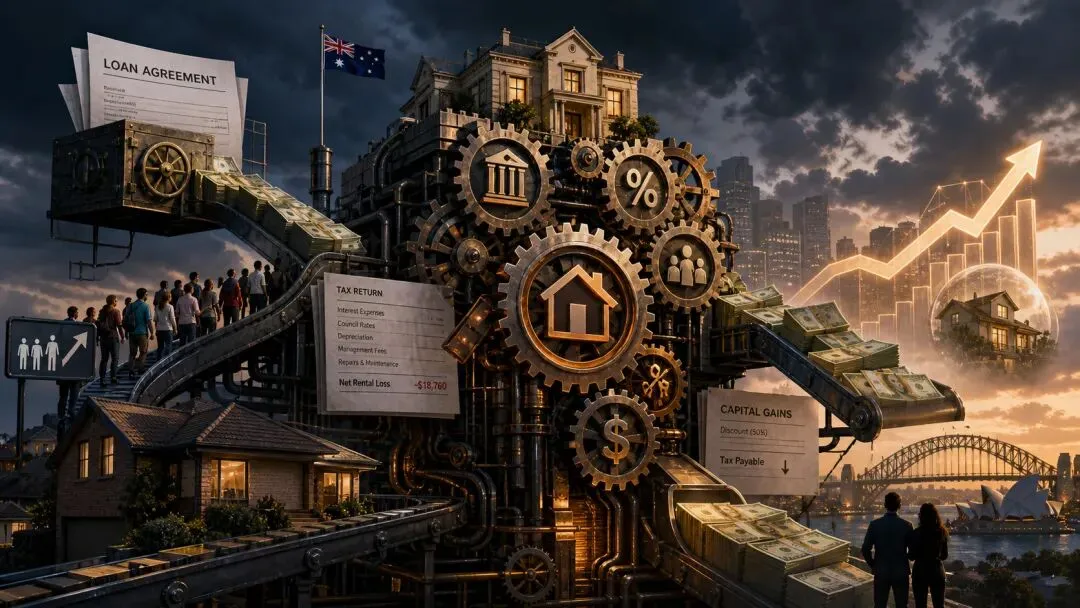
你买投资房,租金收入不够覆盖贷款利息、维修、管理费等成本,亏了钱。
这个亏损,可以拿去抵扣你的工资收入,从而减少你要交的个人所得税。
资本利得税折扣则是:
你买入资产超过12个月后卖出,如果赚了钱,个人或信托通常只需要把资本增值的一半计入应税收入。澳洲财政部自己的文件也明确说明,居民个人或信托持有资产超过12个月时,名义资本收益的50%可以享受资本利得税豁免。
这两个制度加在一起,就构成了澳洲房产投资的底层引擎。
亏损的时候,税法帮你缓冲。
赚钱的时候,税法帮你打折。
这才是澳洲房地产真正的“隐形补贴”。
澳洲房产市场表面是供需,底层是税制。
02
这不是房价问题,这是财政问题
很多人会以为,政府讨论负扣税和资本利得税,是为了让房价下跌。
这只说对了一半。
真正的核心,是财政。
澳洲现在的问题是:
医疗要钱。
NDIS要钱。
国防要钱。
住房补贴要钱。
减税也要钱。
但政府的钱从哪里来?
不能永远靠铁矿石价格。
不能永远靠通胀推高名义税收。
更不能永远让打工人承担主要税负。
于是,一个越来越尴尬的问题出现了:
为什么工资收入要被严格征税,
而通过资产升值获得的财富,却能享受大量优惠?
Grattan Institute在预算前的分析里就直接指出,澳洲税制对财富收入非常慷慨,而工资收入和被动收入之间的税负差异,已经形成严重的代际不公平。Grattan还长期主张削减资本利得税折扣,并限制负扣税。
这句话翻译成普通人能听懂的语言就是:
上班的人,被税务局盯得很紧;
持有资产的人,却有一整套制度帮他慢慢避开税。
这就是澳洲财政最难看的地方。
它表面上是一个高福利国家。
但支撑福利的人,越来越多是工资阶层。
而享受资产增值的人,却常常通过税制优惠,把真实税负压低。
03
这场游戏到底值多少钱?
我们来看几组数字。
澳洲议会预算办公室2025年的测算显示,仅住宅投资房相关的负扣税扣除和资本利得税折扣,2026–27财年预计造成的税收流失合计约141.4亿澳元;到2035–36财年,这个数字预计会升至230.4亿澳元。
这不是小钱。
141亿澳元是什么概念?
它不是一个边缘税务漏洞。
它已经是澳洲财政体系里一个巨大的财富转移机制。
财政部自己的《Tax Expenditures and Insights Statement》还显示,资本利得税折扣在2024–25财年预计带来的收入流失为227.3亿澳元,2026–27财年预计为154.9亿澳元。
更关键的是,谁拿走了这些好处?
财政部数据显示,2021–22年,约99万人受到资本利得税折扣影响;其中约三分之二受益于个人和信托资本利得税折扣。约95%的利益流向收入高于中位数的人群,约82%的利益流向收入最高的前10%人群。
这就很清楚了。
这不是“普通家庭的小优惠”。
这是一个明显偏向高收入、高资产人群的税制安排。
澳洲政府以前不想碰它。
不是因为不知道问题在哪里。
而是因为碰了它,选票会疼。
04
为什么偏偏是现在?
因为澳洲住房问题已经从“年轻人买不起房”,变成了“整个经济系统开始承压”。
过去,买不起房主要是年轻人的抱怨。
现在,问题扩散了。
企业发现员工住不起工作地点附近的房子。
州政府发现工资压力和通勤压力越来越大。
父母发现孩子靠自己几乎不可能买房。
租客发现租金涨到连房东也不好意思解释。
银行发现整个社会越来越依赖更高杠杆维持资产价格。
2026年《State of the Housing System》报告显示,澳洲在五年Housing Accord期间预计新增住房供应约98万套,而120万套目标预计要到2030年9月季度才会达成,比原定2029年6月的目标晚了一年多。
换句话说:
澳洲说要建120万套房。
但目前看,建不够。
而且建得慢。
供给不够,税制又鼓励人们把钱继续砸进既有住房。
这就形成了一个很荒诞的循环:
房子不够,所以房价涨。
房价涨,所以投资房更有吸引力。
投资房更有吸引力,所以更多资金涌入房产。
资金越涌入,年轻人越买不起。
年轻人买不起,就只能租。
租房需求上升,租金继续涨。
租金涨了以后,投资房又显得更有吸引力。
这不是市场自然运行。
这是制度把资金不断推向房产。
澳洲住房危机,不只是房子少,也是钱流向哪里的问题。
05
墨尔本为什么特别值得看?
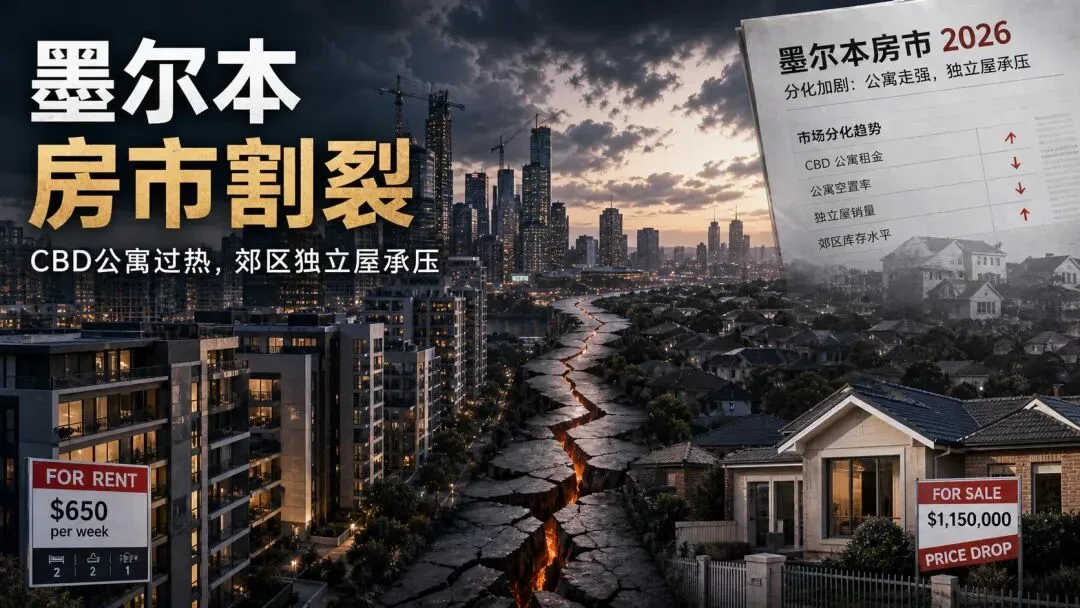
如果你在墨尔本,会明显感受到一种分裂。
一边是房价没有像珀斯、布里斯班那样暴涨。
一边是租金、保险、土地税、贷款利息都在压人。
Cotality的2026年4月Home Value Index显示,截至2026年3月底,墨尔本住宅价值当月下跌0.2%,季度下跌0.6%,过去12个月上涨3.4%,中位价约82.8万澳元。同期,珀斯过去一个季度上涨7.3%,过去12个月上涨24.3%。
这说明澳洲已经不是一个统一的房产市场。
珀斯像还在牛市。
布里斯班和阿德莱德仍然强。
墨尔本和悉尼则更像在高利率、高供应压力和政策不确定性中寻找方向。
对墨尔本华人来说,这个问题更现实:
如果你已经有投资房,你关心的是税制会不会变,租金能不能覆盖成本,未来卖房会不会被多收税。
如果你还没买房,你关心的是房价会不会松动,政府会不会削弱投资客优势,首次置业者有没有机会。
如果你做生意,你关心的是客户、员工、租金、现金流和商业地产估值。
房产不是一个孤立资产。
在澳洲,它是家庭资产负债表的核心。
06
银行怎么看?他们其实已经说得很直白
澳洲最大的银行之一CommBank在预算预览中使用了一个很有意思的说法:
CGT and negative gearing: the sacred cows
也就是:资本利得税和负扣税,是澳洲税制里的“神圣奶牛”。
意思是,大家都知道它在那里,大家都知道它很重要,但以前没人敢真正动。
CommBank认为,政府可能会把这次改革包装成住房和代际公平问题,而不是“加税”。它还提到,媒体报道显示,改革可能包括资本利得税从现行50%折扣回到通胀指数化模式,以及对新投资取消负扣税。
这里有一个关键点:
政府不会说“我要加税”。
政府会说:
我要让年轻人买得起房。
我要让税制更公平。
我要减少投机。
我要让澳洲住房回归居住属性。
但财政账本上,结果很清楚:
政府会多收钱。
CommBank还提到,目前约110万纳税人只对一套物业进行负扣税,约27.5万人持有两套或以上负扣税物业。按照早前PBO测算,取消负扣税每年大约可增加50亿澳元收入;如果第一套投资房排除在外,收入则会降至不到10亿澳元。
这就是政策设计的难点。
如果只打多套房投资者,财政收入不够。
如果连第一套投资房也打,中产会反弹。
如果只针对新投资,短期收入也不够。
如果动现有投资者,政治风险巨大。
这不是一个经济问题。
这是一个选票问题。
07
房东会不会被“收割”?
很多投资房持有人最关心的是:
政府是不是要割房东?
答案是:不会用这种说法,但方向上确实是重新分配。
澳洲政府如果改革,最可能采用的是“渐进式处理”。
例如:
现有资产可能被部分保护。
未来新增资本收益可能适用新规则。
新买投资房可能无法继续负扣税。
新建住房可能被豁免或给予特殊待遇。
长期持有资产可能从50%折扣改为通胀指数化。
这类设计有一个共同目的:
避免市场瞬间崩盘。
政府不是要把房价砸穿。
澳洲政府也不敢。
因为澳洲银行体系、家庭财富、消费信心、州政府印花税收入,都绑在房产上。
真正可能发生的是:
政府不再像过去那样奖励你买投资房。
以前是:
你买房,政府帮你承担一部分亏损。
你卖房,政府帮你减少一半资本增值税。
以后可能变成:
你要买,可以。
但亏损自己承担。
赚钱以后,也别指望五折优惠永远存在。
这就是房产游戏规则的变化。
不是一夜之间推倒重来。
而是慢慢把过去的“税制偏爱”拿走。
08
租客会不会更惨?
这是一个复杂问题。
支持改革的人会说:
削弱投资房税收优惠,可以减少投机需求,让首次置业者更容易买房。
反对改革的人会说:
如果房东成本上升,他们会涨租,或者退出租赁市场,租客会更惨。
两边都有道理。
但有一点要看清楚:
租金不是房东想涨多少就涨多少。
租金最终取决于租客能承受多少,以及市场上有多少可租房。
2026年《State of the Housing System》显示,截至2026年3月的一年里,澳洲区域地区广告租金上涨6%,首府城市上涨5.6%。
租金已经很高。
租客的承受能力正在接近天花板。
所以,即便房东成本上升,也不一定能完全转嫁给租客。
真正决定租金长期走势的,还是供应。
如果新房建不出来,租金压力很难消失。
如果税改只打击现有投资,却没有同步增加住房供应,效果会有限。
这也是为什么很多经济学家会说:
负扣税和CGT改革不是住房危机的全部答案。
它只是把一个长期扭曲的税制往回拨一点。
09
华人读者真正应该看懂什么?
对在澳华人来说,这篇文章最重要的不是判断房价涨跌。
而是看懂澳洲资产逻辑正在变化。
过去20年,澳洲华人最熟悉的财富路径是:
努力工作。
买自住房。
买投资房。
靠租金和升值积累资产。
再用房产给孩子铺路。
这条路不能说错。
事实上,很多家庭就是这样完成阶层跃迁的。
但问题是:
当太多人都走这条路,制度就会被推到极限。
澳洲现在面临的,不是一个普通房地产周期。
而是一个社会契约问题。
年轻人会问:
为什么我努力工作,却买不起房?
为什么工资收入被重税,资产收入却能打折?
为什么我交税补贴医疗、教育、福利,却还要用租金帮别人还贷款?
房东会问:
我当年也是自己辛苦攒首付。
我承担了利率风险和空置风险。
政府现在凭什么改规则?
政府会问:
如果不动税制,预算怎么平衡?
住房危机怎么解释?
年轻选民怎么安抚?
未来福利体系谁来买单?
这三个问题撞在一起,就是2026年的澳洲房产政治。
10
这次改革最可能影响谁?
第一类:高杠杆投资客。
尤其是租金无法覆盖贷款利息、依赖负扣税回血的人。
如果未来新增投资不能负扣税,这类投资逻辑会被明显削弱。
第二类:准备继续买投资房的人。
过去很多人做预算时,会把“税后亏损”算进去。
未来这套模型可能要重算。
第三类:高收入家庭。
因为负扣税和CGT折扣对高边际税率人群价值更高。收入越高,抵税越值钱。
第四类:想靠房产退休的人。
如果未来卖房资本收益的税务处理改变,退休现金流安排会受到影响。
第五类:首次置业者。
他们可能是政策叙事里的受益人,但真实能否受益,还要看房价、贷款利率、工资增长和住房供应。
换句话说:
政府动的是税制。
市场反应的是资产价格。
普通人承受的是现金流。
11
澳洲不会崩,但游戏会更难
很多人喜欢问:
房价会不会崩?
这个问题本身就问错了。
澳洲政府不会主动制造房价崩盘。
银行也不希望房价崩。
州政府更不希望,因为印花税收入靠交易。
真正可能发生的是另一种局面:
房价不一定大跌,
但持有投资房的收益率下降。
杠杆不再像过去那么好用。
税务优惠不再像过去那么慷慨。
买房不再是闭眼赚钱的信仰。
澳洲房产市场最深层的变化,不是价格。
而是预期。
过去,投资房的逻辑是:
亏损可以抵税,长期一定升值,卖出还有CGT折扣。
未来,这个逻辑可能变成:
现金流要自己扛,税务优惠会减少,资本增值要重新计算。
这对澳洲中产来说,是一次心理重估。
12
结语:澳洲房产的黄金时代,正在进入审判期
澳洲不是没有产业。
但对普通家庭来说,真正改变命运的,往往不是产业,而是房产。
这片土地的财富逻辑,一直很简单:
谁更早拿到土地,谁更早拿到杠杆,谁就更早坐上财富电梯。
后来者只能站在楼下,看着电梯一层一层往上走。
现在,政府终于发现:
如果这部电梯永远只奖励先上车的人,后面的人就会开始怀疑整个系统。
所以,负扣税和资本利得税改革,表面上是税。
本质上是澳洲要重新回答一个问题:
这个国家的财富,是继续奖励资产持有人,还是重新向工作收入和年轻家庭倾斜?
2026年5月12日的预算案,不一定会彻底改写澳洲房产史。
但它很可能是一个信号:
澳洲房产最舒服的时代,正在过去。
房东不会消失。
投资房也不会消失。
但那个靠税制、杠杆和人口红利一路向上的时代,可能已经走到了拐点。
从现在开始,澳洲房产不再只是买不买的问题。
而是你要看懂:
谁在制定规则,
谁在承担成本,
谁在享受优惠,
谁又被挡在门外。
这才是澳洲资本真正的底层逻辑。
免责声明
本文仅为财经与政策观察,不构成税务、法律、投资或贷款建议。读者在作出任何房产、税务或投资决定前,应咨询持牌税务顾问、财务顾问或律师。
 10个月宝宝每天需要喝多少奶粉?