“我和邻居房子差不多,凭什么他贷了800万,我只贷了500万?”
这是做经营贷时最常听到的困惑。很多人以为额度只看房子值多少钱,其实不然。银行批额度,就像给一个人打分——房子只是基础分,还有好几项加减分项。今天我们就来拆解影响抵押贷款额度的5大核心因素,看完你就知道问题出在哪了。
一、房产本身:区域、楼龄、类型是硬门槛
房子是抵押物,银行首先看它够不够“硬”。
1. 房产区域决定成数上限
广州老六区(越秀、天河、海珠、荔湾、白云、黄埔)和番禺是银行眼中的“优等生”,成数通常最高。外区如增城、从化、花都、南沙,成数普遍低1-2成。
真实案例:
• 工商银行:广州老六区+番禺住宅最高8.5成;广州外区最高6.5成。
• 农商银行:广州老六区住宅几乎不看楼龄,最高可到10成;花都、从化、增城要求楼龄最长20年。
• 平安银行:增城、花都、从化、南沙单价需≥1.2万,且最高仅5成。
2. 楼龄越老,额度越低
银行普遍偏好20年以内的次新房,超过30年成数会明显下降。
• 农业银行:住宅楼龄超30年,每超5年降1成。
• 建设银行:住宅要求楼龄≤30年,超30年难做高成数。
• 招商银行:楼龄≤30年才考虑8.5成,超30年最多7成。
3. 房产类型不同,成数差异大
• 住宅:最高(7-10成)
• 别墅:6-8成(独栋往往低于联排)
• 商铺、写字楼、公寓:5-6成
• 厂房:5-7成
• 自建房、宅基地:5-6成
一句话总结:老六区+次新房+住宅=额度天花板;郊区+老房+非住宅=额度打折扣。
二、借款人资质:征信、负债、经营状况是软实力
房子好是基础,但借款人本身的条件,决定了银行愿不愿意给你最高成数。
1. 征信查询次数
很多客户资质不错,仅仅因为近半年查询多了几次,成数就被砍了一截。
宽松型(可做高成数):
• 工商银行:没有具体查询次数要求(评分达标即可)
• 光大银行:无明确查询次数要求(过系统评分)
• 农业银行:无明确查询次数要求(能过系统就行)
严格型(查询多影响成数):
• 平安银行:近两个月不超4家机构
• 招商银行:近3个月不超7家
2. 负债率
负债率=总负债/总资产。负债越高,可贷额度越低。
• 平安银行:要求负债率<80%,超8成降成数。
• 中信银行:负债率<80%可做8成,80%-90%只做7成。
• 工商银行:较宽松,负债率最高可到200%,但成数会降低。
3. 经营与流水
真实经营、流水充足的客户更容易获得高成数。
• 有真实经营场地、对公流水的客户:可争取8.5成甚至9成。
• 无经营、工薪族:部分银行可以新办执照,但成数通常不超过7成。
4. 年龄和户籍
• 借款人年龄超60岁,多数银行会要求子女共借,成数可能降1成。
• 港澳台及外籍人士,部分银行成数限制在5-6成。
三、银行成数政策:不同银行的“天花板”不一样
同样的房子、同样的资质,在不同银行能贷到的额度可能天差地别。
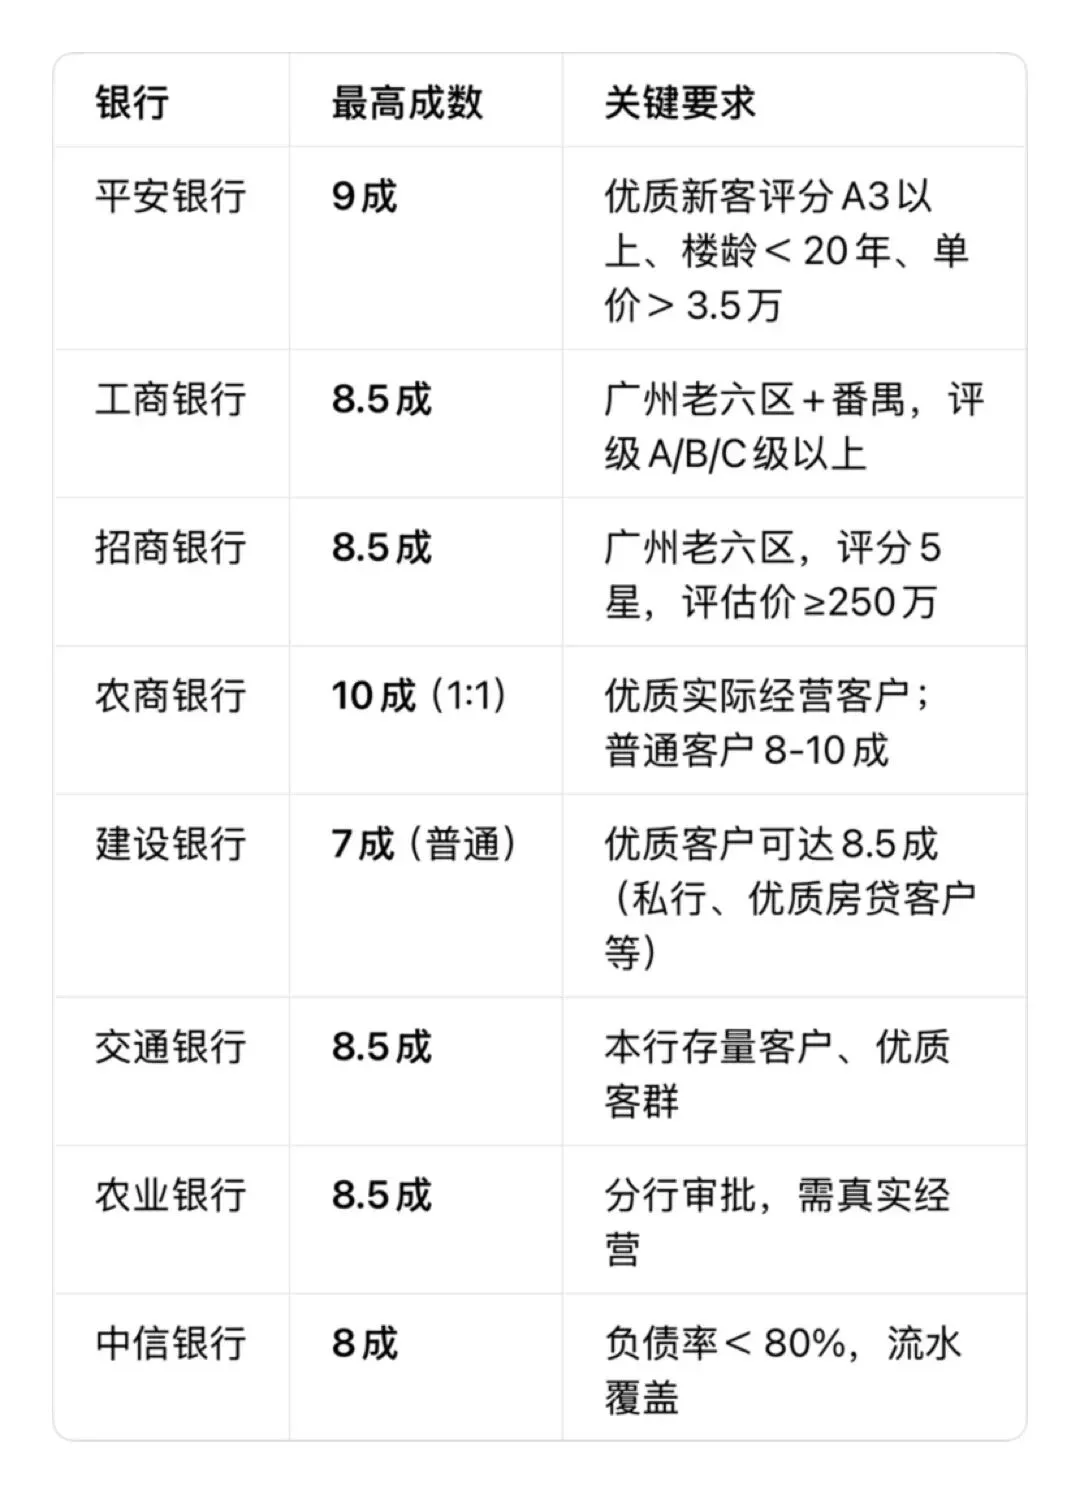
下面列出主流银行经营性抵押贷款的最高成数(住宅):
你会发现: 同样是住宅,平安银行可以做到9成,建设银行普通客户只有7成。所以,选对银行是提高额度的第一步。
四、评估价:银行认定的房价可能比市场价低20%
很多人以为房子市值1000万,就能贷800万。实际上,银行有自己的评估系统,评估价往往低于市场成交价10%-20%。
评估价的影响有多大?
• 假设房子市场价1000万,银行内部评估价只有850万。
• 成数按8成算:850万×80%=680万,而不是1000万×80%=800万。
• 直接少了120万!
有些银行针对个别优质客户可以拉高评估价,这是提高额度的“隐藏技能”:
• 工商银行:对优质客户可拉高评估价10%
• 平安银行:可拉高10%。
• 建设银行:部分经办可拉高5%-10%。
• 中信银行:评估价可沟通,但偏差不超9%。
提醒: 拉评估价通常需要特批,且不是所有客户都能享受。如果你资质好、房子优质,可以主动问经办能不能拉价。
五、特殊客群:这些身份可以帮你突破成数上限
有些银行对特定客群有“绿色通道”,成数可以比普通客户高1-2成。
1. 建行私行客户/优质房贷客户
日均存款600万以上,或建行优质房贷客户,最高8.5成。
2. 平安银行优质新客
评分A3以上、楼龄20年内、单价3.5万以上,最高9成。
3. 专精特新、高新技术企业主
建设银行、工商银行等对科技型企业有专项政策,成数可上浮。
4. 工商银行优质客户
评级A/B/C级以上,可享受8.5成和拉高评估价。
如果你属于上述客群,办贷时一定要主动亮出身份,可能直接多出几十万额度。
总结:提高抵押贷款额度的5条建议
1. 选对银行:不同银行成数上限不同,先了解自己条件匹配哪些银行的高成数产品。
2. 优化征信:减少查询次数,先还清部分高息贷款降低负债率。
3. 准备流水:真实经营流水是争取高成数的有力证明。
4. 拉高评估价:如果资质好,可以找能拉价的银行或经办。
5. 用好特殊身份:私行客户、科技企业主等身份别浪费。
最后提醒: 不要只盯着“最高成数”的广告,那往往是给最优质客户准备的。让专业人士根据你的具体情况匹配方案,才能拿到真实可行的最高额度。
如果你正在考虑做抵押贷款,想了解自己的房产和资质大概能贷多少,欢迎私信我,把你的疑惑和情况发过来,我帮你做一个免费的额度预评估。
私信回复“额度”,获取一对一诊断。
备注:政策实时更新,每个地区网点的政策也会有所差异,请以实际申请的银行为准。