当前位置:首页>房产>一份被忽视的房产数据,说清楚了为什么很多家庭“看得起,买不起”

一份被忽视的房产数据,说清楚了为什么很多家庭“看得起,买不起”

  • 2026-10-26 00:01:11
一份被忽视的房产数据,说清楚了为什么很多家庭“看得起,买不起”
最近和几位在尔湾的地产经纪聊天。
他们都提到同一件事:
客户不是没有首付。
也不是没有收入。
但就是很难在预算范围内找到合适的房子。
挂出来的房子,要么超出太多。
要么条件凑合,但心理上接受不了。
这种感受,并不是个别现象。
最近几周,有几件事同时发生。
它们看起来毫不相关。
但放在一起,却把这种现象背后的逻辑解释得比任何时候都清楚。

一件“地缘政治的事”,怎么和你的房贷利率扯上了关系

上周,特朗普宣布取消对伊朗的军事打击计划,并透露双方有望在近期完成协议签署。
消息一出,市场立刻做出反应:
美股上涨。
油价下跌。
最关键的是——美国10年期国债收益率也随之回落。

很多人会问:中东的事,和我贷款买房有什么关系?

关系非常直接。

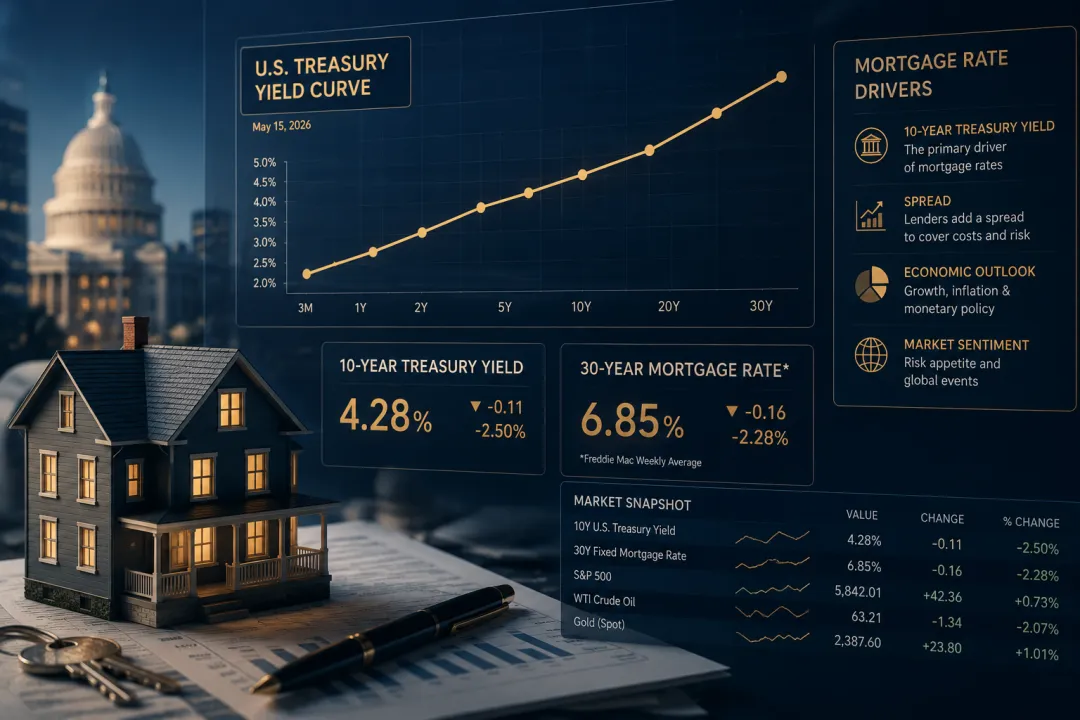
美国的30年固定房贷利率,并不是由美联储直接决定的。

它的定价基础,是10年期美债收益率,再加上一个利差(Spread)。
简单来说:
国债收益率越高,房贷利率越高;
国债收益率下来,房贷利率就有向下的空间。
当地缘政治紧张时,投资者会担心全球供应链和能源供给受到冲击。
通胀预期上升。
国债抛压加大。
收益率就会上去。
反过来。
战争风险降低。
市场情绪稳定。
国债需求回升。
收益率就会往下走。
这就是为什么:
特朗普一句话,可能在几个小时内改变贷款市场的方向。
但这只是一个窗口。
不是一个结论。

CPI数据说明了什么

与此同时。
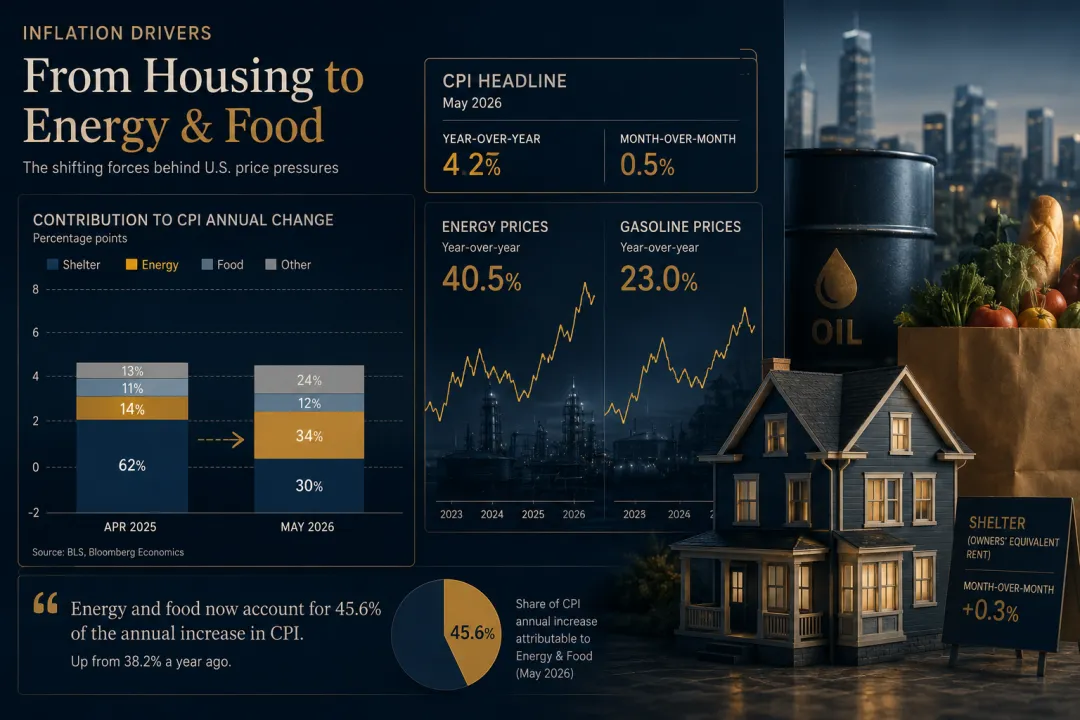
5月份的CPI数据也刚刚出炉。
整体通胀同比上涨4.2%。
环比上涨0.5%。
这个数字,比很多人预期的要高。
其中:
能源价格同比上涨40.5%。
汽油价格同比上涨23%。
这是自1970年代以来,同类时期涨速排名第八快的一次。
能源和食品合计,占到了5月通胀年增长幅度的45.6%。
这个比例,放在一年前很难想象。
2025年4月时,住房成本(Shelter)还占据CPI增长贡献的62%。
而现在。
食品和能源已经超过了它。
这意味着什么?
意味着通胀的“推手”正在切换。
过去两年。
住房成本是通胀的主要来源。
现在。
能源和食品正在接棒。
推动整体价格继续向上。
如果伊朗局势的缓和能够持续。
油价回落。
那么这部分通胀压力,未来几个月确实有机会减轻。
但需要注意的是:
“可能减轻”,不等于“已经减轻”。
美联储不会因为一则地缘政治新闻就改变利率政策。
在实际数据出现明显变化之前。
房贷利率依然大概率维持在相对高位。
另外。
有一个细节值得关注。
核心CPI(剔除食品和能源)中:
“业主等价租金”(Owners’ Equivalent Rent)环比仍上涨0.3%。
这个指标,是CPI体系中衡量自住住房成本的重要组成部分。
它仍在上涨。
说明住房成本压力并没有真正消退。
只是暂时被能源价格的大幅上涨盖过去了。

这份数据,真正解释了市场为什么“冷”

最近,NAR(全美房地产经纪人协会)发布了一项数据:
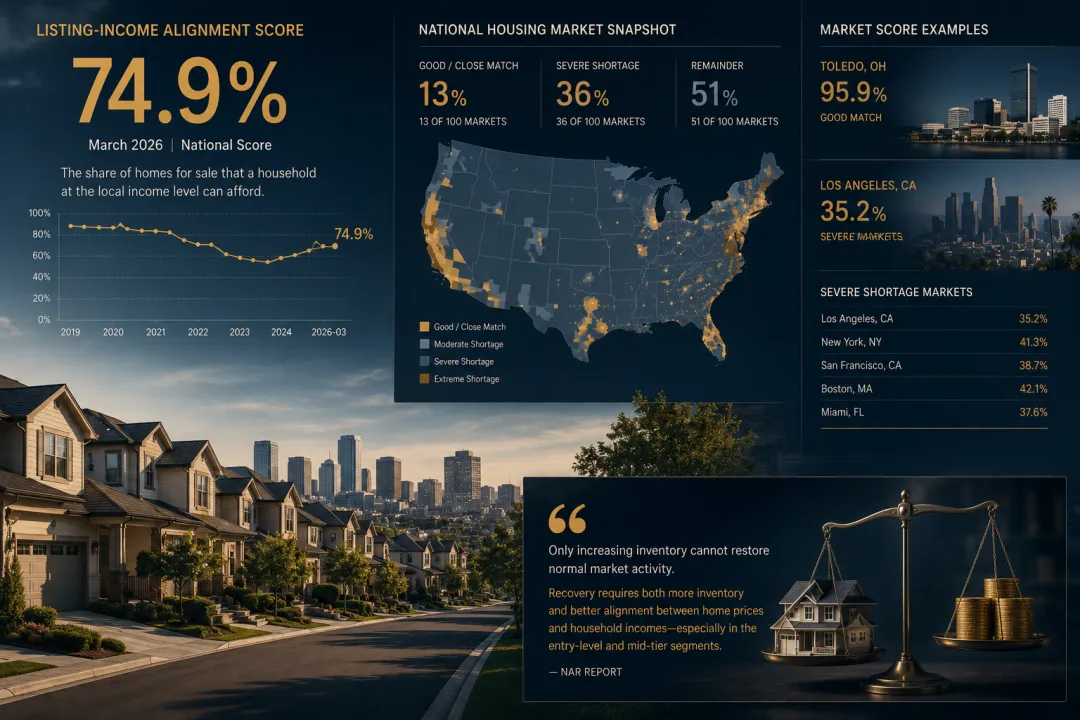
Listing-Income Alignment Score。
名字听起来有些学术。
但它想回答的问题非常简单。

市场上挂牌的房子,和真实购房者的购买力,到底匹不匹配?

2026年3月。
全国得分是:
74.9%
这个数字意味着什么?
如果在一个理想市场里。
你这个收入水平,本来应该能买到100套符合预算的房子。
那么今天。
市场上实际只剩下约75套。
这就是74.9%的含义。
这个数字比2023年的低谷57.4%好一些。
但距离疫情前88.9%的水平。
依然有明显差距。
更有意思的是不同城市之间的差异。

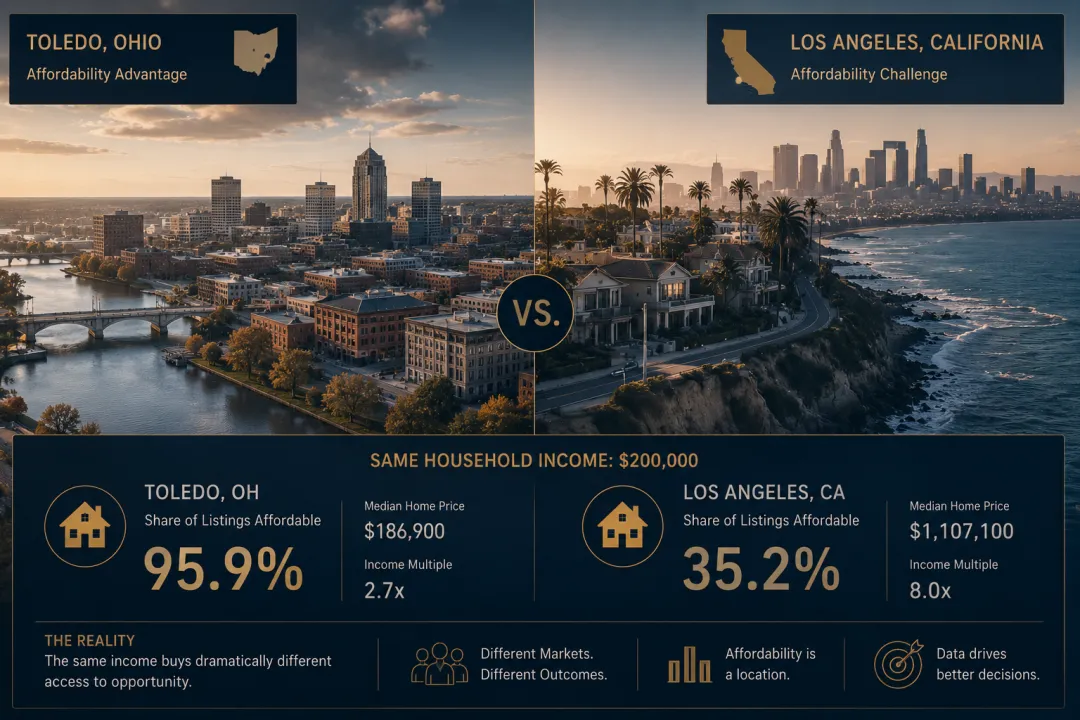
同样20万美元年收入,在不同城市意味着什么

Toledo(俄亥俄州)
可以负担95.9%的挂牌房源。
Los Angeles(洛杉矶)
只能负担35.2%的挂牌房源。
这不是消费偏好的差异。
这是购买力的绝对鸿沟。
在全国100个主要都市区中:
只有13个市场属于“良好匹配”或“接近匹配”。
占比仅13%。
而有36个市场属于“严重短缺”或“极度短缺”。
占比达到36%。
这些严重失衡的市场。
几乎都集中在大家熟悉的地方:
洛杉矶。
纽约。
旧金山。
波士顿。
迈阿密。
这也是为什么。
很多生活在这些城市的家庭。
并不是“不努力”。
而是数字本身就不支持。

供给多了,就能解决问题吗?

NAR报告里有一句话。
我认为非常值得认真思考。

仅靠增加供给,无法恢复正常的市场活动。

真正的复苏,需要同时扩大库存总量,并改善房价与家庭收入之间的匹配程度。

尤其是在入门级和中端市场。
这句话其实直接回应了一个流行观点:
“只要多建房子,价格自然会下来。”
现实往往没有这么简单。
如果新增供给的定价远远高于本地家庭收入。
那么即使建得再多。
也无法真正解决“买不起”的问题。
供给和需求之间。
还存在一个经常被忽视的变量:
价格分布是否匹配购买力分布。
洛杉矶的问题。
不只是房子太少。
而是房子的定价结构。
与当地大多数家庭的真实收入之间。
存在长期而系统性的错位。

雪莹观察:真正的问题,也许不是利率

从房贷融资的角度看。
最近发生的几件事叠加在一起。
形成了一个值得认真关注的时间窗口。
对于购房者来说。
如果地缘政治缓和能够持续。
国债收益率确实有进一步回落的空间。
房贷利率短期内也可能出现一定改善。
但幅度未必会像市场期待得那么大。
更重要的变量。
依然是:
下周美联储如何表态。
未来几个月的CPI是否真正开始回落。
对于加州、纽约等高成本市场的买家来说。
NAR的数据其实提供了一个非常清醒的视角。
你的困难,不一定是个人财务管理的问题。
而是市场本身存在结构性压力。
在这种环境下。
拉长时间线。
厘清真实自住需求。
往往比追逐市场节奏更重要。
对于投资者来说。
Toledo、Akron、Detroit等中西部市场。
目前的供需匹配程度。
是过去很多年少见的状态。
现金流逻辑相对更容易成立。
但这些市场的流动性、增值潜力和管理成本。
也需要用完全不同于南加州的逻辑去评估。
对于地产经纪来说。
手里有这份NAR数据会非常有价值。
当客户问:
“为什么这么难买到房子?”
74.9%这个数字。
往往比任何解释都更直观。

值得收藏的5个重点

① 房贷利率不是美联储直接定的
30年固定房贷利率的基准是10年期美债收益率。
不是联邦基金利率。
这也是为什么:
有时候美联储没动。
房贷利率却变了。
地缘政治消息一出。
国债收益率变化。
房贷利率可能几个小时内就会响应。

② 通胀的“推手”正在切换
2025年。
住房成本是推高CPI的主要力量。
2026年5月。
食品和能源已经贡献了45.6%的年通胀增幅。
如果油价因地缘政治缓和而回落。
整体通胀确实存在改善空间。
但住房成本本身仍未真正松动。

③ 全美只有13%的房市是“房价与收入相对匹配”的
NAR数据显示。
100个主要都市区中。
只有13个市场属于良好匹配或接近匹配状态。
加州几乎全线失衡。
很多买家买不到合适房子。
并不是因为不努力。
而是购买力与挂牌价格之间已经出现明显错位。

④ 同样20万美元年收入,在不同城市的意义完全不同
Toledo:
可以负担95.9%的挂牌房源。
洛杉矶:
只能负担35.2%的挂牌房源。
这不是消费习惯的差异。
而是购买力的巨大鸿沟。

⑤ “多建房子就能解决问题”——可能没那么简单
NAR报告指出:
供给增加本身不足以恢复市场。
关键在于:
新增供给是否覆盖真实收入层级的需求。
而不是继续集中在高端价位。
洛杉矶的问题。
从来不只是房子不够多。

结尾

市场从来不缺消息。

缺的是理解消息之间关系的框架。

过去几周,

地缘政治、通胀、国债收益率和房地产市场的数据同时发生变化。

它们共同指向的,并不是一个新的牛市或熊市。

而是同一个事实:

美国住房市场的问题,正在从“房子够不够”逐渐转向“购买力是否匹配”。

当一个年收入20万美元的家庭,在不同城市面对完全不同的选择时,

讨论房价本身,已经不足以解释市场。

理解这些变化,

并不是为了预测下一次利率调整。

而是在做买房、卖房、投资或持有决策时,

能够看清自己所处的位置。

很多人关注房价。

很多人关注利率。

但更值得关注的,

往往是资金正在流向哪里。

因为资本流动的方向,

最终会影响房地产,

也会影响每一个家庭的选择。

——《地产与资本》
最新文章

随机文章