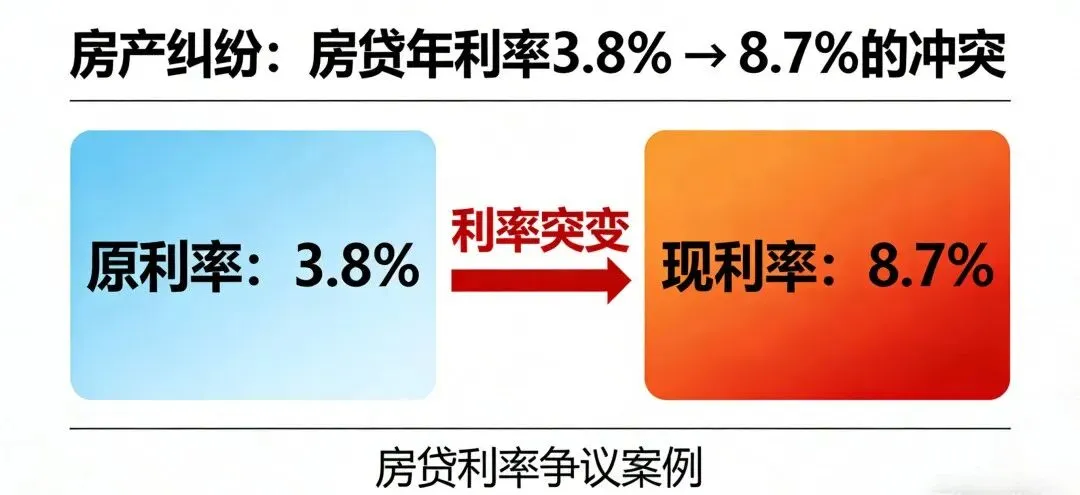
2026 年,一则 “房贷年利率 3.8% 悄然涨至 8.7%,还款 5 年才察觉” 的案例引发全网热议。购房者王先生 2021 年办理住房抵押贷款,被业务员承诺年利率仅 3.8%,远低于市场水平,贷款 68 万元、期限 10 年,每月按时还款约 8500 元。签约时,工作人员以 “流程模板、无需细看” 为由跳过利率条款,催促签字;此后 5 年,银行始终未交付纸质或电子合同,仅按月发送还款短信。直至 2026 年王先生计划提前还款,打印明细时才惊觉,执行年利率竟高达8.7%,5 年间多付利息超 20 万元,而贷款性质也被擅自变更为个人经营性抵押贷款,与约定的住房按揭贷款完全不符。
这并非孤例。近年来,房产金融纠纷持续高发,从利率暗改、合同隐瞒、贷款性质狸猫换太子,到逾期罚息乱上浮、贴息到期不告知,普通购房者在信息不对称、专业壁垒、流程不透明的多重夹击下,极易陷入 “被高利率、被违规、被多收费” 的困境。房贷作为家庭最大负债,一旦遭遇此类陷阱,不仅月供压力陡增,更会造成数十万元的经济损失,维权之路往往漫长且艰难。
一、利率暴涨背后:三类最常见的房产金融陷阱
1. 贷款性质偷梁换柱,低息房贷变高息经营贷 / 消费贷
这是本次案例的核心问题。部分机构以 “低利率” 为诱饵,口头承诺住房按揭利率,实际签约时擅自将贷款性质改为个人经营贷、消费贷,利率直接翻倍。银行长期扣押合同,购房者无法核对条款,直至提前还款、结清贷款时才发现真相,此时已还款数年,损失惨重。
2. 格式条款隐瞒关键信息,利率调整暗箱操作
房贷合同为典型格式条款,依据《民法典》第 496 条,银行对利率、重定价规则、逾期上浮、贴息期限等核心条款,必须以显著方式提示并充分说明。现实中,不少业务员故意跳过利率页、用小字隐藏上浮条款、不告知贴息有效期,导致贴息到期后利率跳涨,或逾期后利率永久上浮,购房者毫不知情。
3. 违规扣押合同,侵犯知情权与公平交易权
《商业银行法》明确规定,贷款合同一式两份,借贷双方各执一份。但在诸多纠纷中,银行以 “统一存档、内部管理” 为由,长期不交付合同,仅通过短信通知月供金额。购房者无法核对执行利率、还款计划、贷款性质,沦为 “被动还款人”,完全丧失监督与纠错的权利。
二、法律定性:银行多项操作涉嫌严重违规
从监管与法律层面,此类行为已突破合规底线:
1.格式条款未提示说明,高利率条款可主张无效:利率、贷款性质属于重大利害关系条款,未履行提示说明义务的,购房者可依据《民法典》第 496 条,主张该条款不成为合同内容。2.擅自变更合同核心条款,构成违约:贷款性质、利率属于合同核心要素,未经双方书面协商一致,任何一方不得擅自变更,否则需承担纠正、赔偿责任。3.扣押合同、隐瞒信息,侵犯消费者权益:违反《银行保险机构消费者权益保护管理办法》,未全程披露利率、费用、合同文本,侵害知情权、公平交易权,监管可责令整改、处罚。4.口头承诺与合同不符,涉嫌欺诈:以虚假利率诱导签约,使购房者违背真实意思订立合同,依据《民法典》第 148 条,受欺诈方有权请求撤销合同、返还多收利息。三、购房者必看:四级维权路径,2026 年最新实操
遭遇利率暗改、合同陷阱,不必妥协,按以下步骤逐级推进,成功率更高:
第一步:固定全套证据(核心前提)
立即到银行柜台,要求打印完整贷款合同、近 5 年还款明细、执行利率变更记录、放款凭证;全程录音录像,明确告知银行 “依法享有合同持有权与知情权”。同时保存月供流水、沟通录音、短信通知、业务员承诺记录等。
第二步:银行内部书面投诉(首选)
向网点负责人、信贷部门提交书面投诉,明确三项诉求:立即纠正执行利率至约定利率、退还多收利息差额、书面说明违规原因并交付合同。要求银行在 3 个工作日内答复,保留签收记录。
第三步:监管部门投诉(协商无果立即升级)
拨打12378(银保监会投诉热线,工作日 9:00-17:00),同步向12345 市长热线、12315 平台提交材料,提供合同、流水、录音等证据,请求监管介入核查,责令银行整改退费。
第四步:法律途径兜底(监管介入仍未解决)
以 “欺诈、重大误解、格式条款无效” 为由向法院起诉,诉求包括:按约定利率执行、返还多付利息、赔偿误工费、诉讼费等。此类案件证据充分时,法院通常支持购房者诉求。
四、防坑指南:从签约到还款,守住三道防线
1.签约必看条款,拒绝 “盲签”:逐页核对贷款性质、利率类型、LPR 加点、重定价周期、逾期规则,不相信 “口头承诺”,所有约定写入合同。2.当场索要合同,拒绝扣押:签约后立即索取纸质或电子合同,不接受 “统一存档” 等借口,无合同不签字。3.每月核对明细,不只看月供:登录手机银行、网银,每月核查本金、利息、执行利率,发现异常立即留证、投诉,切勿拖延。结语
房产无小事,房贷是大事。利率暗改、合同隐瞒、贷款性质偷换,不仅侵害购房者合法权益,更扰乱房产金融市场秩序。对普通家庭而言,签约时多一分谨慎,还款时多一分核对,维权时多一分坚定,就能避开陷阱、守住血汗钱。而金融机构更应恪守合规底线,充分披露信息、尊重合同约定、保障消费者权益,让房贷回归透明、公平、普惠的本质。
愿每一位购房者,都能安心置业、明白还款,不再被 “隐形高利率” 所伤。
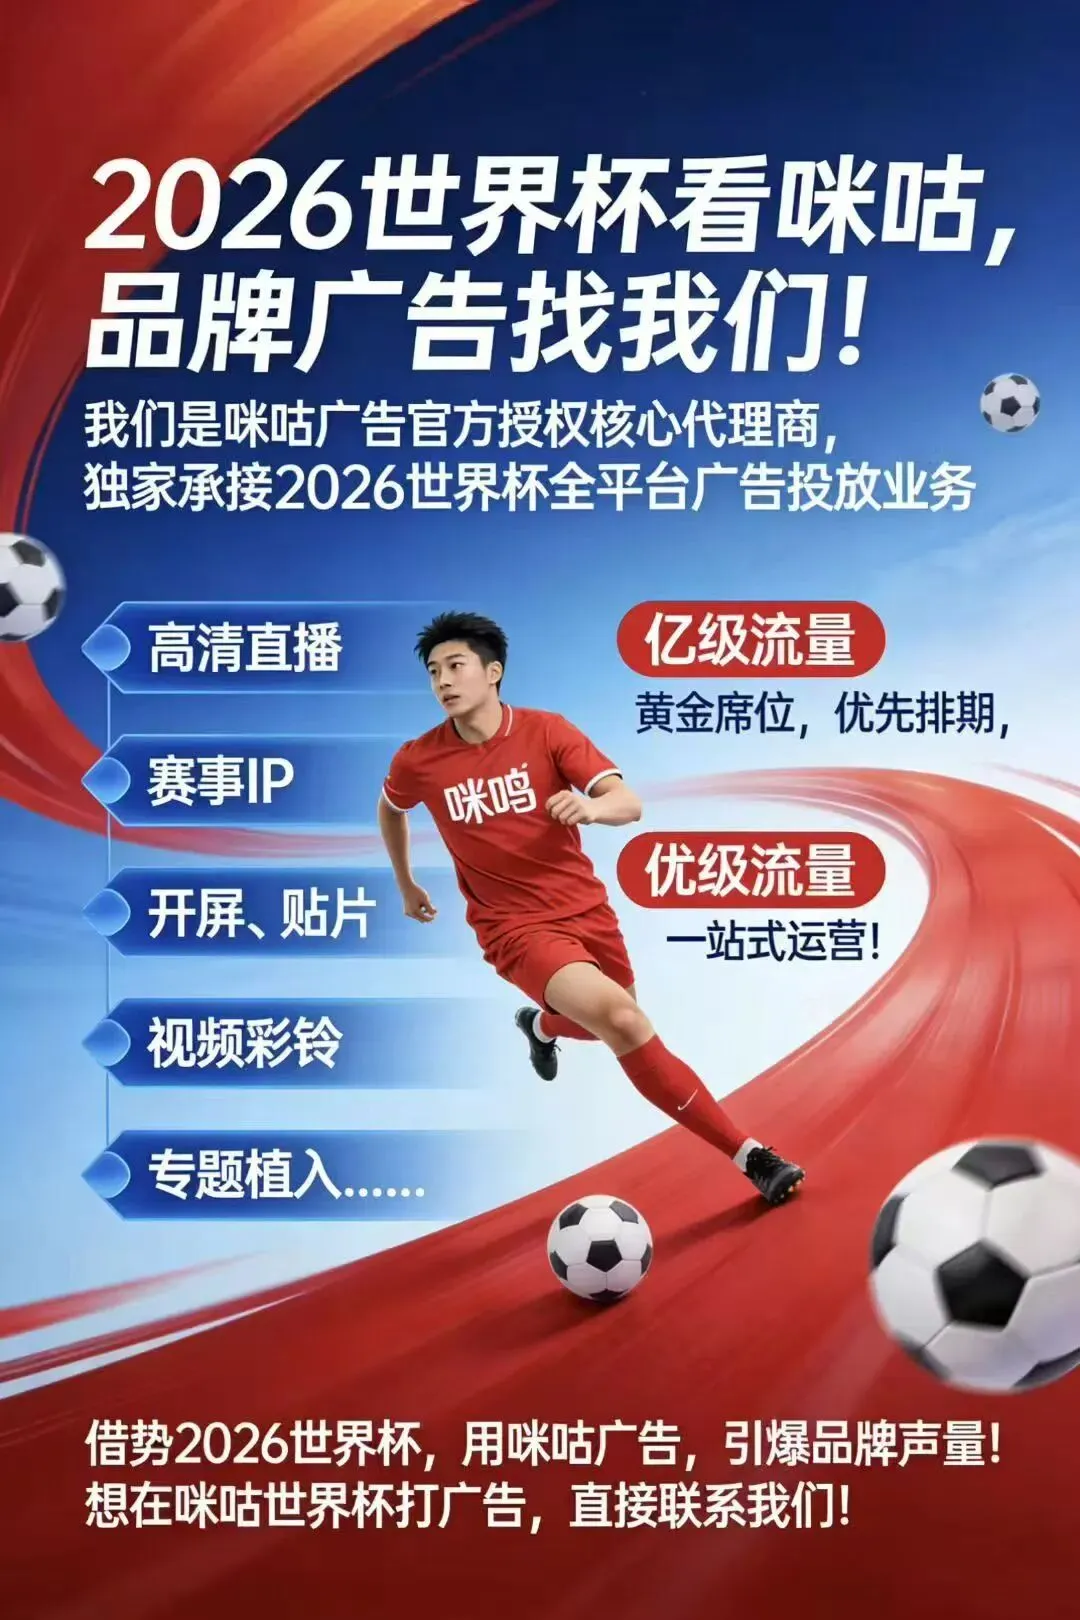
世界杯广告业务找我们 我们是咪咕广告官方授权代理商,独家承接2026世界杯全平台广告投放业务。 依托咪咕世界杯高清直播、赛事、解说天团、全场景流量,覆盖开屏、贴片、视频彩铃、专题植入等全广告形态,帮品牌抓住四年一度顶级流量,实现高曝光、高转化、高口碑。 官方资源、优先排期、一站式运营,想在咪咕世界杯打广告,直接联系我们。*可关注后留言*期待与您的合作 |
有任何问题咨询,可关注后留言
相关链接:↘点击进入查看
有任何问题咨询,可关注后留言
欢迎分享给需要的家人朋友