我是昊哥,专注助贷多年,讲好融资故事。
今天聊聊按揭房二次抵押贷款——
一、房产二抵是什么?适合哪些人?
房产二次抵押贷款,简称"二抵",是指在房子已经办理过一次抵押贷款(按揭或抵押贷)的基础上,再次以该房产作为担保向银行或其他金融机构申请贷款。
简单理解:房子还在还贷,却能再借出一笔钱。
1、二抵的两种类型
① 二次抵押贷款(银行为主)
② 转移登记式"二抵"(民间配资)
2、适合办理二抵的人群
有稳定收入但缺乏流动资金:房子有余值空间,生意周转、子女教育等大额支出需要资金支持
不想卖掉房子:房子有升值潜力,不想提前还清房贷又想用钱
已有抵押不想赎楼:已有抵押贷款客户,不想垫资赎楼直接做二抵
信用记录一般:某些二抵产品对征信要求比一抵宽松
二、2026年银行审批要点
银行审批二抵贷款,主要看三个核心要素:
1、房产剩余价值(最重要)
计算公式:可贷额度 = 房产评估价 × 可贷成数 - 剩余贷款本金
2026年主流银行二抵可贷成数参考:
- 住宅类:评估价的60%-70%(部分优质客户可达80%)
- 别墅/大平层
- 商用房(公寓/商铺)
- 写字楼
昊哥提示:不同银行评估价有差异,建议货比三家。有些银行按成交价评估,有些按指导价,还有些按评估公司评估价。
2、借款人资质审核
① 征信要求
② 收入能力证明
③ 年龄与职业
- 借款人年龄:18-65周岁(抵押人年龄放宽至70岁)
3、资金用途合规性
银行明确规定,二抵资金不能用于:
合规操作:申请时需提供真实用途证明,如经营采购合同、装修合同、教育费用证明等。放款后建议做好资金断流,避免被银行抽贷。
三、90%申请被拒的真实原因解析
昊哥整理了实际案例中二抵申请被拒的高频原因,看看你踩中了几个:
1、房产没有余值(占比最高,约40%)
真相:你的房子评估价100万,剩余房贷还有70万,按二抵可贷60%计算,可贷额度=100万×60%-70万=-10万。没有余值,银行凭什么给你放款?
解决方案:
2、征信问题(占比约25%)
常见踩坑点:
- 近两年有连三累六逾期
- 当前有逾期未还
- 小贷网贷过多
- 查询次数过多
3、收入不达标(占比约15%)
银行逻辑:你的月收入必须能覆盖所有贷款月供的2倍以上。
举例:你月收入1.5万,原房贷月供5000,想申请二抵月供3000,银行计算:1.5万÷(5000+3000)=1.875倍,不到2倍,危险!
4、房龄老/户型差(占比约10%)
银行不喜欢的房子类型:
5、材料造假/用途虚假(占比约10%)
红线行为:
四、申请实操步骤
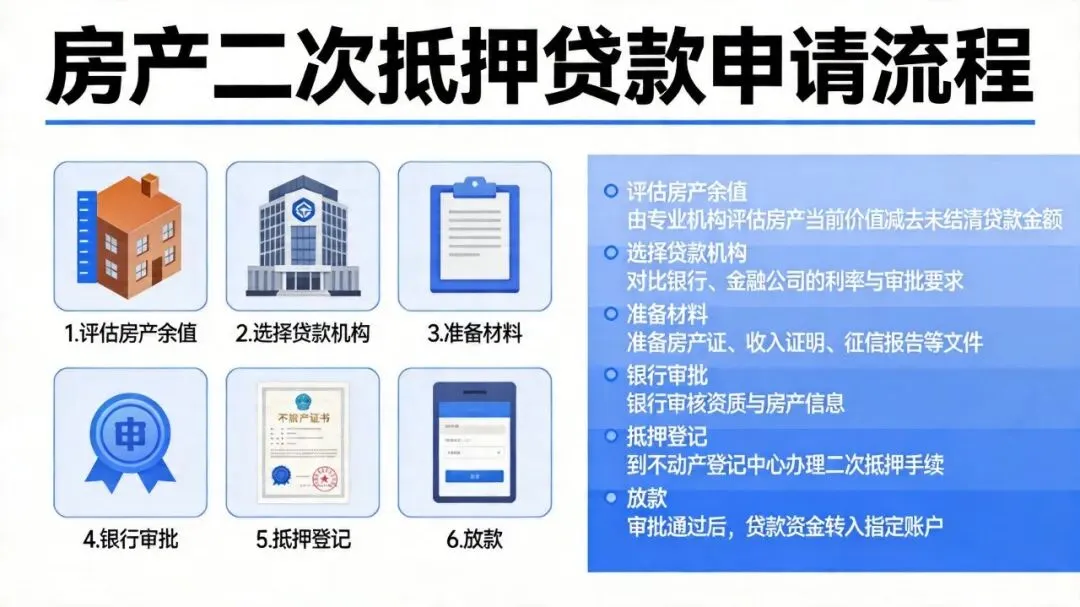
二抵申请全流程,昊哥手把手教你:
第一步:评估房产余值(自己先算)
- 估算自己房产评估价(通常为成交价的90%-100%)
- 余值超过20万才有申请价值
第二步:筛选合适银行/机构
选择依据:
- 利率:银行年化4%-8%,民间机构年化10%-24%
昊哥建议:优先咨询贷款中介,他们熟悉各银行政策,能快速匹配最优方案。自己去银行,可能白跑还留查询记录。
第三步:准备申请材料
基础材料:
补充材料(根据用途):
5. 经营执照+经营流水(经营贷)
6. 装修合同(装修贷)
7. 购销合同(流动资金贷款)
第四步:进件审批
第五步:抵押登记与放款
- 放款成功,记得做好资金断流
五、避坑指南
昊哥见过太多客户踩坑,总结出以下核心要点:
坑1:低利率背后的隐形费用
案例:客户王先生看到某银行宣传"年化3.8%起",结果办理后加上评估费、担保费、服务费,综合成本高达年化12%。
避坑:
坑2:AB贷套路
套路:你的资质不够,贷款中介让你找一个"加分人"、"见证人"来签字,实际上是让对方承担连带责任,一旦你还不上,联系人背负全部债务。
避坑:
坑3:资金用途陷阱
案例:张女士申请经营贷用于购房,银行抽查发现资金流向房产,被要求提前还款,还上了征信黑名单。
避坑:
坑4:黑中介高收费
行业现状:部分中介收费高达贷款金额的5%-15%,甚至更高。
昊哥建议:
坑5:合同条款陷阱
重点检查:
- 提前还款违约金
- 绑定销售
- 浮动利率
- 抽贷条款
昊哥总结
按揭房二次抵押贷款是一种实用的融资工具,但并非适合所有人。有房产余值、征信良好、有真实资金需求的朋友,可以考虑通过二抵获取资金;但如果房产余值不足或征信较差,强行申请只会浪费时间成本,还可能留下查询记录。
建议先找专业人士做免费评估,了解自己的真实资质和可贷方案,再决定是否申请。昊哥专注助贷多年,帮你找到最合适的融资方案。
有问题欢迎评论区聊聊~
往期推荐:
- 《小微企业省钱秘籍:7个让银行主动降利率的谈判技巧》