当前位置:首页>二手房>洛杉矶房贷利率冲高至6.66%,二手房惜售新房让利,选对赛道才能捡漏

洛杉矶房贷利率冲高至6.66%,二手房惜售新房让利,选对赛道才能捡漏

  • 2026-10-29 23:12:18
洛杉矶房贷利率冲高至6.66%,二手房惜售新房让利,选对赛道才能捡漏
洛杉矶买房指南|市场解读
房贷利率冲到6.66%

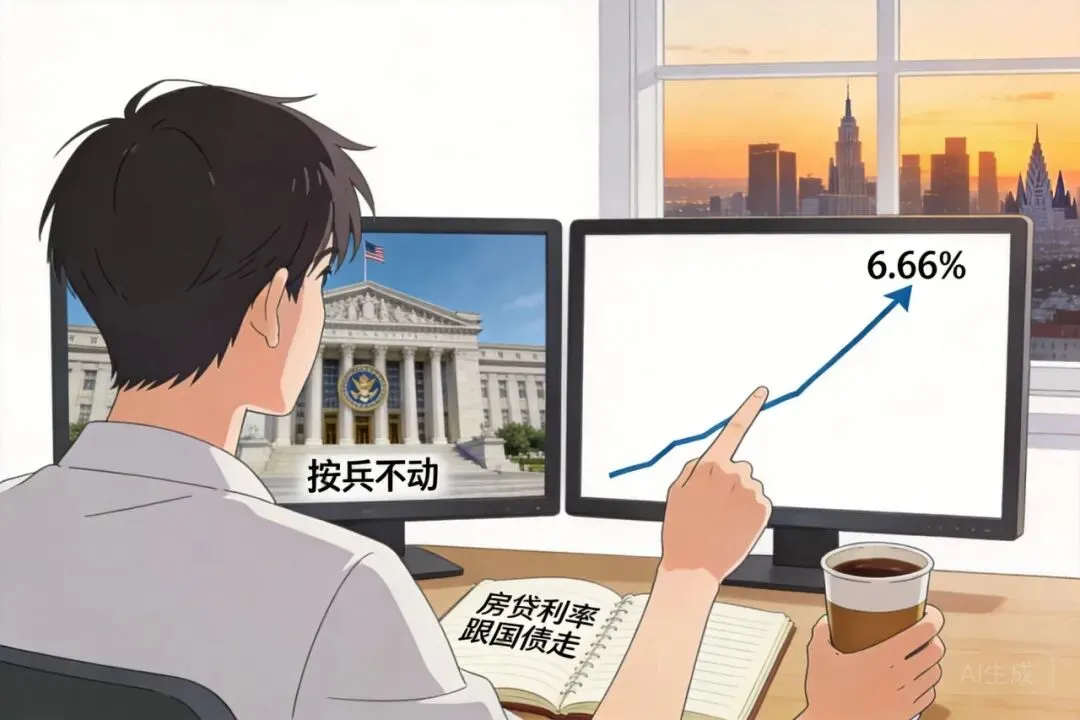
美联储按兵不动 · 利率连涨四周 · 市场在分化

"美联储不是没加息吗,怎么我的贷款利率还在涨?"——这是最近被问到最多的问题。

📊
👉 先说重点:按兵不动的是美联储,房贷利率跟的是10年期国债。6.66%是一年新高,9月还有加息预期;但另一边,新屋库存9.3个月,开发商在降价让利——利率站上高位的月份,反而是买家议价空间大的时候。
📈 这一周的核心数据

30年期房贷利率(7/30)

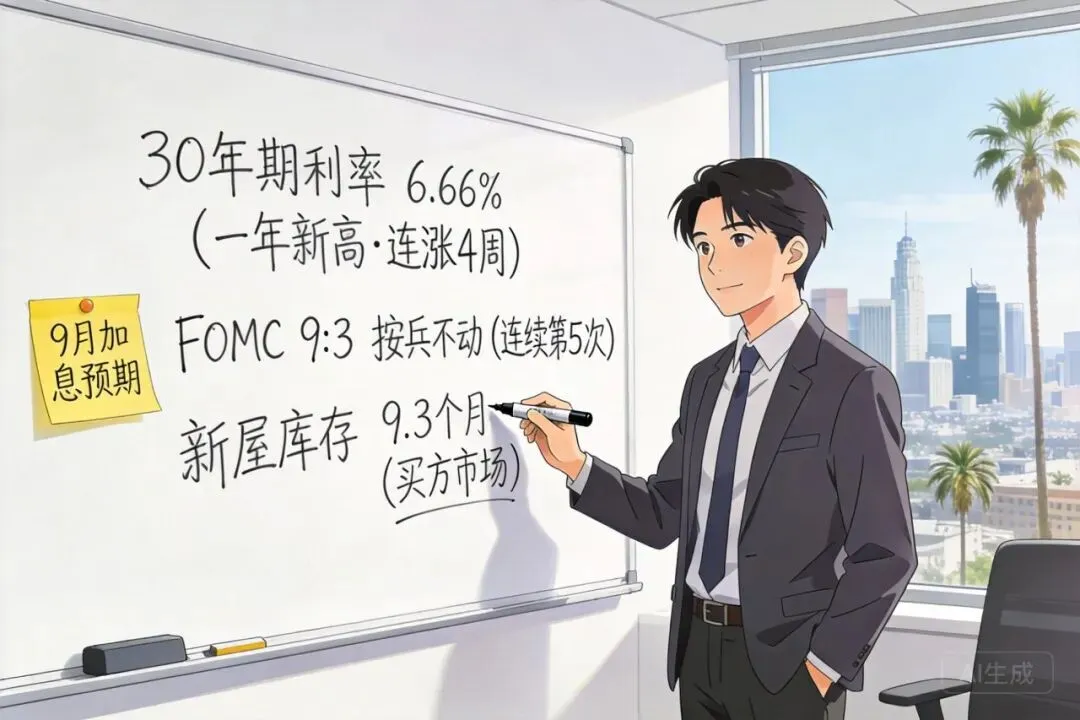
6.66%

一年新高 · 连续4周上涨

FOMC决议(7/29)

9:3 按兵不动

连续第5次 · 3票反对

9月加息预期

升温

德银:年底前累计+50bp

新屋库存(6月)

9.3个月

买方市场 · 中位价39.83万

7月30日,房地美发布最新周报:30年期固定利率平均6.66%,创一年新高。同一天凌晨,美联储宣布连续第5次按兵不动。一个"不动",一个连涨四周——这一周,把很多人的预期打乱了。

🏦 按兵不动,利率为什么还在涨?

先说结论:房贷利率不跟美联储走,跟10年期国债走。美联储调的是银行间的隔夜利率(联邦基金利率),国债反映的是市场对通胀的预期——两条线,不能混着看。

所以这周出现了看起来很矛盾的一幕:美联储把联邦基金利率维持在3.5%-3.75%不变,30年期房贷却悄悄爬到6.66%。

更要留意的是这次决议的细节:12位投票委员里有3人投了反对票,主张加息——这种情况极为罕见,等于明说:美联储内部已经有人想加息了。会后德意志银行预计,今年年底前还会累计加息50个基点,市场开始预期最快9月动手。

👉实际影响:以贷60万、30年固定为例,6.66%利率月供约$3,856,比2月低点5.9%时多约$300/月;但和去年同期6.72%相比,其实还少约$24——"一年新高"不等于"史上最贵",别被标题吓住。
🏠 利率涨了,哪些房子反而有机会?

1️⃣ 新房——真正的买方市场

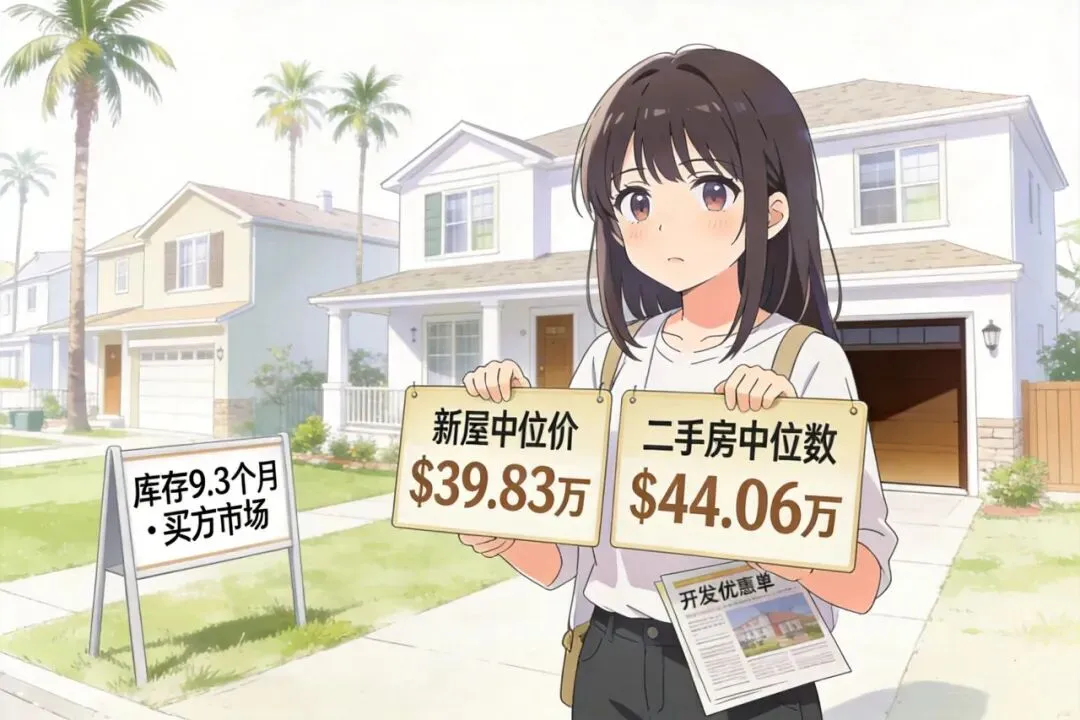
全美新屋库存相当于9.3个月供应量,是平衡线(约6个月)的1.5倍多。6月新屋中位价39.83万美元,比二手房中位数(44.06万)低一截;开发商还在普遍降价、送装修、给利率优惠。

2️⃣ 拎包入住的二手房

材料人工双涨的背景下,买家普遍不愿接手需要大装修的房子。反过来,状态好、能直接入住的房源流通快,卖家也愿意在价格上松口。

3️⃣ 挂牌超过一个月的房子

挂得越久,卖家心态越松动。这类房源往往能谈下比挂牌价更实在的价格,还附带维修减免、过户费分担等条件——别嫌它"没人要",这正是议价空间。

🔗 二手房为什么"锁死"在高位?

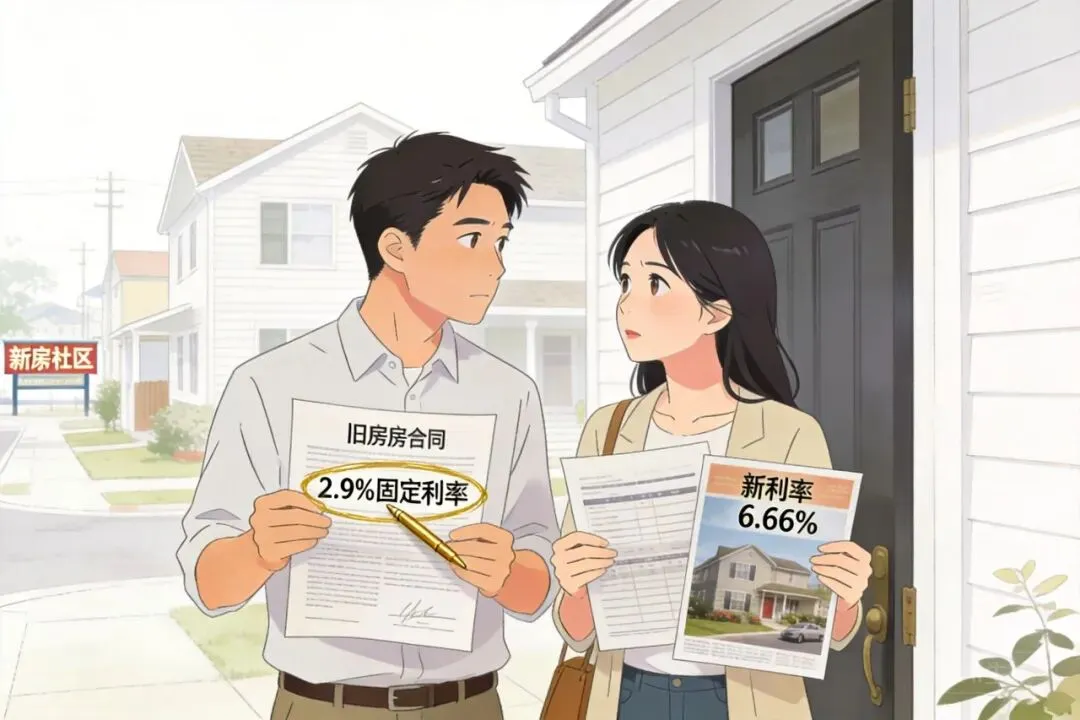
利率涨,二手房反而更难降价,这里有个关键的"锁定效应":2020-2022年那批用2%-3%利率买房的房主,现在换房要背上6.66%的新贷款,月供差一大截——很多人干脆不卖了。

再加上加州13号提案的老规矩:只要不动房,房产税每年最多涨2%;一旦换房,税基按现在的市场价重新算。两重因素叠在一起,老房主被牢牢"焊"在旧房子里。

结果就是:二手房供应被锁住,价格僵在高位;而新房没有"锁定效应",库存越堆越多,只能降价走量——这是两个市场分化的根本原因。

这种局面短期解不开——除非利率明显回落,否则老房主不会把低利率的房子挂出来。

💡 现在该怎么做?

如果你想买:

1️⃣ 先把月供算清楚再出手——6.66%下贷60万月供约$3,856,月供扛不扛得住,比房价本身更重要

2️⃣ 重点看新房——库存9.3个月是实打实的买方市场,开发商的价格和优惠都可以谈

3️⃣ 看中就锁利率——9月还有加息预期,别等短期会降

如果你想卖:

1️⃣ 定价要现实——现在是买方市场,不是2024年挂牌就有人抢的时候

2️⃣ 换房前先算税账——13号提案下,旧房税基和新房税基差多少,心里要有数

3️⃣ 别等利率回落再卖——等待的成本,可能比现在让价更高

美联储的"按兵不动",不等于市场的按兵不动。利率高位期,买家多算账、卖家多让价——耐心的人,反而能拿到不错的机会。

更多美国房产知识分享
📱

视频号:Grace聊美国地产

📞联系方式

🇺🇸626 410 2909

🇨🇳185 7672 9819

分享美国房产投资经验,解答疑问,帮您算回报率

最新文章

随机文章