当前位置:首页>房产>卖房买“金融房产”,每年躺着“收租”7%?我用香港保险打造终身现金流!

卖房买“金融房产”,每年躺着“收租”7%?我用香港保险打造终身现金流!

  • 2026-10-27 11:18:43
卖房买“金融房产”,每年躺着“收租”7%?我用香港保险打造终身现金流!
最近,一位深圳客户张先生的经历让我陷入深思:他挂牌3年的豪宅降价600万才成交,而同期,他早年配置的香港储蓄险保单,复利已突破6.5%。
他感叹:“早知把第二套房换成‘金融房产’,现在至少多赚300万”

现在内地一线城市租金回报率跌破1.5%。房地产税试点、遗产税风声、跨境资金监管收紧,持有实体房产的隐性成本飙升;

二手房平均成交周期拉长至9个月,急用钱时可能被迫“割肉”抛售。

随着楼市波动不断加剧,持有成本越来越高,很多人开始思考:与其被一套房“套牢”,不如将房子转化为更具流动性的理财产品?

很多人现在抛售房产是因为:

房子可能正在严重挤压,一个家庭的现金流、“吃掉”他们的财富。

实体房产的“重资产、低流动、高税负”属性,与当代财富管理追求的“灵活性、安全性、传承性”已严重脱节。
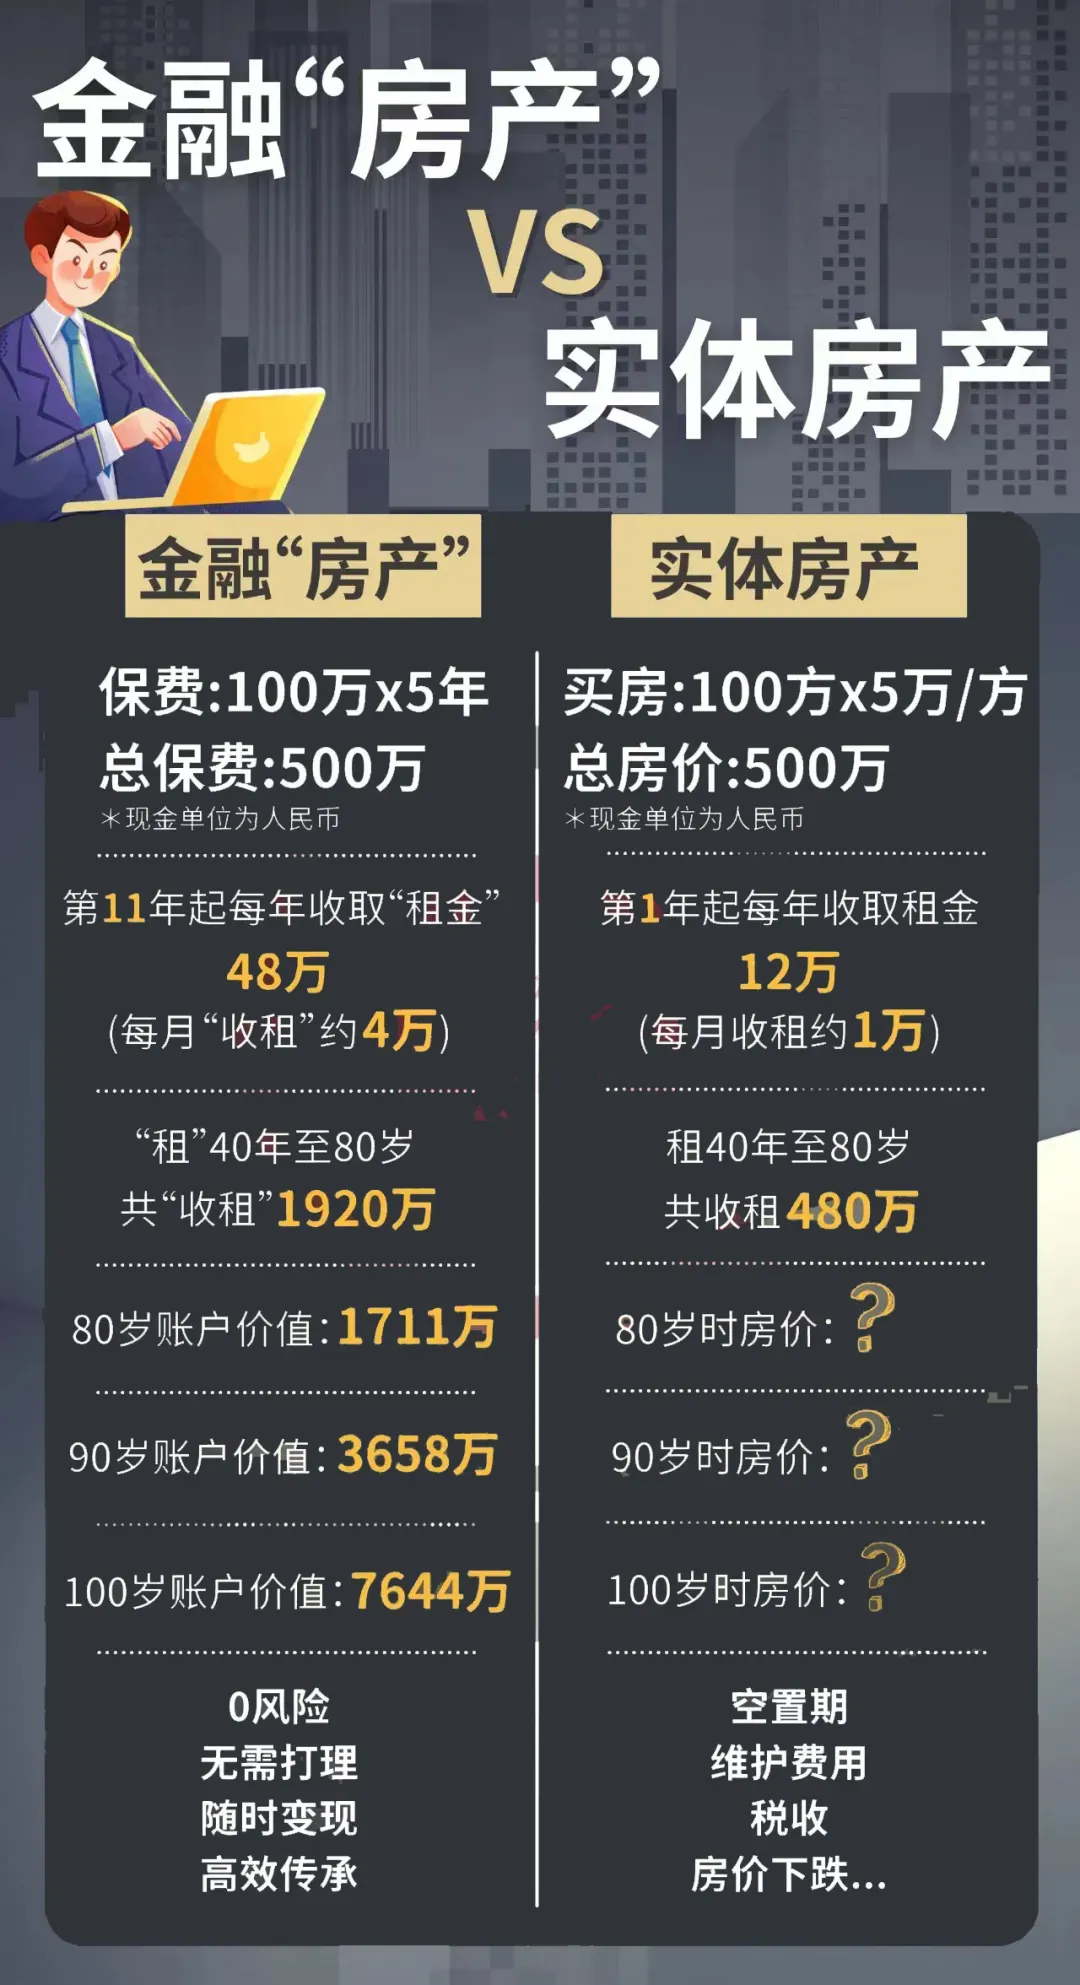
香港储蓄分红险凭借长期复利效应、多元货币配置、灵活提取等优势,既能保值增值,还能一直有笔稳定的收入进账,因此,很多人投资人士都将它当作“房产换成金融资产”的首选…

当下是现金流为王呀!

卖房买香港保单的三大原因

1、对抗通胀与利率下行

香港的保险公司是全球性的营运,投资的渠道、项目、地区、比例,皆比内地保险公司选择性更多,并且境外市场成熟、法律体系健全。
大多香港储蓄分红险20年复利接近6%,长期复利高达6.5%,能够在保本的基础上实现稳健增值,远超内地定存及多数房产租金回报率,而且收益写入合同,稳定性更强,无需担心受市场波动的影响。高收益且安全的香港储蓄类保险无疑是最佳的选择。

2、打破房产流动性困局

二手房交易周期长、税费高,而香港保险可随时退保,紧急用钱时无需折价卖房,流动性更强,便于应对经济变动或紧急资金需求,更好保障财务安全。
“卖房买复利保单”,就是将房产转化为可保值增值、可随时变现、可传承的“金融房产”。既规避了房产变现难、持有成本高、流动性差的痛点,又借助香港保险市场的独特优势,实现了财富的跨周期保值增值。

3、税务与传承优势

香港保险的投资收益免税,无需缴纳所得税或资本利得税,而且,目前港险的理赔款和分红收益不在征税范围内,这为投资人士提供了一个无负担的增长环境,使资产在稳健增长的同时,避免了额外的税务开支。
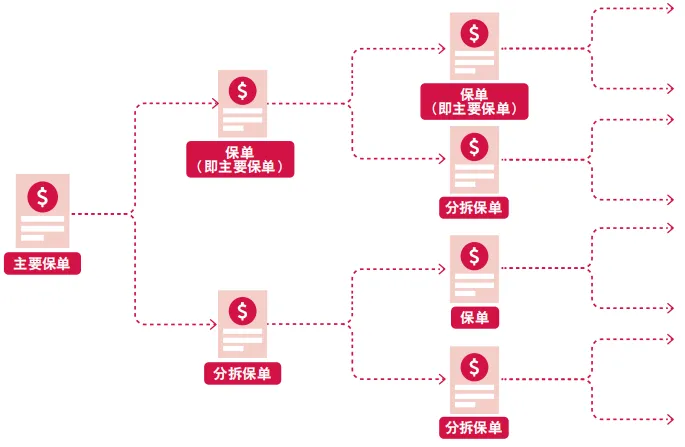
香港保险的保单功能很灵活,可指定受益人,能有效避免遗产纠纷,而且,大多香港储蓄分红险支持无限次更换被保人和分拆保单,能够实现财富的高效传承,让后代也能继续享受这份稳定的收益。

三套方案 | 满足不同城市置换需求

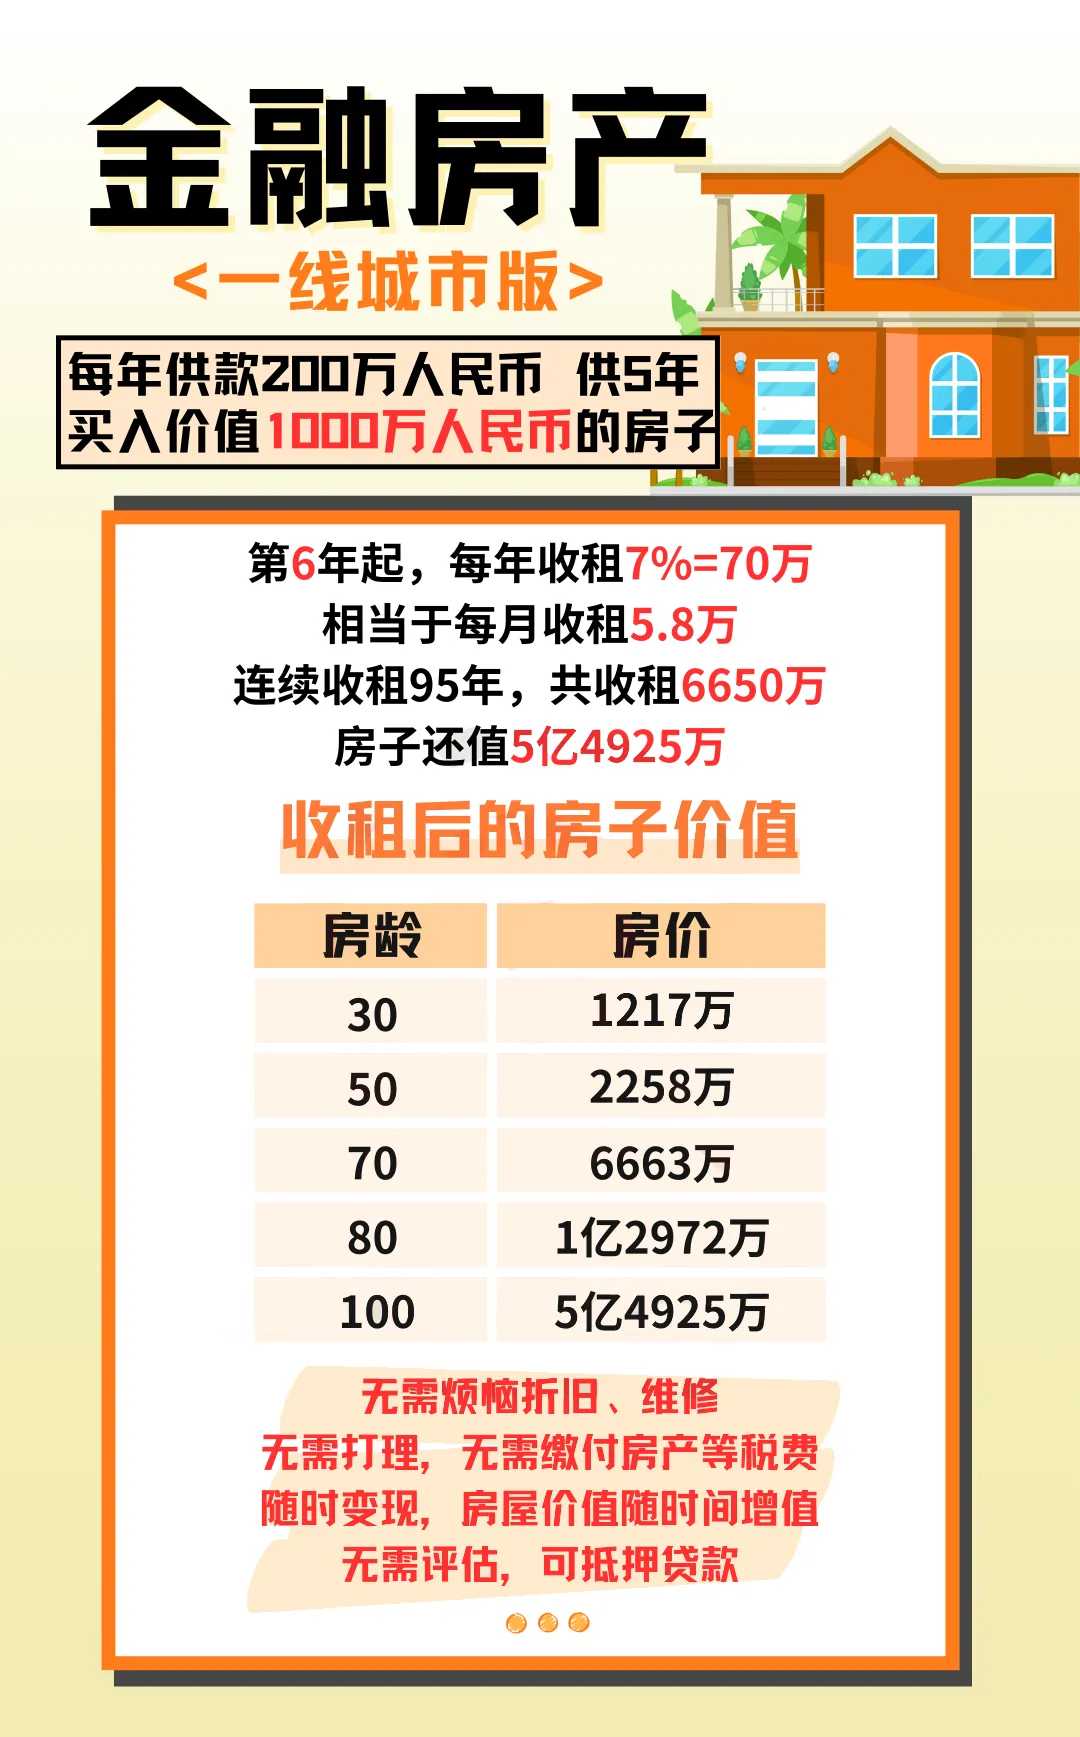
1、一线城市版:200万人民币X5年

将自己一线城市价值1000万人民币的房子,置换成一套同等价值的香港"金融房产",每年供款200万,供5年,共投资1000万。
从第6年起,每年收租70万,相当于每月约有5.8万的稳定“租金”收入,连续收租95年,共收租6650万。
此时房子还值5亿4925万,增值超54倍,远超传统房产投资的增值速度!

2、二线城市版 :60万人民币X5年

将自己二线城市价值300万人民币的房子,置换成一套同等价值的香港"金融房产",每年供款60万,供5年,共投资300万。
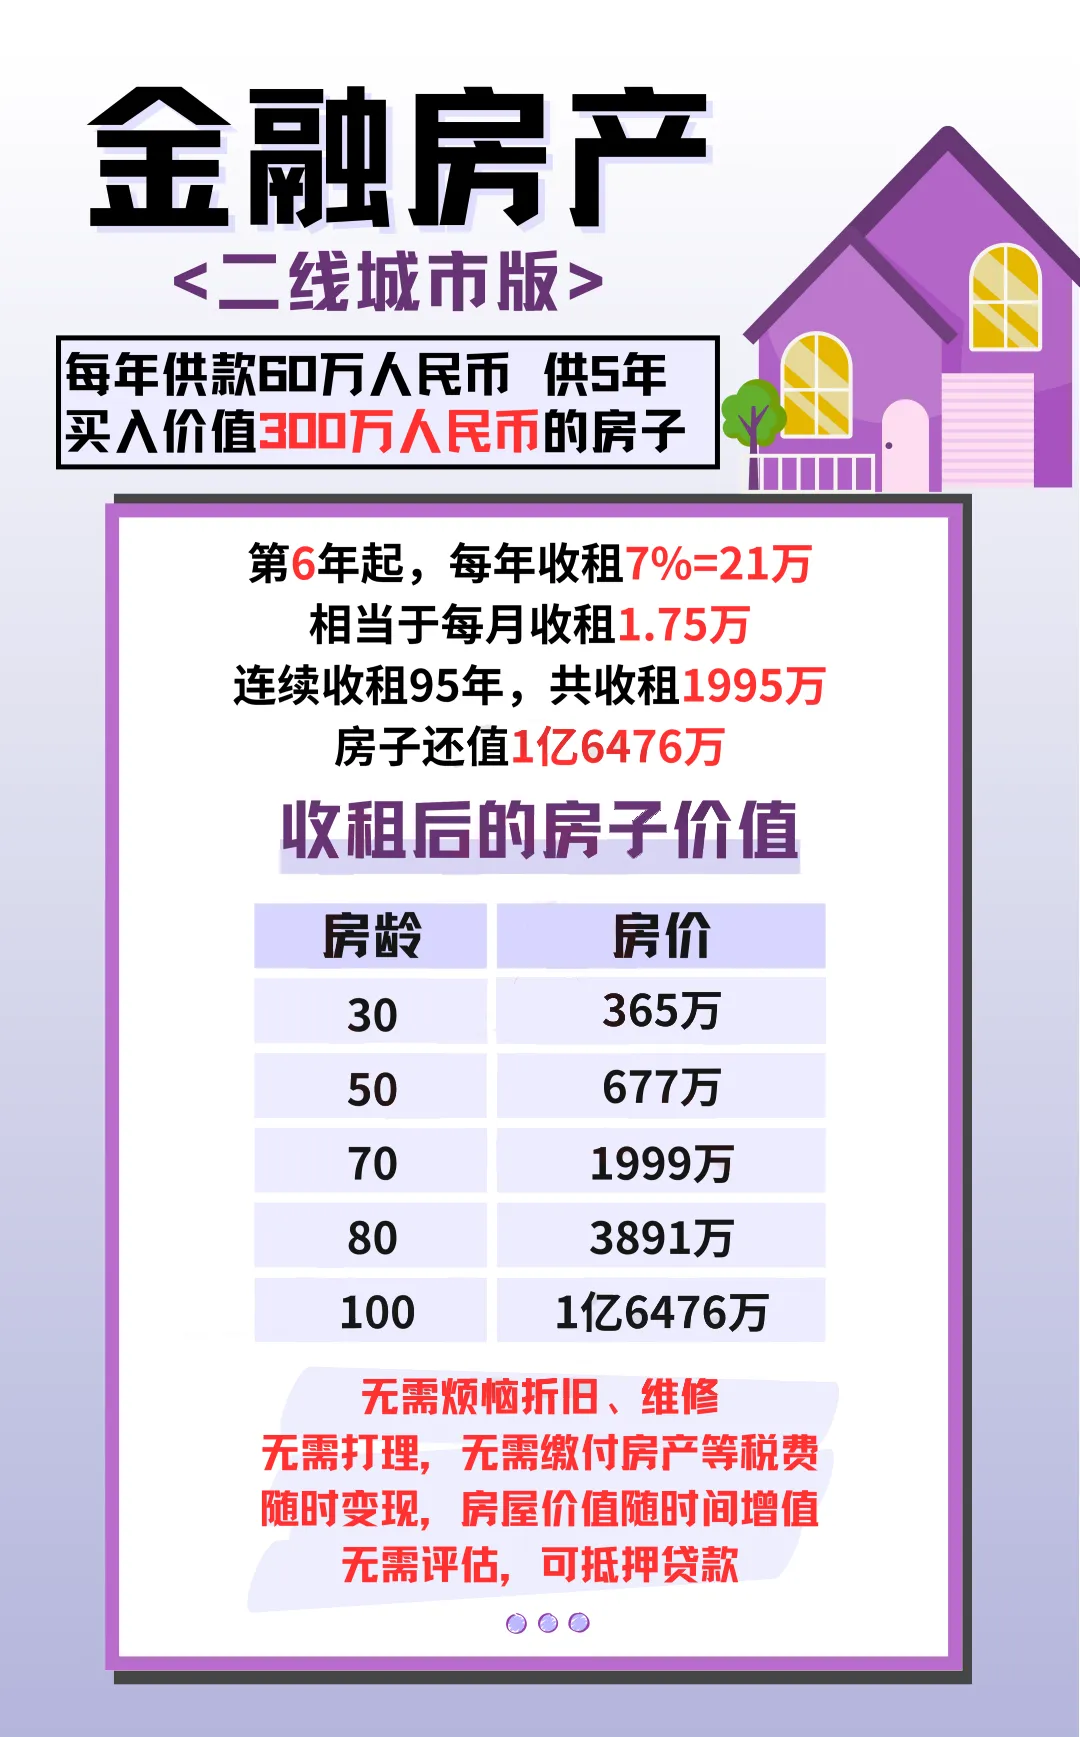
从第6年起,每年收租21万,相当于每月约有1.75万的稳定“租金”收入,连续收租95年,共收租1995万。
此时房子还值1亿6476万,增值超54倍,远超传统房产投资的增值速度!

3、三四线城市版 :20万人民币X5年

将自己三四线城市价值100万人民币的房子,置换成一套同等价值的香港"金融房产",每年供款20万,供5年,共投资100万。
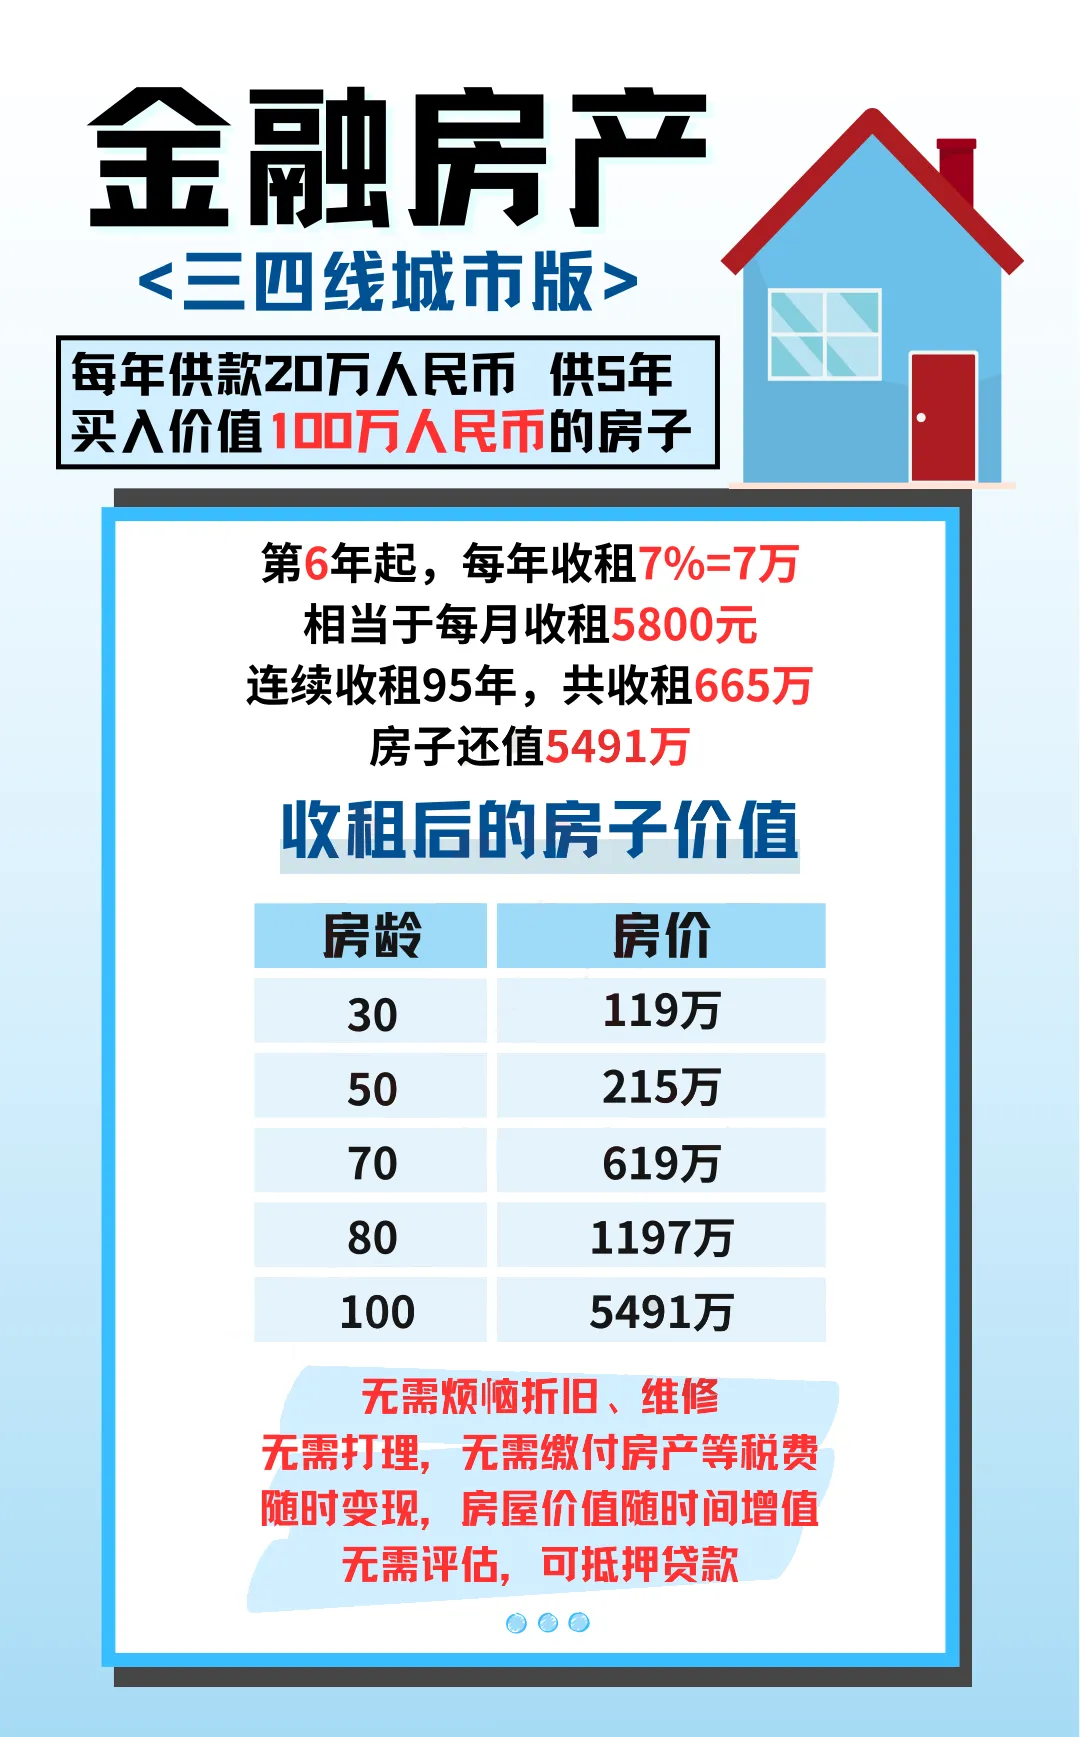
从第6年起,每年收租7万,相当于每月约有5800元的稳定“租金”收入,连续收租95年,共收租665万。
此时房子还值5491万,增值超54倍,远超传统房产投资的增值速度!
而且,这份收益是终身的,可以享受一辈子稳定的现金流,无需担心租金市场的波动。

香港保险的优势

面对内地保险利率持续下调的现状,在众多资产配置选择中,香港储蓄分红险凭借其独特的优势,逐渐成为了众多投资者的心头好。

香港作为国际金融中心,拥有成熟、开放且多元的金融市场,在此背景下,香港的保险产品展现出强大的竞争力。

香港保险产品能为投资者提供高达6.5%的长期预期分红,远超内地同类型产品。

不仅可以在保本的情况下,为他提供终身、稳健且持续的现金流,还可助力他实现财富世代传承。

我们来看看,同样存100万RMB,内地保险和香港保险的收益相差多少
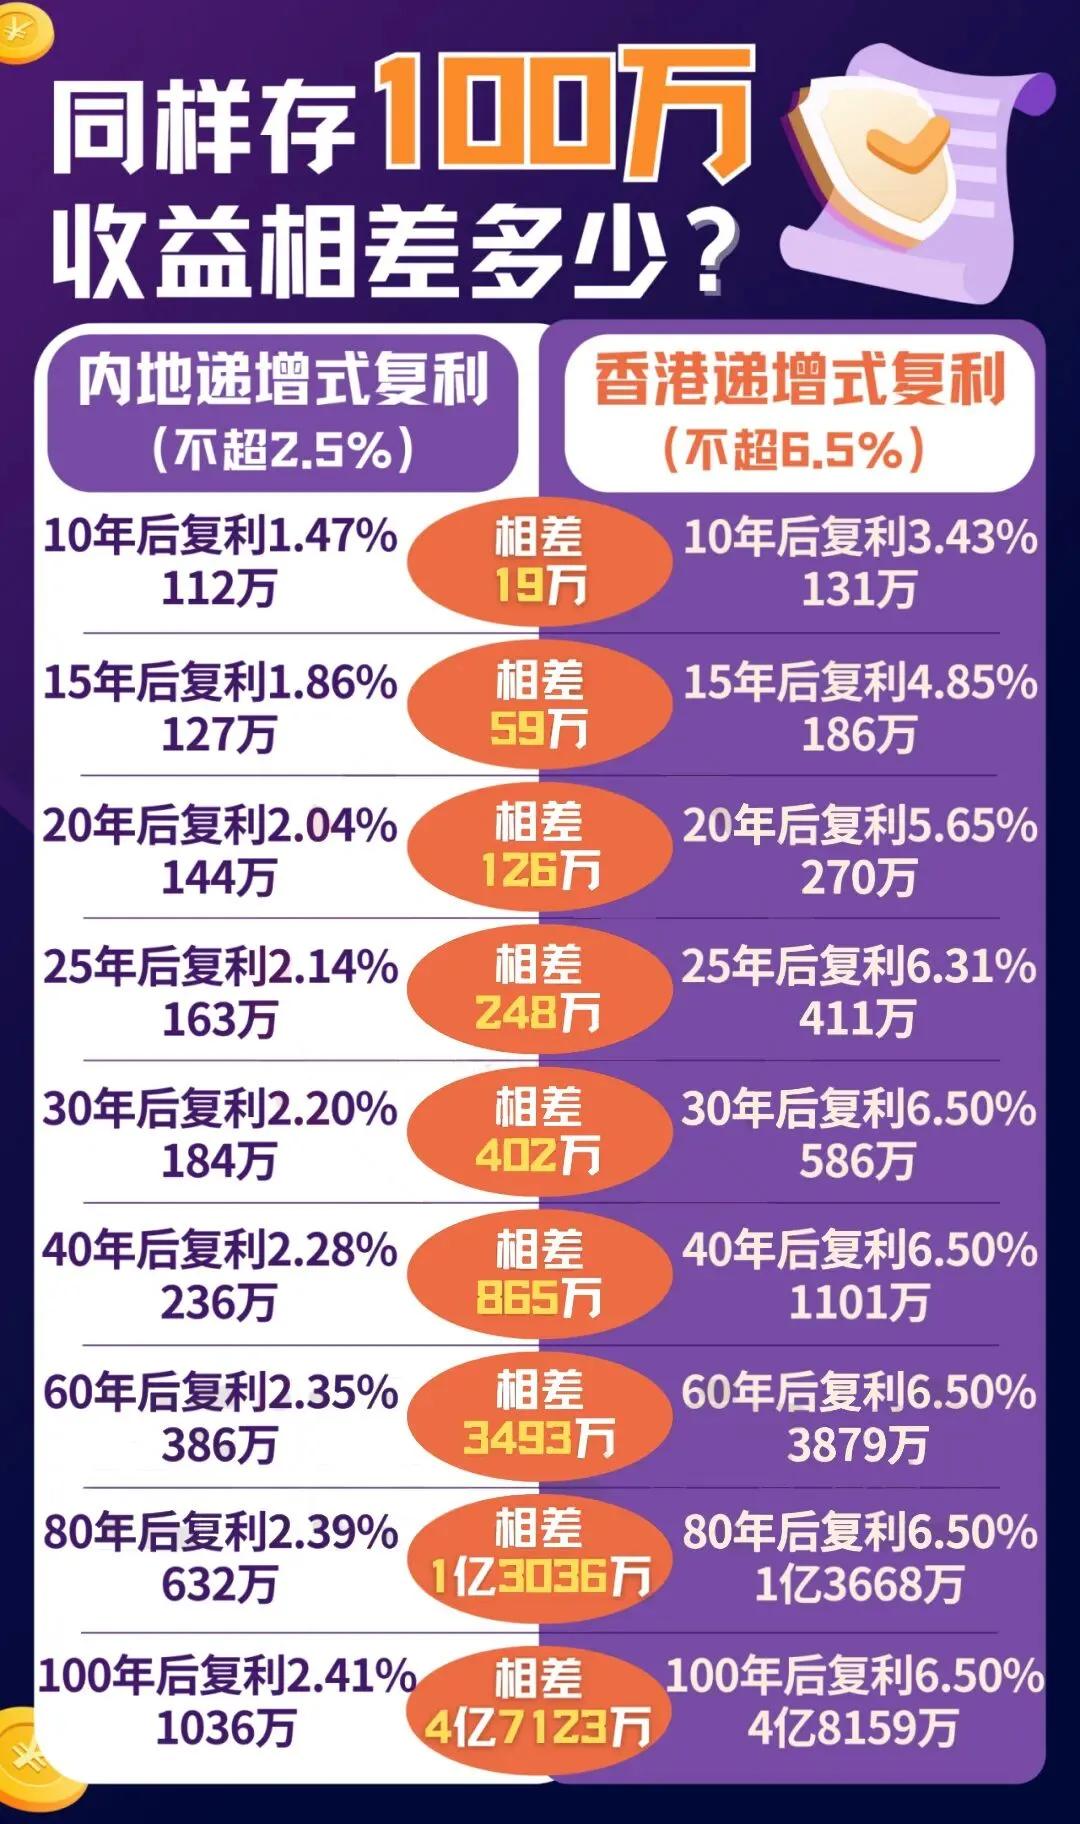
从上图可以看到,保单第20年,香港保单最终收益可能比内地保单多126万;保单第40年,香港保单最终收益可能比内地同类产品多865万;
保单第100年,香港保单最终收益可能比内地同类型产品高4个多亿!

香港储蓄分红险保障年限长,在缴费期结束后,提取灵活,可作为养老金规划,能够为我们提供终身的现金流;

除了香港储蓄险之外,我们找不到任何一种可以既能有高收益,又能提供终身收入现金流的工具。这是房产、银行存款、股票基金等任何投资方式都无法实现的功能。

总结

如果你手里有多套房产,建议减持一部分,优先处置房龄超15年、租金回报率低于2%的“负资产”;

保留一线城市核心地段房产(占总资产比例≤30%)。

换成能产生现金流的金融资产(如香港储蓄分红型、美元保单)。如果你还没买房,别急着“高位接盘”,先建立稳健的金融资产组合。
记住:利率下行时代,锁定长期收益才是王道!

现金流比房价涨跌更重要!

保险&养老金,才是普通人最稳的“终身收入”!

香港储蓄分红险的‌法律屏障、货币弹性、税务优化与长期复利‌,恰恰构成资产配置的“动态安全垫”。

与其焦虑波动,不如以港险为锚,构建攻守兼备的财富护城河。

当然,任何投资都有风险,在选择投保哪家保险公司产品时,应仔细了解保司的财务状况、投资策略以及产品的具体条款和费用结构。

同时,还需根据自己的风险承受能力和投资目标,合理配置资产,避免盲目跟风或过度投资。

但总的来说,香港储蓄分红险以稳定收益、长期保障、灵活变现和税收优势等多种特点,选择一套“金融房产”,或许能让你真正实现“躺平收租一辈子”!
【免责声明】本微信公众号所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不构成投资建议。就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。
暑假第一件事,到香港给孩子买这四种保险!

离岸信托新规落地,千亿富豪补税账单全曝光!最高补税30亿!

香港保险要交税吗?

重磅,离岸信托全面纳入中国个税征管!自带信托架构的香港保单,迎来新机遇!

公职家庭境外配置,合规才是底牌

1411亿港元!香港保险2026年首季保费数据公布!刷新历史记录!

最新文章

随机文章