地产模式理解:以万科某青岛项目为例
- 2026-08-26 20:44:12
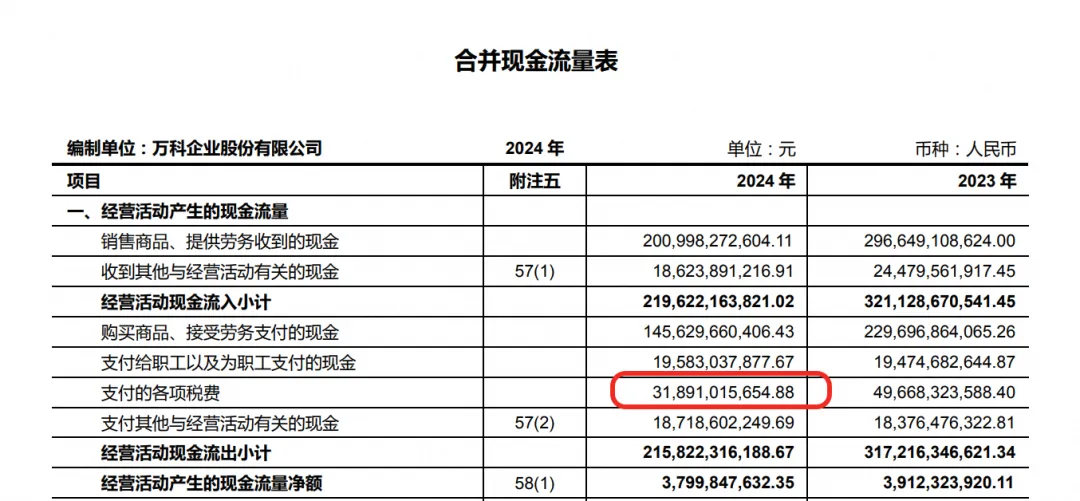
今天,我们就以一个模拟但高度真实的万科项目——“青岛未来城A地块”为例,完整还原它从拿地到交付清算的五年历程,并逐年度解析其对万科集团财报的真实影响。
一、项目设定:典型的高地价、高周转模式
我们构建的这个项目,完全贴合万科2021年前后的主流打法:
拿地时间:2021年Q2
拿地成本:8亿元(楼面价约12,000元/㎡)
总货值:20亿元(2022年开盘,均价25,000元/㎡)
建安+财务成本:7亿元
销售回款:2022年全部售罄,回款20亿元
交付时间:2024年Q4
最终土地增值税清算额:3.2亿元(因高售价触发超率累进税率)
▶ 2021年:只花钱,不赚钱
动作:支付8亿元土地款。
财报影响:
资产负债表:“存货”+8亿,“货币资金”-8亿 利润表:无任何收入或利润 现金流:投资活动流出8亿
▶ 2022年:卖了20亿,但不算收入
动作:项目开盘即售罄,20亿元房款进入政府监管账户;按政策预缴增值税0.6亿、土增税0.8亿。
财报影响:
资产负债表:“合同负债”+20亿(这是负债!因为房子还没交)
利润表:依然无营业收入
现金流:经营流入20亿(但受限,不能自由使用)
关键点:税务局已收走1.4亿,但利润表上一分未赚。这就是房地产“预售制”下的第一重错配。
▶ 2023年:默默盖楼,成本累积
动作:支付工程款、资本化利息。
财报影响:
“存货”增至15亿元(8亿地 + 7亿建安) 利润表仍无动静 现金流持续流出
▶ 2024年:交付清算年——交税高峰 + 亏损爆发(核心!)
这一年,所有矛盾集中爆发:
| 刚性税负 | |||
| 会计审慎 |
毛利:20 - 15 - 3.2 =1.8亿元;净利润(税前):1.8 - 1(减值)=0.8亿元
表面看微利,但现实更残酷:若分摊总部管理费、营销费、利息费用化,该项目实际可能亏损;更重要的是,2024年万科在全国范围内对数百个项目同步计提减值(如其他应收款坏账264亿),导致整体报表巨亏。
🔥 真相揭晓:交税,是因为2022年高价卖房 → 2024年清算产生3.2亿土增税(刚性、不可逆);亏损,是因为2024年市场崩盘 → 会计准则要求对资产“按市价重新估值”,计提大额减值。二者逻辑完全不同,却在同一张利润表上“撞车”。
▶ 2025–2026年:余波未平
尾盘折价出售,可能继续减值;
若为合作项目(如青岛部分项目涉及小股东纠纷),资金回收受阻,形成“其他应收款”; 若合作方起诉或无法分红,可能进一步计提坏账,拖累后续利润。
三、专业结论:行业商业模式机制
万科2024年的财务表现,揭示了房地产行业的三大结构性特征:
税务刚性前置土地增值税基于“增值额”征收,只要售价高于地价,哪怕最终整体亏损,也必须缴税。且清算集中在交付年,形成现金流黑洞。
收入确认严重滞后卖房≠赚钱。从签约到确认收入,通常滞后2–3年。导致销售高峰期的繁荣,要在寒冬期才体现在利润表上。
减值计提高度审慎会计准则要求“资产不得高估”。当市场下行,企业必须对存货、应收款等计提减值——这虽是非现金损失,却直接吞噬净利润。
四、关于税的理解
我同时也在思考,企业亏损这么多,不是常说可以进行抵扣么?
这是一个极具现实意义的问题。面对万科连续多年巨额亏损(2024年亏近500亿元,2025年预计再亏数百亿),市场自然会问:国家会不会给它减税?
4.1 税种结构决定:万科交的不是“可减免”的税
| 土地增值税(LVAT) | ||
| 增值税及附加 | ||
| 企业所得税 | ||
| 其他(契税、印花税等) |
🔑 核心结论:万科交的不是“利润税”,而是“交易税”和“增值税”。只要房子卖了、交了,税就必须交——无论公司是否亏损。
4.2 政策层面:房地产税负具有“逆周期刚性”
土地增值税:是地方政府重要财源(尤其在土地财政萎缩后),不可能因企业亏损而豁免。 增值税:属于中央与地方共享税,涉及财政体制,无特殊减免先例。
📌 现实案例佐证:恒大、融创、世茂等房企在债务违约、资不抵债状态下,依然被税务机关追缴土地增值税,甚至因欠税被列为“重大税收违法失信主体”。
“企业纳税年度发生的亏损,准予向以后年度结转,用以后年度的所得弥补,结转年限最长不得超过五年。”
那么对万科的意义:
必须在5年内盈利:若2029年前仍未盈利,亏损额度作废; 仅适用于企业所得税:对占大头的土增税、增值税完全无效。
当然极端情景:破产清算时能否退税?即使走到最坏情况——万科破产清算,已缴纳的税款也几乎不可能退回。
土地增值税、增值税:属于行为税,一旦交易完成、税款入库,即为国家财政收入,不因后续经营失败而返还。 唯一例外:如果项目未完成交付即烂尾退款,理论上可申请退税,但这与万科“保交楼”政治任务完全相悖——交房是底线,不能退。
最终判断:万科的出路不在“减税”,而在止血(停止减值)、造血(低成本拿地)、输血(国资支持)。税收是刚性成本,无法谈判;唯有活到盈利那天,才能用今天的亏损,少交明天的税。
以上内容主要是通过千问学习整理,如有问题,亦请指出。
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 2026年1月6日佛山房产交易情况(含顺德)
- 0107遂昌:遂昌房产公寓租售,招聘……
- 王石:继续奏乐,继续舞!藏着地产大佬的保命密码
- 成都1月7日新房及二手房成交数据!新房260套、二手房750套
- 地产与工程应收账款质押融资
- 妻子私奔裸婚、抵押房产支持创业,他却孕期提离婚:这场自私的算计,寒透了真心
- 歐塞集团丨塞浦路斯房产销量创2007年来峰值!利马索尔领跑投资市场
- 地产物业管理总公司签责任书明责任 开专题会筑安全防线
- “首套常规二手房成交”捡漏抄底房价将暴涨信号?成都保利锦城和颂一套3栋低楼层建面约143㎡套四住宅约418万成交单价约¥2.93万/㎡
- 地产户型海报