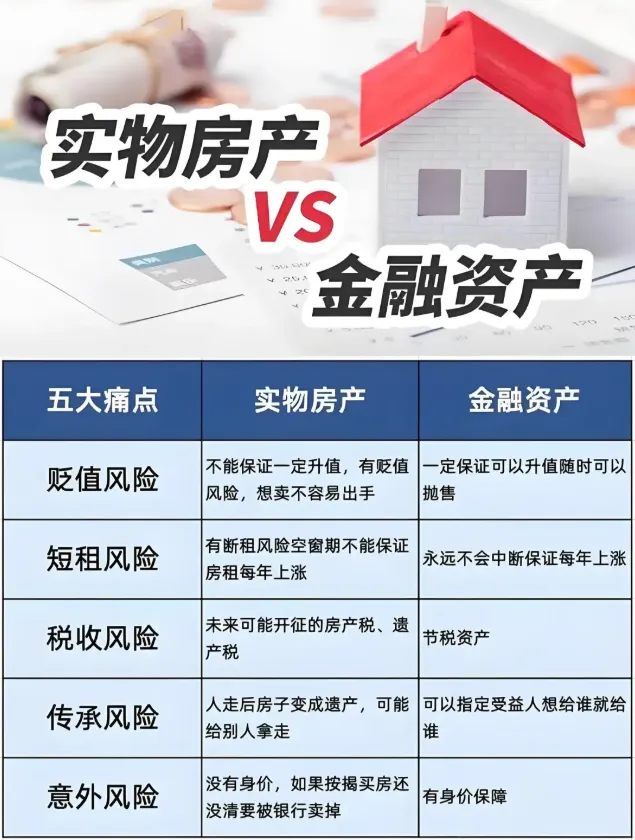
近期,深圳客户张先生的经历引发深思:他挂牌3年的豪宅降价600万才成交,而早年配置的香港储蓄险保单复利已超6.5%。他感慨若早将第二套房换成“金融房产”,或可多赚300万。这背后反映出投资逻辑的根本转变:从实体房产转向金融资产。
那么什么是实体房产,什么是金融房产呢?
实体房产是看得见、摸得着的实物资产(住宅、商铺等),其价值受地段、市场供需等影响。
金融房产是一个比喻性概念,主要指通过金融合约(如香港储蓄分红险、增额终身寿险)来模拟房产的“收租”功能,本质是金融资产。
实体房产落幕
房产投资困境:
1.价格波动不断下跌,租金回报率跌破1.5%。
2.成本攀升:房地产税试点、遗产税风声、跨境资金监管收紧,持有实体房产隐性成本飙升。
3.流动性差:二手房平均成交周期拉长至9个月,急用钱时可能被迫“割肉”抛售。
4.属性脱节:实体房产“重资产、低流动、高税负”的属性,与当代财富管理追求的“灵活性、安全性、传承性”严重脱节。
时代变迁原因
1.人口结构变化:少子化、老龄化导致空间需求减少,空间资产价格下跌。
2.时间价值凸显:人少时时间稀缺,时间资产(金融资产)成为昂贵且具流动性的选择。
金融房产开启
日本经验借鉴
1.经济泡沫冲击:日本1994 - 2021年资产配置变化显示,空间资产下降,存款占比上升,保险和养老金占比提升。
2.经济衰退影响:30年经济衰退致日本金融资产收益率近0,银行存款利息近0%,钱存银行即贬值。
3.通缩应对:日本长期低通胀、通缩,民众将钱换成黄金等硬通货,抛售房产等资产,而保险和养老金成为社会基本盘。
美日欧配置共性
1.保险和养老金配置比例:美国、日本、欧洲家庭资产配置中,保险和养老金比例高度一致,达26% - 30%,反映国家发展成熟与认知提升。
金融房产优势凸显
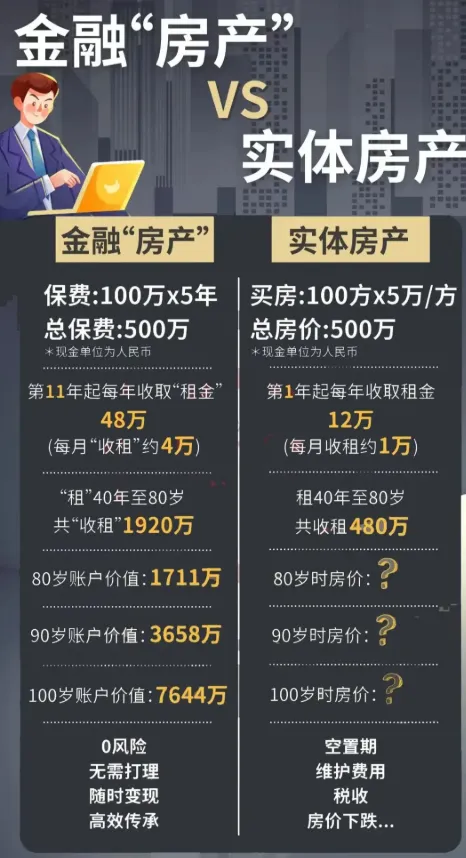
1.收益高,现金流充足:香港保险储蓄分红险 + 家族信托架构,通过美元保单构建“现金流永动机”。
2.收租逻辑:保单每年派发复利6% - 7%的“租金”(分红),终身保证领取。
3.传世产权:可指定受益人无缝继承,0遗产税、0遗嘱认证费。
4.对冲风险:美元资产配置 + 多元货币转换,抵御单一市场波动。
实例展示
1.投资案例:30岁的人买香港“金融房产”,每年供款100万,供5年,共投资500万。从第6年起,每年可领35万,相当于每月约3万稳定“租金”收入,足够支付日常生活开销,成为“提钱退休”的底气,且收益终身,无需担心租金市场波动。
2.灵活性与增值:投保人可随时退保,增强灵活性;到90岁时,已累计提取1925万,保单剩余价值1512万,增值近7倍,远超传统房产投资。
香港“金融房产”优势
收割全球红利:香港储蓄险以美元计价,挂钩美联储加息周期,抵御人民币贬值风险;支持保单中途切换9种货币,对冲单一货币波动。
动态锁定最高收益:自由调整资金分配至顶级保险公司投资组合,每年根据市场趋势自动优化“租客”,无需人工操作。
区块链保单 + 家族信托:香港保监局强制要求电子保单上链,防篡改、可追溯;结合离岸家族信托,实现资产隔离、债务规避与代际传承。
投资建议
房产处置策略
1.多套房产持有者:减持部分房产,优先处置房龄超15年、租金回报率低于2%的“负资产”;保留一线城市核心地段房产(占总资产比例≤30%)。
2.无房者:别急着“高位接盘”,先建立稳健金融资产组合。
投资理念
1.利率下行时代:锁定长期收益是关键。
2.现金流重要性:现金流比房价涨跌更重要,保险&养老金是普通人最稳的“终身收入”。
3.动荡周期应对:香港储蓄分红险的法律屏障、货币弹性、税务优化与长期复利,构成资产配置“动态安全垫”,以港险为锚,构建攻守兼备的财富护城河。