当前位置:首页>二手房>【周度专题】如何解读上海启动收购二手房?——2026W06房地产周报丨东北地产建筑刘清海团队

【周度专题】如何解读上海启动收购二手房?——2026W06房地产周报丨东北地产建筑刘清海团队

  • 2026-11-13 21:25:54
【周度专题】如何解读上海启动收购二手房?——2026W06房地产周报丨东北地产建筑刘清海团队

本文来自东北证券研究所于2026年2月9日发布的报告《如何解读上海启动收购二手房?——2026W06房地产周报》,欲了解具体内容,请阅读报告原文。

刘清海 S1220523090001

报告摘要
1,

本周观点:如何解读上海启动收购二手房?

综合看来,上海三区本次政府下场收购二手房屋核心要求如下:①2000年前老旧住宅;②70平以内;③总价400万以内;④限制区内购置新房(或均为房票形式);新政通过激活底层资产老公房,助力改善家庭“卖一买一”,从而盘活整个置换链条,且核心区老旧住宅租金收益率可达2.5%,商业模式上相较收储新房更为可行,地方收储动力更大

本周地产:A股与港股均跑赢大盘

本周A股房地产和港股地产建筑板块涨跌幅分别为0.01%和-0.14%,分别跑赢大盘1.34pct/跑赢大盘2.88pct。本周地产信用债发行142.05亿元,净融资额83.79亿元。截至2026年2月6日,地产信用债累计发行437.82亿元,净融资额-80.16亿元,去年同期为108.35亿元。

本周REITs指数涨跌幅为-0.81%

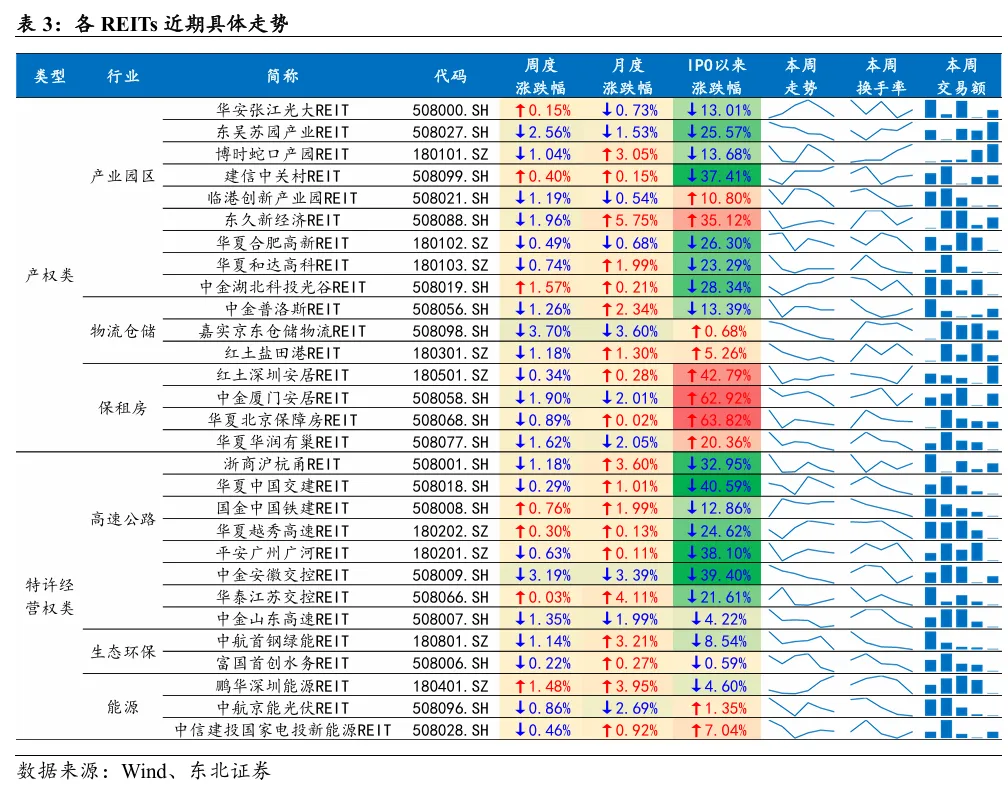
本周产权型REITs指数收于120.96点,涨跌幅为-1.05%;本周特许经营权型REITs指数收于115.89点,涨跌幅为-0.52%;近一个月,REITs指数跑赢沪深300指数3.56pcts,本周领涨或跌幅最小的公募REITs为中金湖北科投光谷REIT,涨跌幅为1.57%。本周REITs成交额为11.57亿元,环比-20.35%。本周REITs换手率为0.40%,环比-0.13pcts。

百城土地供应建面环比上升,成交建面环比下降,溢价率环比下降

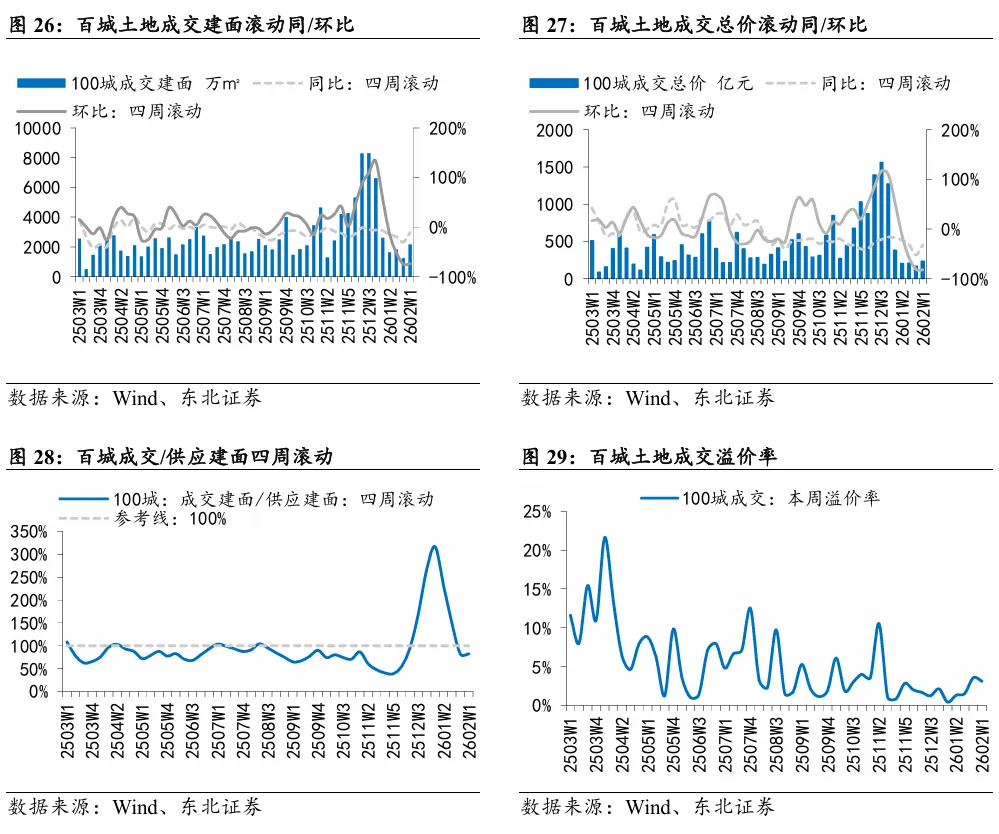
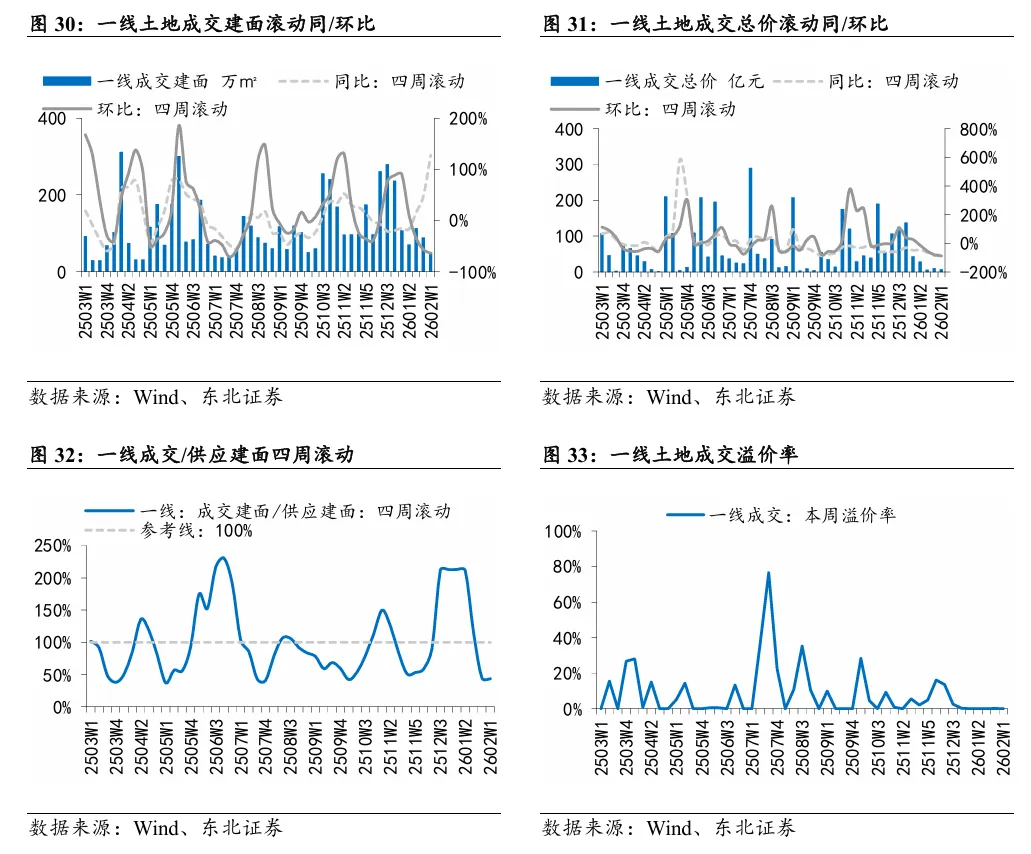
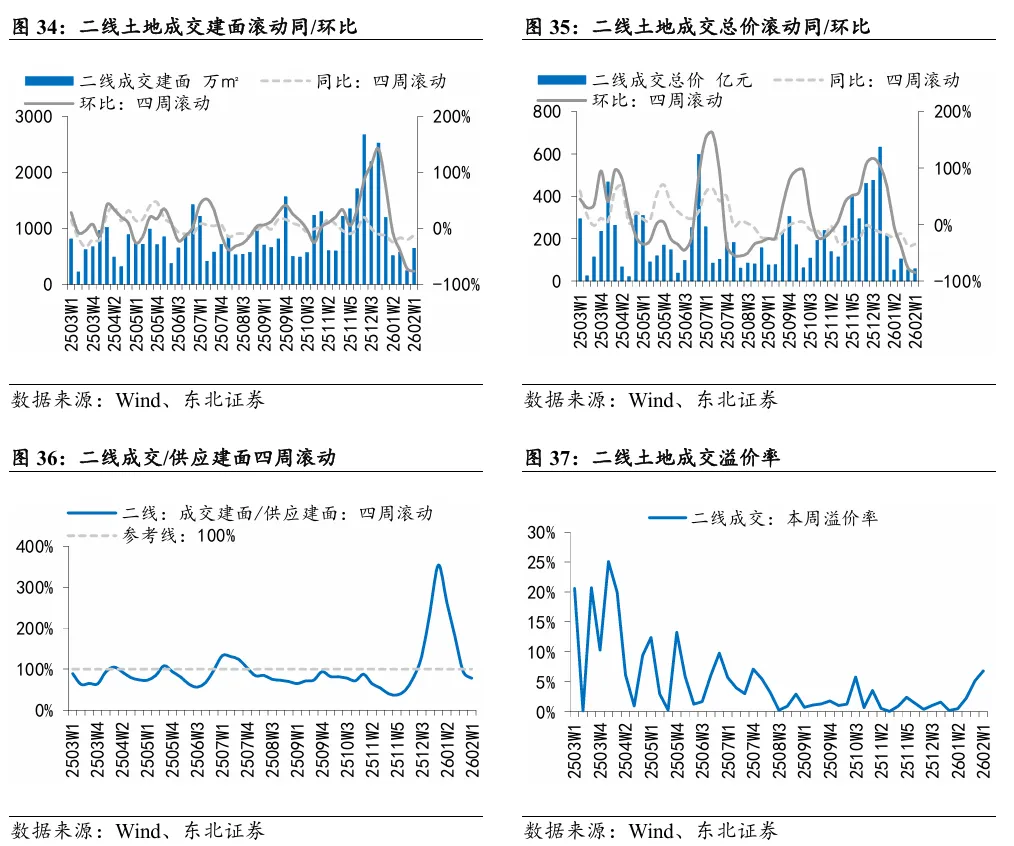
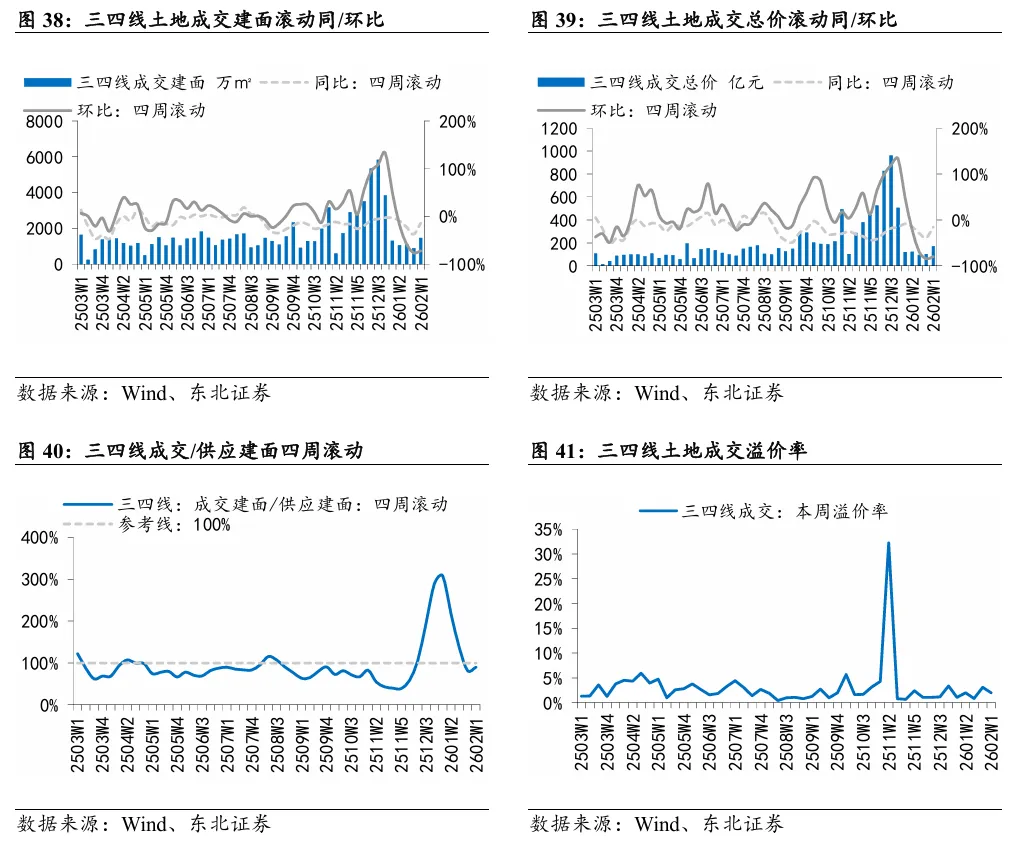
本周百城供应和成交建面环比+1.40%/-73.67%,溢价率+3.12%,一线供应和成交建面环比+75.52%/-63.92%,溢价率0.00%,二线供应和成交建面环比+4.03%/-77.08%,溢价率+6.77%,三四线供应和成交建面环比-5.62%/-72.40%,溢价率+2.04%。

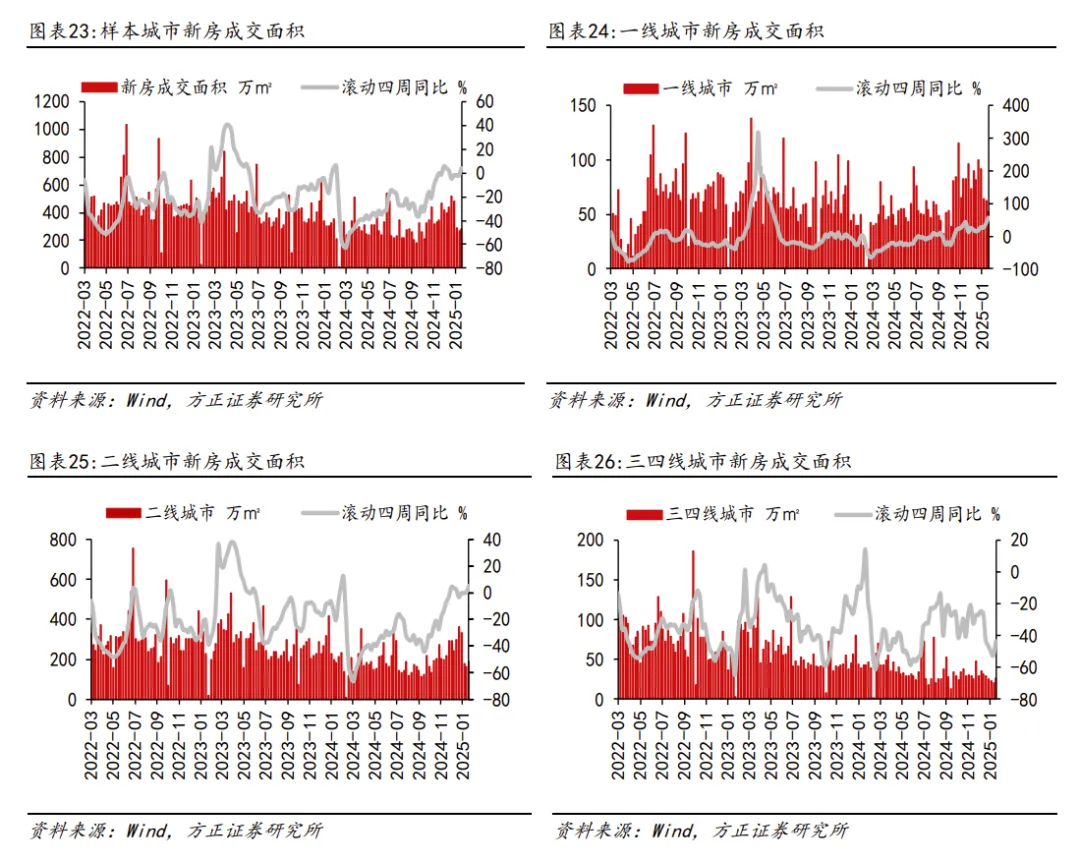
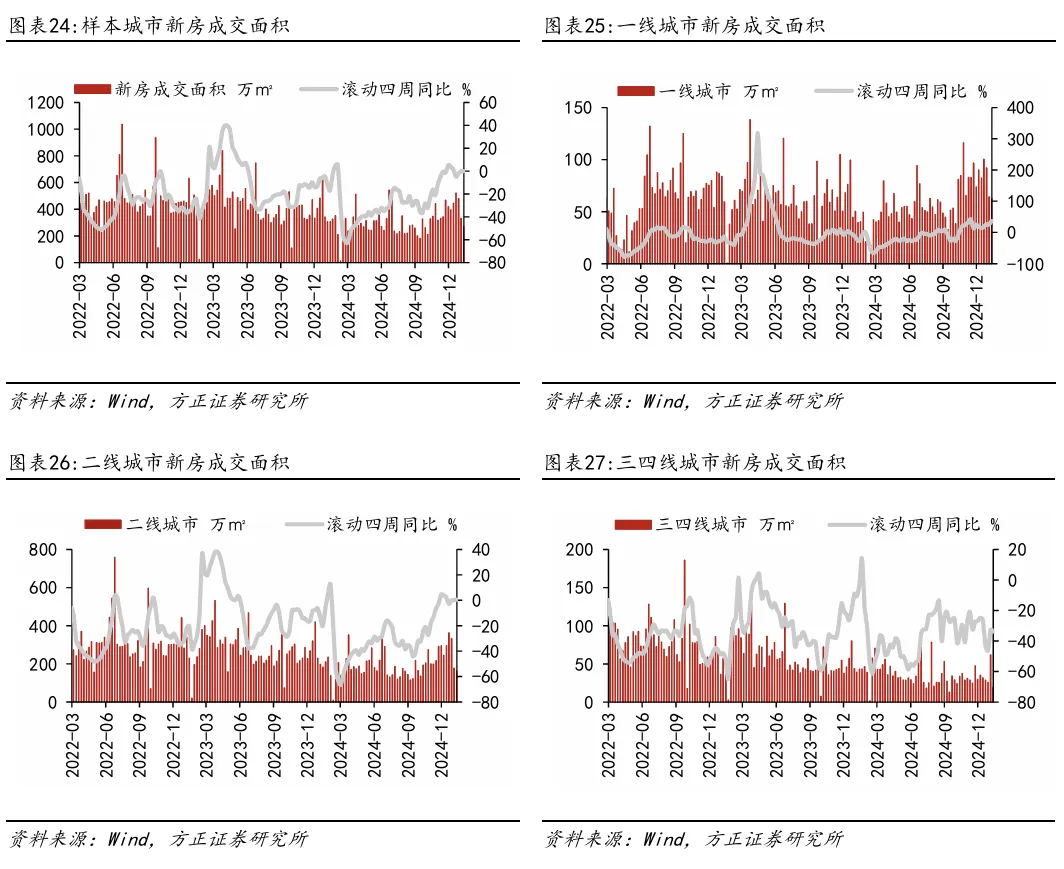
本周新房和二手房成交面积滚动四周同比分别+22.43%/+65.54%

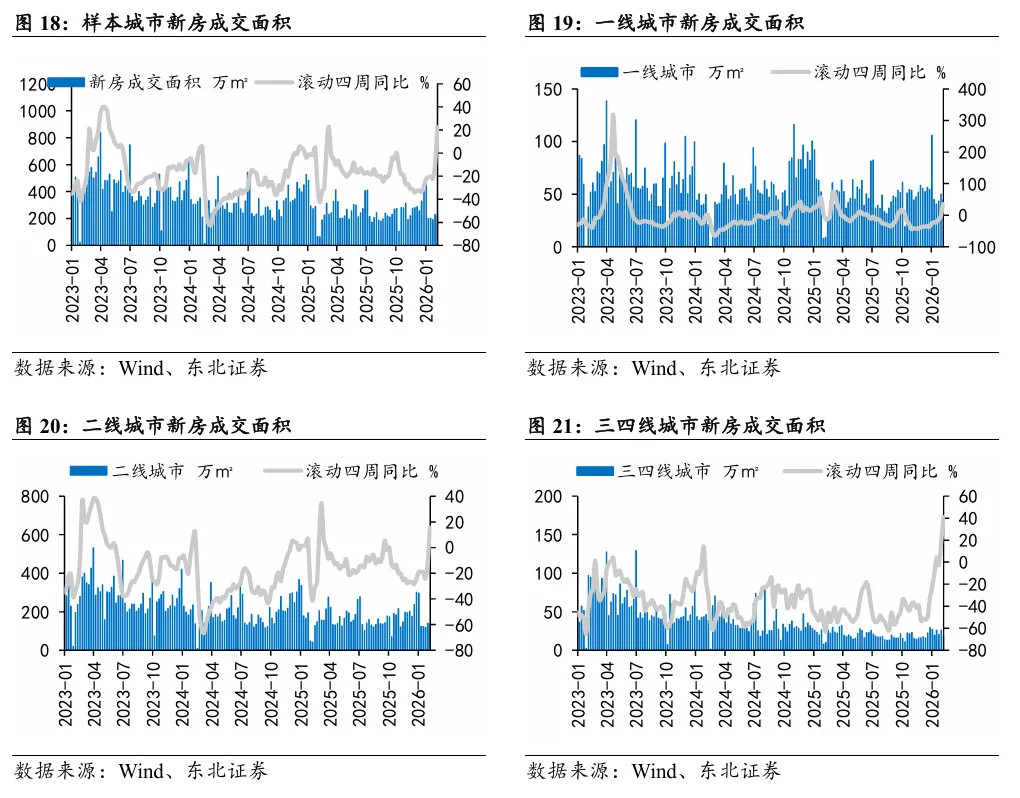
本周新房和二手房成交面积滚动四周同比分别+22.43%/+65.54%,累计同比分别-28.88%/+11.01%。新房端,45城商品房共计成交218万㎡,一/二/三四线城市滚动四周同比分别+35.11%、+15.44%、+40.93%。二手房端,14城二手商品房共计成交170万㎡,一/二/三四线城市滚动四周同比分别+93.60%、+55.68%、+158.47%。

投资建议:静安、徐汇、浦东三区试点收储老旧住宅,有利于稳定市场预期,激活置换链条,且核心区老旧住宅租金收益率可达2.5%,商业模式上相较收储新房更为可行,地方收储平台动力更大。但具体效果仍需关注于收购价格是否足够市场化等方面。标的方面建议关注存量地产三方向:①商业地产(新城控股+华润万象生活);②二手经纪(我爱我家、贝壳);③物业服务(绿城服务);以及优质产品力开发商(中国金茂)。

风险提示:政策落地不及预期;信用风险持续蔓延;楼市回暖不及预期。
报告正文
1,

1

本周观点:如何解读上海启动收购二手房?

事件:中国建设银行支持上海市首批收购二手住房用于保障性租赁住房项目签约活动成功举行。静安区,徐汇和浦东作为首批试点区,收购房源基本集中在市区低总价的老公房。

收购方案:聚焦低总价老旧住宅,需定向购置区内新房。综合看来,上海三区本次政府下场收购二手房屋核心要求如下:①2000年前老旧住宅;②70平以内;③总价400万以内;④限制区内购置新房(或均为房票形式),具体来说:①静安方案:由区政府牵头组建专班,区属保障房公司为实施主体;房源聚焦重点人群置换意愿强的小户型(70㎡以内、总价约400万以内老公房,需购置静安区内新房);②浦东方案:在内环内2000年以前、单套面积70㎡以下、总价不高于400万元的产权清晰二手房中优先收购。收购后转化为保障性租赁住房,改造运营由区指定主体负责;产权人出售房屋获房票形式资金监管,须同步购买区内一手商品房;③徐汇方案:明细较不充分,试行阶段或与其他两区类似

其他城市经验:2023-2024多地开展住房以旧换新,流程与上海类似,但限制较小,效果明显:经梳理,2023-2024期间,济南、苏州、郑州等二线城市陆续开展了住房以旧换新,其中国企收购模式的以旧换新与上海本次流程类似,但以郑州为例,在收购限制与购房限制上相较上海更为宽松(郑州收购二手房要求:①房屋性质:必须为普通商品住房,已取得房产证或不动产权证;②房龄限制:自房屋竣工备案之日起不超过20年(以2004年7月1日为节点);③区域范围:市内八区;④面积限制:房屋建筑面积不超过120㎡(含);⑤购房限制:须位于郑州市主城区范围内。

综合来看,二线城市此前收购的房屋限制更为宽松(郑州案例:20年内+市内八区+无价格限制),购房限制也可在主城选择,宽松限制下以旧换新效果较好:24年截至6月30日(2个月时间),作为收购主体的城发集团目前已征集二手房源报名登记近1万套,经筛选符合条件的房源7425套,其中2999套已完成现场勘验及价格评估,换房群众已累计完成商品住房认购及网签733套。

新政有利于稳定市场预期,激活置换链条,进一步恢复市场流动性。上海新政针对市区老公房竞争激烈(截至2026年月底外环内400万内挂牌房源高达1.9万套)、浦东、静安、徐汇等区明确优先收购市中心总价较低、产权清晰的小户型二手房,国企以市场化方式入场,相当于为市场注入托底价格的强心针;此外,从市场结构看,上海25年二手房年成交超22万套,一手房不足5万套,呈现显著的一二手分化。新政通过激活底层资产老公房,助力改善家庭“卖一买一”,从而盘活整个置换链条,且核心区老旧住宅租金收益率可达2.5%,商业模式上相较收储新房更为可行,地方收储平台动力更大。然而,此次上海收购因相较郑州等二线城市限制较大,且三区内新房价格较高,具体落地效果仍需关注于收购价格是否足够市场化等方面。

投资建议:静安、徐汇、浦东三区试点收储老旧住宅,有利于稳定市场预期,激活置换链条,且核心区老旧住宅租金收益率可达2.5%,商业模式上相较收储新房更为可行,地方收储平台动力更大。但具体效果仍需关注于收购价格是否足够市场化等方面。标的方面建议关注存量地产三方向:①商业地产(新城控股+华润万象生活);②二手经纪(我爱我家、贝壳);③物业服务(绿城服务);以及优质产品力开发商(中国金茂)。

风险提示:政策落地不及预期;信用风险持续蔓延;楼市回暖不及预期。
2

股票市场与信用债

本周A股房地产和港股地产建筑板块涨跌幅分别为0.01%和-0.14%,分别跑赢大盘1.34pct/跑赢大盘2.88pct。本周地产信用债发行142.05亿元,净融资额83.79亿元。截至2026年2月6日,地产信用债累计发行437.82亿元,净融资额-80.16亿元,去年同期为108.35亿元。

2.1 地产A股

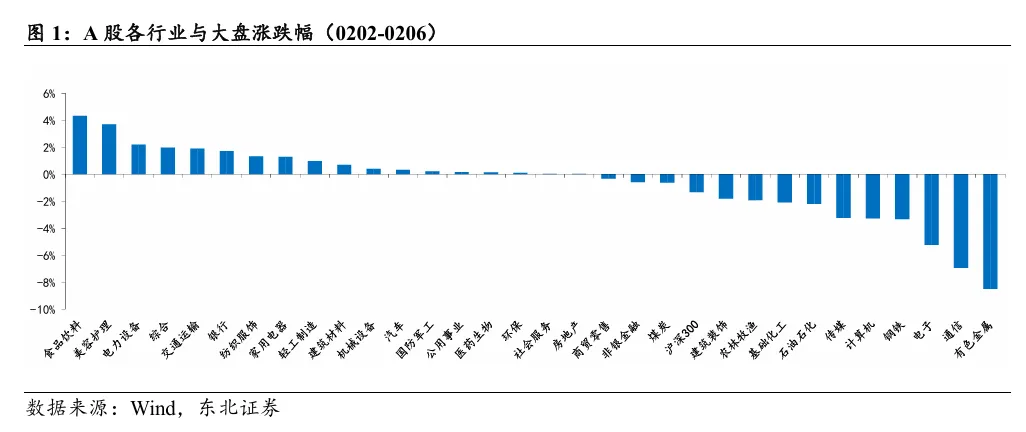
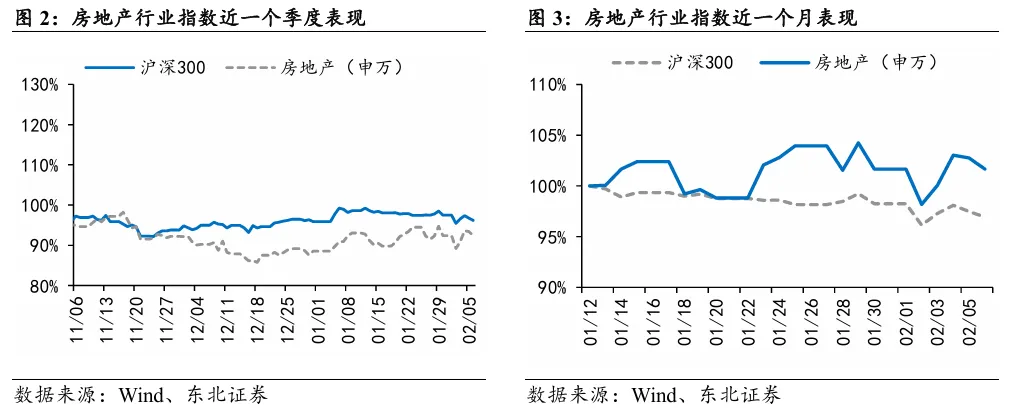
本周A股房地产板块跑赢大盘(沪深300)。本周A股房地产板块涨跌幅为0.01%,跑赢大盘1.34个百分点,涨跌幅在31个行业板块中由高到低排名为第18名。

近一个季度及近一个月,房地产板块分别跑输、跑赢大盘。

近一个季度,A股房地产板块涨跌幅为0.16%,同期沪深300涨跌幅为1.96%,房地产板块跑输大盘(沪深300)。近一个月,A股房地产板块涨跌幅为0.00%,同期沪深300涨跌幅为-1.99%,房地产板块跑赢大盘(沪深300)。

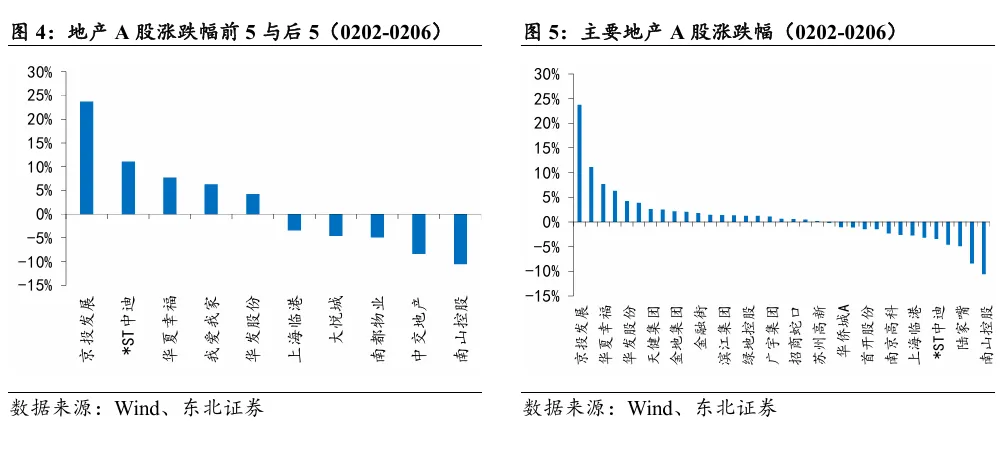
本周地产A股中:涨幅靠前的主要是京投发展(23.72%)、*ST中迪(11.07%)、华夏幸福(7.69%)、我爱我家(6.29%)、华发股份(4.23%),跌幅靠前的主要是南山控股(-10.56%)、中交地产(-8.42%)、南都物业(-4.90%)、大悦城(-4.60%)、上海临港(-3.41%)。
2.2 地产港股
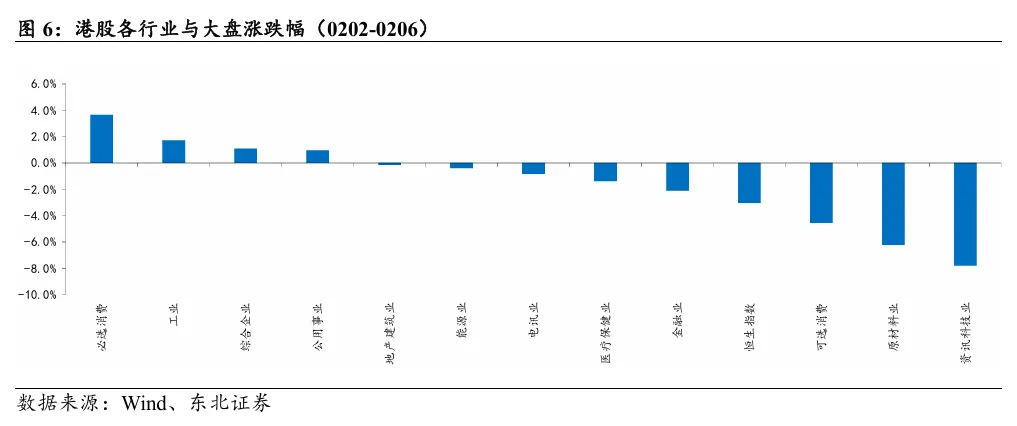
本周港股地产建筑板块跑赢大盘(恒生指数)。本周港股地产建筑板块涨跌幅为-0.14%,跑赢大盘2.88个百分点,涨跌幅在12个行业板块中由高到低排名为第5名。本周领涨板块主要包括必选消费、工业、综合企业,领跌板块主要包括资讯科技业、原材料业、可选消费。
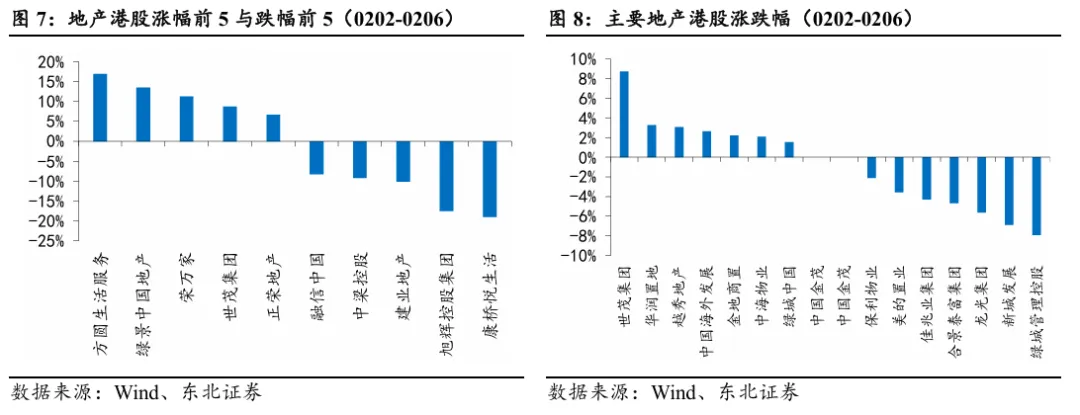
本周地产港股中:涨幅靠前的主要是方圆生活服务(16.88%)、绿景中国地产(13.46%)、荣万家(11.20%)、世茂集团(8.73%)正荣地产(6.67%),跌幅靠前的主要是康桥悦生活(-18.98%)、旭辉控股集团(-17.48%)、建业地产(-10.14%)、中梁控股(-9.23%)、融信中国(-8.28%)。
2.3 地产信用债
一级市场方面,本周地产信用债发行金额环比上升。

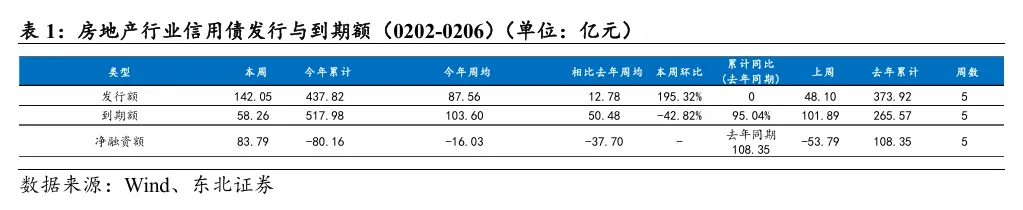
本周地产债信用债新发行金额合计142.05亿元,到期金额58.26亿元,净融资额83.79亿元。截至2026年2月6日,地产信用债累计总发行金额为437.82亿元,同比持平0.00%,到期金额517.98亿元,同比上升95.04%,净融资规模为-80.16亿元,去年同期为108.35亿元。

3

REITs市场
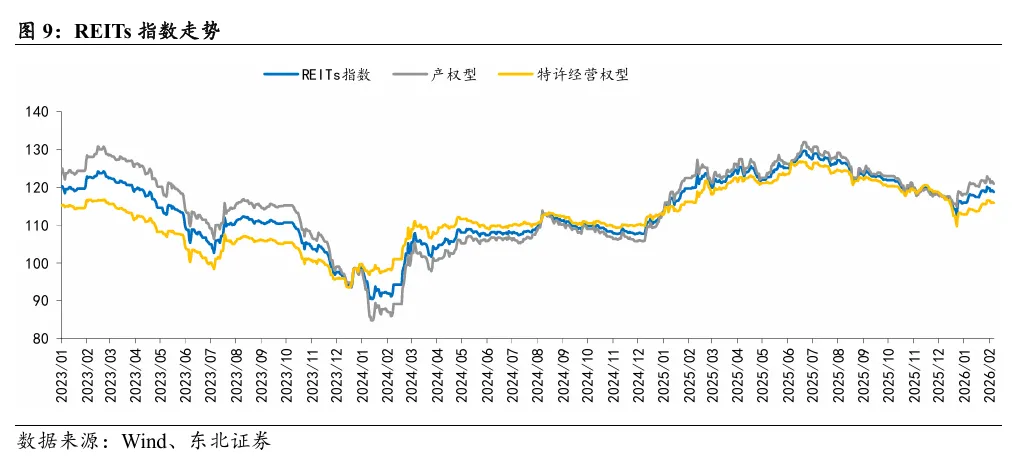
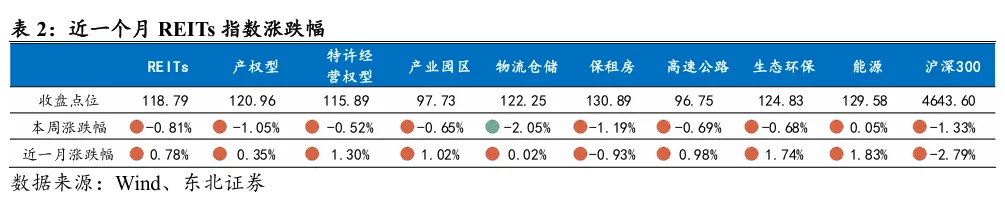
本周REITs指数涨跌幅为-0.81%。本周产权型REITs指数收于120.96点,涨跌幅为-1.05%;本周特许经营权型REITs指数收于115.89点,涨跌幅为-0.52%;近一个月,REITs指数跑赢沪深300指数3.56pcts,本周领涨或跌幅最小的公募REITs为中金湖北科投光谷REIT,涨跌幅为1.57%。本周REITs成交额为11.57亿元,环比-20.35%。本周REITs换手率为0.40%,环比-0.13pcts。
3.1 指数表现
本周(2026年2月2日-2026年2月6日,下同)REITs指数收于118.79点,涨跌幅为-0.81%。目前已上市公募REITs达到29只,我们以首批上市公募REITs第一个交易日为基准日,基准点位为100,构建了REITs指数、产权型REITs指数、特许经营权型REITs指数、产业园区型REITs指数、仓储物流型REITs指数、高速公路型REITs指数、生态环保型REITs指数、能源型REITs指数。截至到2026年2月6日,REITs指数收于118.79点,涨跌幅为-0.81%。
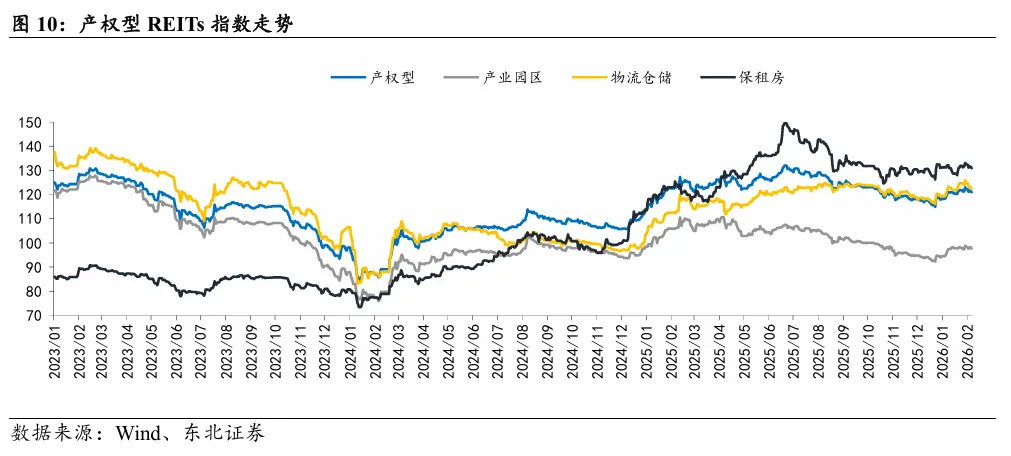
本周产权型REITs指数收于120.96点,涨跌幅为-1.05%。其中,产业园区型REITs指数收于97.73点,涨跌幅为-0.65%;物流仓储型REITs指数收于122.25点,涨跌幅为-2.05%;保租房型REITs指数收于130.89点,涨跌幅为-1.19%。
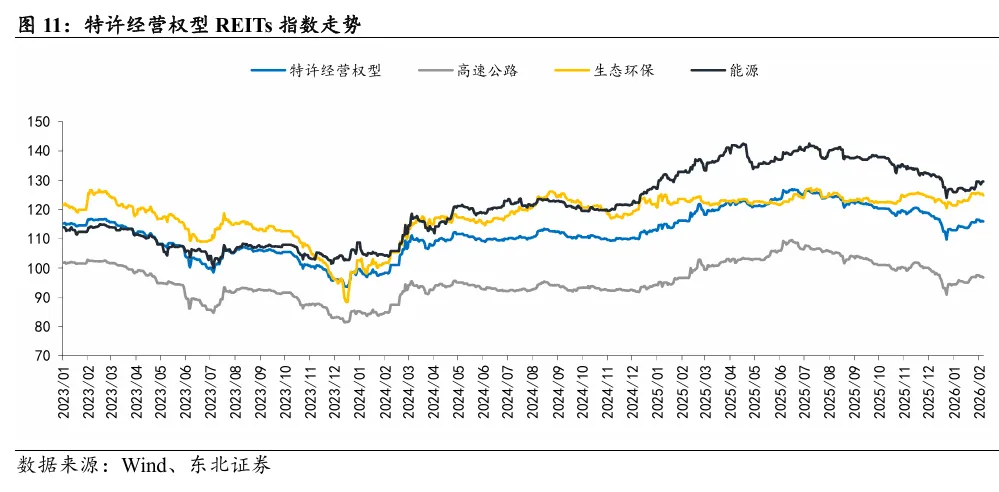
本周特许经营权型REITs指数收于115.89点,涨跌幅为-0.52%。其中,高速公路型REITs指数收于96.75点,涨跌幅为-0.69%;生态环保型REITs指数收于124.83点,涨跌幅为-0.68%;能源型REITs指数收于129.58点,涨跌幅为0.05%。
近一个月,REITs指数跑赢沪深300指数3.56pcts。其中,产权类REITs指数跑赢沪深300指数3.14pcts;特许经营类REITs指数跑赢沪深300指数4.08pcts。产权型REITs中,产业园区REITs指数跑赢沪深300指数3.81pcts,物流仓储型REITs指数跑赢沪深300指数2.80pcts,保租房型REITs指数跑赢沪深300指数1.86pcts。特许经营型REITs中,高速公路REITs指数跑赢沪深300指数3.77pcts,生态环保型REITs指数跑赢沪深300指数4.53pcts,能源型REITs指数跑赢沪深300指数4.62pcts。
本周领跌或涨幅最小的公募REITs为嘉实京东仓储物流REIT,涨跌幅为-3.70%。从月度涨跌幅来看,领涨或跌幅最小的公募REITs为东久新经济REIT,涨跌幅为5.75%,领跌或涨幅最小的公募REITs为嘉实京东仓储物流REIT,涨跌幅为-3.60%。IP0以来,领涨或跌幅最小的公募REITs为华夏北京保障房REIT,涨跌幅为63.82%,领跌或涨幅最小的公募REITs为华夏中国交建REIT,涨跌幅为-40.59%。
3.2 成交额
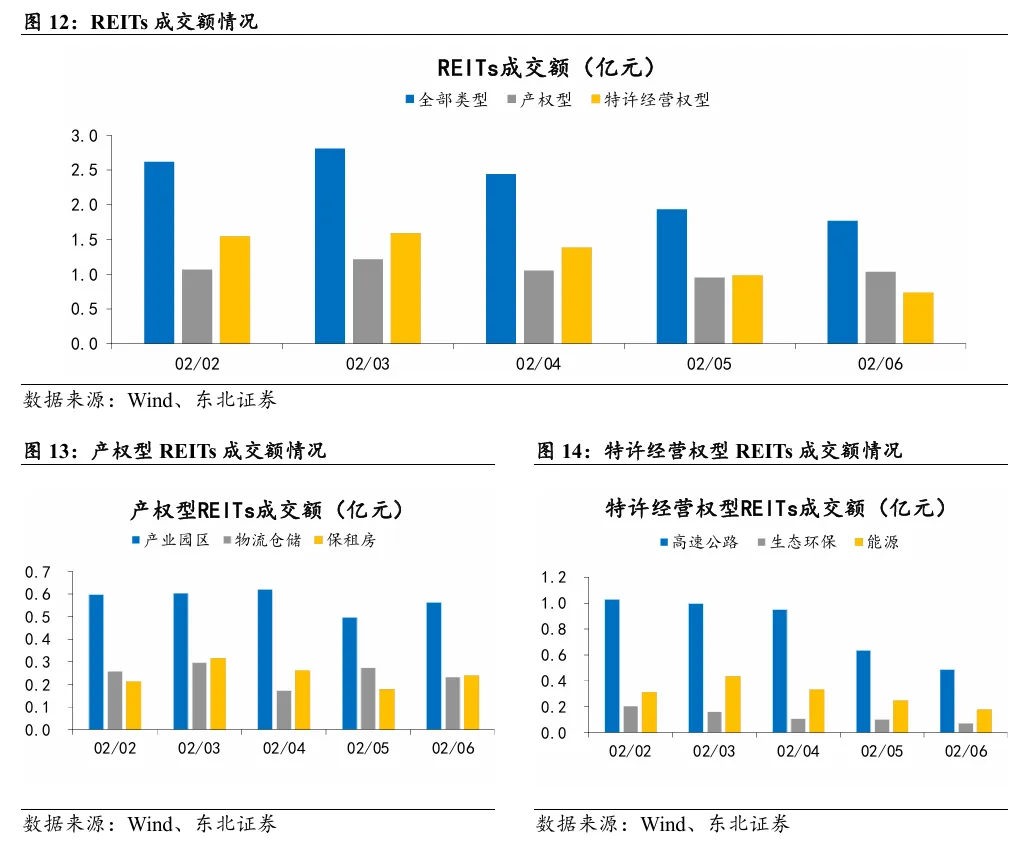
本周REITs成交额为11.57亿元,其中,产权型REITs成交额为5.33亿元,特许经营型REITs成交额为6.24亿元,产权型REITs中,产业园区型REITs成交额为2.88亿元,保租房型REITs成交额为1.21亿元,物流仓储型REITs成交额为1.24亿元,特许经营权型REITs中,高速公路型REITs成交额为4.09亿元,生态环保型REITs成交额为0.65亿元,能源型REITs成交额为1.50亿元。
3.3 换手率
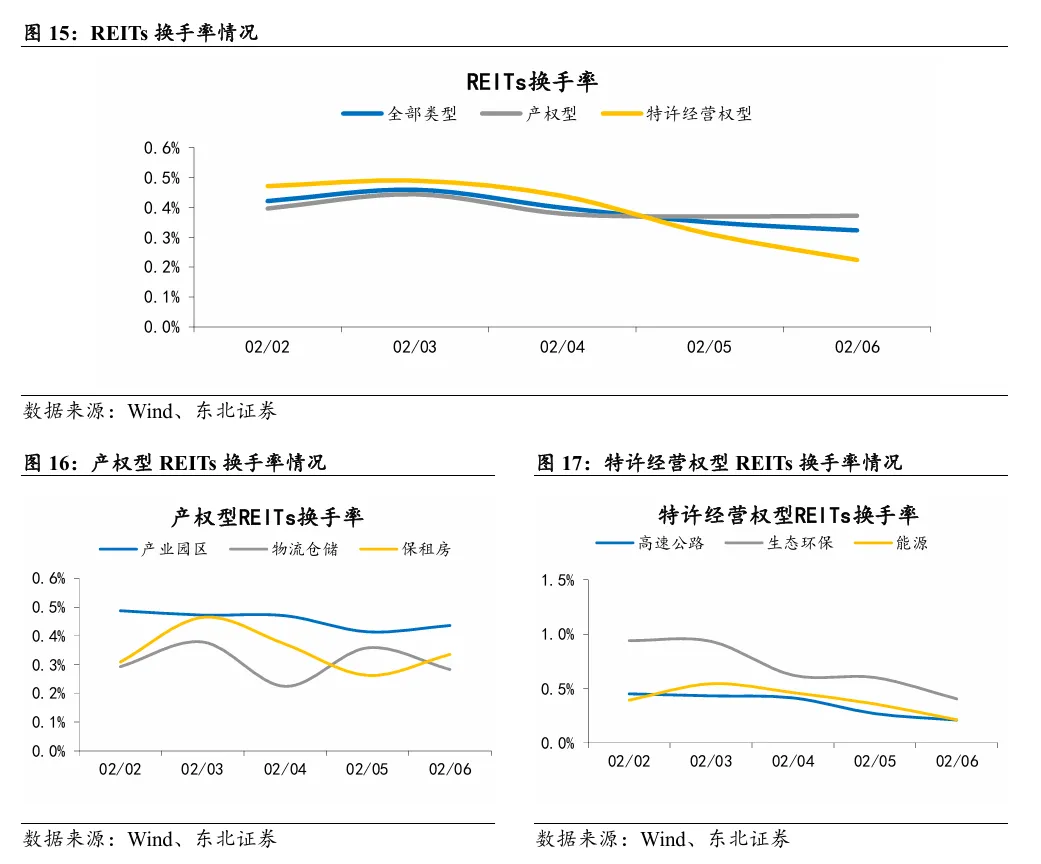
本周REITs换手率为0.40%,环比-0.13pcts。其中,产权型REITs换手率为0.40%,环比-0.18pcts;特许经营型REITs换手率为0.40%,环比-0.02pcts。产权型REITs中,产业园区型REITs换手率为0.41%,环比-0.09pcts;保租房型REITs换手率为0.40%,环比-0.01pcts;物流仓储型REITs换手率为0.31%,环比-0.21pcts。特许经营权型REITs中,高速公路型REITs换手率为0.31%,环比-0.04pcts;生态环保型REITs换手率为0.70%,环比-0.05pcts;能源型REITs换手率为0.56%,环比0.04pcts。

4

楼市成交
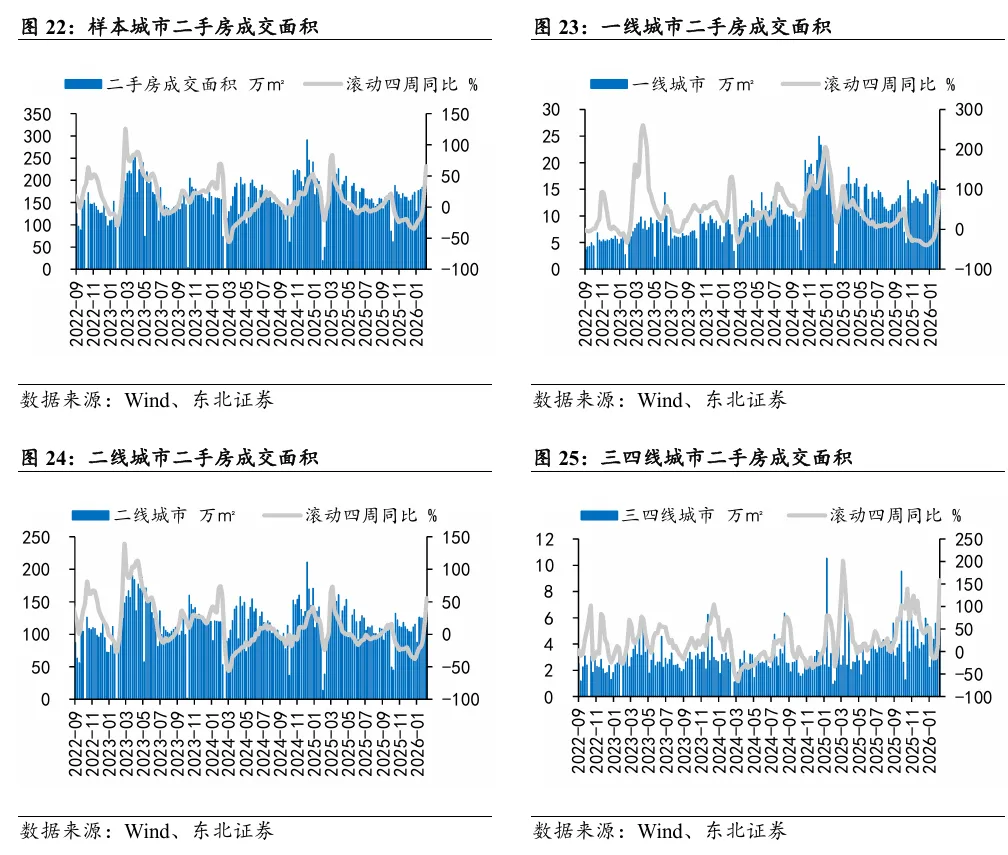
本周(2026年1月31日-2026年2月6日,本章“楼市成交”下同),新房和二手房成交面积滚动四周同比分别+22.43%/+65.54%,累计同比分别-28.88%/+11.01%。

4.1 新房

本周新房成交滚动四周同比上升、累计同比下降。本周我们覆盖的45城商品房成交218.35万㎡,滚动四周同比+22.43%。其中一、二、三四线城市滚动四周同比分别+35.11%、+15.44%、+40.93%。
4.2 二手房
本周二手房成交滚动四周同比上升、累计同比上升。本周我们覆盖的14城二手房成交169.86万㎡,滚动四周同比+65.54%。其中一、二、三四线城市滚动四周同比分别+93.60%、+55.68%、+158.47%。14城二手房年初至今累计成交面积同比+11.01%,其中一、二、三四线城市二手房年初至今累计成交量同比分别+20.62%、+9.87%、+14.02%。

5

土地市场

本周百城供应和成交建面环比+1.40%/-73.67%,溢价率3.12%,一线供应和成交建面环比+75.52%/-63.92%,溢价率0.00%,二线供应和成交建面环比+4.03%/-77.08%,溢价率6.77%,三四线供应和成交建面环比-5.62%/-72.40%,溢价率2.04%。

5.1 100大中城市

100大中城市供应建面环比上升,成交建面环比下降,溢价率环比下降。本周100大中城市供应建面1748万平方米、成交建面2151万平方米、成交总价234亿元,滚动四周环比分别+1.40%、-73.67%、-82.50%;成交面积与供应面积比例为+82.25%,环比0.40pct;溢价率为3.12%,环比-0.45pct。
 5.2 一线城市
一线城市供应建面环比上升,成交建面环比下降,溢价率环比下降。本周一线城市供应建面29万平方米、成交建面49万平方米、成交总价7亿元,滚动四周环比分别+75.52%、-63.92%、-87.95%;成交面积与供应面积比例为+43.75%,环比-1.24pct;溢价率为0.00%,环比-0.01pct。
5.3 二线城市
二线城市供应建面环比上升,成交建面环比下降,溢价率环比上升。本周二线城市供应建面527万平方米、成交建面642万平方米、成交总价58亿元,滚动四周环比分别+4.03%、-77.08%、-84.89%;成交面积与供应面积比例为+78.06%,环比-14.85pct;溢价率为6.77%,环比+1.66pct。
5.4 三四线城市
三四线城市供应建面环比下降,成交建面环比下降,溢价率环比下降。本周三四线城市供应建面1192万平方米、成交建面1460万平方米、成交总价169亿元,滚动四周环比分别-5.62%、-72.40%、-79.79%;成交面积与供应面积比例为+89.99%,环比7.97pct;溢价率为2.04%,环比-1.07pct。

6

政策梳理

7

风险提示
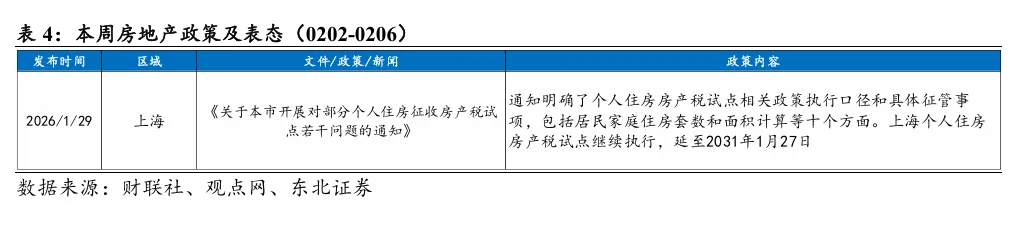
政策落地或不及预期;信用风险持续蔓延;楼市回暖不及预期。
最新文章

随机文章