但当潮水退去,才发现:能穿越周期的,从来不是看得见的钢筋水泥,而是看不见的结构安全。今天,一位地产圈的老大哥约我喝茶,他曾在某头部房企做项目总,过去十几年踩准了每一波涨幅。
疫情发生之前,他卖掉了上海的两套投资房和外地的三套投资房。
一部分钱进入股市,一部分钱在内地银行,一部分钱在当年买了港险。
现如今,股市因去年大盘红利,微赚。银行的理财,利息有点。而他当年买的港险,已经可以提取现金流,日常简单的生活花销基本靠这个现金流,就覆盖了,孩子也大学毕业了。
老大哥说,自己现在很佛系了,没事会经常去逛逛寺庙,约朋友喝喝茶,聊聊天,工作上也没什么太大的事,主要就是保交付和一堆审计,证明曾经那些犯过的错,想干就干,坐等N+1了。
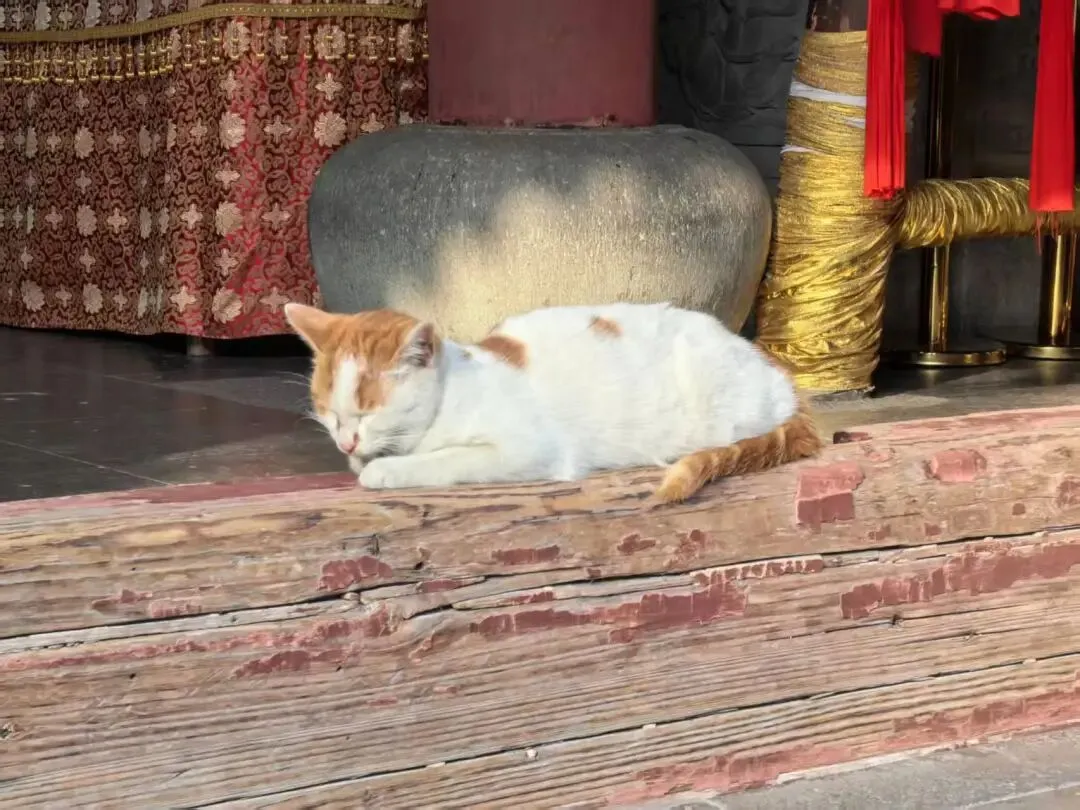
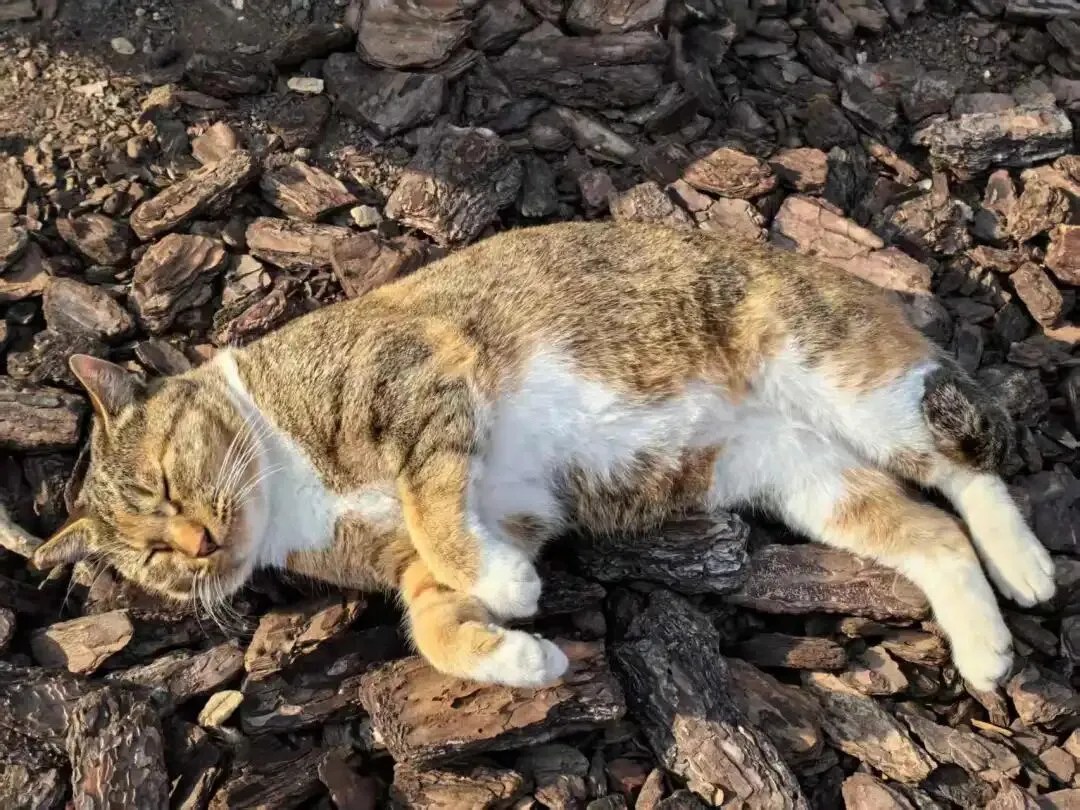
心平气和,和龙华寺的猫一个状态。
而最近半年,身边越来越多地产同行在问一个问题:“房子不涨,租金在降,过去十年靠‘砖头’积累的财富,接下来该放在哪?”
焦虑,我懂。
因为我曾亲自看着一张张蓝图变成高楼,也曾看着“买房致富”的神话从狂热到冷却。
直到我转型进入港险行业,用“项目全周期”的视角重新审视家庭资产,才突然看清了一件事:
我们过去把房子当“资产”,其实它更像一个“项目”——有开工,有交付,也有它的生命周期和隐藏风险。
01
地产项目,最怕开盘遇冷,更怕尾盘滞销。
房子盖好了,品质不差,但就是卖不动。
每天产生资金成本,却换不来现金流。最后算总账,利润全被时间吃掉了。
很多家庭手里的多套房产,正陷入同样的“尾盘困境”:
租不出去,核心区以外,空置期都拉的很长;租不上价,二手房太多了,租金回报率跌破1.5%,不及银行理财;价格蹭蹭往下掉,挂牌半年,看房者寥寥,降价又心有不甘。
更关键的是,这堆“砖头”占据了家庭资产的60%-80%,却没有产生匹配的现金流,大部分人还每月还着房贷。
地产公司的领导心里苦,但也是没有办法,只能“既要、又要、还要”。
现在回头看,我们自己对待手上的房产也是如此:
既要它保值增值,又要它随时可变现,还要它产生稳定租金。
这在任何一个项目的成本测算里,都是不可能三角。
02
从建筑结构到资产结构。
建筑结构,必须有承重墙和防火墙。
承重墙,保证主体安全;防火墙,防止风险蔓延。
过去十年,我们把房产当成了唯一的承重墙。但当行业周期转向,才发现:单一承重墙的结构,经不起任何一次地震。
转型做港险后,我开始用“项目思维”帮朋友做家庭资产体检。
我会问他们一个问题:
“如果明天你因为任何原因,一年没有收入,你手里的‘砖头’能帮你扛多久?”
绝大多数人的答案是:撑不过6个月。
因为房子不能当饭吃。租金断了,月供还在;行情不好,急售就要割肉。这不是资产,这是负债。
真正的资产结构,应该像一栋精心设计的建筑:
地基是安全稳健的现金类资产,能覆盖3-6个月刚性支出。
承重墙是核心增值资产,但占比不应超过50%。
防火墙是跨币种、跨周期的保障型资产,确保极端情况下家庭不崩塌。
弹性空间是可灵活调配的现金流,抓住机会或抵御风险。
03
我不会劝任何人“卖房买保险”,那是非黑即白的逻辑。
我做的,是用做项目测算的方式,帮朋友重新算一笔账。
把“砖头”变成“现金流”,我做了三个动作。
动作一:算清“持有成本” vs “机会成本”
我帮一位开发商朋友算了他一套郊区投资房:
当前市值:1000万
年租金:12万(扣除物业等,实际到手约10万)
年持有成本(机会成本):1000万如果按4%的无风险收益算,一年是40万
结论: 他每年持有这套房的“净亏损”是30万。不是账面上没亏,而是钱放错了地方,在悄悄缩水。
动作二:做“资产置换沙盘”
我们做了三种方案:
1. 继续持有,赌未来5年房价上涨30%
2. 卖掉,1000万全部放入港险储蓄保单
3. 卖掉,500万放入保单,500万留作其他投资
用数据模型跑完,方案2和3的确定性明显更高。保单的保证部分+预期分红,在15-20年周期里,跑出年化5%-6%的复利是大概率事件。而且,它可以随时部分提取,像项目的“进度款”一样,在孩子出国、自己退休时精准释放现金流。
动作三:建立“家庭现金流节点”
做项目要排节点,家庭资产也一样。
我把保单的提取时间,跟他孩子出国留学的时间、他自己计划退休的时间做了对齐。让一张保单,变成一个“自动付款的项目节点”——到了那个时间,现金流自动产生,不需要看市场脸色,不需要担心租客搬走。
他最后说了一句让我印象很深的话:“以前我觉得房子是看得见的踏实。现在我才明白,看得见的,未必扛得住;算得清的,才睡得着。”
04
房子是用来住的,不是用来炒的。
时代变了,我们评估资产的坐标系也该变了。
过去20年,中国的财富地图是“买房—升值—再买房”的单向循环。
但接下来,我们将面对的是一个多币种、低利率、高波动的复杂周期。
在这个周期里,真正的安全感,不来自你拥有多少砖头,而来自你的资产结构能否抵抗任何一次“结构测试”:
极端情况下,你有没有一笔钱是确定能用的?
长期来看,你有没有一笔钱是跟着世界增长的?
需要时,你有没有一笔钱是跨境、灵活、无损耗的?
这正是港险在当下这个时间点,对很多地产同行独特的价值。它不承诺暴富,但它提供确定性。它不替代房产,但它对冲风险。
如果你也正面临“房子占了太多,但心里越来越虚”的困惑,不妨用一次“项目复盘”的时间,和我聊聊。
我也想做一只。
龙华的猫。
关注我!及时了解各种动态信息,让您的海外资产管理更加省心!
【免责声明】
本微信公众号所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不构成投资建议。就上述任何资料提及的主题作出任何决定前,建议向专业人士寻求独立意见。内容若来源于网络,版权归原作者所有。如有侵犯请及时联系,我们将立即删除。