市场热度全面回暖,但分化依旧明显
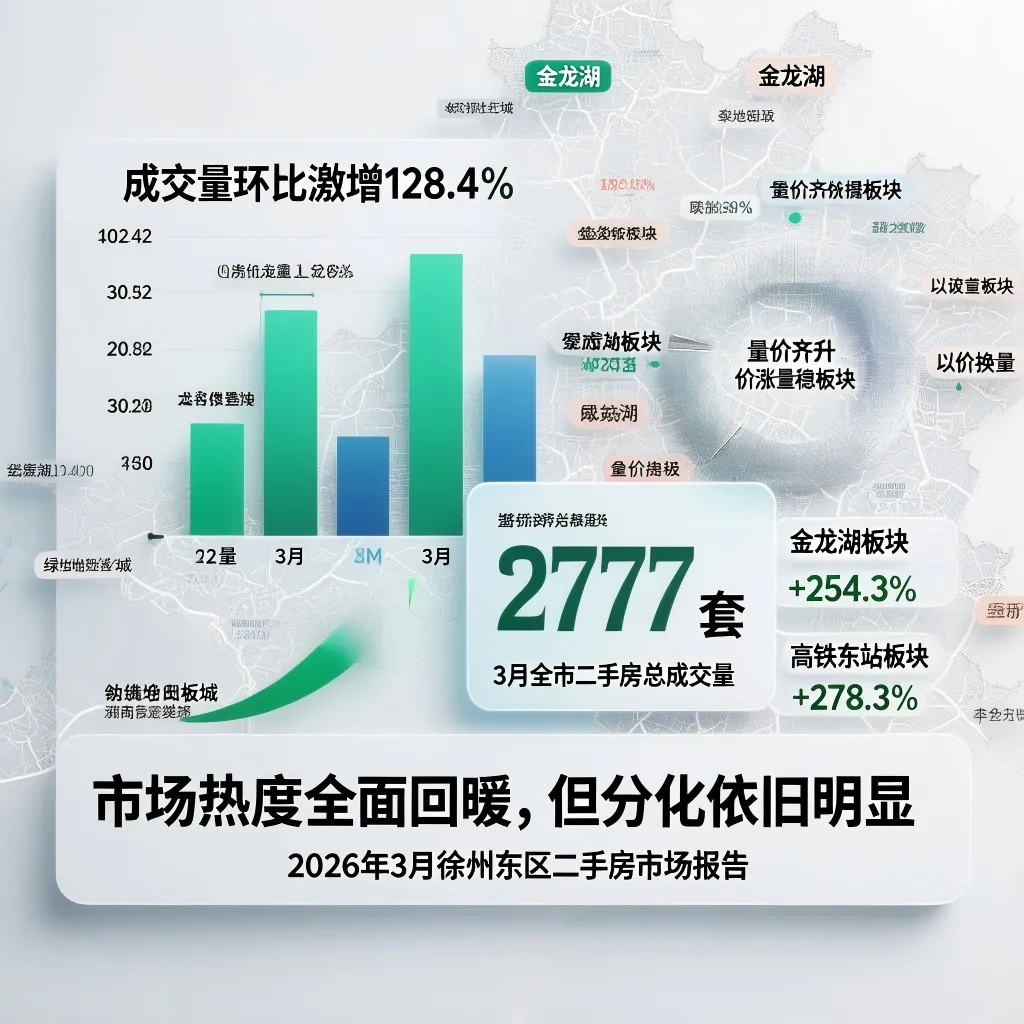
2026年3月,徐州东区二手房市场迎来“小阳春”行情。在传统旺季与多重积极因素推动下,市场呈现显著的“量价齐升”态势,活跃度远超2月,整体进入快速复苏通道。
01 3月市场成交概览
成交量:强势反弹,创阶段新高
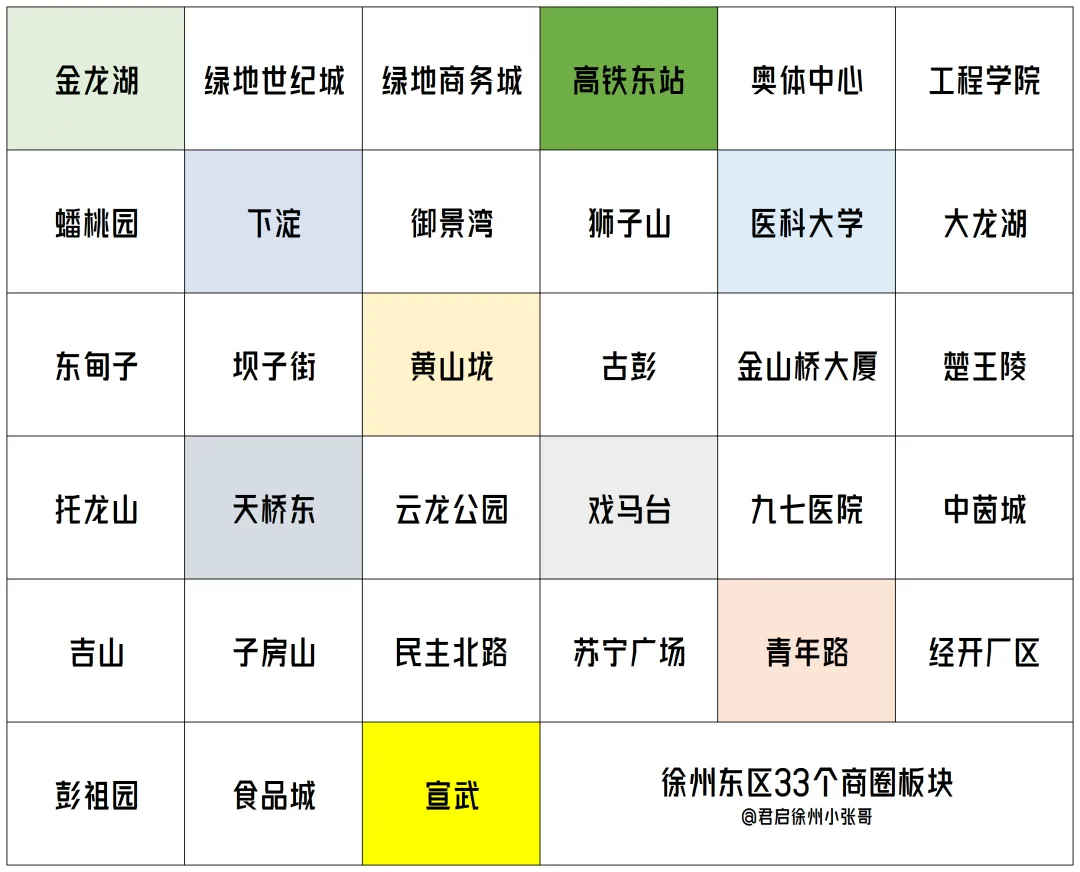
3月徐州市二手房成交2777套,环比上月激增128.4%,成交量能实现翻倍以上增长。聚焦东区,这一回暖趋势更为强劲——根据涵盖33个商圈板块的统计,区域总成交量突破千套。
市场核心动能来自热门板块的集体爆发:
即便成交量较低的板块,如中茵城(+700%)、子房山(+600%)、九七医院(+300%)等,也因基数较低实现了数倍增长,表明市场复苏具有普遍性。
价格:整体企稳回升,板块分化明显
全市二手房成交均价为6900元/㎡,环比上涨5.7%。在东区内部,价格呈现“多数上涨、局部调整、显著分化”的特点:
上涨是主流:
分化依然存在:
板块间绝对价差巨大,从食品城的0.22万/㎡到青年路的1.17万/㎡,价差超过5倍,反映出不同地段、配套房产的价值鸿沟。
市场热度:供需两旺,看房活跃
供给端放量: 33个板块新增挂牌量全线上升。下淀、蟠桃园板块新增挂牌环比增长超过220%,金龙湖、绿地世纪城增幅也超过100%。
需求端火热: 金龙湖板块看房人数达2458人,绿地世纪城为2302人,医科大学、大龙湖等板块看房量也维持在较高水平。
从业者感知: 房产经纪门店店效、人效环比增长200%,多名经纪人单月业绩突破10万,行业端直观感受到了市场的热度回升。
02 主要片区价格与成交特征
东区33个板块可清晰地划分为若干特征鲜明的梯队:
“第一梯队”:量价齐升,人气聚集
板块 | 成交量 | 环比 | 均价 | 环比 | 看房人数 |
|---|
金龙湖 | 124套 | +254.3% | 7900元/㎡ | +6% | 2458人 |
绿地世纪城 | 111套 | +122% | 8200元/㎡ | +7.3% | 2302人 |
高铁东站 | 87套 | +278.3% | 9300元/㎡ | 稳定 | 超900人 |
奥体中心 | 77套 | +250% | 9000元/㎡ | +10.7% | 超900人 |
价格领涨板块:价值重估
- 东甸子板块1.06万元/㎡,环比上涨19.9%,是东区均价最高的板块之一
- 大龙湖板块9300元/㎡,环比上涨13.6%,生态环境与高端居住属性支撑价格
- 黄山垅、坝子街板块价格涨幅分别达29.8%和75.5%,但成交量基数较小,属点状过热
量增价跌的承压片区:以价换量
- 蟠桃园板块成交量54套环比翻倍,但均价5600元/㎡,环比下降7.4%
- 金山桥大厦
- 天桥东
- 云龙公园
关键洞察: 尽管市场活跃,但多数板块成交周期仍在240天以上,表明买方决策依然审慎,市场去化压力并未根本消除。
03 面积段与房龄段成交表现
改善型三室户型是绝对成交主力
在带看量排名前20的房源中,除2套为两居室外,其余18套均为三室户型,建筑面积主要集中在90㎡至130㎡之间。
典型案例:
- 翰林花园南区143.52㎡三室,总价105万——月带看133次,位列榜首
- 和平壹号三期106.15㎡三室,总价117-145万
总价在100万至150万、兼顾功能与面积的紧凑型三居室,是本轮市场回暖中需求最集中、交易最活跃的产品。
低总价、小面积房源满足刚性上车需求
- 白云北区23.62㎡一室一厅,总价15万,带看16次
这些房源单价在6200-6700元/㎡左右,为预算有限的刚需客提供了明确的“上车”机会。
大户型改善需求存在,但价格与产品力分化显著
- 观澜别院241.14㎡四室,总价270万,单价超1.8万/㎡
- 翰林花园南区143.52㎡三室,总价105万,单价仅7317元/㎡——凭借低单价实现高带看量
核心结论: 市场热度与总价门槛紧密挂钩,产品自身的性价比是影响其流动性的关键。
04 3月特殊现象与趋势信号
现象一:少数边缘板块价格异动剧烈,但多属短期个案
- 坝子街板块:成交均价环比暴增75.5%,成交量环比增长400%(仅20套)
- 中茵城板块:成交均价环比上涨118.3%,成交量环比增长700%
信号意义: 确认了市场流动性已全面恢复,但买方核心关注点仍需回归主流成交板块的稳定表现。
现象二:“以面积换单价”成流量密码
翰林花园南区143.52㎡三室,凭借105万总价(单价仅7317元/㎡),获得133次带看量,位列榜首。
信号意义: 买方对“总价”的敏感度远高于“单价”,“低单价控总价”的大户型房源快速去化,是刚改和改善需求在预算约束下寻求空间最大化的集中体现。
现象三:新房市场虹吸效应显著
徐州新房成交在3月突破历史记录,汇川府大区单盘成交突破100单。二手房从业人员店效、人效环比增长均达200%。
信号意义: 本轮行情是由强劲购买需求驱动的一二手市场全面回暖,而非二手房独立行情。
现象四:市场关注度与最终成交呈结构性分化
市场关注度高度集中在单价1.5万元以上的高端改善楼盘,但实际成交主力却是单价万元左右的“性价比”房源。
信号意义: “高端看、低端买”的对比图景,标志着购买力清晰分层,市场已从普跌进入结构化发展阶段。
05 4月走势预测
推演一:核心成长板块“量价互振”惯性延续,但涨幅趋于温和
以金龙湖、绿地世纪城、高铁东站、奥体中心为代表的第一梯队板块,看房量与带看量均处于高位。但这些板块成交周期普遍在240天以上,表明买卖双方决策理性。
预计: 四月成交量维持高位,但增速放缓;价格温和上涨,短期快速拉升可能性较低。
推演二:“以价换量”板块动能可能减弱
蟠桃园、金山桥大厦、天桥东等板块3月以降价换取成交量增长,但成交周期并未显著缩短,库存去化压力依然沉重。
预计: 四月成交量增速明显放缓,价格进一步下探空间收窄,进入低价平台震荡阶段。
推演三:主流面积与总价段需求韧性最强
三月需求结构高度集中于两大总价带:
- 90-130㎡三室,总价100-150万元
- 70-90㎡两室或紧凑三室,总价50-80万元
预计: 总价在80-150万区间、户型实用的房源,将继续占据市场成交的绝对主流。
推演四:三月“脉冲式”暴涨个案将向均值回归
坝子街(+75.5%)、中茵城(+118.3%)、经开厂区(+146.1%)等板块成交量基数极小,价格巨幅波动属低基数下的“数据幻影”。
预计: 四月成交均价大概率回调,向更反映真实价值的区间靠拢。
推演五:市场活跃度的“高热”惯性将维持
全市新增挂牌量、看房人数环比增长均超过85%,从业人员店效、人效环比增长200%,服务链条已被全面激活。
预计: 四月带看量与新增客户量有望保持高位,为成交提供坚实基础。
06 综合判断与建议
在外部政策与市场环境未发生显著变化的前提下,2026年4月徐州东区二手房市场将延续3月修复态势,但动能由“爆发式修复”转向“分化式延续”。
对购房者
政策“静默期”意味着市场短期不会因新政而剧烈波动,是聚焦板块和房源本身进行决策的窗口期。应重点关注:
对售房业主
- 核心区业主 可对价格保持谨慎乐观,但需意识到快速成交仍需依赖合理定价
- 边缘板块业主 应认清市场仍以买方为主导的现实,合理定价是促进成交的关键
4月的市场,将是一场纯粹由内部供需力量驱动的、结构分化特征鲜明的耐力赛,而非外部刺激下的冲刺跑。
 10个月宝宝每天需要喝多少奶粉?