
当前位置:首页>房产>浙江老板疯抢香港房产 地产股龙头全梳理

浙江老板疯抢香港房产 地产股龙头全梳理

  • 2026-10-27 14:42:18
浙江老板疯抢香港房产 地产股龙头全梳理
点击蓝字,关注出海Dan姐

无

一、宏观背景

2026年全球宏观:利率高位震荡,资产配置向实物资产迁移

当前宏观环境形成了对香港地产的独特支撑结构:

中东地缘变局持续发酵,霍尔木兹海峡通行受阻引发全球油价上行,通胀预期骤然升温。

然而,对香港地产而言,这一宏观格局并非单纯利空——

核心逻辑反转点:美联储不降息但香港P利率已在历史低位,银行不具备加P率的动力,按揭利率维持约3.25%,租金回报率约3.5%,正向套利逻辑(租金水平高于按揭利率)依然完好。

通胀对地产的正面影响:若中东地缘变局持续,更高的全球油价与通胀实际上可能意味着香港的实际利率下行,对资产价格形成正向支撑。

港汇联系汇率制度的天然保护:香港金管局可通过干预HIBOR部分对冲美联储压力,港房价与美联储利率的历史负相关性已是共识,但在本轮南下资金驱动模式下,历史规律的解释力有所弱化。

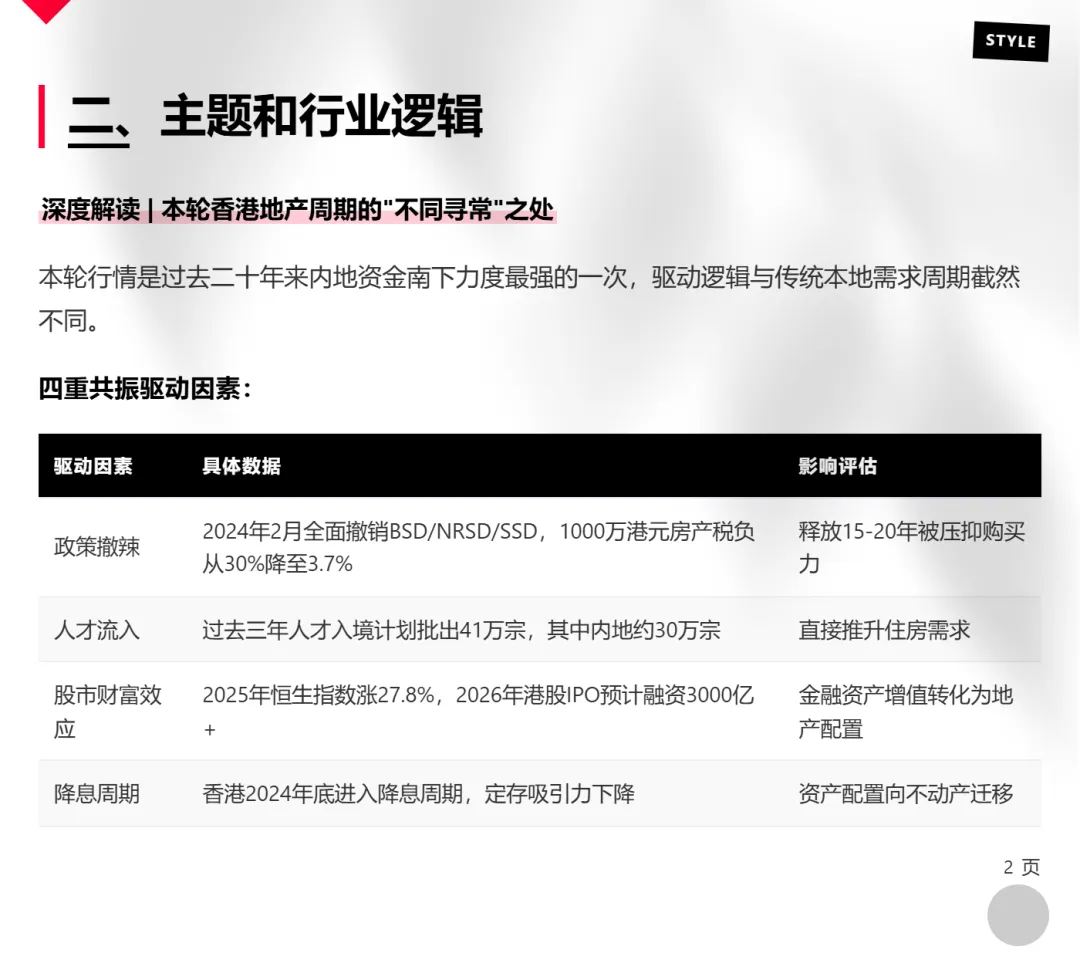
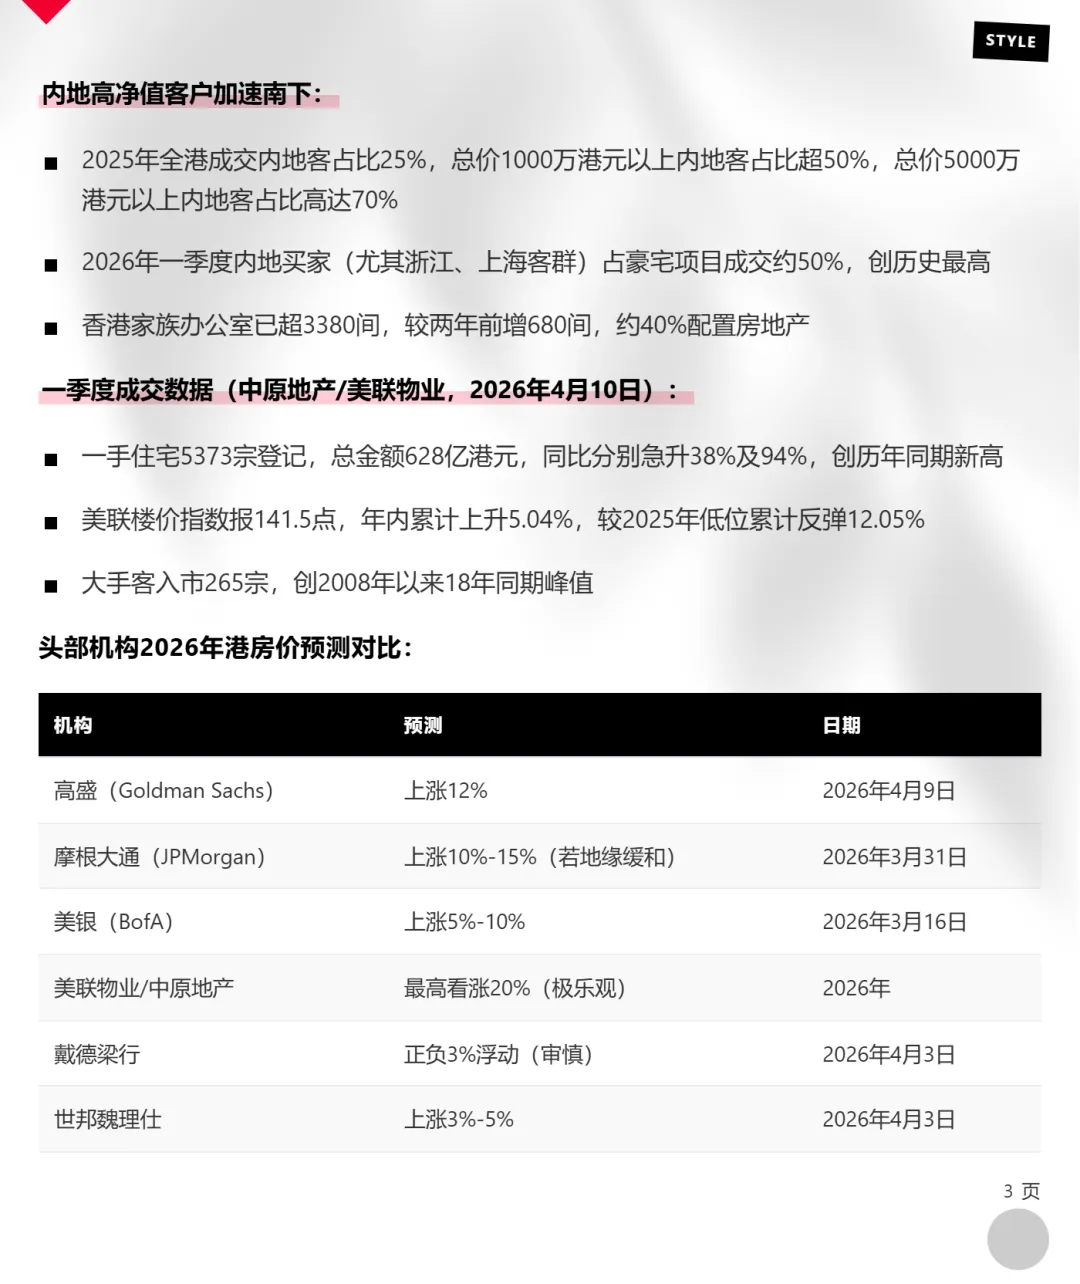
二、主题和行业逻辑

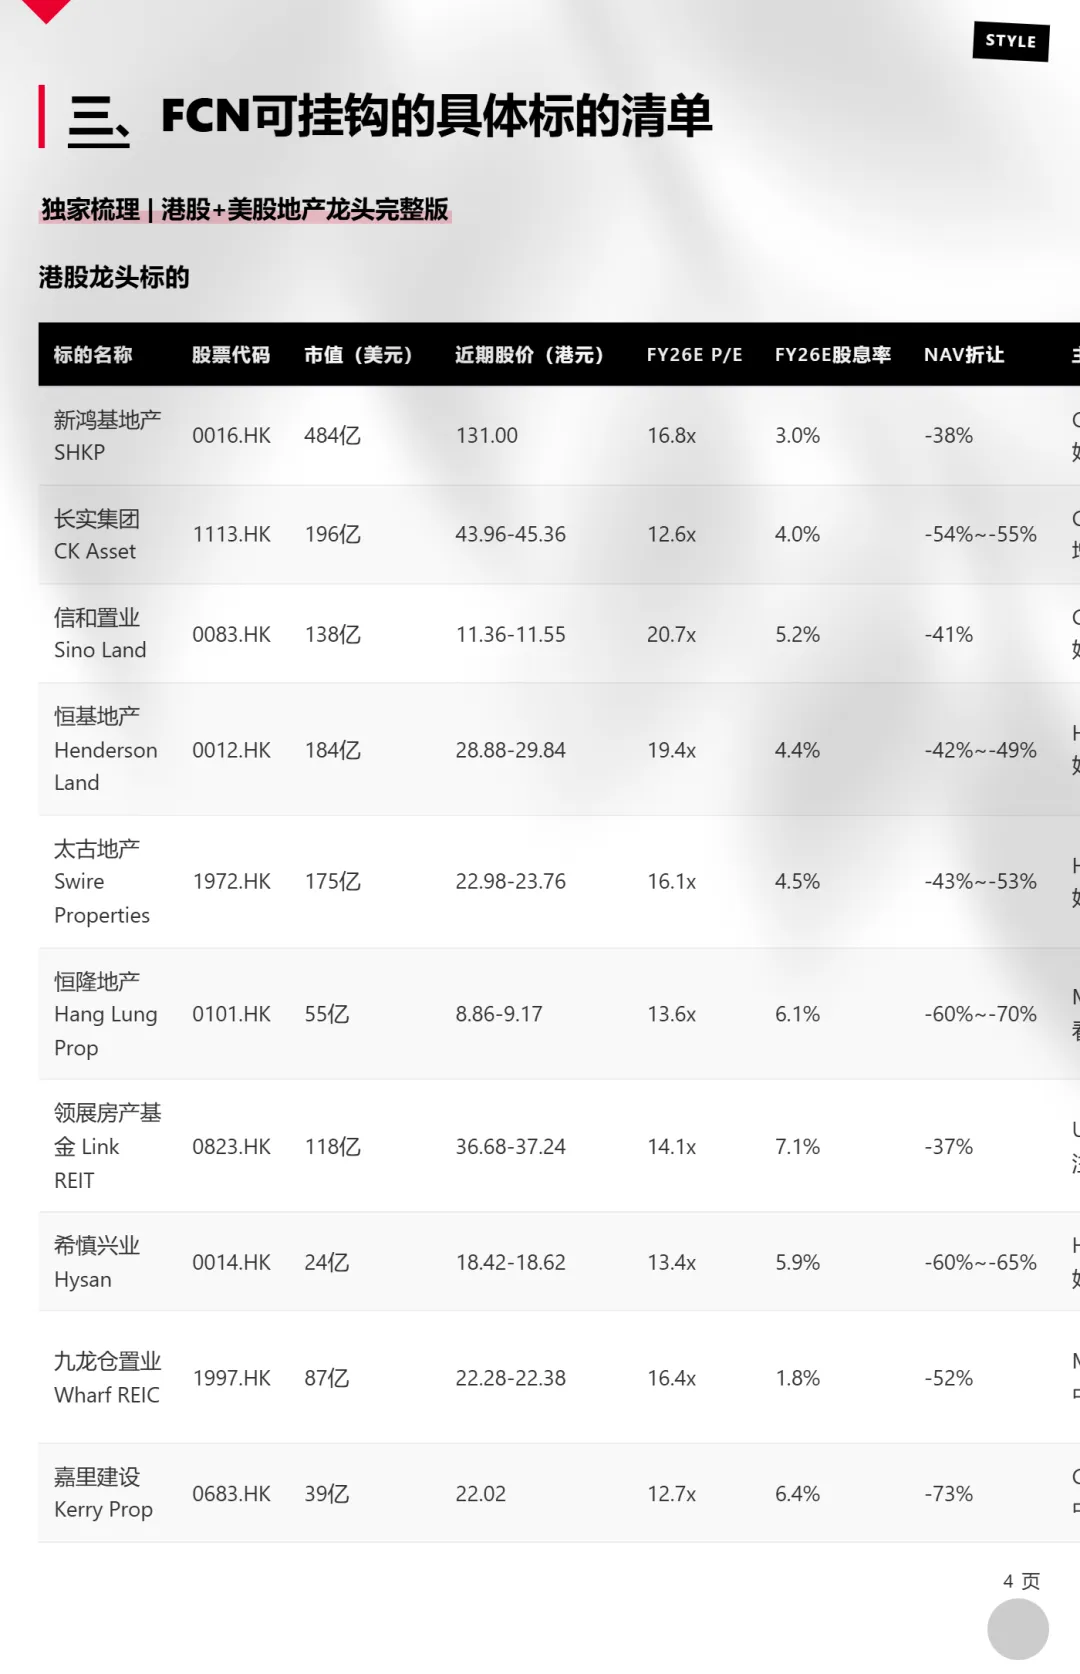
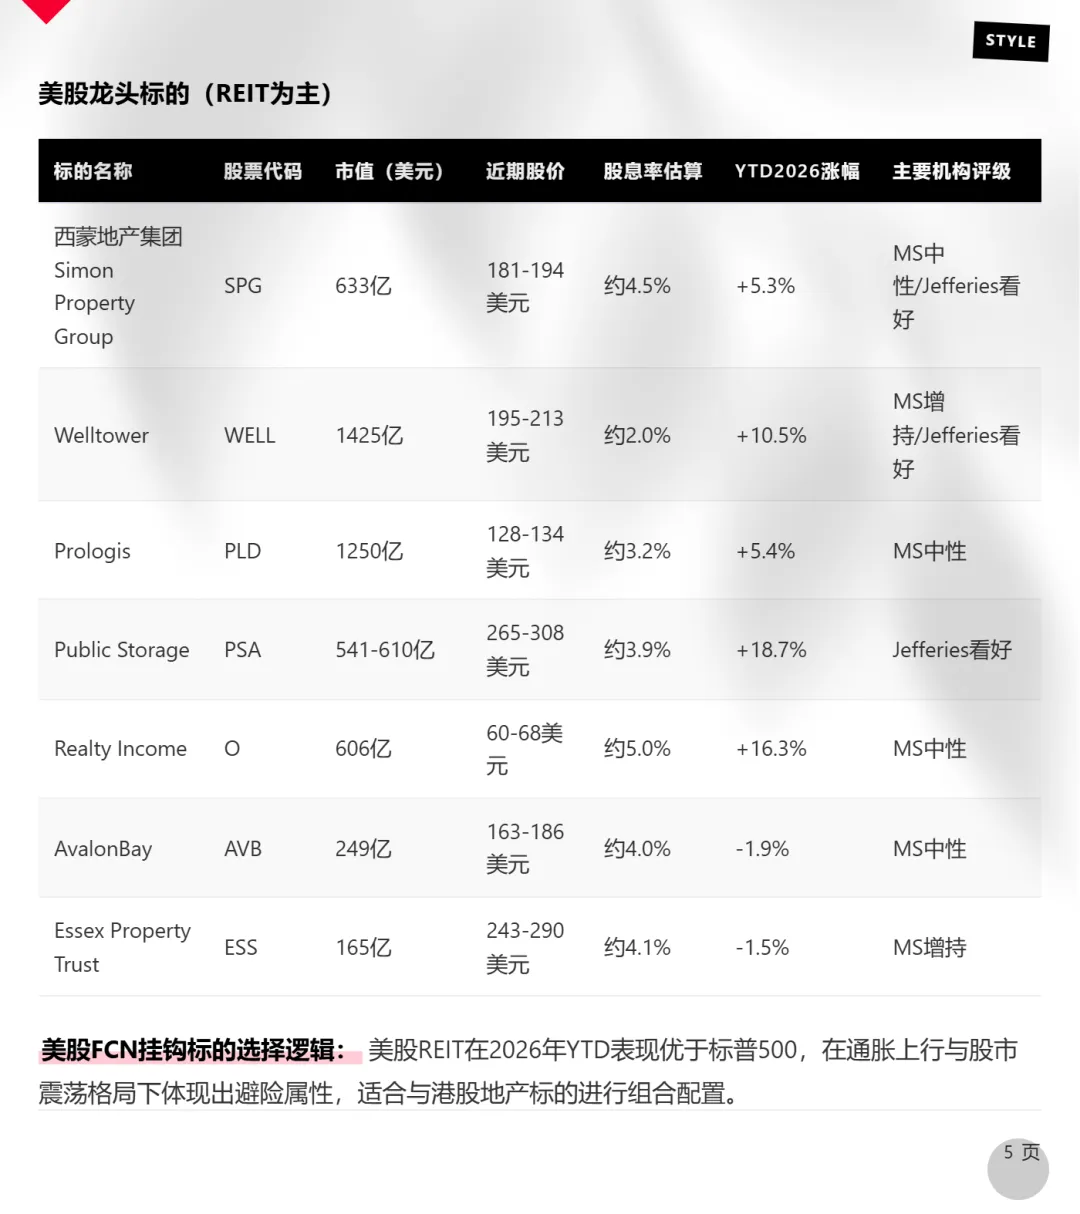
三、FCN可挂钩的具体标的清单

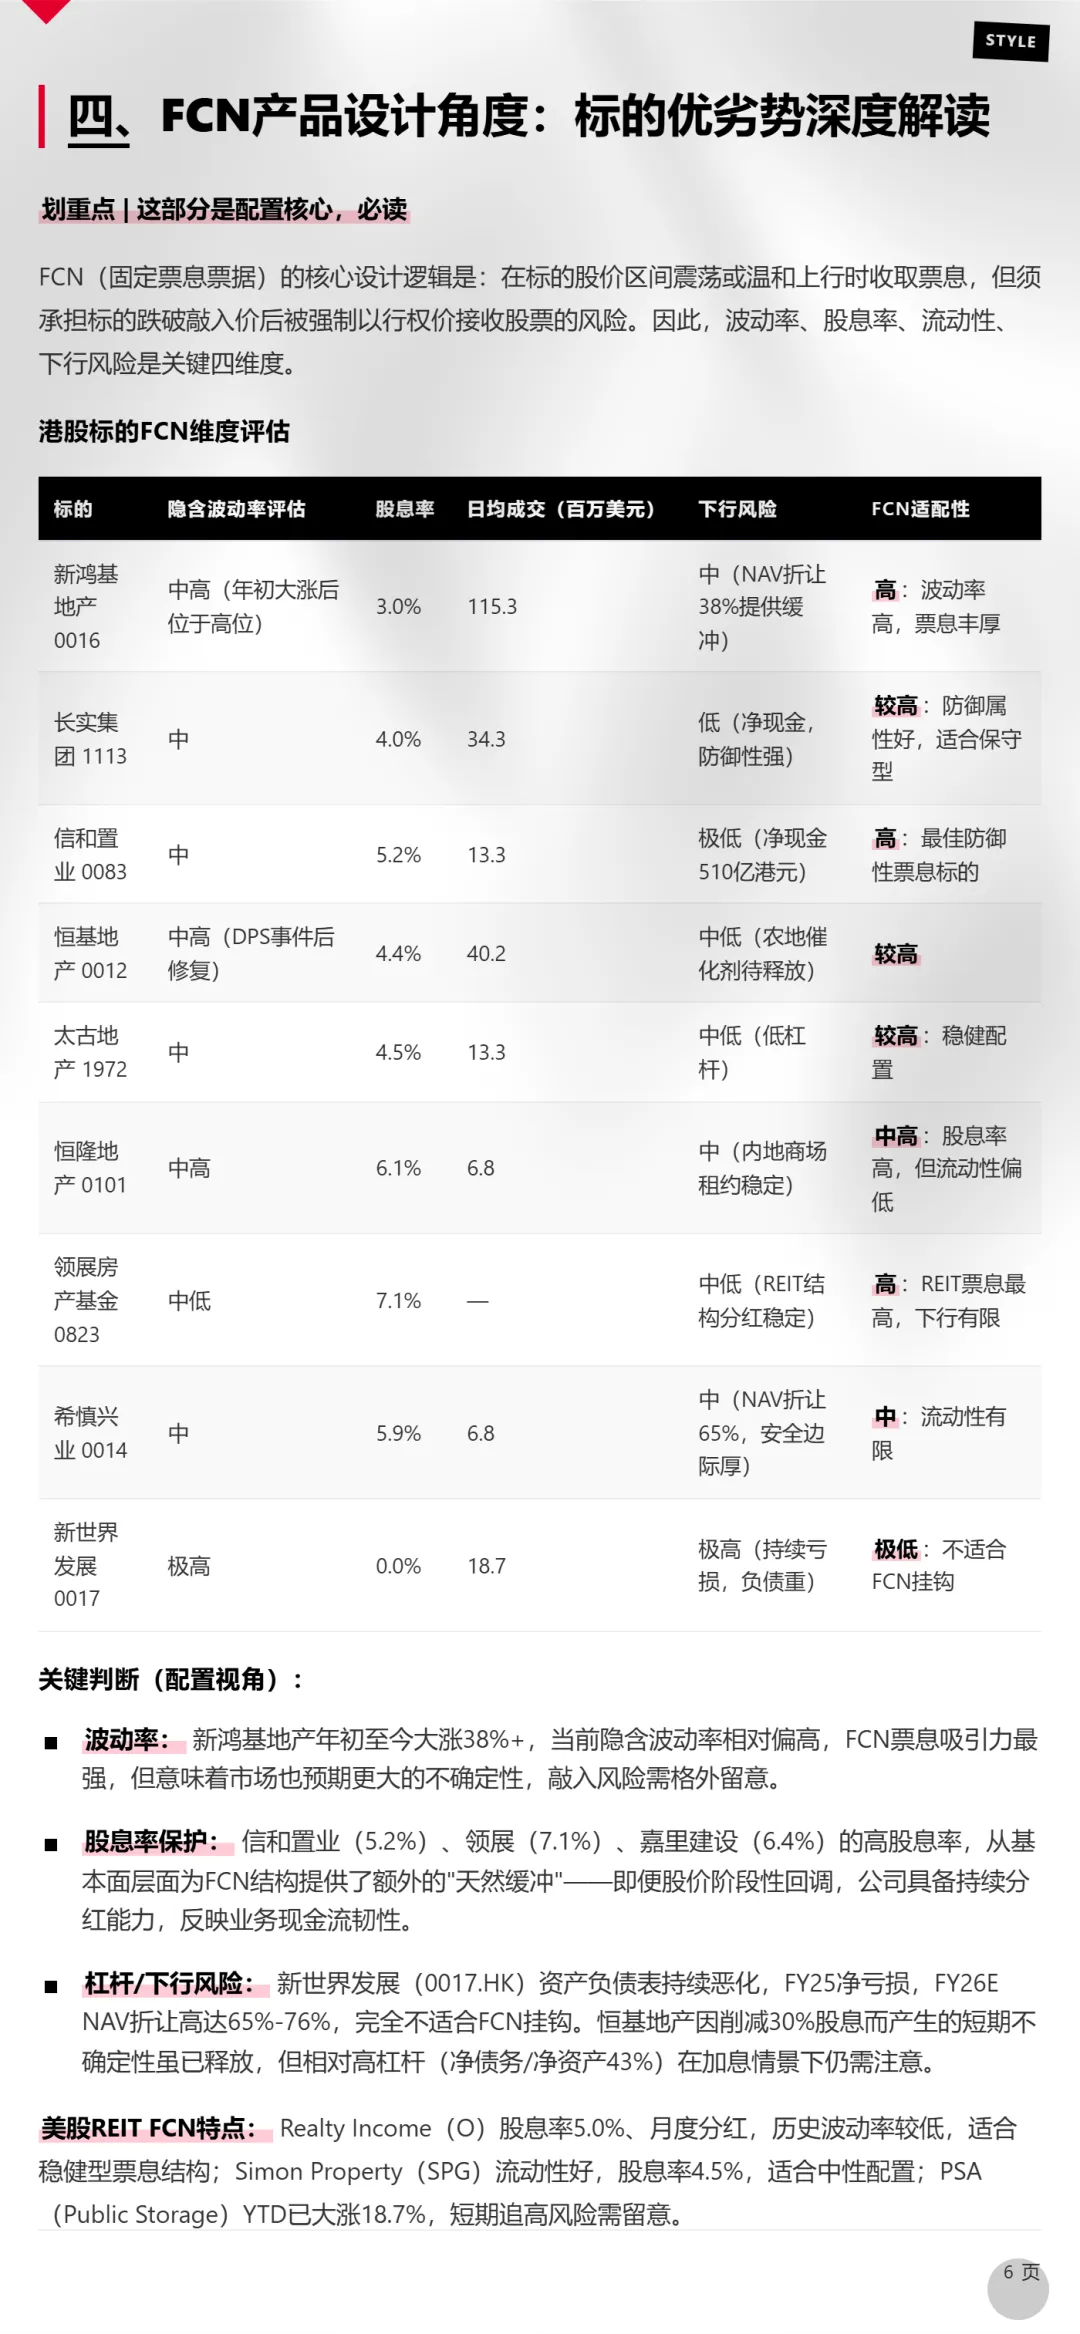
四、FCN产品设计角度:标的优劣势深度解读

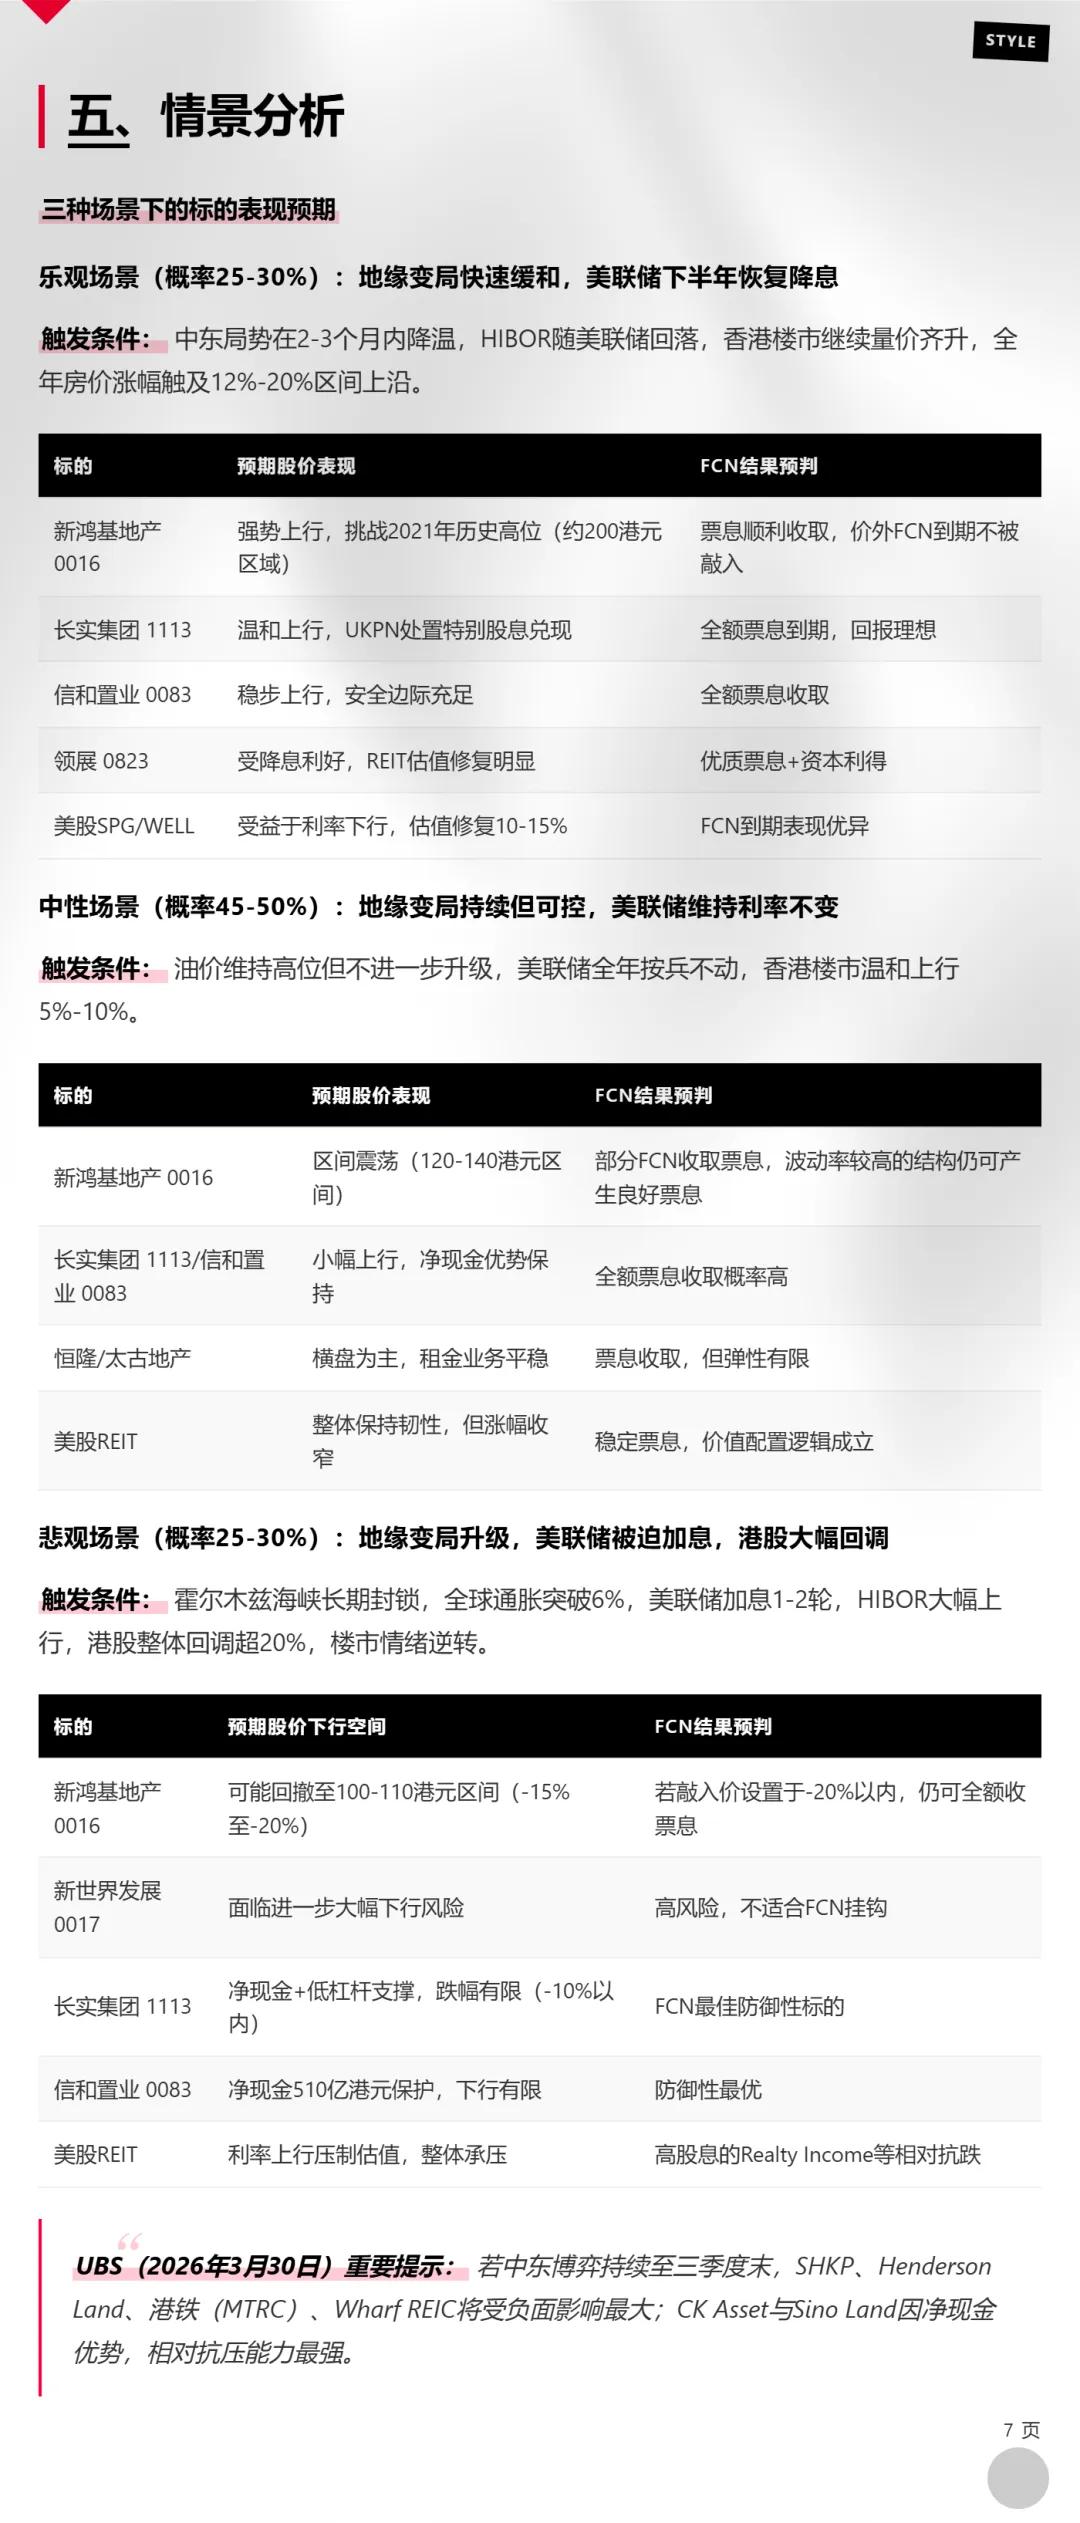
五、情景分析

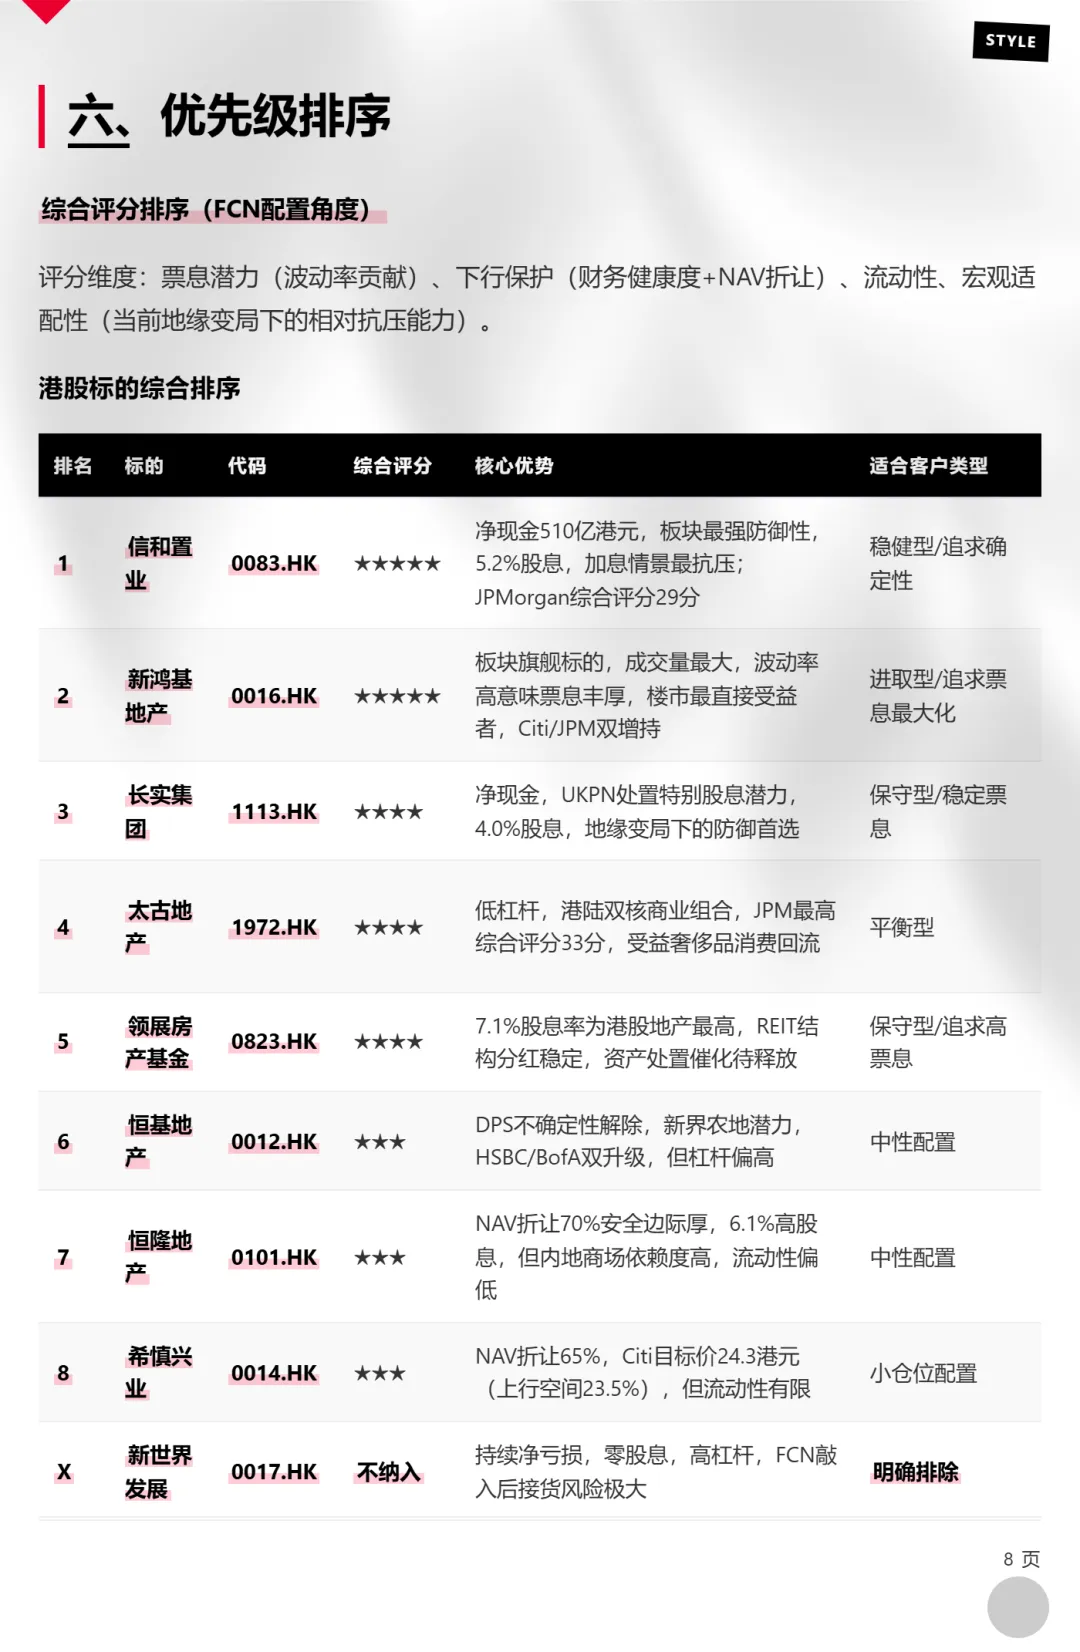
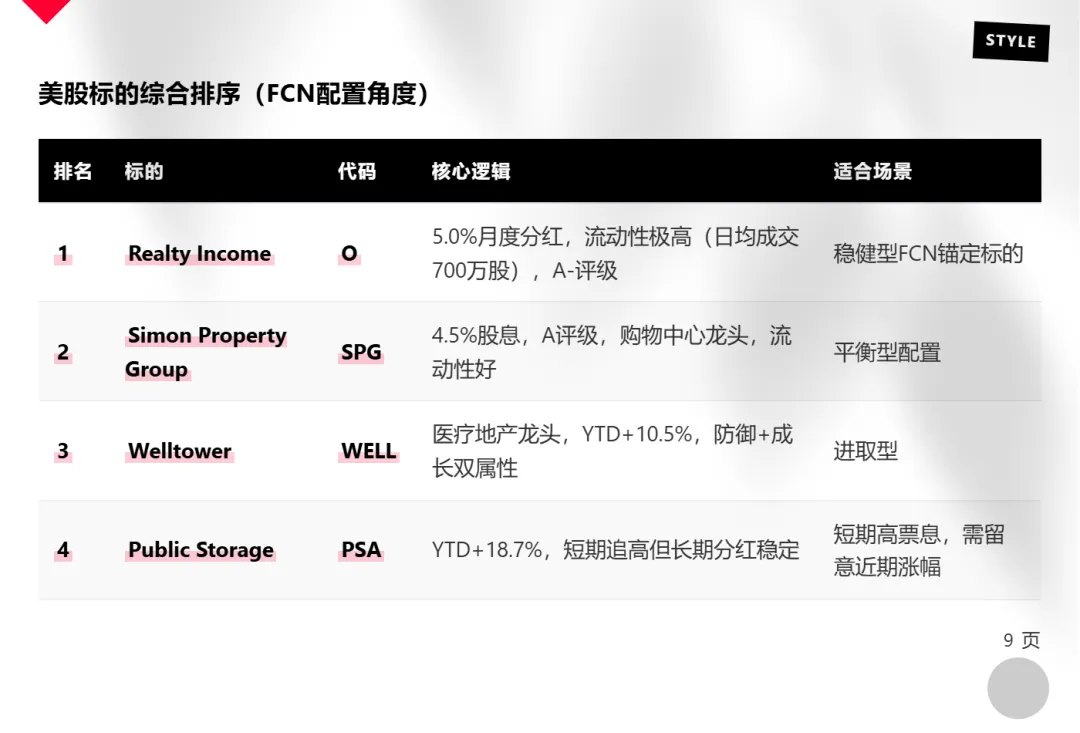
六、优先级排序

七、风险提示

风险一:利率加息超预期。中东地缘变局持续升级情景下,美联储被迫加息概率已升至13.3%。历史规律显示,2022年4月至2023年8月加息周期期间,香港房价最大跌幅约15%-20%。受此拖累,以SHKP为基准的港股地产板块将承受明显压制。FCN敲入价须预留足够安全垫(建议不低于标的股价-20%的保护区间)。

风险二:港股系统性回调风险。JPMorgan明确指出(2026年3月31日),香港楼市/股市的最大潜在下行触发点是港股整体大幅回落。当前在中东局势不明朗背景下,亚洲股市首当其冲。FCN最怕的是股价的快速单边下行而非区间震荡。

免责声明:本文数据来源于各家研报,仅供参考,不构成任何投资建议,详情可1v1咨询出海Dan姐。

END

欢迎关注出海Dan姐

身份规划 跨境财税 财富管理

最新文章

随机文章