投资房产与快返年金相比,保值与租金全输!
- 2026-10-27 14:43:00
10年前,手里有钱买房子,不管是保值还是收益,都特别靠谱。
可放到现在,房价下跌幅度已经超过20%,租金收益和银行定存差不多,而且房子还特别难出手。
最近有个朋友卖房,直后悔卖晚了,一下就损失了200万。
手里有大额资金,除了投资房产,还有没有更稳定的收息资产呢?
答案就是快返年金——它也被称为“金融房产”,不管是保值性还是“租金”收益,都能全面碾压实体房产。
我们从安全性、收益性、灵活性三个维度,一次性对比清楚。
首先看安全性
实体房产要面临很多风险,比如火灾、地震等意外,还有房屋自身的折旧损耗,这些都会让房产贬值。
而快返年金是一种寿险类金融产品,有《保险法》和保险保障基金兜底,安全性和国债差不多,几乎没有风险。
其次看收益性
受人口下降、“房住不炒”等政策影响,这几年全国房价一直在跌,至今还没有企稳的迹象。
而且国家大力推进保障性租房入市,房租也在跟着降,现在房产租售比长期维持在1.5%-2%,和买国债的收益差不多。
更关键的是,持有房产还有不少额外成本,比如物业费、供暖费、维修费等等,一年下来也是一笔不小的开支。
反观快返年金,长期收益率稳定在2%-3%:固定型产品每年返还本金的2%,分红型产品每年返还约3%,终身稳定,完全没有断租的风险,收益明显比房租高。
更放心的是,快返年金持有5年后,保单现金价值一般会超过已交保费,就算随时退保,也能拿回本金,根本不用担心贬值。而且持有保单,没有任何额外成本。
最后看灵活性
持有房产想变现,周期特别长,短则几个月,长则好几年,除非大幅降价割肉,否则很难出手,而且交易时还要交高额税费。
快返年金变现就简单多了,一两天就能搞定,既能提取一部分资金,也能全额退保,没有任何交易费用,灵活又省心。
举个真实例子
50岁女性,把价值500万的房子换成快返年金,收益情况一目了然:
从第2年起,每年可领取约7万分红,相当于本金的1.4%,比银行定存收益还高;
第5年起,每年固定返还89162元,加上分红,一年大概能拿16万,相当于本金的3.3%,是房产租售比的2倍;
而且第5年后,保单现金价值超过保费,随时退保都能拿回500万本金,安全又灵活,完全不用怕贬值。
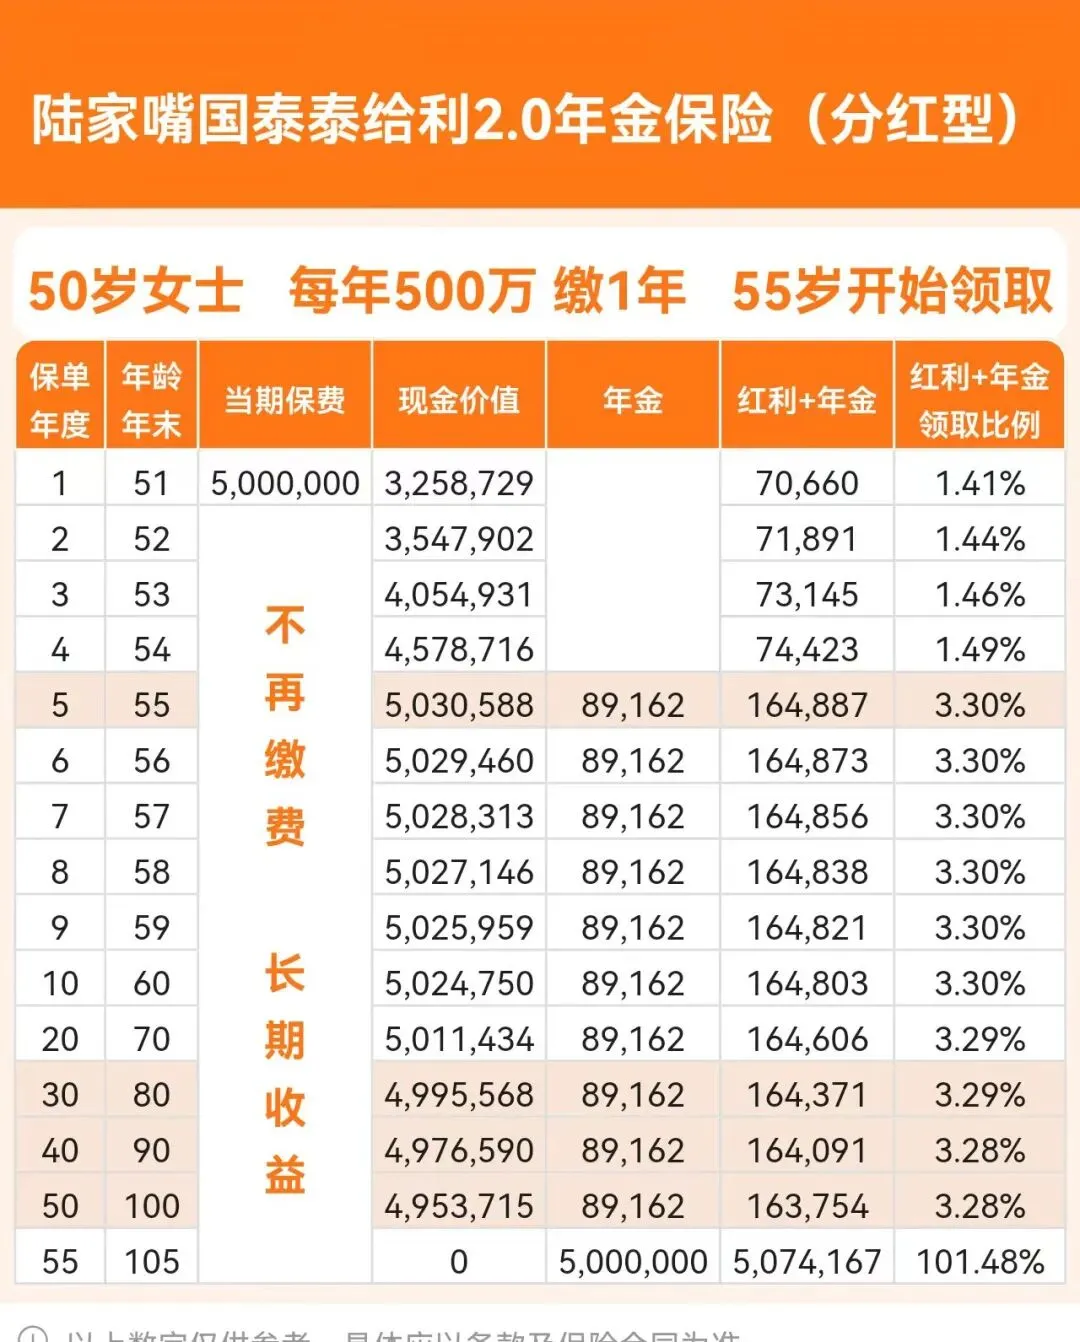
上面举例的这款产品,是陆家嘴国泰的泰给利2.0,属于市场上快返年金的第一梯队。
陆家嘴国泰的投资能力和分红水平在行业里数一数二,近11年投资收益率均值稳居行业第一,近10年累计分红实现率更是达到140%,历史分红表现特别亮眼,值得信赖。
最后总结
靠投资房产赚钱的时代已经过去了,优质金融资产终将取代房产,成为未来资产稳定增值的新选择。
而快返年金,就是替代房产投资的理想之选。
如果不知道怎么选产品,可以加V:changqing_iso,我这里有市场上所有快返年金产品的对比表,帮你选到最适合自己的。
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 上海房产抵押贷款这件事,我一次给你讲明白:住宅、别墅、商铺、办公楼、厂房,到底哪些能做,能做到多少
- D05我要脱单 |03年房产经济女生找性格开朗的男生
- 石河子城投集团城建房产公司:制度宣贯+安全质量检查双驱动 筑牢丝路创智产业园项目建设根基
- 卖了freehold商业房产, 要在60天内申报吗?
- 2026年4月12日 | 海宁二手房实时追踪
- 在上海,房产抵押到底该怎么办?其实无非就是这三条路
- 婚姻家庭中房产分割的实操指南
- 4.11-4.12北京西城二手房成交数据参考
- 某男星新欢房产起风波
- 2026中小微企业主:别再抵押房产!央行重磅政策下,凭这项凭证最高可贷300万