当前位置:首页>二手房>高频跟踪:二手房成交升至高位

高频跟踪:二手房成交升至高位

  • 2026-10-26 00:35:15
高频跟踪:二手房成交升至高位

是新朋友吗?记得关注我们公众号哦

摘要

4月第二周,美伊局势谈判预期仍有反复,临近周末霍尔木兹海峡停火期间开放消息使得油价大幅回调,本周二手房成交表现亮眼,中上游生产节奏延续放缓,工业价格多有回涨。通胀方面,猪肉价格跌幅继续扩大,蔬菜跌势收窄,食品价格指数环比下跌缓和。出口方面,港口集运价格分化,总体持稳;港口集装箱吞吐量环比继续上行、货物吞吐量下滑,当周同比仍保持偏强。投资方面,煤价、螺纹钢价格继续上涨,海外局势影响能源和运输成本,叠加“银四”需求旺季支撑工业品价格。地产方面,新房、二手房成交环比均有上行,尤其是二手房本周成交量升至近年同期高位。

对于债市而言,美伊局势谈判预期仍有反复,输入型通胀的影响在3月数据中初步体现。3月出口、经济数据边际走弱,但剔除高基数、春节因素后实际动能不弱。海外局势仍在反复,目前高能源成本、原料供应不确定性对沥青等工业品开工产生一定影响,近两周中上游材料开工率多有放缓,需要关注其持续性。从本周公布的3月数据看,剔除高基数与春节影响后,出口与工业生产实际并不算弱,叠加服务业等新动能发力驱动一季度GDP实现5%。但另一方面,当前需求分化似有扩大:受益于出口的中游设备制造业、涨价逻辑下的上游材料业运行表现更好,而下游消费品需求相对偏低,关注输入型通胀对企业盈利与生产分化的影响。

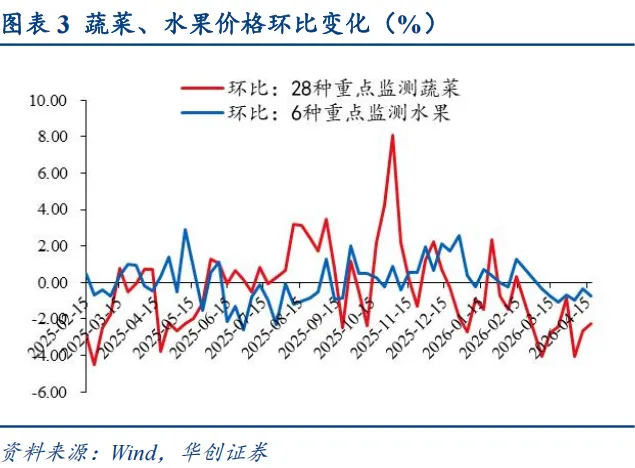
通胀高频:食品价格跌幅收窄。本周猪肉价格跌幅走扩、蔬菜跌幅收窄。农产品批发价格200指数、菜篮子产品批发价格指数环比-0.6%、-0.7%。

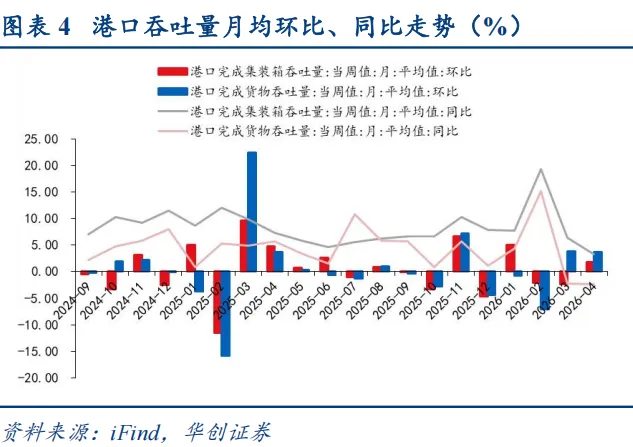
进出口高频:集运价格走势分化。本周CCFI指数环比+0.1%,SCFI环比-0.2%。4月6日-4月12日,港口完成集装箱吞吐量、货物吞吐量环比分别+1.0%、-3.5%,单周同比+10.4%、+4.2%。

工业高频:中游工业价格回涨,开工多延续下行

(1)动力煤:煤价涨幅扩大。随着气温攀升,电厂耗煤需求超预期,同期新能源发电表现不佳、天然气发电受限,煤炭市场看涨情绪升温。进口煤价与内贸煤倒挂,推动港口煤需求上升、价格上涨。

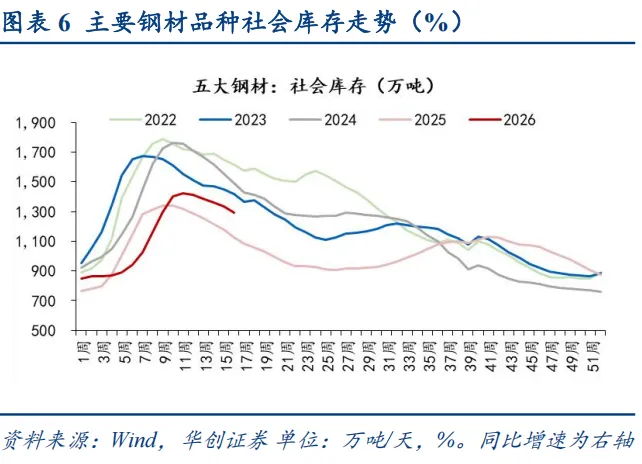
(2)螺纹钢:螺纹钢价格止跌回涨。螺纹钢(HRB400 20mm)现货价格环比+0.5%。五大主要钢材社会库存环比-3.0%,连续五周加速去库终端步入传统旺季,表观需求季节性修复。

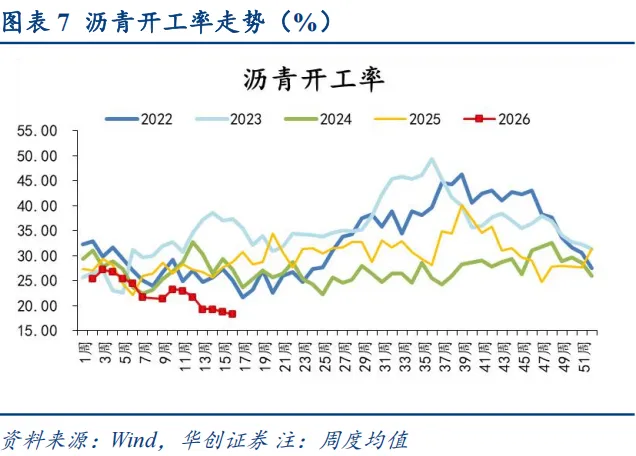
(3)沥青:地缘冲突反复,原料担忧仍存,沥青开工继续下探。

投资相关:二手房成交放量

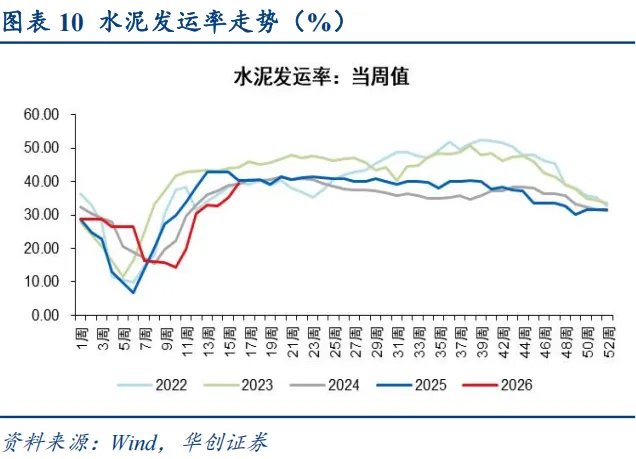
1、水泥:水泥价格跌势扩大。水泥发运率在39.6%,环比+4.3pct,连续两周上升,从低于同期回到季节性水平附近,加速改善中。

2、地产:(1)新房:30城新房成交面积环比+24.9%,当周同比-29%、较前周收窄。(2)二手房:17城二手房成交面积环比+33.8%、同比+13.1%,4月上旬二手房成交强势。

消费相关:美伊局势缓和,油价大幅下跌

1、乘用车:4月7日-4月12日,乘用车零售3.82万辆,同比-13%,环比上月同期-5%。

2、出行:25城地铁客运量日均318.9万人次,环比-5.3%,同比+2.0%,清明假期后出行热度边际下降。

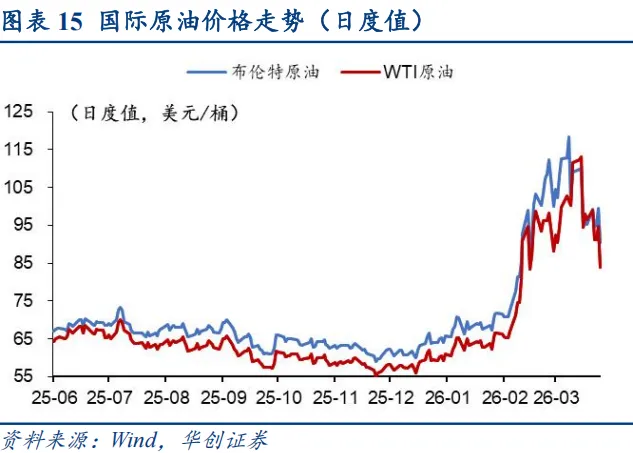
3、原油:国际油价继续下跌。截至4月17日,布伦特原油、WTI原油价格环比上周五分别-5.1%、-13.2%至90.4美元/桶、83.9美元/桶。伊朗外长4月17日表示霍尔木兹海峡在黎巴嫩与以色列停火期间对所有商船通行完全开放,美国总统特朗普随后予以确认,原油价格大幅下跌。

风险提示:地缘局势不确定性较大。
目录

正文

一

每周高频跟踪:二手房成交升至高位

(一)通胀相关:食品价格跌幅收窄

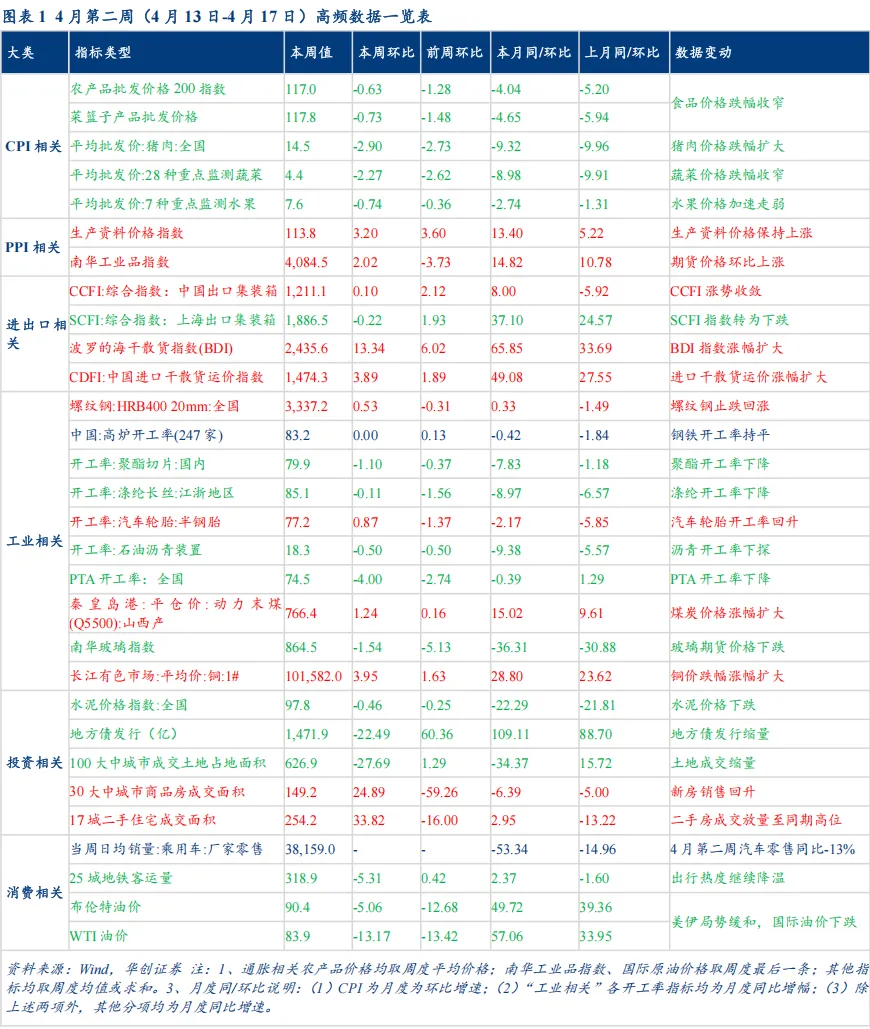
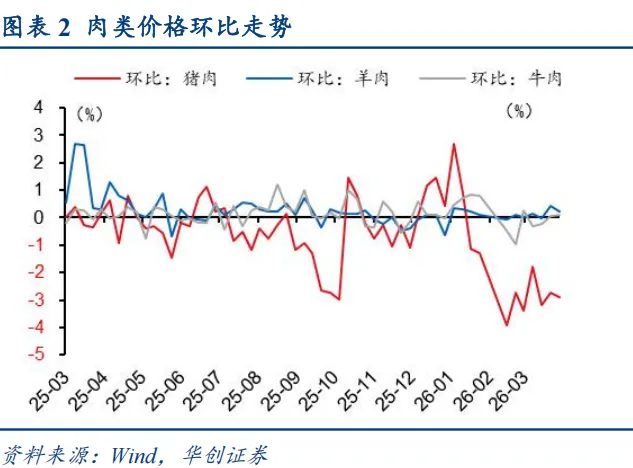
猪肉跌幅继续走扩。本周农业部公布全国猪肉平均批发价环比-2.9%、继续走扩;蔬菜价格环比-0.7%,跌势收窄。本周食品价格环比跌幅收窄,农产品批发价格200指数、菜篮子产品批发价格指数环比-0.6%、-0.7%。

(二)进出口相关:集运价格走势分化

集运价格表现分化。本周CCFI指数环比+0.1%,SCFI环比-0.2%。中东冲突未来局势仍然面临较大的不确定性,本周中国出口集装箱运输市场总体稳定。北美航线运输需求总体平稳,供求关系良好,推动即期市场运价小幅上涨,美西、美东航线分别+2.4%、+1.9%。

港口运输量方面,4月6日-4月12日,港口完成集装箱吞吐量、货物吞吐量环比分别+1.0%、-3.5%,单周同比+10.4%、+4.2%。

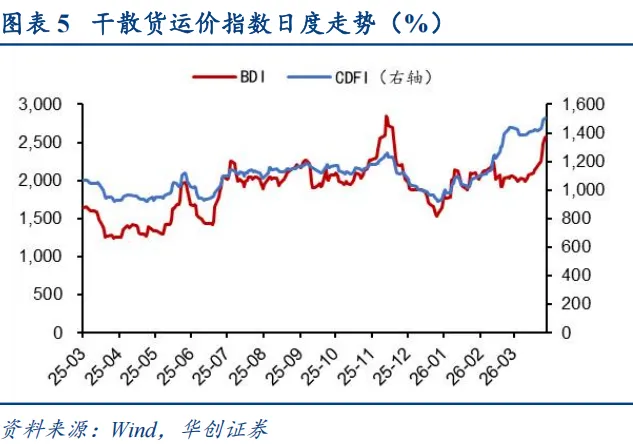
国际干散货运价涨幅扩大。上海航交所披露,国际燃油价格继续回落,国际干散货运输市场整体活跃度较高,铁矿石、煤炭、粮食、镍矿和钢材等货盘持续释放,运力不断消耗,各大船型日租金、运价延续上涨态势。

(三)工业相关:中游工业价格回涨,开工多延续下行

港口煤价涨幅扩大。秦皇岛港动力末煤(Q5500)价格环比+1.2%,涨势扩大。本周随着气温攀升,电厂耗煤需求超预期,同期新能源发电表现不佳、天然气发电受限,煤炭市场看涨情绪升温。港口方面,工业冶金化工按需采购,部分高性价比煤矿出货顺畅,叠加国际能源运输成本高位、进口煤价格与内贸煤倒挂,国内煤价偏强运行。

螺纹钢价格止跌回涨。螺纹钢(HRB400 20mm)现货价格环比+0.5%。五大主要钢材社会库存环比-3.0%,连续五周加速去库。其中螺纹钢库存环比-2.96%,加速去库,螺纹钢表观需求环比+4.0%。钢厂生产积极性偏高,螺纹钢产量持续回升,终端步入传统旺季,表观需求季节性修复。

沥青开工率继续下探。本周沥青装置开工率环比下行至18.3%。地缘冲突持续,原料担忧仍存,沥青开工率维持低位。

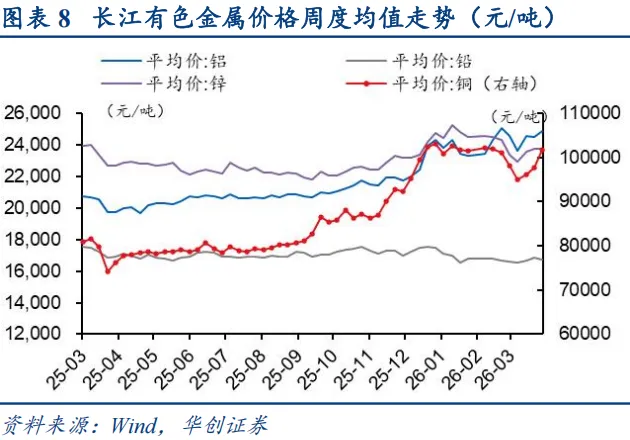
铜价涨幅继续扩大。本周长江有色铜均价环比+4.0%。沪铜库存延续去化节奏,对铜价有一定支撑。市场关注美伊局势谈判重启,铜价回涨的预期升温,市场情绪边际转向乐观。

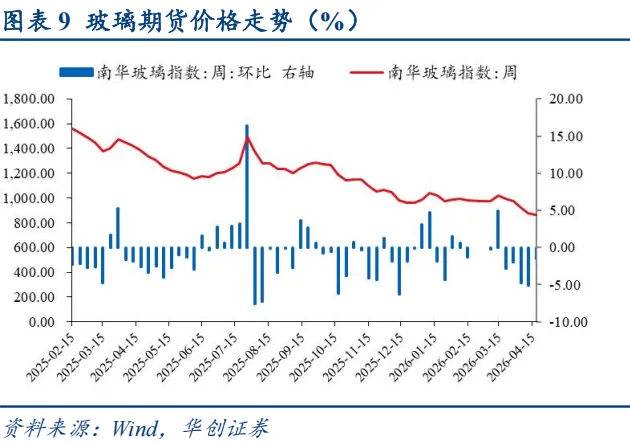
玻璃期货价格跌幅收窄,或主因宏观预期的改善。现货市场交投情况一般,部分厂商报价涨跌互现,市场需求仍呈弱势,总体成交提振有限,行业累库趋势延续,市场库存持续上行。

(四)投资相关:二手房成交放量

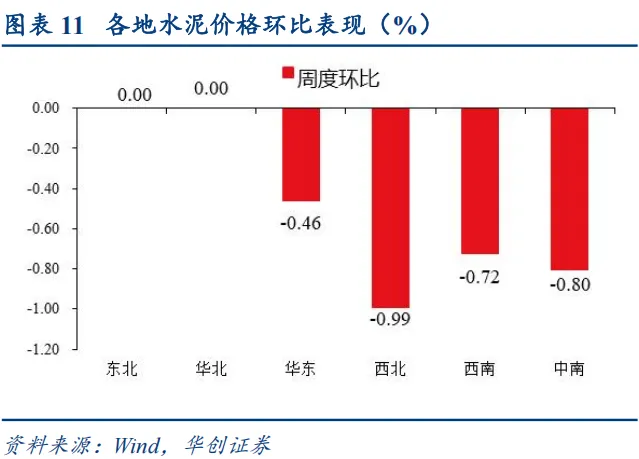
水泥价格跌势扩大。本周水泥价格指数环比-0.5%。水泥发运率在39.6%,环比+4.3pct,连续两周上升,从低于同期回到季节性水平附近,加速改善中,4月雨水天气增多,叠加库存压力,需求复苏力度有待观察。

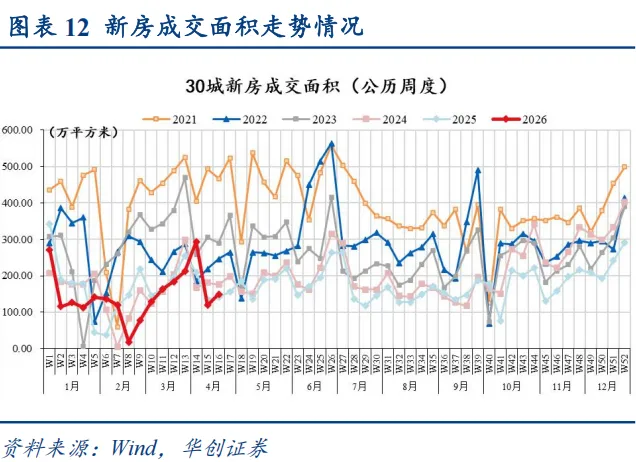
新房成交回升。本周(截至周五)30城新房成交面积环比+24.9%,当周同比-29%,较前周收窄,经历月初需求透支后,“银四”行情开始演绎。

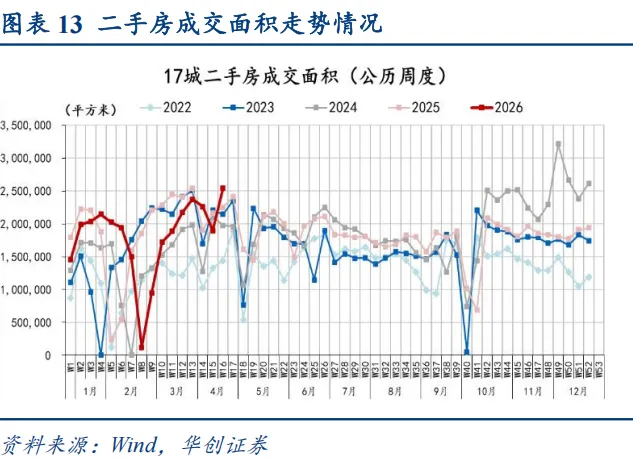
二手房成交量上冲。本周(截至周五)17城二手房成交面积环比+33.8%、同比+13.1%,4月上旬二手房成交强势。经历清明假期成交回踩后,本周需求有所回补释放,周度成交位于同期高位。

(五)消费:美伊局势缓和,油价大幅下跌

4月第二周乘用车零售同比延续负增长。据乘联会,4月7日-4月12日,乘用车零售3.82万辆,同比-13%,环比上月同期-5%。合并看4月1日-12日零售同比-20%,环比-12%,成交节奏总体放缓。

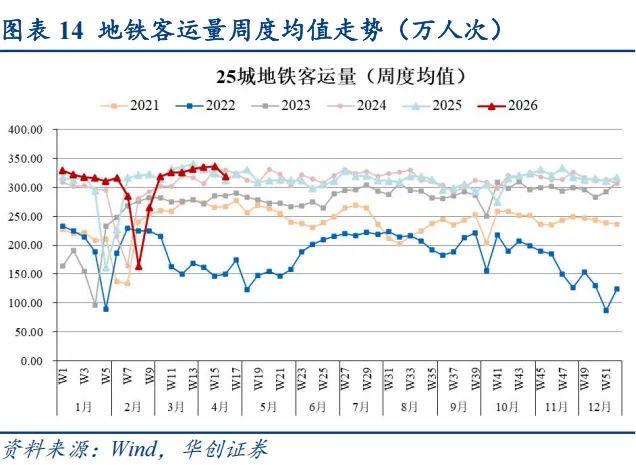
25城地铁客运量环比下降。4月11日-4月17日,25城地铁客运量日均318.9万人次,环比-5.3%,同比+2.0%,清明假期后出行热度边际下降。

国际油价继续下跌。截至4月17日,布伦特原油、WTI原油价格环比上周五分别-5.1%、-13.2%至90.4美元/桶、83.9美元/桶。伊朗外长4月17日表示霍尔木兹海峡在黎巴嫩与以色列停火期间对所有商船通行完全开放,美国总统特朗普随后予以确认,原油价格大幅下跌。

总结看,4月第二周,美伊局势谈判预期仍有反复,临近周末霍尔木兹海峡停火期间开放消息使得油价大幅回调,本周二手房成交表现亮眼,中上游生产节奏延续放缓,工业价格多有回涨。通胀方面,猪肉价格跌幅继续扩大,蔬菜跌势收窄,食品价格指数环比下跌缓和。出口方面,港口集运价格分化,总体持稳;港口集装箱吞吐量环比继续上行、货物吞吐量下滑,当周同比仍保持偏强。投资方面,煤价、螺纹钢价格继续上涨,海外局势影响能源和运输成本,叠加“银四”需求旺季支撑工业品价格。地产方面,新房、二手房成交环比均有上行,尤其是二手房本周成交量升至近年同期高位。

对于债市而言,美伊局势谈判预期仍有反复,输入型通胀的影响在3月数据中初步体现。3月出口、经济数据边际走弱,但剔除高基数、春节因素后实际动能不弱。海外局势仍在反复,目前高能源成本、原料供应不确定性对沥青等工业品开工产生一定影响,近两周中上游材料开工率多有放缓,需要关注其持续性。从本周公布的3月数据看,剔除高基数与春节影响后,出口与工业生产实际并不算弱,叠加服务业等新动能发力驱动一季度GDP实现5%。但另一方面,当前需求分化似有扩大:受益于出口的中游设备制造业、涨价逻辑下的上游材料业运行表现更好,而下游消费品需求相对偏低,关注输入型通胀对企业盈利与生产分化的影响。

二

风险提示

地缘局势不确定性较大。

具体内容详见华创证券研究所4月18日发布的报告《二手房成交升至高位——每周高频跟踪20260418》

往期回顾

高频跟踪:上游开工率多有回落

高频跟踪:投资品涨势趋缓

高频跟踪:涨价效应初步兑现

高频跟踪:施工指标加速回暖

高频跟踪:运输成本抬升,小幅扰动出口

高频跟踪:地缘因素影响,通胀预期升温

高频跟踪:节后投资复工偏快

高频跟踪:春节前后高频有何看点?

高频跟踪:出口运量保持高位

高频跟踪:节前经济活动节奏小幅放缓

冠南固收视野

看懂机构 看懂债市

华创固收 · 周冠南团队

法律声明

华创证券研究所定位为面向专业投资者的研究团队,本资料仅适用于经认可的专业投资者,仅供在新媒体背景下研究观点的及时交流。华创证券不因任何订阅本资料的行为而将订阅人视为公司的客户。普通投资者若使用本资料,有可能因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。

本资料来自华创证券研究所已经发布的研究报告,若对报告的摘编产生歧义,应以报告发布当日的完整内容为准。须注意的是,本资料仅代表报告发布当日的判断,相关的分析意见及推测可能会根据华创证券研究所后续发布的研究报告在不发出通知的情形下做出更改。华创证券的其他业务部门或附属机构可能独立做出与本资料的意见或建议不一致的投资决策。本资料所指的证券或金融工具的价格、价值及收入可涨可跌,以往的表现不应作为日后表现的显示及担保。本资料仅供订阅人参考之用,不是或不应被视为出售、购买或认购证券或其它金融工具的要约或要约邀请。订阅人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。华创证券不对使用本资料涉及的信息所产生的任何直接或间接损失或与此有关的其他损失承担任何责任。

本资料所载的证券市场研究信息通常基于特定的假设条件,提供中长期的价值判断,或者依据“相对指数表现”给出投资建议,并不涉及对具体证券或金融工具在具体价位、具体时点、具体市场表现的判断,因此不能够等同于带有针对性的、指导具体投资的操作意见。普通个人投资者如需使用本资料,须寻求专业投资顾问的指导及相关的后续解读服务。若因不当使用相关信息而造成任何直接或间接损失,华创证券对此不承担任何形式的责任。

未经华创证券事先书面授权,任何机构或个人不得以任何方式修改、发送或者复制本资料的内容。华创证券未曾对任何网络、平面媒体做出过允许转载的日常授权。除经华创证券认可的媒体约稿等情况外,其他一切转载行为均属违法。如因侵权行为给华创证券造成任何直接或间接的损失,华创证券保留追究相关法律责任的权利。

订阅人若有任何疑问,或欲获得完整报告内容,敬请联系华创证券的机构销售部门,或者发送邮件至jiedu@hcyjs.com。

感谢您对华创固收团队的关注,

您的认可和支持是我们前进的最大动力!

可以点“在看”给我一朵小黄花嘛

最新文章

随机文章