
当前位置:首页>房产>上海房产有民间抵押被银行拒贷?重新办理全攻略(合规不踩坑)

上海房产有民间抵押被银行拒贷?重新办理全攻略(合规不踩坑)

  • 2026-11-07 12:48:18
上海房产有民间抵押被银行拒贷?重新办理全攻略(合规不踩坑)

上海不少老板短期周转,把房子做了民间抵押,但民间抵押利率高、期限短,后面想转成银行底息贷款,却多数被拒之门外。核心问题在于银行无法确认民间债务的真实性和可控性,将其归为高风险客户。

内容比较干货,建议先收藏,方便后续对照参考。

一、为什么银行会拒贷?找准症结

多数银行拒贷的核心逻辑是”风险不可控”: 隐性债务不确定、负债率被高估、处置难度大。但是上海不同银行、甚至同一银行的不同支行,风控偏好差异极大。部分银行/支行侧重房产价值和经营流水,对民间抵押容忍度更高。

二、重新办理的完整路径(核心实操)

第一步:梳理自身亮点,精准匹配银行

通过专业机构或自行调研,找到可接受民间抵押直接进入审批的银行及具体支行。

第二步:准备材料,提交银行审批

  1. 准备产证、征信、流水、民间抵押合同等,先给银行/机构预审

  2. 确认能不能批、额度多少,是否接受“先批后解”

第三步:审批通过后,过桥垫付解押

1.获取银行批复:确认贷款额度、利率、期限

2.过桥垫付:选择上海正规持牌过桥机构,过桥公司垫资归还债权人,拿到结清证明

3.解押:去不动产登记中心注销民间抵押

第四步:办理银行抵押登记,放款

1.银行办理新抵押,出它项证明

2.优先偿还过桥垫付款项,剩余资金自用

三、真实案例参考

上海浦东刘先生案例:浦东120㎡住宅抵押给朋友200W,月息1.1%,未办理登记,自行咨询3家银行均被拒。

解决路径:

1. 房产评估价500W,民间抵押仅占40%;经营流水稳定,征信良好

2. 匹配某股份制银长宁支行(侧重经营流水,容忍民间抵押)

3. 银行审批通过:额度350W(评估价70%),年化2.36%,

4. 过桥垫付200W,除民间抵押,办理银行抵押登记

5. 放款350W,偿还过桥款后剩余150W于经营

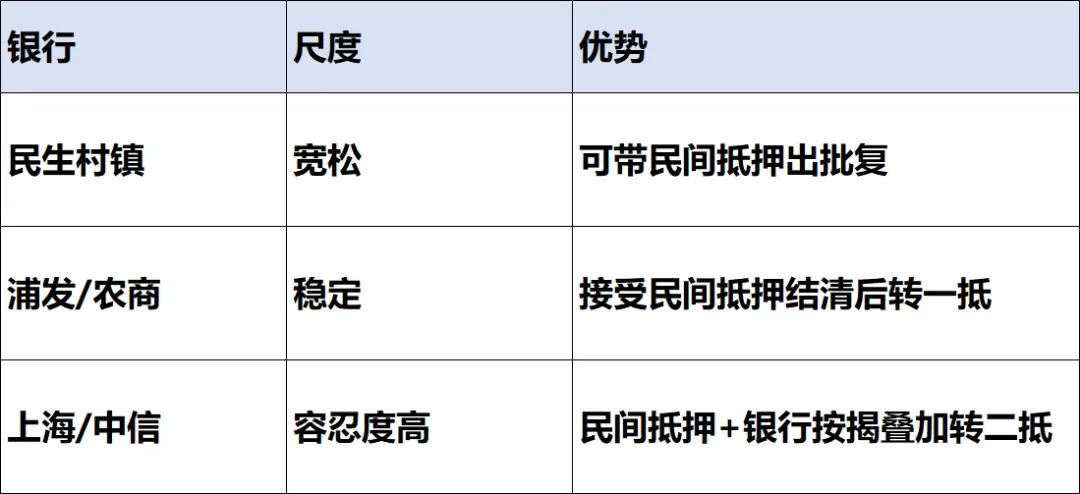
四、接受民间抵押转银行的银行

五、关键避坑指南

1. 银行选择:支行差异比银行差异更重要

不要盲目换银行,要精准选支行。

2. 过桥公司:必须持牌合规

民间过桥水极深,非持牌公司可能“套路贷”,扣押房产证、高额罚息。

3. 民间抵押材料:完整留存是关键

这些材料在审批时需提交给银行,证明民间抵押合规、还款正常,降低风控顾虑。

4. 利率与费用核实

银行利息+过桥费用+服务费,需计算总成本是否划算

5. 征信保护:避免频繁申请

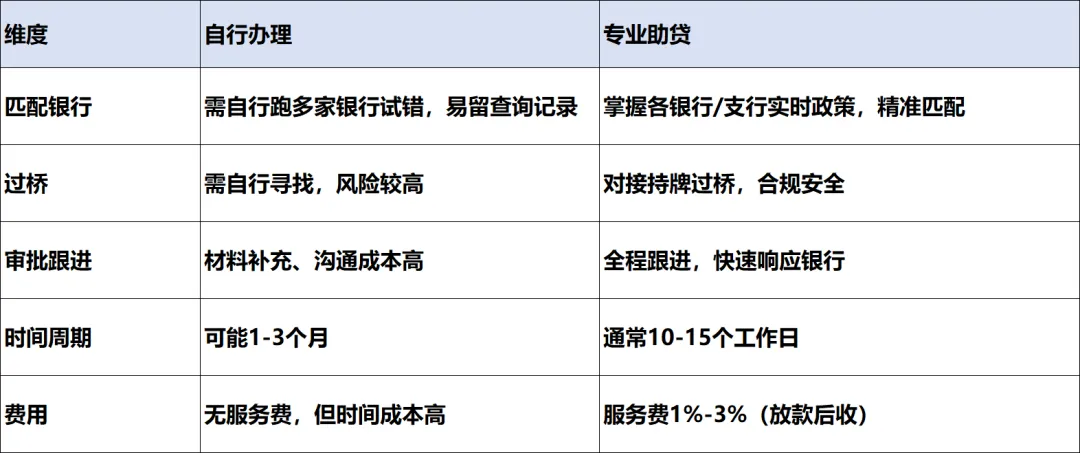
六、自行办理VS专业协助

建议:若对上海本地银行政策不熟悉,或征信已有瑕疵,建议寻求正规助贷机构协助,避免因盲目申请导致征信进一步恶化。

七、总结:核心逻辑

上海房产有民间抵押导致银行拒贷,解决方案不是”先结清民间欠款”。核心逻辑:先批后解押,正规过桥,合规置换,安全无风险

本文全是经营贷实操干货,收藏备用,分享给有贷款需求的朋友❤️,关注持续更新。

~本文主要服务于上海区域的老板客户,若遇到相关情况,想进一步了解沟通,可以扫码详聊~

微信号I  shrz-c    

标签 #经营贷#上海抵押#企业贷#

最新文章

随机文章