“海外房产信息”也要开始CRS交换?——OECD《不动产信息自动交换框架》对中国高净值家庭的影响
- 2026-11-09 23:20:35
“CRS 查银行账户、基金、保险,但房子不查吧?”
但 2025 年底,OECD(经济合作与发展组织)正式推出了一套全新的机制:
👉 把“境外不动产”也纳入类似 CRS 的自动交换体系。
这套机制的官方名字叫:
《不动产信息自动交换框架》(Framework for the Automatic Exchange of Real Estate Information)
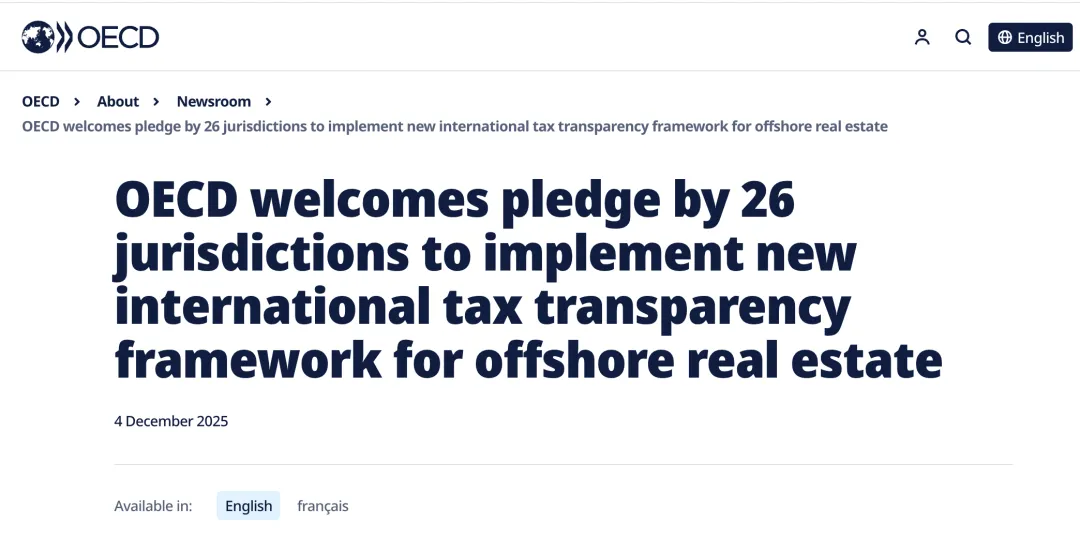
这意味着:未来各国税局之间,不仅会互换银行账户信息,还会开始互换 你在境外拥有、买入、卖出的房产信息。
为什么全球要开始查“境外房子”?
OECD 的逻辑其实很简单:
1)全球高净值家庭跨境买房越来越多
无论是英国、澳洲、新加坡、迪拜,过去十年中国家庭在海外置业非常活跃。
2)房子金额大、透明度低,税局过去很难掌握
银行账户每年有 CRS 自动交换,但房产信息长期处在“盲区”:
用个人买?中国税务一般看不到
用公司买?更难穿透
租金?很少有人主动申报
卖房获利?多数国家税局也不知道你在中国有没有申报
这让房产成为境外资产中“最容易藏”的一类。
3)为了防止“把钱变成房子就隐身”
OECD 才决定:
把境外房子的持有、买卖、租金收入,都纳入自动交换。
这是继 CRS(查账户)之后的“第二张网”。
会交换哪些信息?
根据 OECD 正式文件,各国税局将互换以下信息:
① 房产本身的信息
房产地址
房产类型(住宅、商业、土地)
购买日期
持有比例
② 金额类信息
购房金额
卖房金额
租金收入(如有)
当地登记的评估价值(如适用)
③ 持有人 / 受益人信息
姓名 / 实体名称
税号(TIN)
税务居民国
如果是公司持有,还会尽可能穿透到 最终受益人(UBO)
一句话总结:
不管房子是你个人买的、还是通过 BVI 公司买的,只要是你“实际拥有”的,未来都有可能交换。
什么时候开始交换?哪些国家会上线?
2025 年底已有 26 个国家/地区表态加入,包括:部分欧洲国家、新加坡、澳洲等热门投资地(OECD 官方已对外发布新闻稿)。
根据 OECD 的路线图:
2027–2028:各国准备系统、立法、对接数据
2029–2030:第一批国家开始正式自动交换
后续将像 CRS 一样逐步扩大到 100+ 国家
这是一项全球趋势,不会逆转。
重要:并不是等 2030 年再准备,而是 从现在开始的买卖都会被记录、留档,只是在未来几年启动交换。
对中国高净值家庭意味着什么?
1)“境外房产不透明”时代将结束
无论是自住、投资、学区房,无论你个人持有、公司持有、信托持有,只要在境外买的房,未来都可能被交换给你的税务居民国。
换句话说:“房产将和银行账户一样透明。”
2)“用公司买房”无法再当作隐身手段
过去很多客户用:
BVI 公司
开曼公司
新加坡公司
来买境外房产,以为这样看不到个人信息。
但新框架明确:
会尽可能穿透到 Beneficial Owner(最终受益人)。
换句话说,“公司 + 房子”的结构未来不再低调,反而可能被重点穿透。
3)租金收入 & 卖房收益,更容易被比对
一旦房产信息自动交换:
在英国收租
在澳洲、加拿大卖房赚了几十万
在新加坡出租公寓
这些信息都会进入税务机关的数据库。
如果你在中国是税务居民,中国理论上有 全球所得税申报义务,税局未来会更容易发现未申报收入。
4)“资金来源”会越来越重要
买房几十万、几百万美金的资金来源,未来税务机关更容易做交叉比对:
这笔钱当年纳税了吗?
在中国是否已经申报过?
与您其他资产是否匹配?
资金来源文件(来源证明、合同、报税记录)未来将变成重要档案。
5)家族多身份、多国家成员 → 需要跨国规划
很多客户有以下情况:
父母中国税务居民
子女英国 / 新加坡读书
资产在英国、澳洲、香港
持有境外公司、信托、保险等多种结构
新框架上线后,你的全球资产在不同国家之间会变得更透明,需要整体规划,避免各国税制之间相互“踩雷”。
建议 1:尽快做一份“境外资产清单”
包括:
房产地址
购房金额
持有人(个人 / 公司 / 信托)
租金收入
是否存在未申报的收益
资金来源文件是否齐备
这份清单未来在税务、家族办公室、信托、保险规划都要用。
建议 2:检查自己是否有“历史漏申报”需要补救
特别是:
境外房租
卖房资本利得
用公司持有房产的穿透申报问题
主动规划往往比“事后被动补救”成本低很多。
建议 3:重新评估“公司 + 房产结构”是否仍然合理
不是说不能用公司买房,而是要把考虑重点从:
❌ “能不能隐藏”变成⭕ “法律关系更清晰、传承效率更高、符合未来透明规则”。
你可能会发现,有些房产放在公司里完全没必要,甚至增加风险和成本。
建议 4:把“资金来源证明”当成资产档案长期保存
这项文件以后不仅是:
税务
银行合规
家族内部交接
甚至移民申请
都会用到。
建议 5:把税务合规纳入家族长期财富规划
这是全球趋势:
美国 → FATCA
全球 → CRS
加密资产 → CARF
现在房产 → IPI 框架
现代财富管理不再是“藏”,而是:
✔ 资产合法透明✔ 结构稳健清晰✔ 风险隔离✔ 高效传承✔ 跨国税务协同
最后:这是一个“从不透明到透明”的时代变化
对中国高净值家庭来说,最重要的不是恐慌,而是:
提前规划 → 未来从容
结构清晰 → 家族更安全
透明趋势不可逆 → 越早布局越主动
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 身份证号已存在?房产校验未通过?户口检验未通过?小一入学本地户籍适龄儿童信息采集常见问题解答!
- 独生女600万房产被22个亲戚瓜分
- 离婚时约定房产归子女:看起来很美,做起来有几个坑
- 【房产转让】汕头市金平区长平路93号1101号房全套
- 泉州多套房产即将拍卖,心动价格不容错过!
- 快看,焦作市4月份二手房挂牌价出炉
- 一图看懂2026房产交易税费全攻略
- 干了房产经纪七年,经历过房价的高低起伏,普通老百姓的难,本来很好的生活,因为买了一套房,回到解放前,首付没了,还了几年贷款,现在
- 法庭内外 | 二手房售出后,加装电梯权益应归谁?
- 低保申请被拒说有其他房产,但那是危房怎么办?