假如,你在30岁时拥有了100万现金,你会怎么处置?结论:房子也会缩水,但大概率比现金强很多;关键看是 “哪座城、什么样的房”。
下面分三类对比(都按 **30 年、年均通胀 3%** 来算):
一、先回顾:100 万现金(纯定期)30 年后
名义:100 万 × (1+1%)³⁰ ≈ 134.8 万
真实购买力:134.8 万 ÷ (1+3%)³⁰ ≈ ≈55.5 万
→ 缩水到现在一半左右
二、100 万的房子,30 年后会怎样?(分 3 种)
1)一线 / 强二线核心区(优质住宅)
长期房价年均:3%–4%(略跑赢通胀)
30 年后名义:100 万 × (1+3.5%)³⁰ ≈ 280 万
真实购买力:280 万 ÷ (1+3%)³⁰ ≈ ≈115 万
→ 不仅不缩水,还能保值甚至小幅升值(抗通胀明显优于现金)
2)普通二线 / 强三线(一般地段、刚需房)
长期房价:1%–2%/ 年(勉强跟上或略低于通胀)
30 年后名义:100 万 × (1+1.5%)³⁰ ≈ 156 万
真实购买力:156 万 ÷ (1+3%)³⁰ ≈ ≈64 万
→ 缩水,但比纯现金(55 万)好一点
3)三四线 / 县城 / 远郊(人口流出、老破小)
长期房价:0%~-2%/ 年(横盘或阴跌)
30 年后名义:大概率70 万–100 万
真实购买力:30 万–50 万
→ 缩水非常严重,甚至不如现金
三、房子 vs 现金:一句话对比(30 年)
现金(一年定存):购买力 → ≈55 万(缩水近半)
一线核心好房:购买力 → ≈115 万(基本保值、略赚)
普通城市刚需房:购买力 → ≈60–70 万(缩水,但比现金强)
三四线远郊老破小:购买力 → ≈30–50 万(缩水最狠)
四、为什么房子比现金更抗通胀?
土地稀缺 + 核心城市人口持续流入,长期有支撑;
房产是实物资产,货币印得多时,实物价格容易跟着涨;
现金只有利息,利息长期跑不赢通胀;房子有房价上涨 + 租金双重收益。
但房子也有缺点:
流动性差(急用钱不好卖);
有持有成本(物业费、维修、房产税预期);
分化极大:选错城市 / 地段,一样亏。
五、对你问题的直接回答
不是所有房子都能抗通胀;
优质城市优质房:30 年后购买力基本不缩水,甚至更好;
普通房:缩水,但比存银行强;
差房:缩水和现金一样狠,甚至更惨。
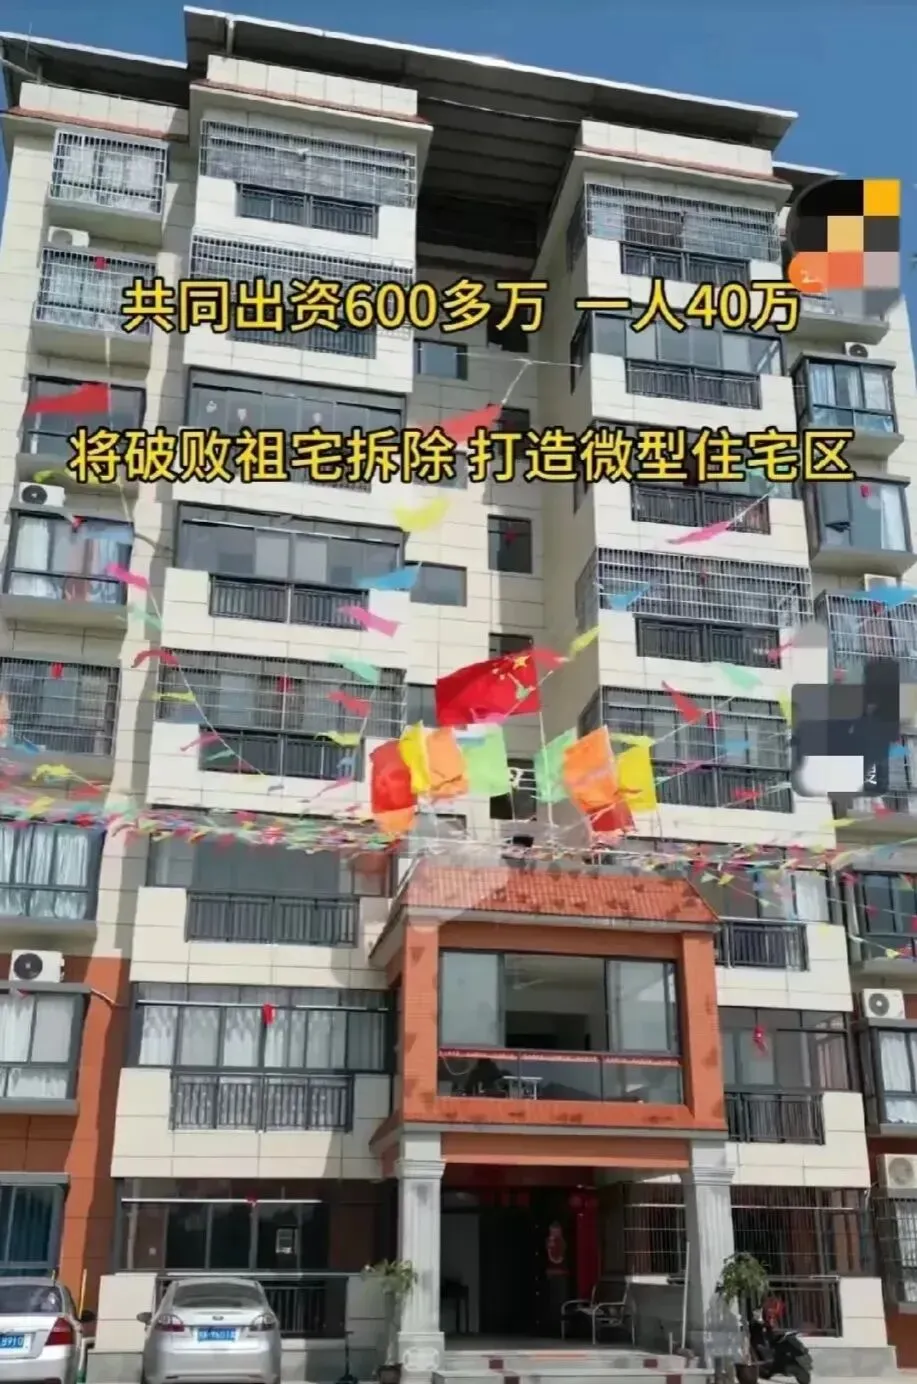
基于以上分析,我认为购房需谨慎,中小城市的农村户口人员不如自建房,量身定制版,水电气暖+车库,配上花园+菜园,舒舒服服,集体经济兜底,投资少,无贬值风险,你说呢?
 10个月宝宝每天需要喝多少奶粉?