当前位置:首页>二手房>2026年5月杭州二手房成交数据报告

2026年5月杭州二手房成交数据报告

  • 2026-10-27 14:37:00
2026年5月杭州二手房成交数据报告

2026年5月杭州房地产市场分析报告

一、 总体市场概况:高位回调,回归常态


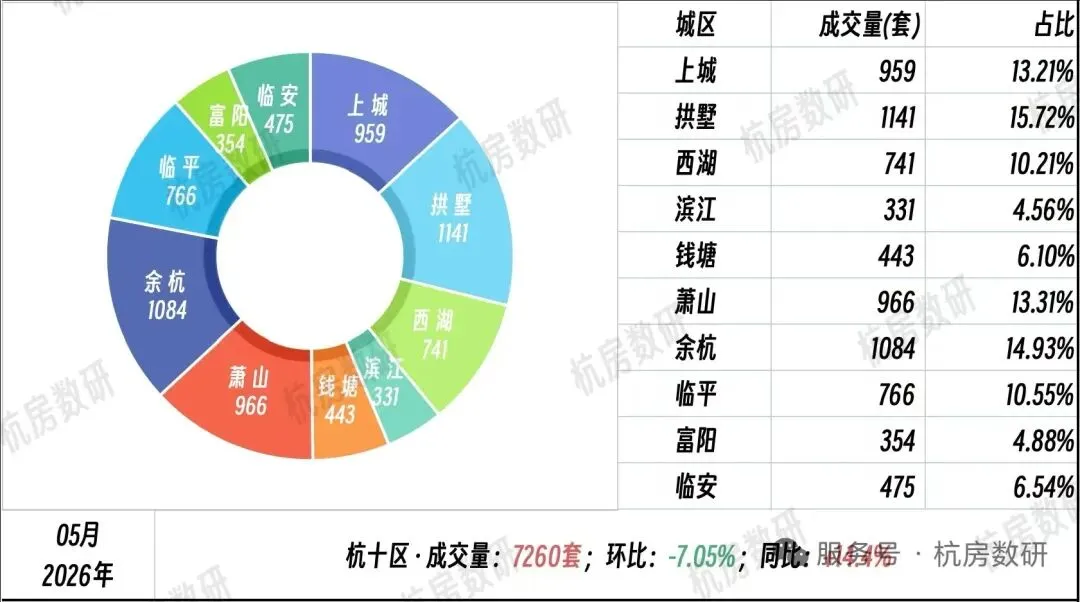
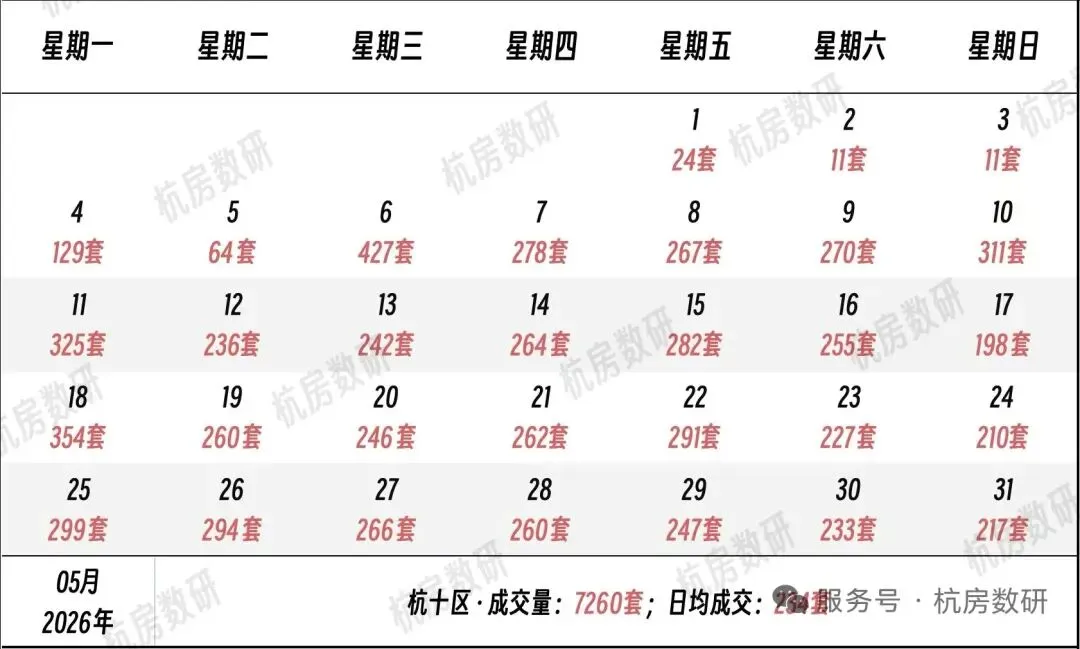
  • 成交量: 2026年5月,杭州十区(杭十区)二手房成交总量为 7260套,日均成交约 234套。


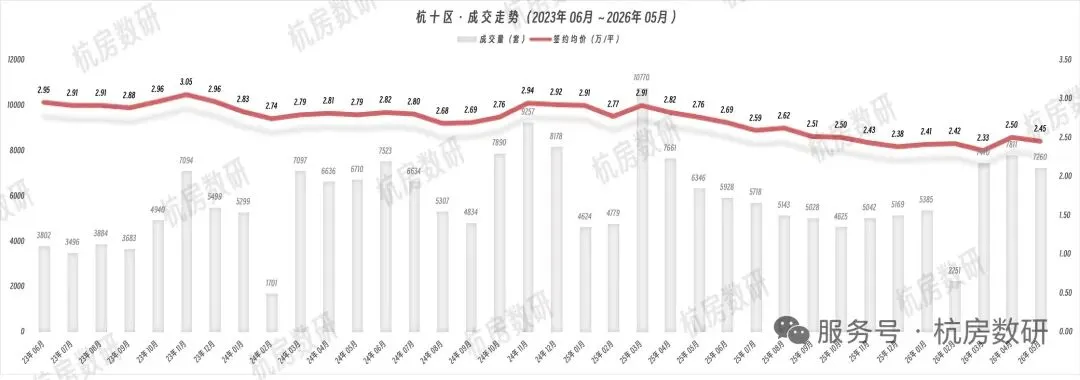
  • 环比表现: 成交量环比下降 7.05%。从绝对值来看,5月的成交量较4月(7811套)有明显下滑,结束了此前连续两个月的上涨势头,市场热度出现高位回落,但同比2025年的5月份成交量明显上涨。


  • 市场情绪: 尽管环比下滑,但整体成交量仍处于近三年来的相对高位区间,说明市场需求依然旺盛,只是从“亢奋期”回归到理性平稳期。


二、 区域成交结构分析:主城核心引领,余杭拱墅争霸

从区域成交分布来看,市场分化依然明显,核心城区占据主导地位,外围区域作为有效补充。


  1. 第一梯队(千万级/改善客群):拱墅、余杭、萧山、上城


    • 拱墅区 以 1141套(占比15.72%)位居榜首,得益于申花、文晖、东新等传统改善板块的供应充足。


    • 余杭区 紧随其后,成交 1084套(占比14.93%),显示出未来科技城,云城等板块的持续热度。


    • 萧山区(966套)和 上城区(959套)也表现强劲,分别占比13.31%和13.21%,钱江新城二期及市北、奥体板块依然是成交主力。


  2. 第二梯队(刚需/刚改客群):临平、西湖、钱塘


    • 临平区 成交 766套(占比10.55%),是北部新城的重要支撑。


    • 西湖区(741套)和 钱塘区(443套)满足主城溢出需求及本地刚需。


  3. 第三梯队(远郊/特定需求):临安、富阳、滨江


    • 临安区(475套)和 富阳区(354套)作为远郊区域,成交相对稳定。


    • 滨江区 成交 331套(占比4.56%),虽然绝对套数不高,但考虑到该区土地面积小、新盘少,其去化率依然可观。


三、 市场趋势深度解析

1. 价格走势:稳中微调


  • 签约均价: 5月整体签约均价约为 2.50万元/平米。


  • 趋势: 价格曲线在经历了前几个月的横盘震荡后,呈现出微幅下行的趋势。这表明在成交量回调的背景下,房东为了促成交易,价格让步幅度略有增加,但整体仍保持在2.4-2.6万/平的稳定区间内,未出现恐慌性下跌。


2. 库存与人气:库存见底,人气回暖


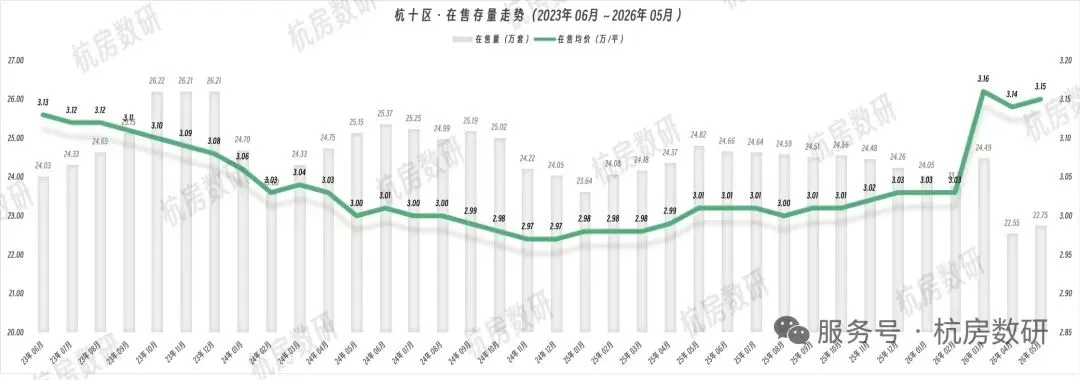
  • 在售存量: 5月杭十区在售存量进一步下降至 22.75万套(约2275万平米)。这是一个非常关键的信号,说明市场供给端正在快速出清,供需关系正在发生逆转,买方市场的特征正在减弱。


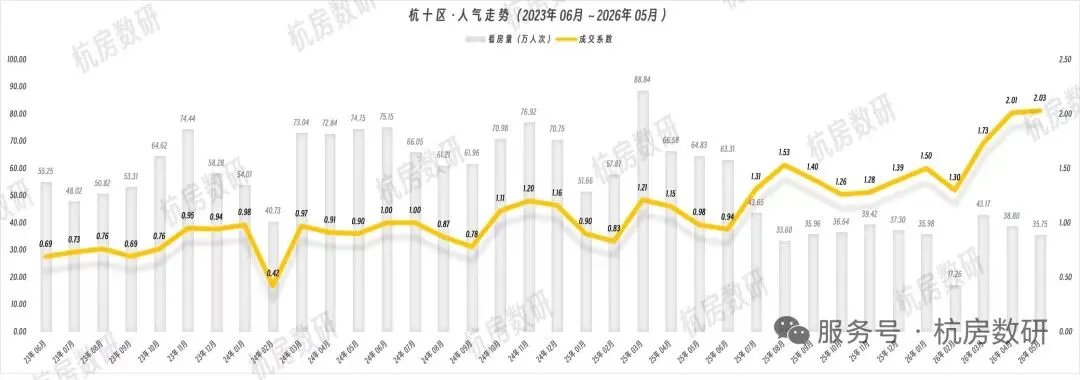
  • 人气指数: 看房量和成交系数在5月出现显著回升,尤其是看房人次达到 43.17万人次,成交系数(黄色折线)回升至 1.73。这表明随着库存的减少和市场信心的恢复,购房者入市意愿强烈,市场活跃度极高。


3. 成交周期分析:月末冲刺明显


  • 从日历图可以看出,5月上旬(特别是4-6号)出现了一波小高峰(6号单日成交427套),随后进入中旬的相对平稳期。


  • 月底冲刺效应显著: 5月25日至31日期间,成交量持续维持在300套以上,月底最后一周发力明显,符合房产中介月末冲业绩的常规节奏。


四、 总结与6月市场展望

总结:
2026年5月的杭州楼市是“量跌价稳、库存见底、人气高涨”的一个月。虽然环比数据有所下滑,但这更多是前期需求集中释放后的自然回调。核心区域的强劲表现和持续下降的库存,为市场提供了坚实的底部支撑。
6月市场展望:


  1. 成交量预判: 预计6月成交量将维持在当前水平或略有回升。由于5月库存已降至低位,且人气指数走高,6月有望迎来一波“以价换量”后的企稳行情。


  2. 价格走势预判: 在库存持续走低的背景下,议价空间可能会收窄,整体均价有望在2.45-2.55万/平米之间窄幅波动。


  3. 区域机会: 余杭、拱墅等核心区的改善型房源依然是市场的香饽饽;同时,随着远郊库存的消化,临安、富阳等地的性价比优势也将逐渐显现。


建议:

  • 对于购房者: 当前是较好的入市时机,尤其是针对核心区的优质资产,议价空间依然存在;对于刚需客群,可关注临平、钱塘,闲林等区域的笋盘。
  • 想要了解更详细的数据和分析,可以加私信交流。

最新文章

随机文章