贷款中介做经营贷,先别急着问房产,企业数据也要看!
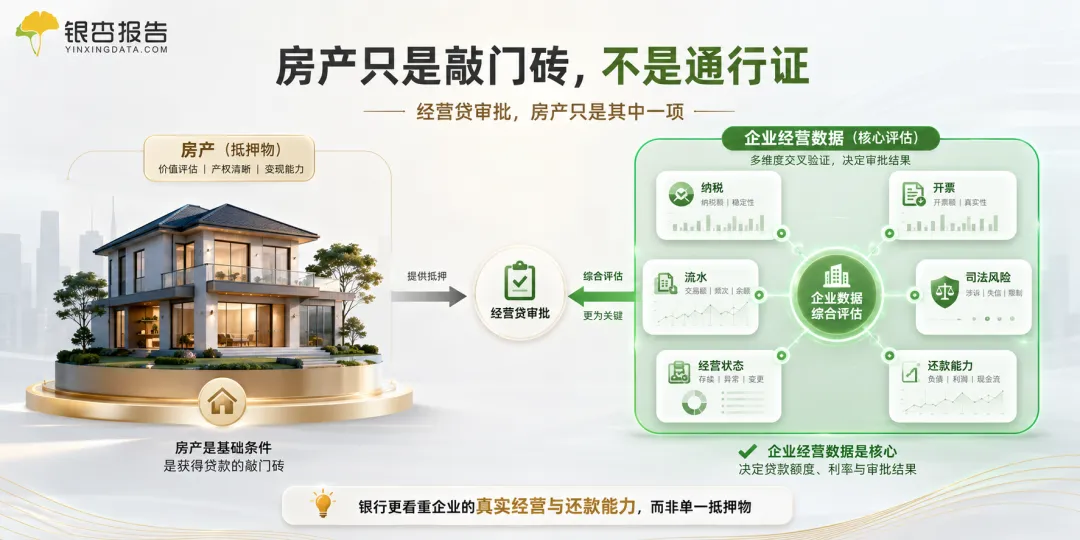
“名下有没有房产?” “房子在哪个区域?” “评估价大概多少?” “还有没有按揭?”但如果你做的是经营贷,只会盯着房产,很容易把自己做成一个“抵押物登记员”。客户有房,不代表一定能贷。 房产价值高,也不代表额度一定高。 真正影响经营贷审批的,除了抵押物,还有企业本身的经营数据。很多企业老板认为,只要名下有一套价值500万元的房产,申请300万元经营贷应该很简单。银行还会看企业是否真实经营,营业执照成立多久,经营范围是否合理,纳税和开票是否稳定,流水能不能支撑贷款额度,是否存在欠税、司法风险、经营异常等问题。如果企业没有真实经营,或者数据明显异常,即使有房产,审批也可能卡住。因为银行需要判断的,不只是“出了问题能不能处置房产”,还要判断“客户有没有能力按时还款”。- 有的企业纳税稳定、开票连续、流水充足,可以优先匹配利率更低、期限更长的银行产品。
- 有的企业房产条件不错,但开票突然下降,纳税波动明显,或者上下游交易过于集中,就需要先分析原因,再判断能不能推进。
- 还有一些客户,企业刚成立不久,经营数据比较薄弱,强行申请并不一定是好事。盲目进件,不仅容易被拒,还可能增加征信查询,影响后续融资。
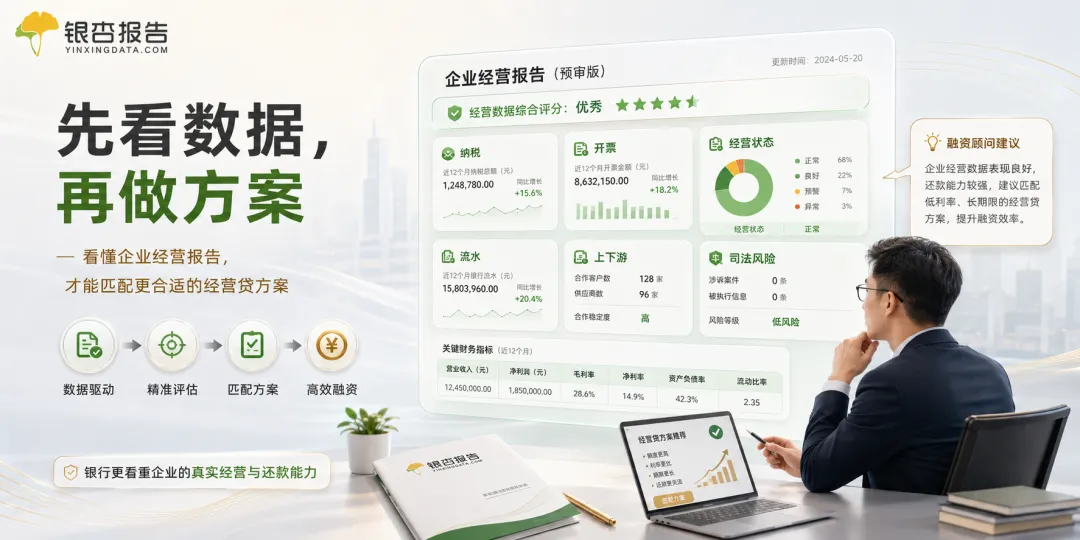
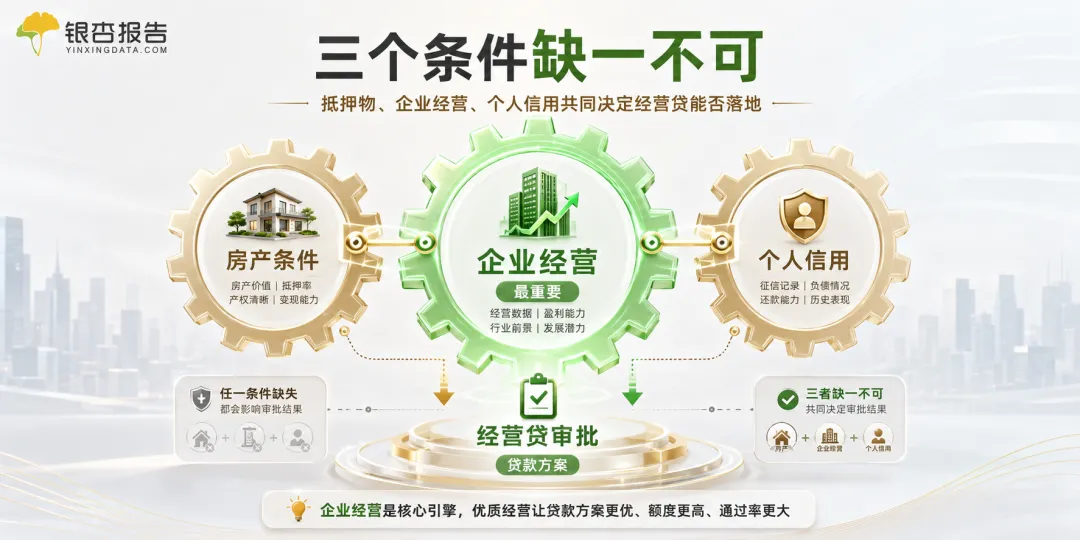
真正专业的贷款中介,不是看到房产就立刻报产品,而是先判断企业数据是否具备融资基础。企业近一年的开票是否稳定? 纳税等级怎么样? 有没有欠税记录? 企业流水是否匹配经营规模? 上下游交易是否集中? 有没有司法风险或经营异常?经营贷不是简单的“有房就能做”,而是抵押物、企业经营和个人信用共同作用的结果。贷款中介想从“卖产品”变成真正的融资顾问,第一步就是改变思路。客户来了,不要只问房产。 做经营贷,也不要只会报利率。先把企业数据看明白,判断客户的问题在哪里,优势在哪里,风险在哪里,再决定匹配什么产品、什么时候申请、需要提前准备什么资料。能帮客户看懂企业数据,提前识别风险,减少无效进件,你才不是简单的信息搬运工。房产决定客户有没有基础,企业数据决定这笔贷款能不能真正落地。
 10个月宝宝每天需要喝多少奶粉?