房产收租已是过去式?这款资产配置“外挂”,比当房东更省心.
- 2026-10-15 20:49:07
“如果不买房,我手里这笔闲钱还能去哪儿?”
前几天,一位同样在金融行业打拼的朋友,在微信上跟我倒了一番苦水。
作为交大的老同学,他有着典型的精英思维:执行力强,对数字极其敏感。
但这几年,他发现以往“买房收租”的闭环逻辑断了——租客难寻、持有成本上升、资产流动性几乎被锁死。
在他看来,单纯把钱存在银行理财里是在“慢火炖青蛙”,但再次投身房产,又觉得还没到时候。
我当时跟他分享了一个我近期一直在复盘的概念:“金融房产”。
什么是金融房产?
我们读书时都学过,买房的核心优势在于“杠杆”:你用30%的首付,撬动了100%的资产,让租金收益去覆盖月供,最后资产升值归你。
“金融房产”的逻辑完全一致:你只需投入约25%的“首付”,银行提供约75%的融资额度,用保单的稳健收益去覆盖贷款利息。
但我告诉他,金融房产比传统当房东更省心:
你不需要操心装修、不用催缴房租、更不用担心政策变动带来的流动性危机。
你唯一需要做的,是签个字,然后让时间作为复利的助手。
这笔账,我们是这样测算的:
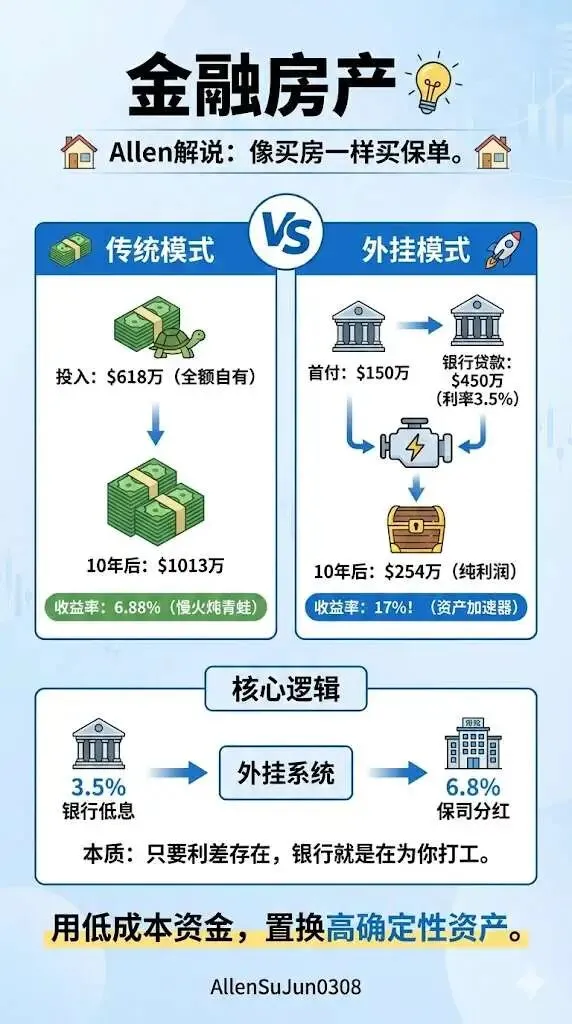
假设配置一张总保费618万美金的友邦分红险:
传统全款法:投入618万美金,10年后预计拿回约1013万美金,年化收益约6.88%。
“外挂”融资法:你只需实际投入约150万美金,银行融资约450万美金(利率参考Hibor 2.6% ≈ 3.5%)。
最终结果:10年后退保,扣除本金和10年累计利息,净收益约254万美金。
同样的150万投入,原本年化6-7%的稳健保险,通过合理的杠杆工具(融资外挂),收益率能提升至约17%!
这就是“利用低成本资金,置换高确定性资产”。
作为一名资产配置顾问,我也有我的“洁癖”:
我一直信奉标准普尔配置法则,不鼓励盲目追求暴利。
为什么我会关注“友邦+星展”这个组合?
确定性:友邦过去10年老保单的实现率稳在92%-102%——这种白纸黑字的履约力是金融外挂运作的前提。
安全性:我们做过极端压力测试。
即便贷款利率平均涨到5%,或者分红实现率跌到70%的极端情况,这笔投资依然能保住正向收益。
这种防守力,才是资产的“防弹衣”。
在这个信息不对称的时代,好的配置不一定是追求最高回报,而是在锁定风险的前提下,让每一分钱都能高效工作。
目前银行每季度的配额确实有限,去年首批额度一个月就宣告闭窗。
如果你也有200万以上的闲余资金,希望给家庭资产找一个更省心的“压舱石”,欢迎找我聊聊。
我是Allen 上海交通大学经济学学位 | 家庭标准普尔资产配置实践者 | 热爱读书、写作和深度思考 | 做最懂你的资产配置顾问
关于「香港身份」
关于「资金出入」
买港险最怕两件事:钱出去会被卡?将来回来会受限?一次说清楚。
关于「案例拆解」
“钱会不会回不来?”——一位内地保险人第二份港险的典型纠结,全面拆解。
