当前位置:首页>二手房>【华泰宏观|图解国内周报】二手房交易初现边际企稳迹象

【华泰宏观|图解国内周报】二手房交易初现边际企稳迹象

  • 2026-08-18 00:59:00
【华泰宏观|图解国内周报】二手房交易初现边际企稳迹象

如果您希望第一时间收到推送,别忘了加“星标”!

核心观点

一周概览

2023年中央经济工作会议召开,强调高质量发展目标,结构性政策或为抓手;北京上海出台地产需求侧政策,11月MLF平价续作、净投放8000亿元,11月低基数下各项经济活动指标同比回升。高频数据层面,上周生产和出行总体回落,商品房成交边际改善。农产品价格季节性上升。此外,11月财政扩张速度边际放缓,社融同比增速小幅回升、但主要受政府债推升。

高频经济活动跟踪

工业生产及物流指标总体季节性回落,新房、二手房成交面积同比增速边际回升。出行方面,上周18城地铁客运量环比回落0.2%、国内航班数量环比走低1.6%;12月4-10日,乘用车销量同比放缓至6.8%。出口方面,12月至今HDET均值同比回落至负区间,外需或边际走弱。物流景气度及工业生产总体季节性回落:整车货运流量/公共物流园区指数同比较前一周的22%/17%回落至2.7%/4.9%,高炉和焦化企业开工率环比走弱,全国重点电厂日均耗煤/发电量同比转负。地产方面,上周60城新房成交面积同比降幅较前一周的25.9%收窄至22.1%,26城二手房成交面积同比上行至23.4%;12月4-10日,百城土地周均成交季节性走强。

价格指标及变化

国际油价止跌、农产品价格上升。上周布伦特原油价格环比回升0.9%至75.6美元/桶。国内铜价环比大幅上行4.9%,但水泥/螺纹钢价格回落1%/2.6%;食品方面,猪肉价格回升0.2%,新鲜蔬果提价、农产品价格指数+2.6%。

金融市场及资金成本

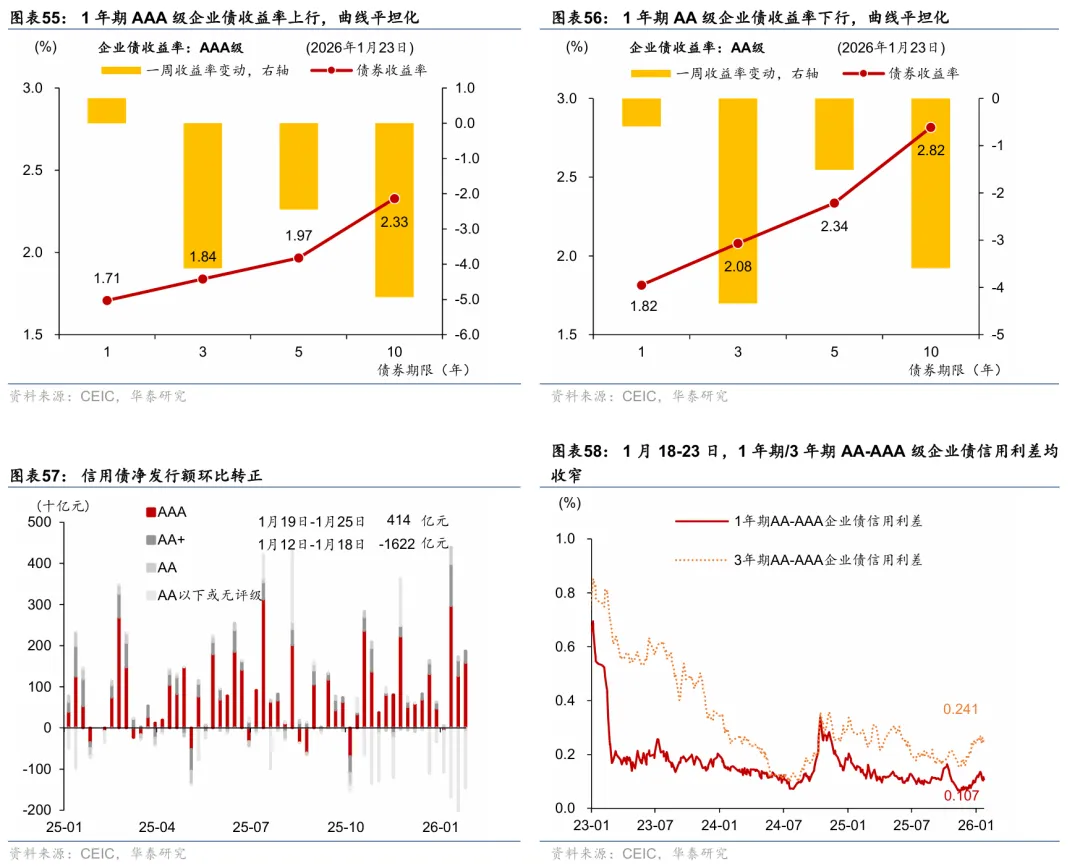
银行间流动性偏松,公开市场净投放货币1990亿元。同业存单发行利率边际下行。银行间利率环比小幅回落,R007/DR007下降9.1/5.7个基点。1/10年期国债收益率期限利差小幅走阔,国债收益率曲线趋平。同业存单发行利率下降1bp至2.83%。上周信用债发行量环比转负,地产债和海外债融资额有所回落。上周人民币兑美元升值0.9%,但对一篮子货币回撤0.8%。

中观行业景气度追踪

有色、黑色金属和种植业等行业景气度仍较高;铝、铜价格走强,持续去库,其中铝/铜价格位于2013年至今的81%-84%的高分位水平;煤炭、航运港口等供给和价格均位于较高分位数。粮价回落但仍在高位,生猪利润边际改善。

上周主要宏观数据及事件回顾

数据:1)11月工业增加值同比增速上行至6.6%;社零同比增速上行至10.1%、固定资产投资单月同比回升至2.9%;2)11月“一般预算+政府性基金”赤字录得1.23万亿元,同比多增1363亿元,扩张幅度边际回落。3)11月社融同比增速小幅上升至9.4%,主要靠政府债扩容支撑。

事件:1)中央经济工作会议着重强调高质量发展的目标,结构性政策发力,而地产及金融领域防风险仍为首要任务。2)北京、上海出台地产需求侧政策,包括优化普宅认定标准、下调首套二套房首付比例下限,调降房贷利率。

本周宏观主要观察点

本周关注12月LPR报价(12/20)。

风险提示:欧美经济超预期走弱拖累外需、地产需求超预期回落。
一周概览

农历春节对齐后,上周居民出行景气度维持高位,二手房成交有所回暖,而汽车消费同比回落,建筑开工边际承压;国际油价、金价上行,国内农产品价格回升,但部分原材料价格回撤;上周财政部亦优化实施服务业经营主体贷款贴息政策、个人消费贷款财政贴息政策;后续重点关注财政发力节奏、地产政策边际变化及地产市场成交改善的持续性。

高频经济活动跟踪

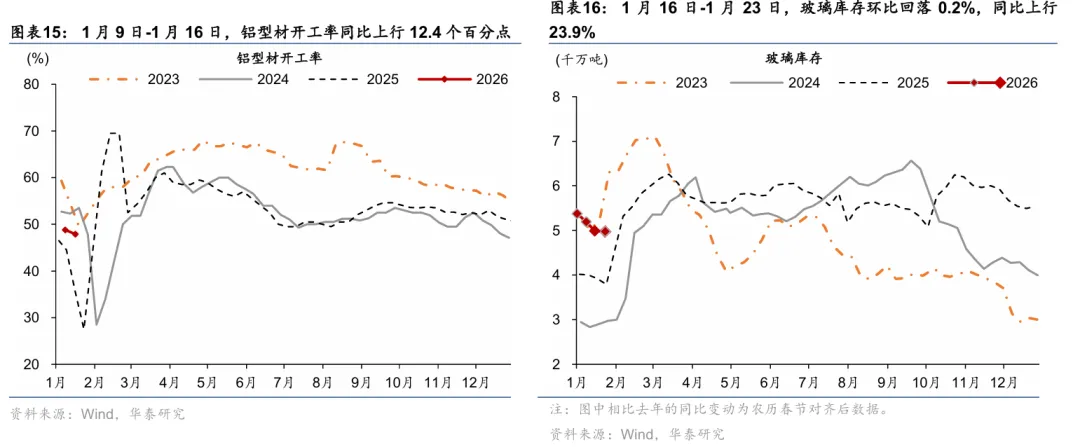
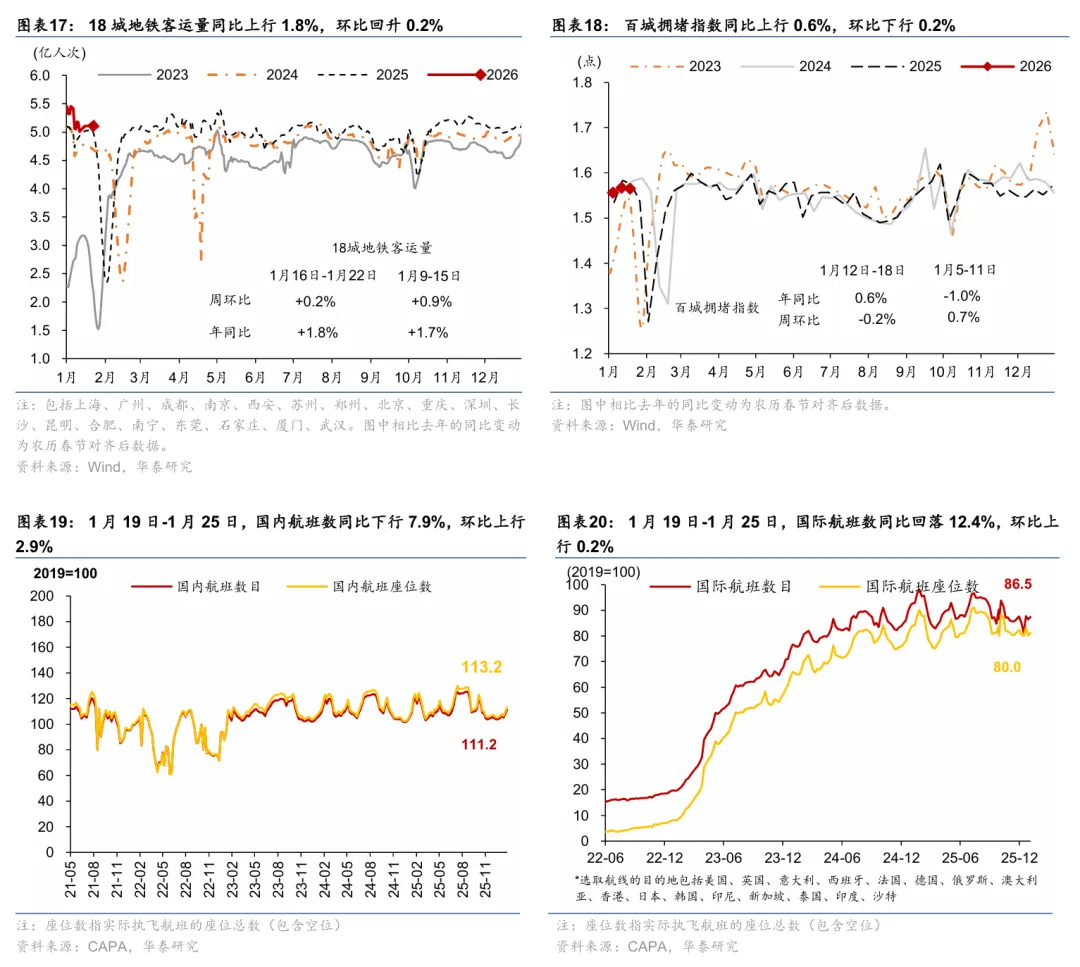
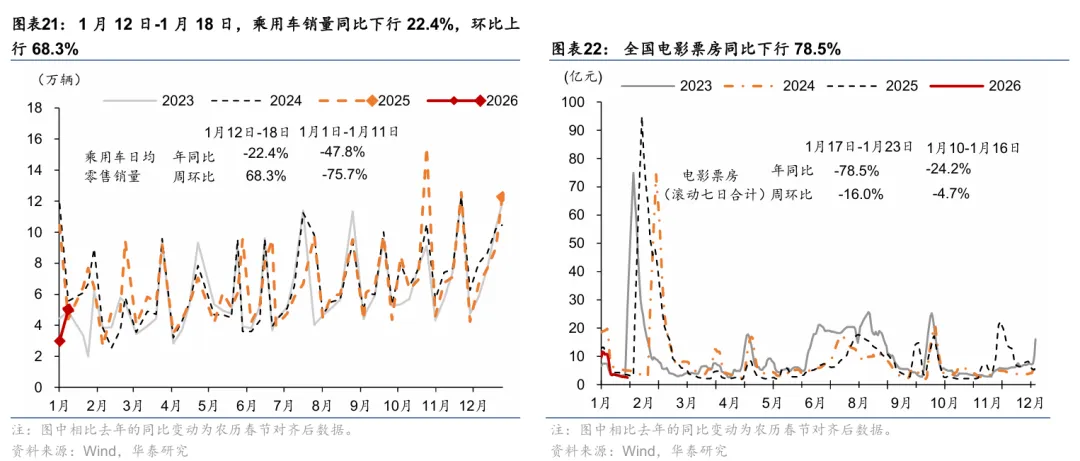
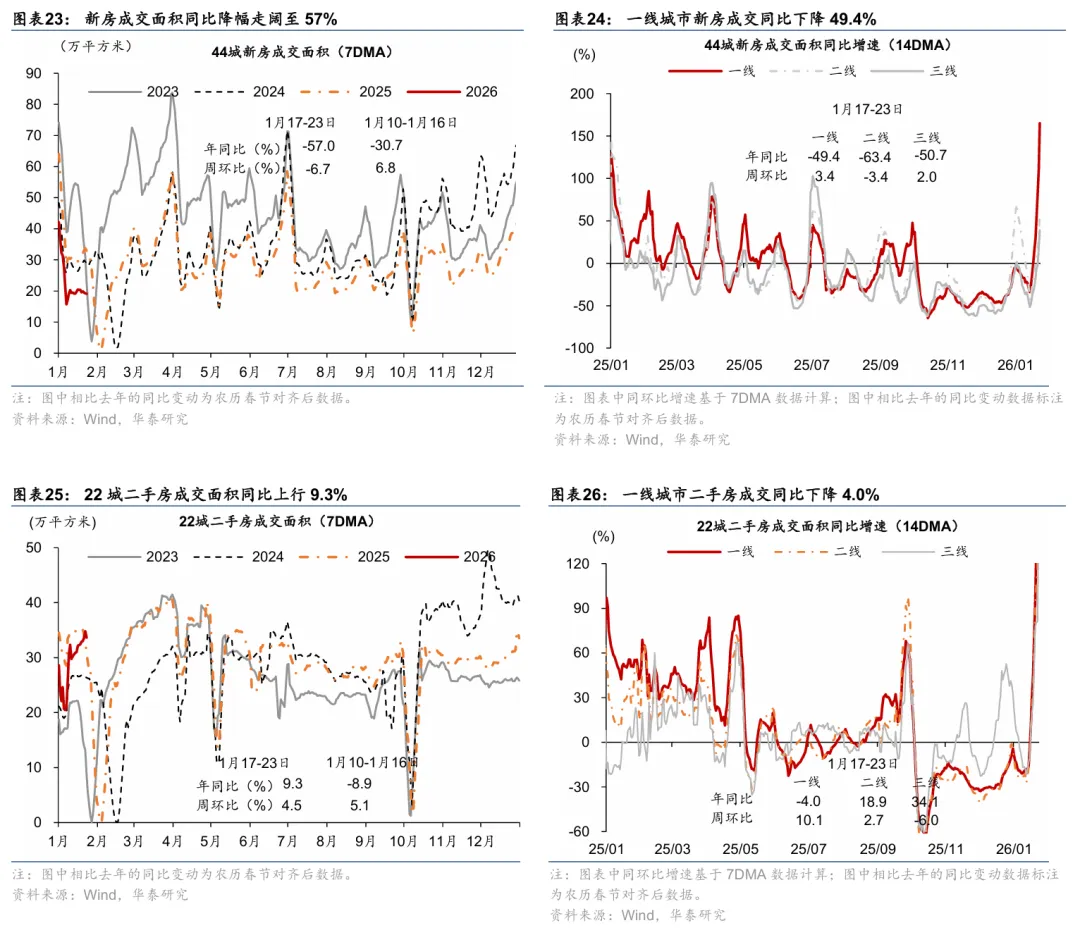
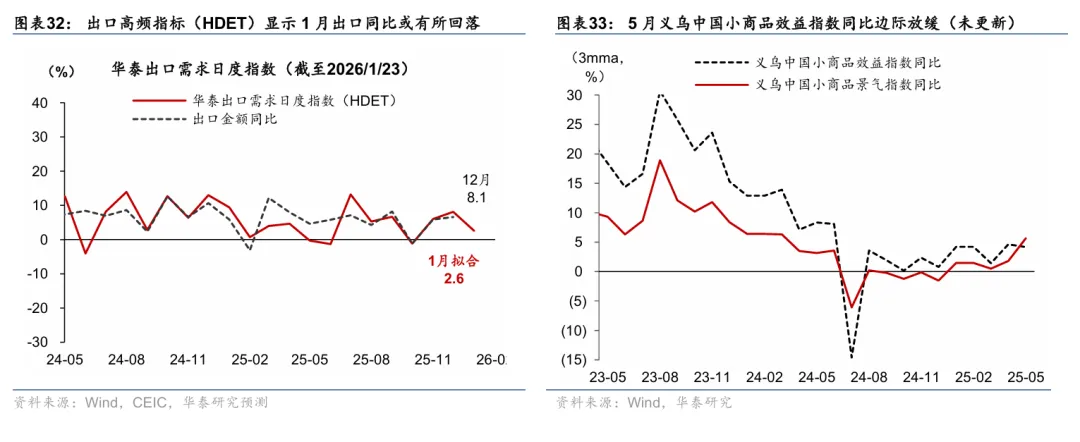
居民出行景气度边际回升,乘用车零售同比回落,建筑开工和新房成交同比仍偏弱。出行及消费方面,农历春节对齐后(下同)上周18城地铁客运量同比上行1.8%,百城拥堵指数亦同比上行0.6%;1月12-18日,乘用车销量同比回落22.4%。工业生产趋于平淡,焦化/半钢胎企业开工率同比下行1.7/4个百分点;建筑开工表现同比偏弱,建筑钢材成交量同比回落25.0%,水泥开工率同比回落1.5个百分点。出口和物流方面,出口高频指标(HDET)显示1月出口或较12月有所回落,铁路货运量/高速公路货车通行量同比回升0.1%/0.4%。地产方面,上周44城新房成交面积同比降幅由前一周的30.7%走阔至57%,而22城二手房成交面积同比由前一周的-8.9%转正至9.3%,其中一线城市同比下降4%,二/三线城市同比上行18.9%/34.1%。

价格指标及变化

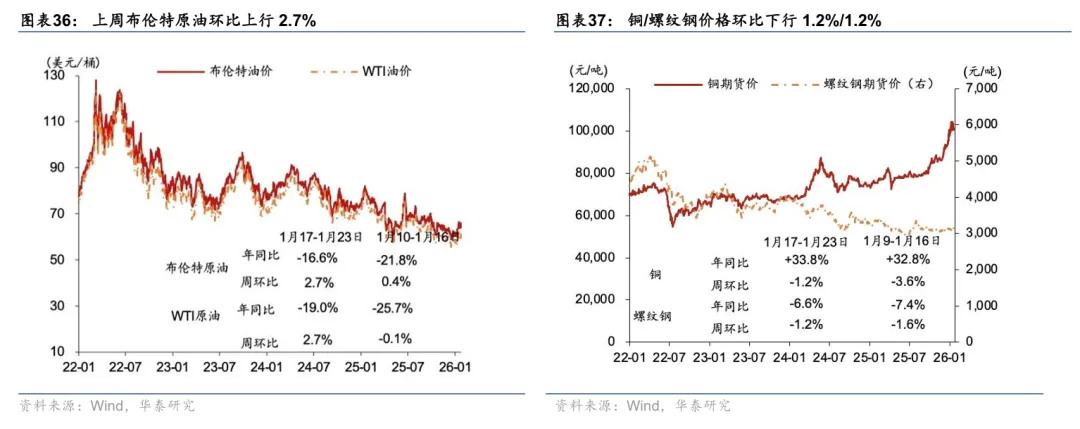
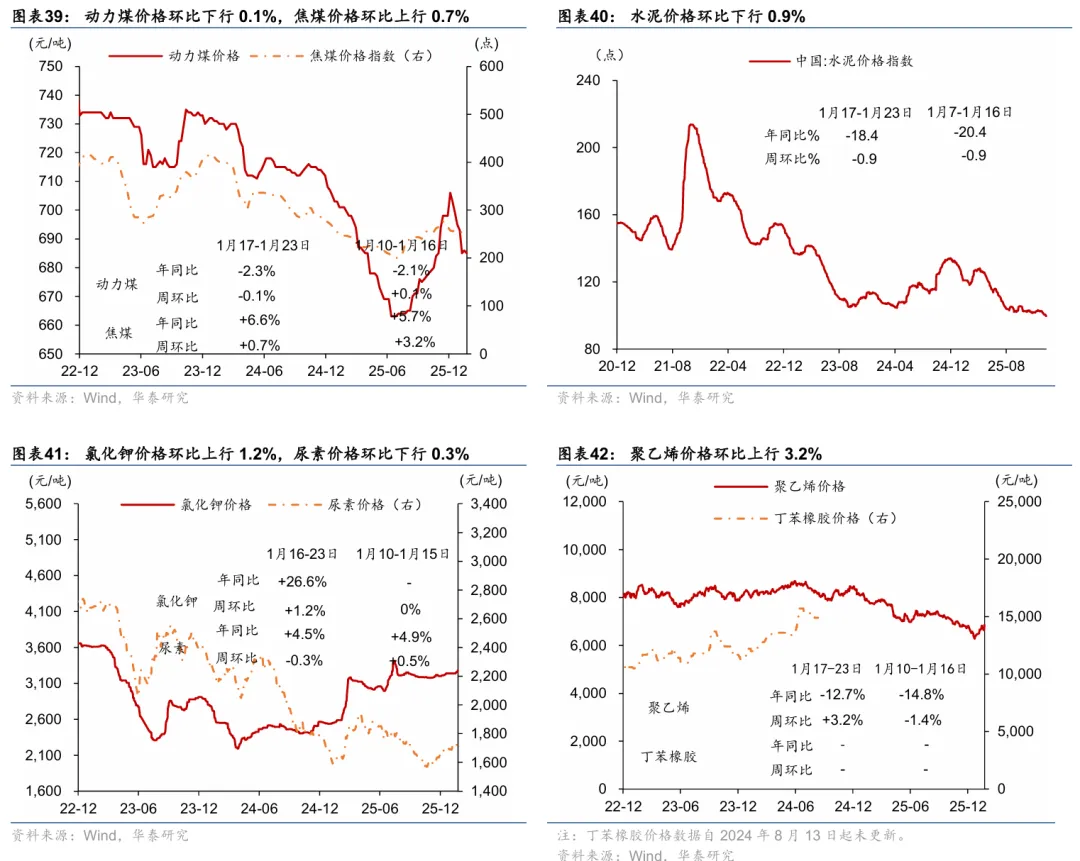
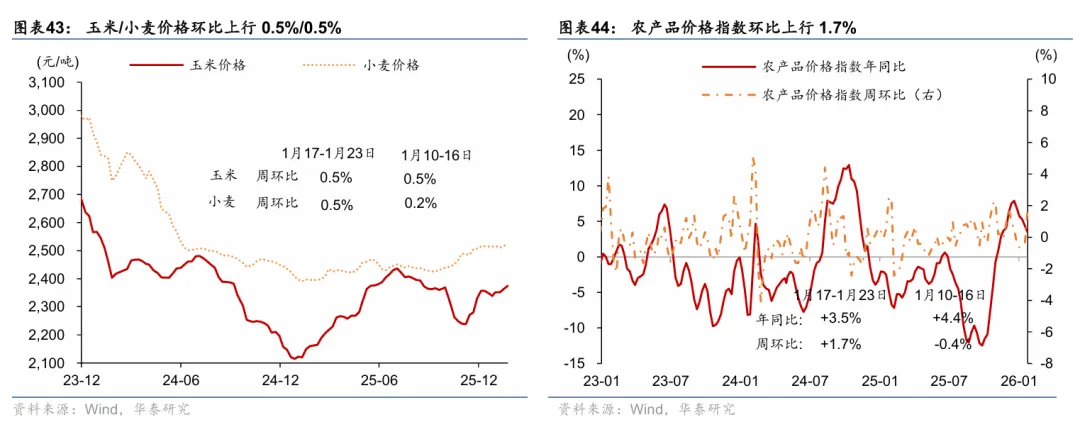
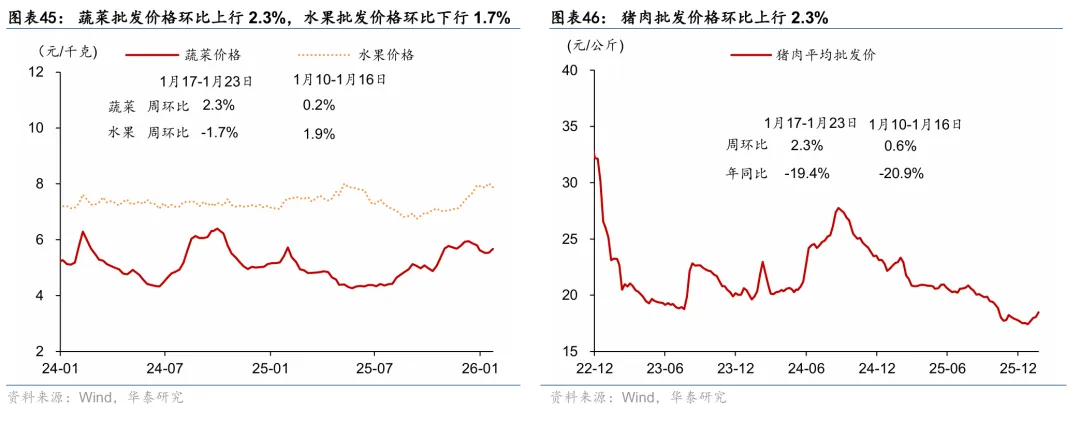
上周国际油价、金价上行,国内原材料价格大多回撤,农产品价格整体回升。布伦特原油价格周环比上行2.7%至65.9美元/桶,COMEX黄金价格环比大幅上行8.3%至4,983美元/盎司。上周国内铜/螺纹钢/动力煤价格环比下行1.2%/1.2%/0.1%,而焦煤价格环比上行0.7%。农产品价格方面,蔬菜/玉米/小麦/猪肉价格环比上行2.3%/0.5%/0.5%/2.3%。

金融市场及资金成本

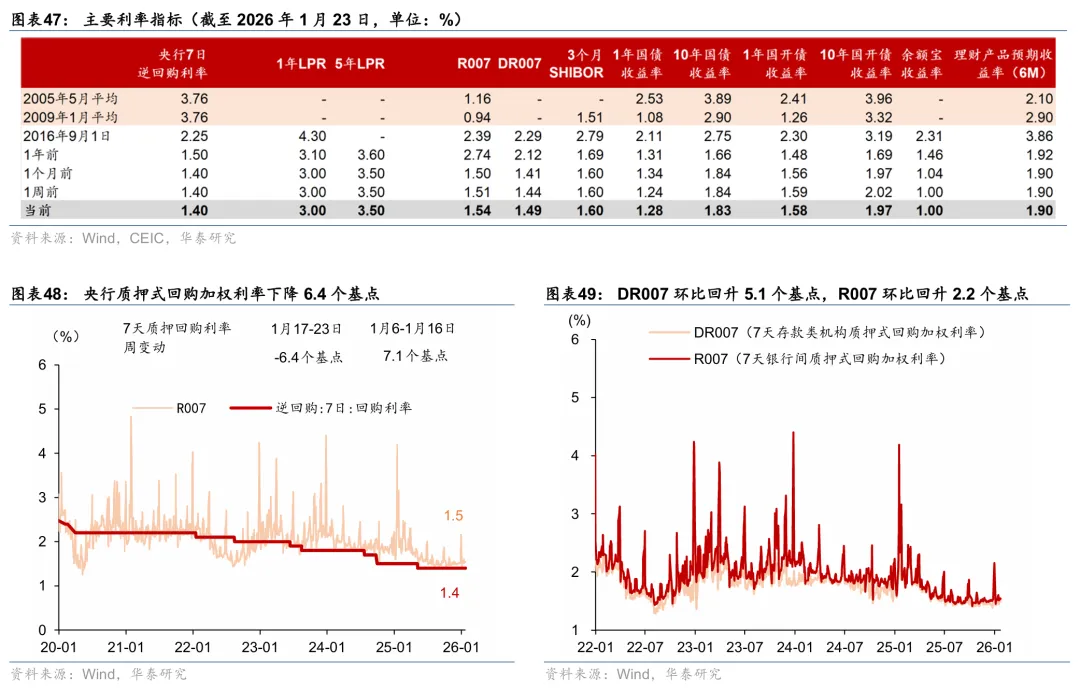
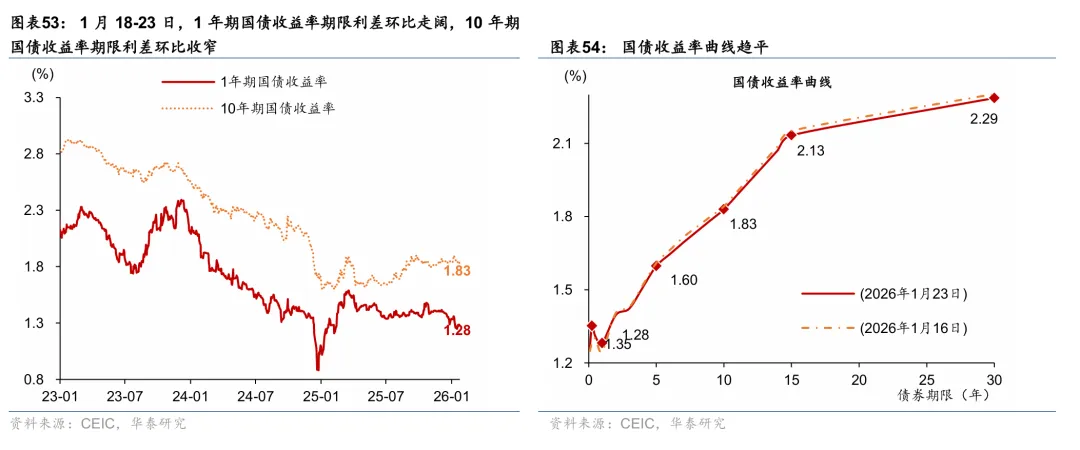
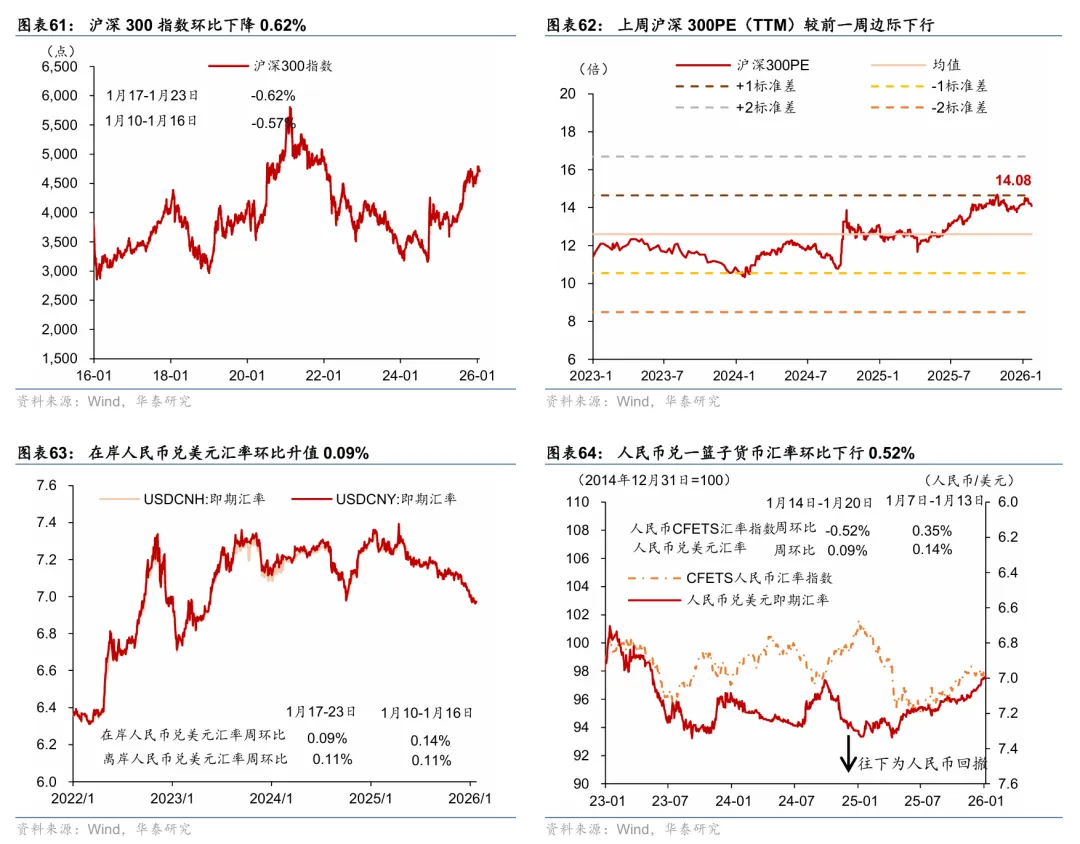
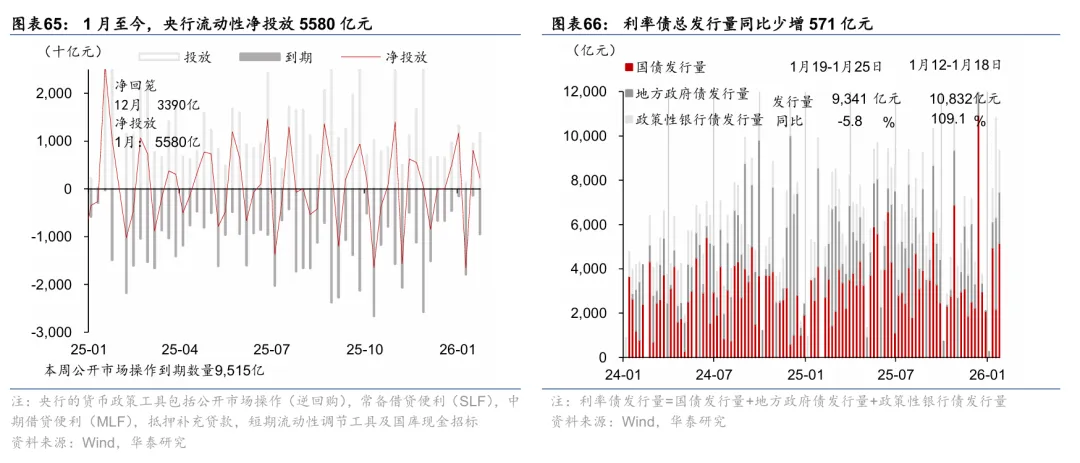
银行间流动性偏紧,人民币兑美元汇率升值。上周DR007/R007环比回升5.1/2.2个基点,沪深300指数环比下行0.62%;国债收益率曲线趋平。利率债净发行同比少增570亿元,其中国债/政策性银行债发行同比多增1,050/519亿元,地方政府债发行量同比少增2,140亿元。汇率方面,上周人民币兑美元汇率升值0.09%,兑一篮子货币汇率下行0.52%。

中观行业景气度追踪

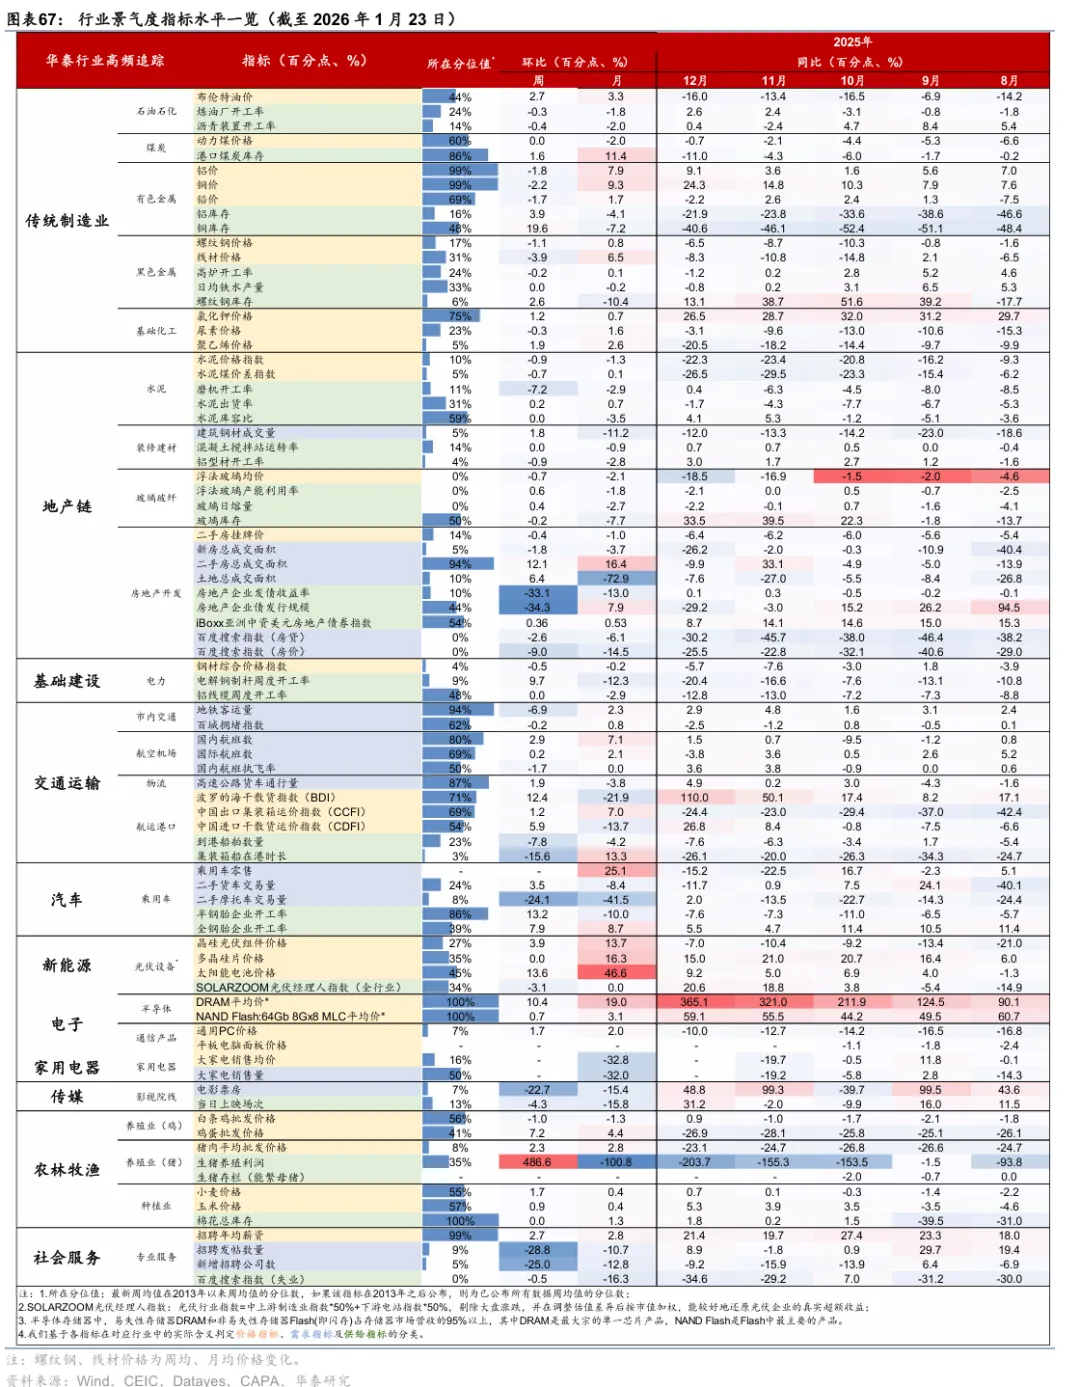
有色金属价格高位回撤,半导体产业链价格持续走高,沥青开工率再度回落,螺纹钢、线材、水泥和玻璃价格环比回落,而光伏组件和电池价格止跌回升。

上周主要宏观事件及数据回顾

数据:1)高基数下四季度实际GDP增速放缓至4.5%,全年GDP录得5%、如期完成全年增长目标。2)12月工业增加值同比从11月的4.8%回升至5.2%;社零同比从11月的1.3%走弱至0.9%;全年固定资产投资完成额累计同比回落3.8%,隐含12月固定资产投资完成额同比降幅走阔至15.1%。

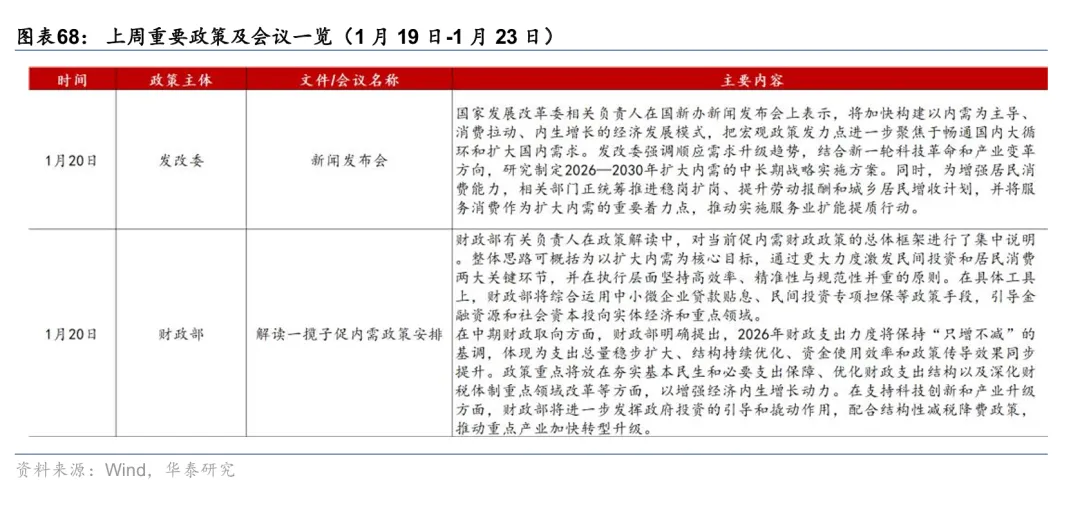
重要事件:1)1月20日,发改委宣布研究制定稳岗扩容提质行动和城乡居民增收计划;同日财政部表示将综合运用中小微企业贷款贴息、民间投资专项担保等政策引导金融资源和社会资本投向实体经济重点领域。3)1月22日,财政部宣布向中度以上失能老年人发放养老服务消费补贴。

本周宏观主要观察点

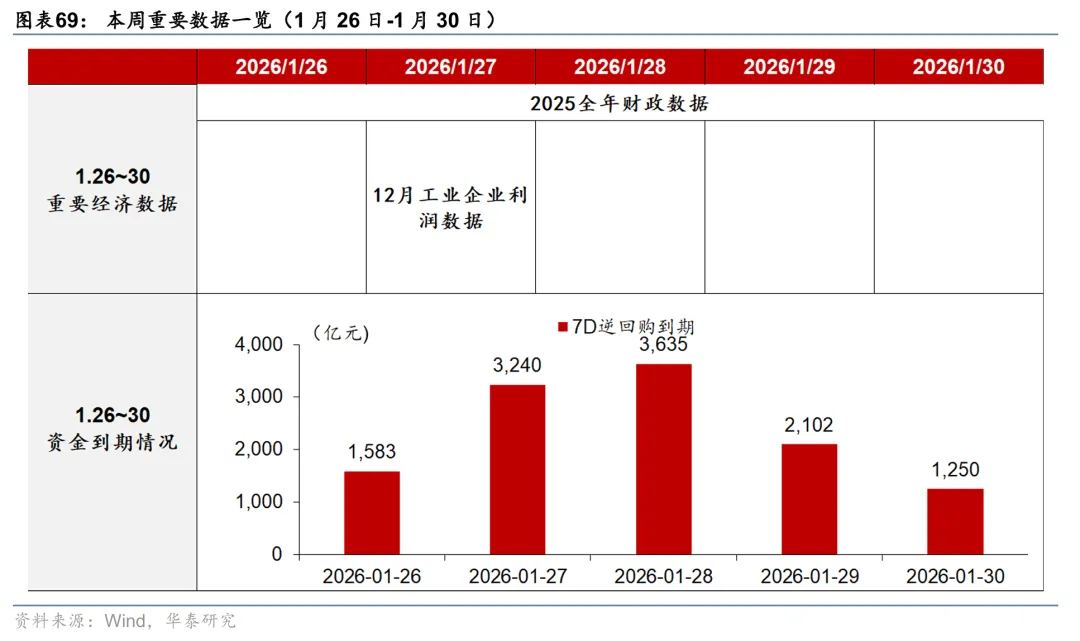
重点关注12月工企利润数据(1/27)和周内可能公布的2025年财政数据。
风险提示:地产需求超预期回落,外需走弱拖累生产及企业盈利。

主要内容

01 高频经济活动跟踪

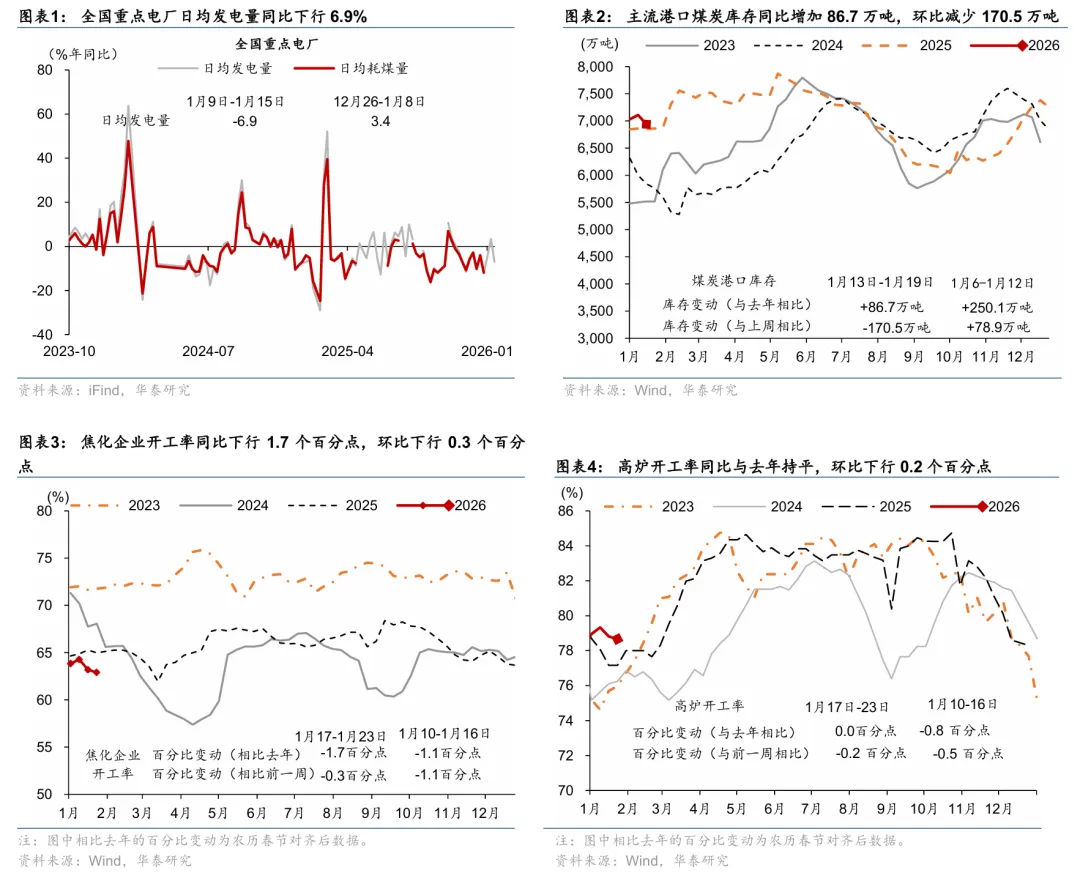
上游:农历春节对齐后(下同),工业生产总体趋于平淡,焦化开工率低于去年同期,高炉开工率与去年持平。1月13日-1月19日,主流港口煤炭库存环比减少170.5万吨,同比增加86.7万吨。1月17日-1月23日,焦化企业开工率同比下行1.7个百分点,较前一周环比下行0.3个百分点;高炉开工率与去年基本持平,环比下行0.2个百分点。

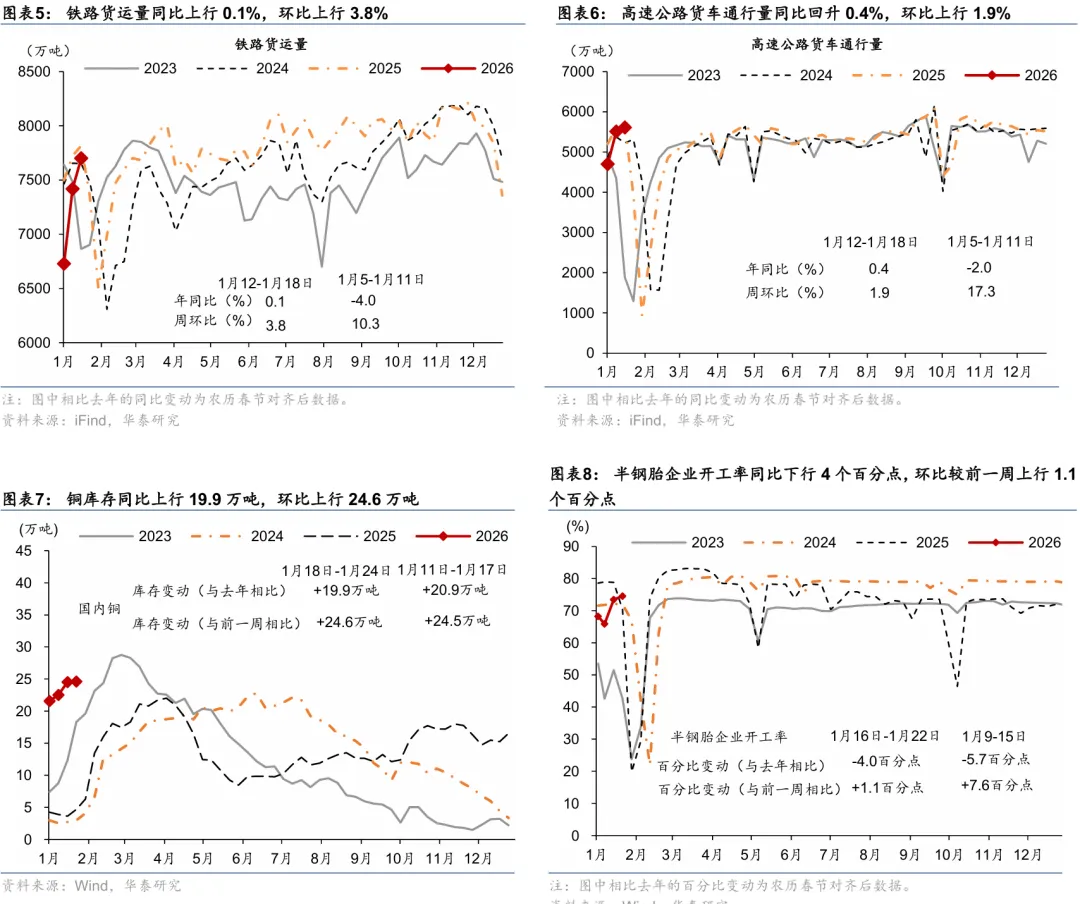
中游:铜库存高于去年同期,环比有所回升;铁路货运量和高速公路货运量同环比均上行。1月18日-1月24日,铜库存高于去年同期19.9万吨,环比上行24.6万吨。1月12日-1月18日,铁路货运量同比上行0.1%,环比上行3.8%,高速公路货车通行量同比上行0.4%,环比上行1.9%。

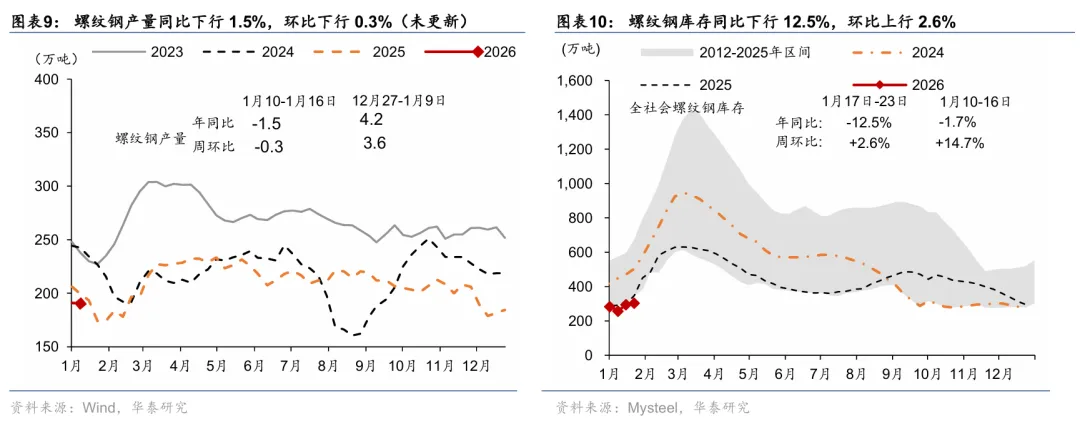
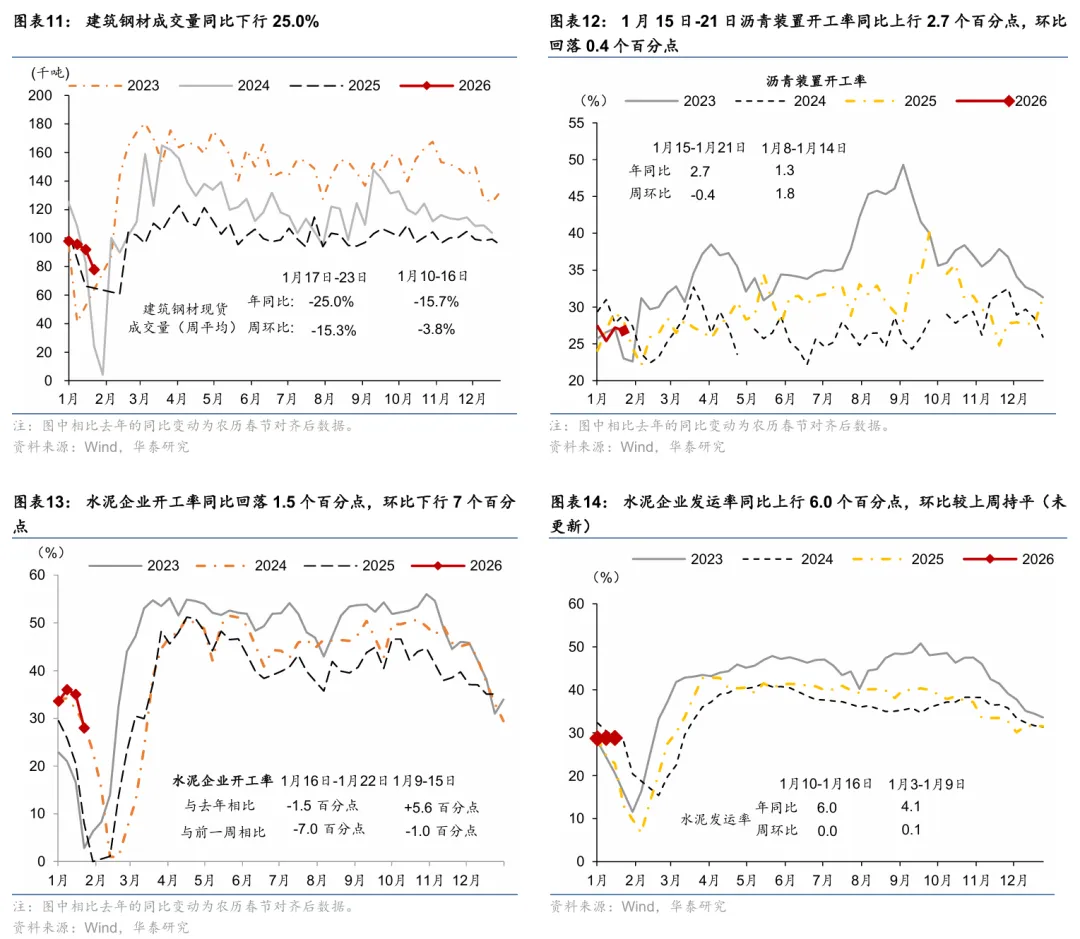
下游:国内建筑开工需求趋于平淡,水泥开工率和建筑钢材成交量同比均有所回落。1月16-22日,水泥企业开工率同比回落1.5个百分点,环比下行7个百分点。1月17日-1月23日,建筑钢材周均成交量同比下行25.0%,环比下行15.3%。此外,1月16-1月22日,半钢胎企业开工率同比降幅由前一周的5.7个百分点收窄至4个百分点,环比较前一周上行1.1个百分点;1月17日-1月23日,螺纹钢库存同比下行12.5%,环比回升2.6%。

出行活动:居民市内交通出行景气度仍在高位,地铁客运量同比上行;国内航班数同比回落,环比回升;国际航班数同比回落,环比回升。1月12日-18日,百城拥堵指数同比较去年回升0.6%,环比下行0.2%。城际/国际出行方面,1月19日-25日,国内航班数同比回落7.9%,环比回升2.9%,达到2019年同期水平的111.2%;国际航班数同比回落12.35%,环比回升0.2%,达到2019年同期水平的86.5%。

消费活动:1月12-18日乘用车零售同比下降,电影票房同比回落。农历春节对齐后,1月12-18日乘用车销量同比回落22.4%,环比回升68.3%。1月1-18日乘用车累计零售量同比下降28%、环比回落37%。1月17日-23日,全国电影票房同比下行78.5%,环比回落16.0%,电影票房总体表现平淡。

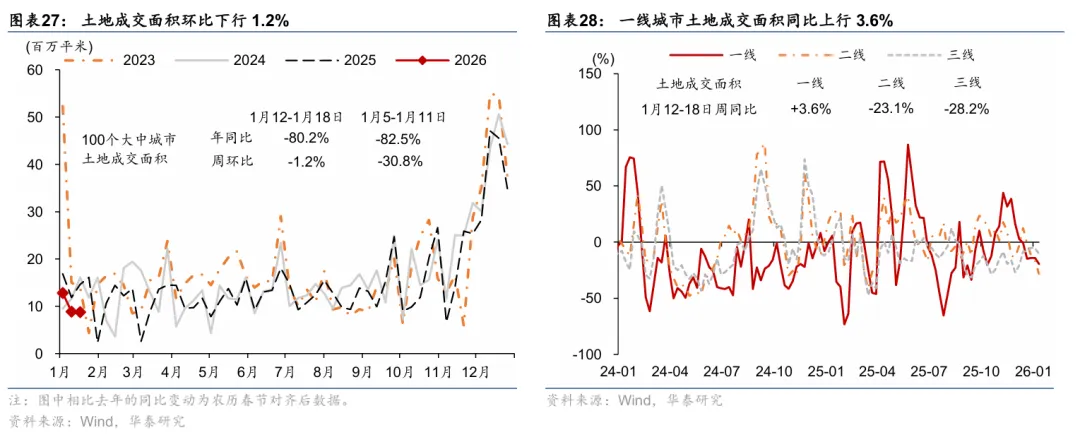
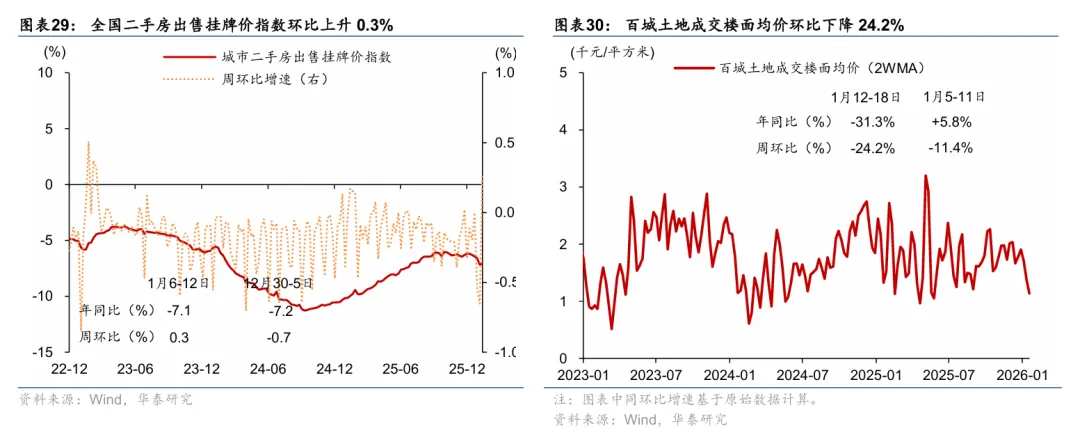
地产需求:农历春节对齐后(下同),上周新房成交面积同比降幅由前一周的30.7%走阔至57%,二手房成交面积同比由前一周-8.9%转正至9.3%。其中,一线城市新房成交面积同比降幅从前一周的40.8%走阔至49.4%,其中一线城市二手房成交面积同比降幅从前一周的12.4%收窄至4.0%。价格方面,1月12日-1月18日,百城土地成交楼面均价环比下行24.2%。

  • 上周44城新房成交面积同比降幅由前一周的30.7%走阔至57%。分线而言,一/二/三线城市新房成交面积同比下降49.4%/63.4%/50.7%,一线城市中,北京/上海/深圳/广州新房成交面积同比分别回落47.9%/40.5%/65.1%/52.8%。
  • 二手房成交面积同比由前一周-8.9%转正至9.3%。分线而言,一线城市同比下降4.0%,二线城市同比上行18.9%,三线城市同比上行34.1%。具体看,一线城市中,北京/上海二手房成交面积同比下降5.6%/6.1%,深圳二手房成交面积同比上行8.6%。二线城市中,青岛/成都二手房成交面积同比上升13.0%/12.2%,杭州二手房成交面积同比下降19.1%。
  • 百城土地周均成交面积同比下行80.2%,周环比下行1.2%。价格方面,百城土地成交楼面均价周环比下行24.2%,同比下行31.3%。
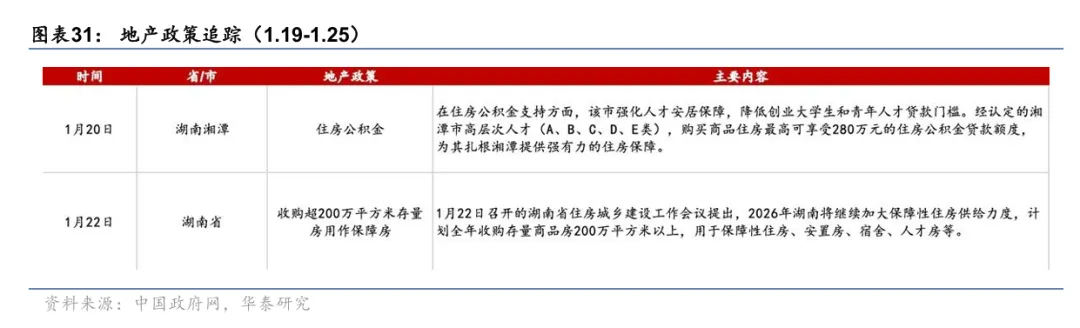
地产政策方面:1)1月20日,湖南省湘潭市人民政府办公室印发《湘潭市促进房地产市场平稳健康发展的若干措施》的通知,从鼓励住房消费、支持多子女家庭购房、盘活存量开发土地、推动非住宅去库存、加强房地产市场监管等七个方面精准施策,以进一步激发市场活力,促进当地房地产市场平稳健康发展。在住房公积金支持方面,该市强化人才安居保障,降低创业大学生和青年人才贷款门槛。经认定的湘潭市高层次人才(A、B、C、D、E类),购买商品住房最高可享受280万元的住房公积金贷款额度,为其扎根湘潭提供强有力的住房保障。
2)1月22日召开的湖南省住房城乡建设工作会议提出,2026年湖南将继续加大保障性住房供给力度,计划全年收购存量商品房200万平方米以上,用于保障性住房、安置房、宿舍、人才房等。
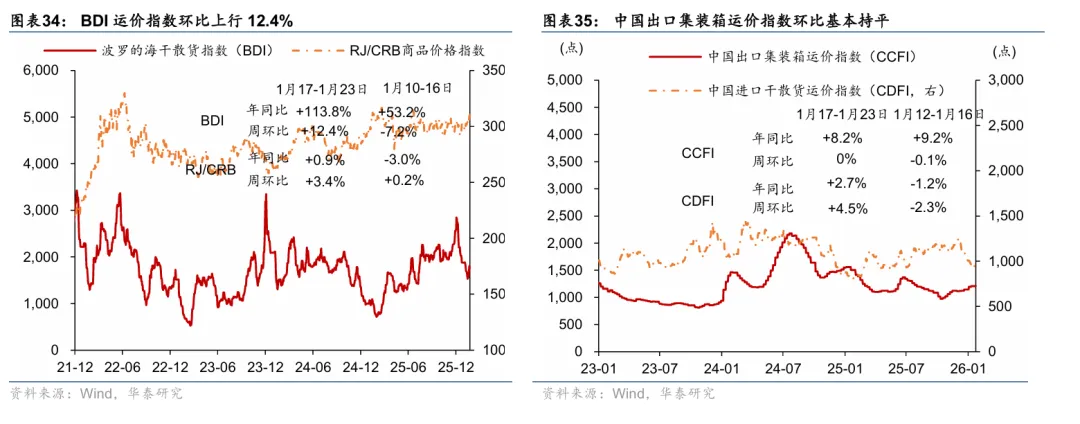
外贸需求:出口高频指标显示年初高基数下,1月出口同比或有所回落。出口高频指标(HDET)显示1月同比小幅回落。BDI 指数较前一周环比上行12.4%,中国进口干散货运价指数(CDFI)较前一周环比上行4.5%,中国出口集装箱运价指数(CCFI)环比持平。

02 价格指标及通胀变化

上游:上周国际油价,金价均大幅回升。截至1月23日,受特朗普在格陵兰岛的行动和美国对伊朗制裁等地缘政治风险的扰动,布伦特原油价格周环比上行2.7%至65.9美元/桶,COMEX黄金价格环比上行8.3%至4,983美元/盎司。
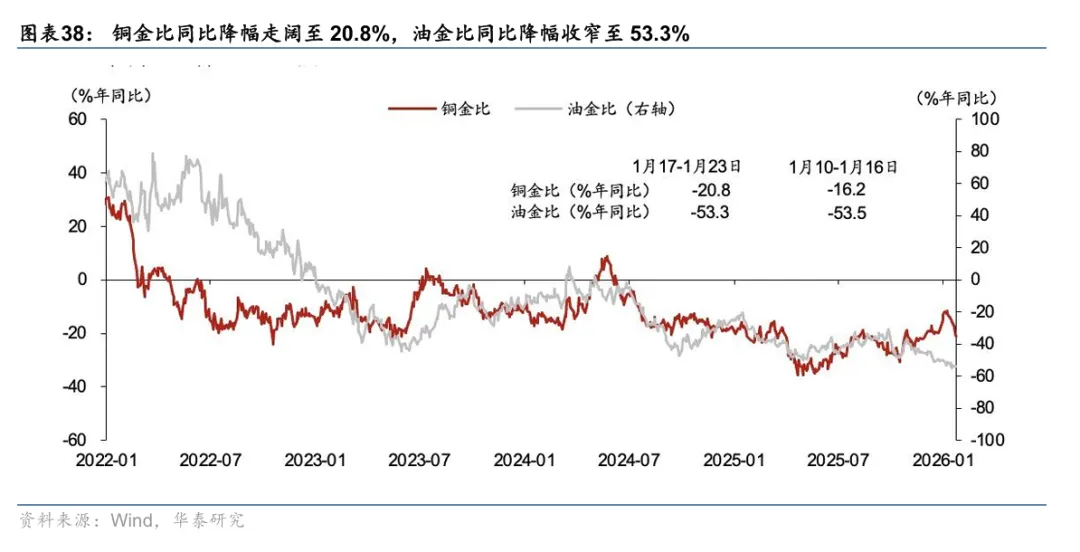
中游:国内原材料价格整体回调,而铜金比/油金比价格持续走弱。上周国内铜/螺纹钢/动力煤/水泥价格环比下行1.2%/ 1.2%/ 0.1%/0.9%,焦煤价格环比上行0.7%。铜金比同比降幅由16.2%走阔至20.8%,油金比同比降幅亦由53.5%略收窄至53.3%。化工品价格方面,氯化钾/聚乙烯价格环比上行1.2%/3.2%,尿素价格环比下行0.3%。
下游:农产品价格整体上行,其中农产品/蔬菜/玉米/小麦价格环比上行,猪肉价格环比回升,而水果价格指数环比回撤。上周农产品指数环比上行1.7%,其中蔬菜/玉米/小麦价格环比上行2.3%/0.5%/0.5%,猪肉批发价环比上行2.3%,可能主要受猪肉需求季节性回暖的提振,而水果价格指数环比下行1.7%。

03 利率、汇率及金融市场环境

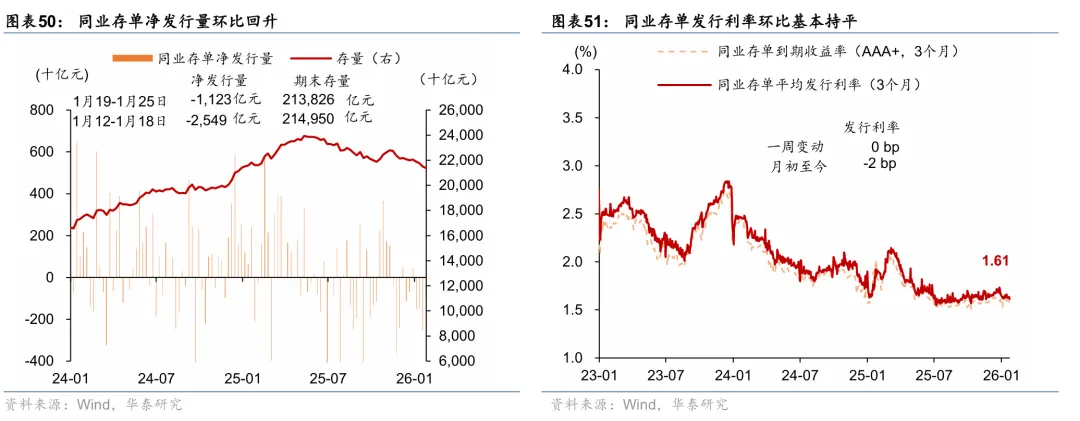
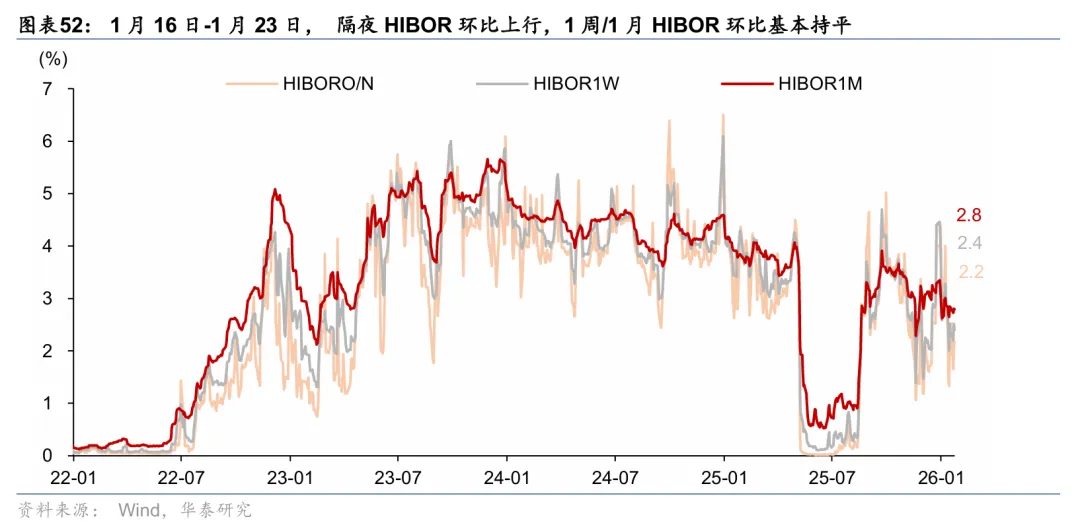
流动性指标:银行间流动性偏紧,同业存单发行利率环比基本持平。银行间利率整体上行,DR007环比回升5.1个基点,R007环比回升2.2个基点。1年期国债收益率环比上升3.5个基点,10年期收益率环比下降1.2个基点,国债收益率曲线趋平。上周央行质押式回购加权利率下降6.4个基点;同业存单净发行量回升,发行利率环比基本持平。隔夜HIBOR环比上行,1周/1月HIBOR环比与前一周基本持平。

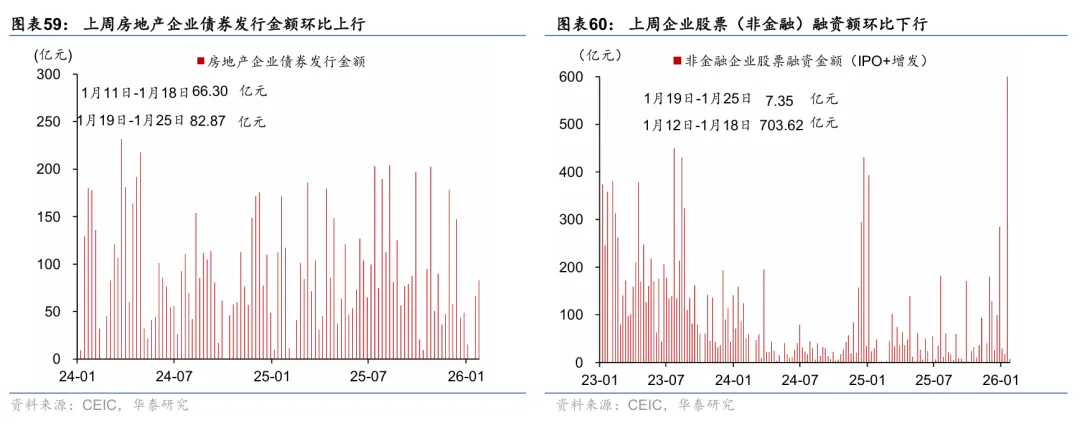
融资及汇率:沪深300指数环比回撤,房地产债发行金额上行,股权融资额环比回落;汇率方面,人民币兑美元汇率升值,兑一篮子货币汇率环比下降。指数表现方面,沪深300指数周环比下降0.62%,PE(TTM)估值水平亦较前一周边际下行。汇率方面,截至1月23日,离岸人民币兑美元汇率环比升值0.11%,在岸人民币汇率环比升值0.09%,人民币兑一篮子货币汇率环比下行0.52%。上周利率债总发行9,341亿元,其中国债发行同比增加1,050亿元,地方政府债发行量同比减少2,140亿元,政策性银行债同比增加519亿元,利率债发行量总额同比减少5.8%。

04 中观行业景气度追踪

绝对水平:有色金属、航运港口和社会服务等行业景气度相对较高;国际有色金属价格高位回撤,螺纹钢、线材、玻璃和水泥价格持续回落、可能显示地产开工需求仍偏弱,半导体产业链价格仍在走高,光伏组件和太阳能电池价格亦止跌回升;从各行业供给、需求/价格所在历史序列的百分位值来看(2013年至今,下同):

  • 上周有色金属、航运港口和社会服务等行业位于低供给、高价格分位数区间,其中铝、铜价格位于2013年以来99%的高分位水平、铜/铝库存回升至48%/16%左右的分位数水平。
  • 石油石化、光伏设备、水泥和黑色金属等行业所在分位数水平处于低供给、低需求区间,体现上述行业供需两侧均有所承压。通信产品、锂电池和光伏设备的价格水平仍在低位,半导体产业链价格仍在走高。
边际变化:国际油价继续回升,建材相关商品价格整体回撤
  • 制造业:国际油价周环比继续回升,有色金属价格高位回撤。1)石油石化:1月至今布伦特原油均价环比回升3.3%,上周环比回升2.7%;沥青装置开工率周环比回落0.4个百分点,仍低于12月均值2个百分点。2)煤炭:港口煤炭库存周环比回升1.6%,1月至今动力煤均价环比回落2%。3)有色金属:国际铝、铜等有色金属价格位于99%的高分位数水平,其中国际铝/铜价格1月至今均价环比上行7.9%/9.3%;库存方面,1月至今铝/铜库存环比回落4.1%/7.2%。
  • 农林牧渔:猪肉价格环比继续回升,生猪养殖利润亦明显修复。1)猪肉价格上周环比回升2.3%,主要受需求季节性回升提振,生猪养殖利润上周环比大幅回升4.9倍。2)上周白条鸡批发价环比回落1%、而鸡蛋价格环比回升7.2%,肉蛋价格持续分化。

05 宏观政策指标跟踪

上周重点数据:
(1)四季度GDP同比较三季度的4.8%回落至4.5%,全年实现5%经济增长目标,人均可支配收入增速亦录得5%。名义GDP增速较三季度的3.7%边际回升至3.8%,GDP平减指数较三季度的-1%进一步回升至-0.7%,显示产能约束推进下,价格指标延续温和修复态势,但仍在负区间、仍需稳增长政策发力提振通胀预期。

(2)12月工业增加值同比从11月的4.8%回升至5.2%,高于彭博一致预期的5%;社会消费品零售总额同比从11月的1.3%走弱至0.9%(彭博一致预期1%);而全年城镇固定资产投资完成额累计同比录得-3.8%(彭博一致预期-3.1%),隐含12月的月度固定投资完成额同比降幅走阔至12月的15.1%。

上周政策与事件:
(1)1月20日,国家发展改革委召开新闻发布会,要促成形成由内需主导、消费拉动、内生增长的经济发展模式。发改委强调顺应需求升级趋势,结合新一轮科技革命和产业变革方向,研究制定2026-2030年扩大内需的中长期战略实施方案。同时,为增强居民消费能力,相关部门正统筹推进稳岗扩岗、提升劳动报酬和城乡居民增收计划,并将服务消费作为扩大内需的重要着力点,推动实施服务业扩能提质行动。
(2)1月20日,财政部围绕扩大内需和稳增长目标,对外系统解读一揽子促内需政策安排,并就中长期财政支出取向作出明确表态。财政部明确提出,2026年财政支出力度将保持“只增不减”的基调,体现为支出总量稳步扩大、结构持续优化、资金使用效率和政策传导效果同步提升。政策重点将放在夯实基本民生和必要支出保障、优化财政支出结构以及深化财税体制重点领域改革等方面,以增强经济内生增长动力。在支持科技创新和产业升级方面,财政部将进一步发挥政府投资的引导和撬动作用,配合结构性减税降费政策,推动重点产业加快转型升级。

风险提示:

1)地产需求超预期回落,影响整体内需回升及居民预期改善。

2)外需走弱拖累生产及企业盈利。关税进一步升级拖累全球贸易需求、从而对中国出口增长形成拖累。

文章来源

本文摘自2026年01月25日发布的《二手房交易初现边际企稳迹象》

易峘 研究员 SAC S0570520100005 | SFC AMH263 

吴宛忆 研究员 SAC S0570524090005 | SFC BVN199 

王洺硕 研究员 PhD CFA SAC No. S0570525070003 | SFC BUP051

常慧丽 研究员 PhD SAC No. S0570520110002 | SFC BJC906 

免责声明

▲向上滑动阅览

本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。

本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。

本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。

在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。

本公众号版权仅为华泰证券所有,未经华泰证券书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。

华泰证券宏观研究

欢迎关注华泰证券宏观研究,感谢您的支持!我们将与您一同剖析宏观经济、关注资本市场!

最新文章

随机文章