大众普遍有一个根深蒂固的认知:股票是赌博,房产是投资;哪怕行情再差,房子是刚需,还能抗通胀。但在当下人口负增、需求分化的环境里:远郊新房、老破小这类房产的风险,可能是进入股市风险的 100 倍。
一、杠杆陷阱:看似安全,实则致命的风险差异
很多人觉得“股票加杠杆会爆仓,房贷不会,所以更安全”。其实这是最致命的错觉。
用同样100元为本金,我们做个直观对比
对比维度:股票杠杆vs房产杠杆
股票杠杆(融资融券)
100元本金, 去控制1000元资产(10倍杠杆率)
房产杠杆(商业房贷)
100元首付,去购置1000元房产(大约10倍杠杆率)
对比维度:亏损10%
股票杠杆(融资融券)
本金归零,强制平仓
房产杠杆(商业房贷)
房屋价值下跌10%,
房贷月供金额不受影响。
对比维度:亏损20%
股票杠杆(融资融券)
可以选择补100元 / 爆仓(2选1)
房产杠杆(商业房贷)
房屋价值下跌10%,
房贷月供金额不受影响。
两者本质上的差异
股票杠杆(融资融券)
股票杠杆是一次性清算,错了立刻认亏出局,损失有明确上限;
房产杠杆(商业房贷)
“温水煮青蛙”:房产杠杆是长期摊还,一旦收入中断、月供断供,房子会被法拍,不仅本金全部亏光,还可能背负剩余债务,甚至影响征信。
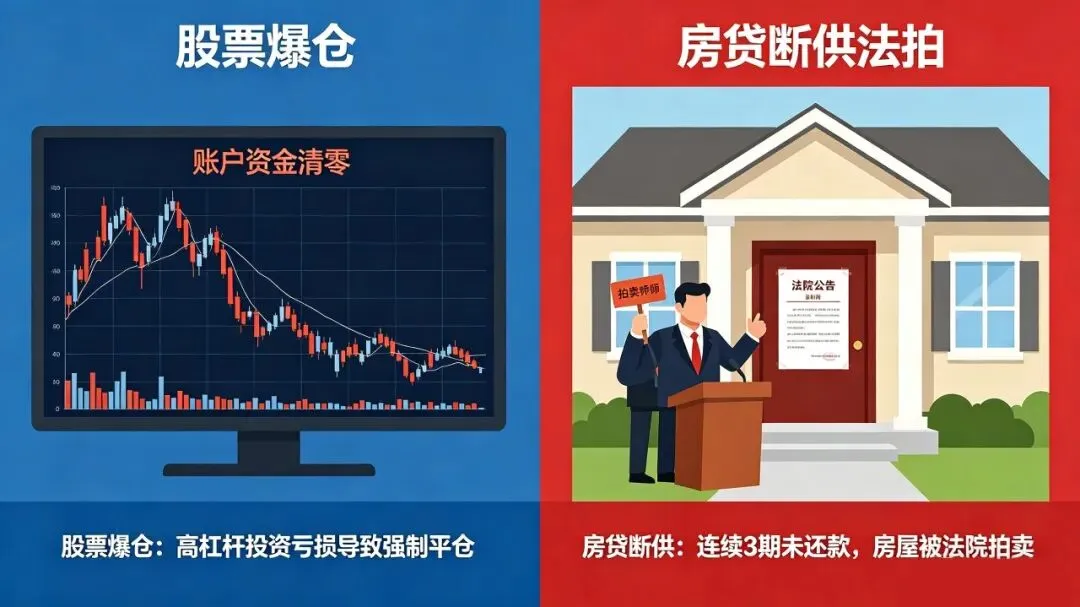
据央行统计:2026年一季度居民房贷杠杆率达62.3%,远超A股融资融券平均杠杆率(38.7%)。房贷的杠杆是“隐形的”,分期30年固定月供,把你绑定在高风险资产上,一旦月供出现中断,房屋将直接面临法拍。
(数据参考央行2026年一季度居民杠杆率报告)
二、房屋的价值“虚高”,比股票更离谱。
资产类型:国内主流住宅
核心估值指标
租售比(年租金/房屋价值)
当前市场均值
1%-2%
(换算市盈率:50-100倍)
资产类型:A股成熟行业
核心估值指标
市盈率(市值/年净利润)
当前市场均值
A 股市场里,
成熟行业的合理市盈率大多在 10-20 倍
(数据来源:国家统计局、Wind数据库)
客观数据:“从 “赚租金的赚钱能力” 来看,房子的 “估值” 确实远高于股票。但这种“房屋价值”,本质上是定价逻辑的错位。
过去 20 年,支撑房价单边上涨的,从来不是租金收益:
- ▪人口红利带来的持续住房需求
- ▪城市扩张带来的土地增值
- ▪“买房必涨” 的一致预期
- 在这个逻辑里,房子的核心属性是 “资产保值工具”,而不是 “收租的理财产品”。
现在正在发生的:
- ▪人口红利消失:2025年全国人口负增长80万,刚需基数持续萎缩;
- ▪城镇化红利见顶:城镇化率突破66.2%,增量空间基本耗尽;
- ▪预期彻底反转:“买房必涨”的共识打破,购房者从“恐慌入场”转向“理性观望”。
(数据来源:国家统计局2025年人口报告)
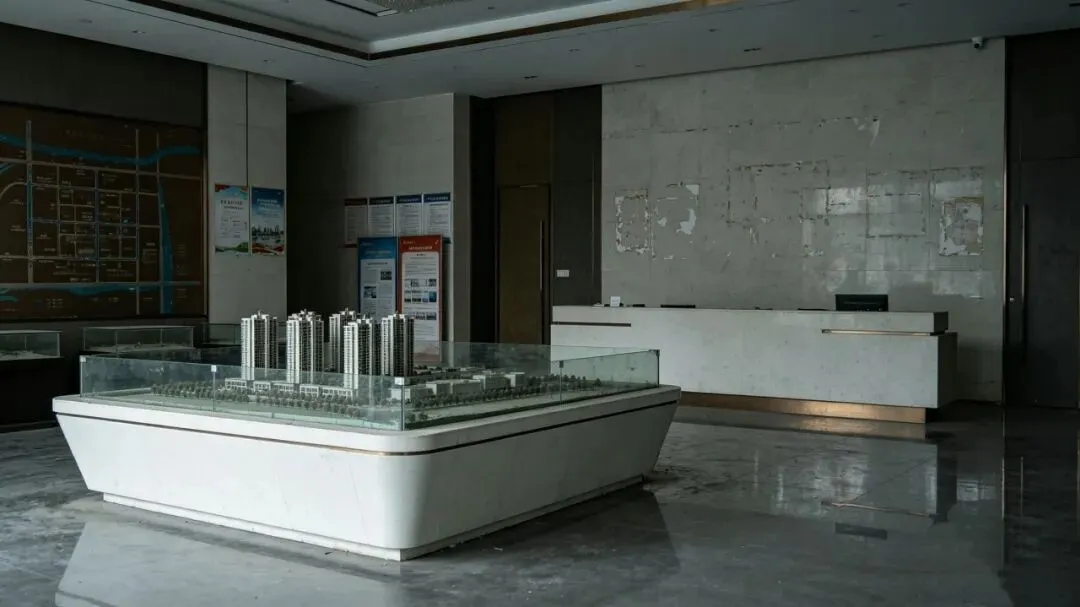
房子的高估值,早已失去底层支撑,泡沫破裂只是时间问题。
三、房屋最可怕的不是跌,是卖不掉
投资的核心不是“买对”,而是“能纠错”,这一点,房产完败于股票。
对比维度:交易周期
股票市场
T+1交易,随时买卖,资金最快当日到账
房产市场
好行情3-6个月,冷行情6-12个月,再往后,流动性枯竭,有价无市,很多房子会沦落到连个问价的都没有
对比维度:纠错能力
股票市场
判断错了可立刻止损,换赛道、等机会
房产市场
一旦下跌,只能硬扛,折价甩卖都未必有人接盘
贝壳数据显示,2026年一季度全国二手房挂牌量同比增加42%,但成交量同比下降18%,很多城市的二手房“挂牌半年无人问津”,对于炒房者来说,流动性陷阱就是“死亡陷阱”——月供压身,房子卖不掉,最终只能走向断供法拍。(数据来源:贝壳研究院2026年一季度楼市报告)
四、房子的价值,一直在被持续稀释
通胀时代:从来不是 “买固定资产就抗通胀”,而是买有稀缺性、有持续创造价值能力的资产。货币会通货膨胀
固定资产也会通货膨胀
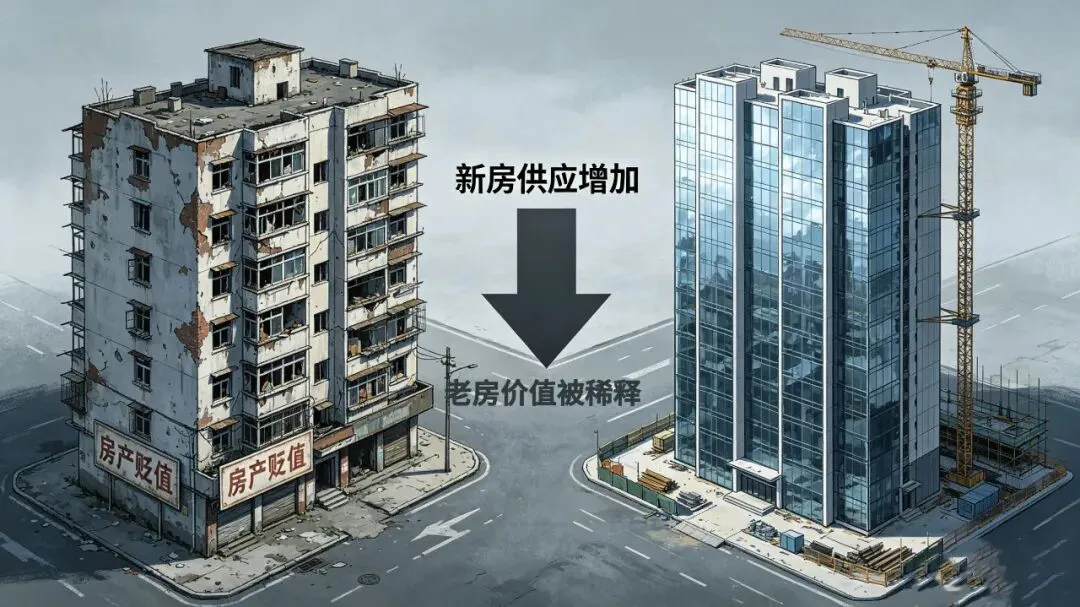
房子在金融学上定义:“持续增发”
房地产是:可以持续生产、无限增发的市场。只要土地可以持续出让,新房就会源源不断入市,而这每一套新房,都是存量房的直接竞争对手,持续稀释(贬值)存量房的价值。
新房天生占据定价权:
有更好的户型、更优的物业、更新的配套。对比之下,而存量房的竞争力会被持续挤压。尤其是对于绝大多数:远郊新房、老破小、三四线房产而言,供给过剩的压力会不断增大,价值不断被新房稀释,越持有越被动。
核心城市、核心地段的优质房产,凭借稀缺的土地、配套、人口红利,依然有一定的抗通胀属性。但对于绝大多数远郊新房、老破小、三四线房产而言,供给过剩 + 持续折旧,让它们不仅无法抗通胀,反而会被通胀持续稀释,越持有越贬值。
五、时间给房产与股权的不同答案
在家庭资产配置的讨论中,"房产是硬资产,股权波动不稳定" 的声音始终存在。但拉长时间维度审视会发现,作为物理资产的房子,从交付那一刻起就步入不可逆的折旧周期;而对于优质股权, "时间"是信任、护城河与复利的层层积累。两者在时间维度上的价值走向,早已被数据清晰印证。
1、房子
房子的本质是物理资产,其折旧属性与生俱来且无法逆转。从交付入住的那一刻起,外立面风化、管道锈蚀、设备老化等问题便会接踵而至,随着房龄增长,房屋的居住体验和硬件条件会持续下滑。但房产市场的产品迭代从未停止,新一代新房的产品力会持续碾压老房。
时间对房子而言,是不断消耗价值的 "消耗品",所谓的 "升值",往往只是短期周期下的假象。
2、优质股权:越 "老" 越有价值,时间是复利的催化剂
与房产形成鲜明对比的是优质股权,其 "变老" 的过程,是企业核心价值不断沉淀的过程。以茅台、可口可乐为代表的百年老店,核心资产从不是厂房设备,而是几十年甚至上百年积累的品牌信任、用户习惯和渠道等——这种无形资产,不会随着时间折旧,反而会不断强化。
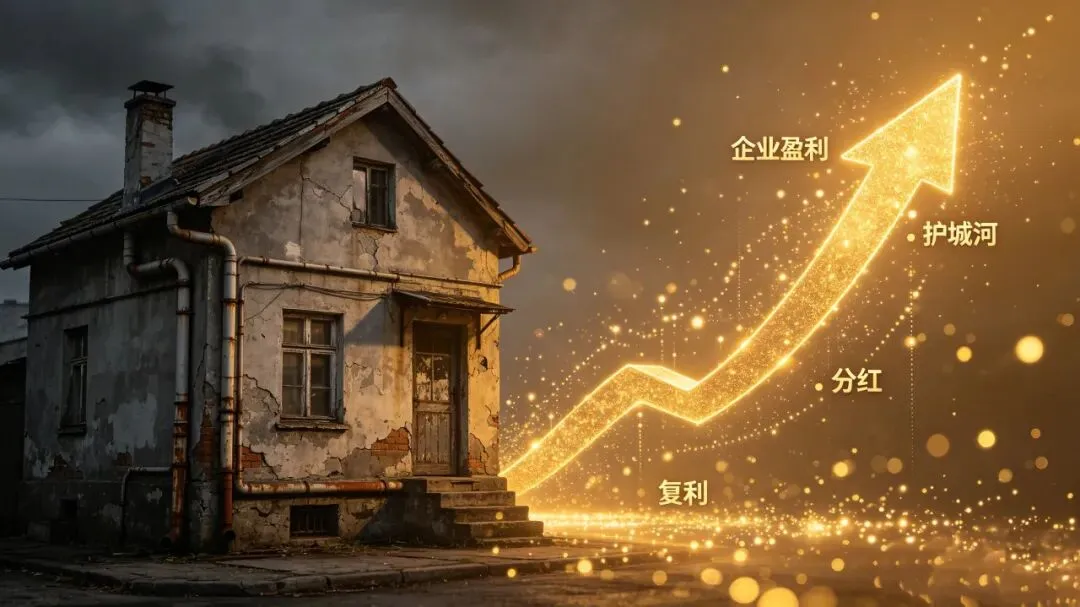 两者的收益差距,不仅是数字的悬殊,更是资产属性的本质差异 。股权的价值,会随时间持续积累,而房产的价值,会随时间持续消耗。
未来能“养三代”的不一定是房子
过去 20 年,“一铺养三代”、“一套房养三代” 是无数家庭的财富信仰。但在人口结构、经济周期彻底改变的今天,这个曾经的铁律,已经走到了拐点。
所谓 “一铺养三代”,本质是踩中了时代的超级红利:过去 20 年,中国城镇化率从 30% 跃升至 66%,人口红利持续释放,住房和商业需求爆发式增长,房价、租金单边上涨,让房产成了躺赢的财富载体。
但现在,时代红利已经彻底逆转:全国人口进入负增长,2025 年出生人口跌破 900 万,城镇化率进入尾声,住房需求见顶,房产的 “躺赢属性” 已经消失。
数据显示,2024 年全国超 60%的城市二手房价格同比下跌,2025 年这一比例进一步扩大,非核心区域房产的租售比跌破 1%,部分区域甚至不足 0.8%。在人口负增长、住房需求见顶的背景下,房产 “躺赢几十年” 的难度已经极高,非核心区域的弱势资产甚至正在变成 “一套房拖三代” 的沉重负担。
未来能真正养三代的资产是什么?
优质股权。优质股权的核心价值,在于三大不可替代的能力:
一是自己赚钱的能力
也就是企业的盈利能力,能穿越周期创造现金流;
二是持续增长的能力
能在行业竞争中不断扩张、提升市场份额;
三是持续分红的能力
能给股东稳定的现金回报,真正实现 “养三代” 的长期价值。
看清资产逻辑的转向,不被固有认知绑架,才能在未来的市场中,守住自己的财富,护好自己的家庭。