捧着金饭碗关门:房产中介、二手车商都是人精,为什么到死也不转型不良资产?
- 2026-11-03 02:48:57
会卖房、会卖车,却不会卖债权,中介和车商关门背后的残酷真相
会卖房、会卖车,却不会卖债权:中介和车商关门背后的残酷真相
用不良资产视角,看盘活人生
我是你的好朋友
中汉资管 · 能哥
深度 | 价值洞察 | 资产逻辑 | 财富认知
摘要
这几年,房产中介和二手车商两个行业,出现了一个极其反常的现象:
最懂房子的人,在门店收缩里熬;
最懂车的人,在库存和负债里扛;
手握业主、买家、老板、企业主、高净值客户,却宁愿关店、裁员、被执行,也迟迟不转向房抵债权、法拍房、车贷不良、车包处置这些更贴近他们原有资源的赛道。
他们傻吗?
恰恰相反,这两类人都是社会交易链条里最精明、最会看人、最会谈判、最懂信息差的一批人。房产中介天天跟几百万、上千万资产打交道,二手车商天天在车况、价格、残值、资金周转里打滚,他们不是看不见机会,而是被旧周期训练出来的能力,卡在了新周期门口。
他们会卖房,但不懂债权;
他们会卖车,但不懂车包;
他们握着高净值客户,却没有资产处置系统;
他们靠交易赚钱太久,突然不知道怎么靠“处置”赚钱。
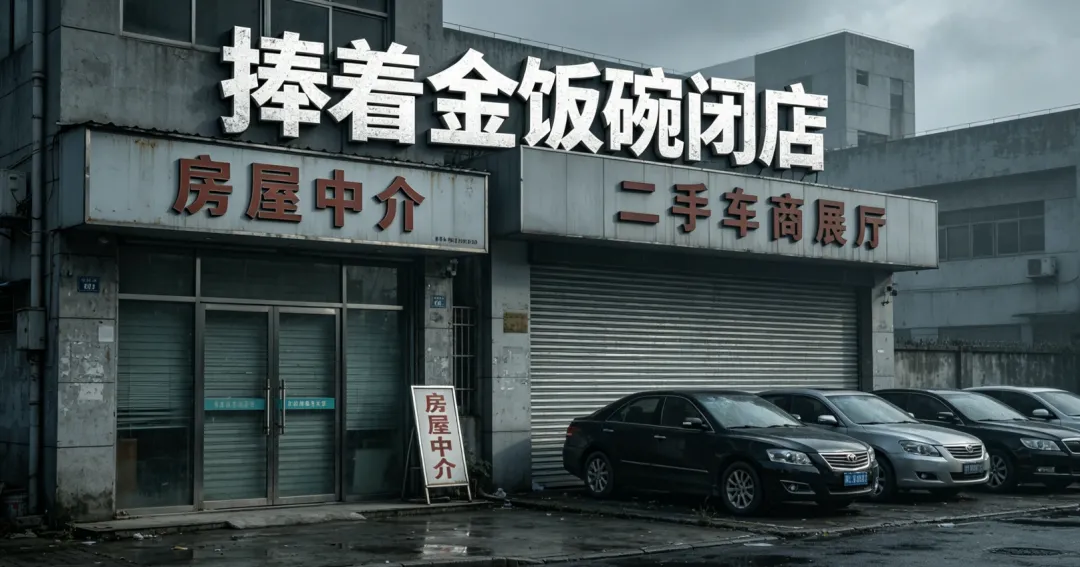
这篇文章就讲透:为什么最接近不良资产的人,反而最容易错过不良资产?
---
一、最刺眼的现实:中介在关店,车商在被执行
这几年,房产中介行业的关键词,不再是扩张、开店、抢人,而是收缩、降本、关店、转岗。
关于“北京中原大规模关停门店”“门店收缩接近300家”的说法,在行业圈层里讨论很热。这个具体数字,是否精确到某一个时间点、某一家区域公司的实际门店口径,需要以企业官方披露、工商信息、门店实际经营状态和权威媒体核验为准。
但有一点不用争:
头部房产中介收缩线下门店,已经不是新闻,而是行业趋势。
你去看一线城市的二手房市场,会发现几个变化非常明显:
挂牌房源多了;
买方观望更重;
成交周期拉长;
房东降价更频繁;
经纪人带看更多,成交更难;
门店房租和人力成本却很难同步下降。
过去一个门店,只要片区活跃、房价上涨、客户有预期,就能靠成交养活团队。现在不一样了,市场低位横盘,客户不急,房东不甘心降,买卖双方预期差巨大,中介夹在中间,最先被现金流反噬。
二手车商更惨。
打开中国执行信息公开网,或者去企查查、天眼查等平台看汽车贸易、二手车经销、车行类企业的司法风险,会看到一个很扎眼的现象:
不少二手车商,正在从“卖车人”变成“被执行人”。
这不是个别老板倒霉,而是行业模型出了问题。
二手车商过去靠什么赚钱?
低价收车,高价卖出;
快进快出,资金滚动;
会看车况,吃信息差;
懂客户心理,赚周转差。
但现在,二手车行业被几股力量同时挤压:
新车价格战压低二手车残值;
车商库存贬值压力变大;
平台化比价压缩信息差;
消费者决策更慢;
融资成本和垫资压力仍在;
一旦库存周转慢,利息和资金链立刻压上来。
很多车商账面上有车,手里却没现金;
看起来是老板,实际上每天都在给资金成本打工。
所以现在两个行业的共同画面是:
房产中介守着门店等成交,二手车商守着库存等客户。可等来的不是复苏,而是现金流越来越紧。
---
二、他们不是不聪明,恰恰是太聪明,所以更难转型
很多外行会说:
“房产中介最懂房子,为什么不去做房抵债权、法拍房?”
“二手车商最懂车,为什么不去做车贷不良、车包?”
“他们手里那么多高净值客户,为什么捧着金饭碗讨饭?”
这个问题问得狠,但必须深挖。
房产中介、二手车商,绝不是笨人。
相反,他们是最典型的“社会人精”。
房产中介每天面对的是什么?
业主的心理价位;
买家的资金实力;
家庭内部决策;
学区、置换、贷款、税费;
几百万甚至上千万资产的谈判;
高净值客户的真实需求和焦虑。
二手车商每天面对的是什么?
车况真假;
客户砍价;
资金周转;
残值判断;
事故泡水火烧识别;
平台价格波动;
同行竞争和金融垫资。
这两类人都极其敏感,极其会察言观色,极其懂交易。
但问题在于:
他们过去的聪明,主要是交易聪明;而不良资产需要的是结构聪明。
交易聪明是什么?
谁急卖,谁诚买,价格怎么谈,客户怎么逼单,信息差怎么赚。
结构聪明是什么?
债权是否有效,抵押是否成立,查封顺位如何,司法路径能不能走通,资产处置周期多长,最坏情况下怎么退出。
这是两套系统。
房产中介会卖房,不代表会处置房抵债权;
二手车商会卖车,不代表会处理车贷不良。
他们不是看不见金矿,而是知道金矿下面有雷。
---
三、他们手握高净值人群,为什么还是转不动?
这才是最荒诞的地方。
房产中介最不缺什么?
不缺客户。
他们认识大量:
置换客户;
改善客户;
企业主;
投资客;
房东;
拆迁户;
高净值家庭;
有资金但缺项目的人。
二手车商也一样。
他们接触大量:
小老板;
个体户;
企业主;
车队老板;
工程老板;
做生意的现金流人群;
对资金周转敏感的人。
这些人,天然就是不良资产、法拍房、房抵债权、车包处置的潜在客户。
按理说,中介和车商应该最容易转型。
但现实为什么不是这样?
因为他们手里有客户,却没有产品化能力;
有关系,却没有风控能力;
有信息,却没有合规处置能力;
有信任,却没有把信任变成资产服务的系统。
这就像一个人手里有金矿地图,却没有采矿设备,也没有爆破技术,更没有安全通道。
他当然知道下面有金子,但他不敢下去。
房产中介知道客户有钱,但他不敢推荐房抵债权,因为他怕项目出问题,客户反过来找他。
二手车商知道车包有利润,但他不敢碰不清楚的抵押车和车贷债权,因为他见过太多权属不清、无法过户、车辆失控、二押三押的坑。
所以他们宁愿继续做自己熟悉但越来越难的生意,也不敢进入一个看起来赚钱、但规则完全不同的赛道。
这就是“捧着金饭碗讨饭”的本质:
不是他们没有饭碗,而是他们不敢把旧饭碗升级成新工具。
---
四、政策和市场已经变了:旧交易时代结束,资产处置时代开启
过去房地产和二手车都是典型的交易红利行业。
房产中介吃的是房地产上行周期:
房价上涨;
换房频繁;
信贷扩张;
交易活跃;
信息不透明。
只要市场有成交,中介就有佣金。
二手车商吃的是汽车流通红利:
新车保有量快速增长;
车况信息不透明;
区域价格差明显;
个人卖车渠道少;
车商掌握线下交易网络。
只要周转够快,车商就有利润。
但现在,这两个行业的底层逻辑都变了。
房地产从增量扩张,进入存量博弈;
二手车从信息差市场,进入价格透明和库存风险市场;
金融资产从表内消化,进入更强的市场化出清阶段。
银行、消费金融公司、汽车金融公司、融资租赁公司、地方AMC,都在面对一个共同问题:
不良资产需要出清。
而不良资产出清,靠的不是过去那套粗放催收,更不是灰色手段,而是:
债权转让;
资产重组;
司法拍卖;
协商清偿;
以物抵债;
抵押物处置;
特殊机会投资;
专业化服务。
这就是时代分水岭。
过去奖励“会成交的人”;
未来奖励“会处置资产的人”。
房产中介如果还只把自己定义成卖房的,就会被交易量困住。
二手车商如果还只把自己定义成卖车的,就会被库存和价格战困住。
真正的升级,是从交易者变成资产处置者。
---
五、为什么房产中介不敢做房抵债权?
因为房抵债权看起来是房子,实质是债权。
中介看房,主要看:
地段;
户型;
楼层;
朝向;
装修;
学区;
小区成交;
买家预算。
但房抵债权看的是另一套东西:
借款合同是否有效;
抵押合同是否有效;
抵押登记是否完成;
抵押顺位是否靠前;
是否有首封法院;
是否存在轮候查封;
房产是否有人占用;
是否存在长期租约;
是否涉及共有权、继承、离婚纠纷;
税费、物业费、腾退成本怎么算;
法拍能否成交;
债务人有没有和解可能;
最坏情况下多久能回款。
这不是卖房逻辑,这是债权处置逻辑。
房产中介最熟的是“房子值多少钱”;
房抵不良最关键的是“这笔债能不能收回来”。
两者差别非常大。
一套市场价1000万的房子,如果抵押顺位靠后、查封复杂、长期占用、法拍流动性差,那对应债权可能并不值钱。
一套看起来普通的房子,如果债权清晰、抵押有效、首封明确、债务人有和解意愿,反而可能是好资产。
这就是中介的盲区。
他们会看房子的价格,但不一定会看债权的风险。
---
六、为什么二手车商不敢做车包?
因为车包不是卖车,而是处理“车背后的金融关系”。
车商看车,主要看:
车况;
年限;
公里数;
事故记录;
维修保养;
市场行情;
转手速度。
但车贷不良和车包要看:
贷款合同是否真实;
抵押登记是否办理;
车辆是否查封;
车辆实际控制人是谁;
是否存在二押、三押;
是否涉及融资租赁;
是否能合法收回;
收回后能否过户;
债务人是否失联;
GPS是否有效;
残值能否覆盖成本;
是否存在刑事风险或权属争议。
这比普通二手车买卖复杂得多。
车商最怕的不是车况差,而是权属乱。
一台车发动机坏了,还能修;
一台车权属不清,可能碰都不能碰。
所以很多二手车商宁愿继续卷传统车源,也不敢轻易碰车贷不良。
他们太懂车,所以更知道便宜车背后可能有麻烦。
他们太懂江湖,所以更怕不合规资产把自己拖下水。
---
七、真正的组包方法:不良资产不是捡漏,是筛雷
不良资产行业有一句话:
利润不是买出来的,是筛出来的。
便宜不代表机会,便宜可能是风险的价格。
真正专业的房抵不良组包,至少要分四层。
第一层:按区域组包
同一个城市、同一个区县、同一个板块的资产放在一起,估值更统一,处置团队更熟悉,买方也更容易判断。
比如住宅房抵债权,核心要看:
小区成交活跃度;
周边法拍成交率;
区域购买力;
执行法院效率;
房源流动性。
第二层:按抵押物类型组包
住宅、商铺、写字楼、厂房、土地,不能混着看。
住宅看流动性;
商铺看租金和位置;
写字楼看空置率和企业需求;
厂房看产业和土地性质;
土地看规划、权属和开发条件。
不同抵押物,折扣逻辑完全不同。
第三层:按司法阶段组包
未诉、已诉、已判决、执行中、终本资产,价格差距很大。
未诉资产协商空间大,但不确定性高;
执行中资产路径清楚,但竞争更强;
终本资产价格便宜,但回收难度大。
好资产不是一定处在某个阶段,而是阶段和价格匹配。
第四层:按退出方式组包
房抵不良常见退出方式包括:
债务人协商清偿;
第三方代偿;
司法拍卖;
以物抵债;
债权转让;
资产重组;
后续出租或出售。
专业玩家买入前,一定先问:
如果最顺利,怎么赚?如果最糟糕,怎么退?
没有退出路径的资产,折扣再低也不能碰。
车包也是一样。
车贷不良组包,要看车辆类型、地域分布、抵押登记、可控性、残值、过户路径和处置周期。
真正好的车包,不是“车便宜”,而是车能合法控制、权属能说清、残值能覆盖、退出能落地。
---
八、普通人和高净值人群为什么要重点看房抵不良?
在所有不良资产品类里,普通人和高净值人群最容易理解的,还是房抵不良。
原因很简单:
它有底层资产。
纯信用类不良,比如信用卡、消费贷,普通人很难判断。它依赖大量数据、催收系统、合规团队和批量管理能力。
但房抵不良不一样。
它至少能落到一套房、一间商铺、一处厂房、一个写字楼单元上。
你可以看:
房子在哪里;
市场价格多少;
周边成交怎样;
法拍有没有成交;
抵押是否有效;
查封是否复杂;
债权金额和资产价值是否匹配;
处置成本能否算清;
周期能否承受。
这套逻辑,普通人能入门,高净值人群能深入。
但我要讲清楚:
房抵不良不是“低价买房”,也不是“稳赚套利”。
它是特殊机会资产。
特殊机会的意思是:
有机会,也有风险;
有折扣,也有瑕疵;
有收益空间,也有处置难度。
高手赚的是信息差、专业差、处置差。
新手亏的往往是只看折扣、不看风险。
所以普通人最稳的方式,不是一上来重仓买项目,而是先学会判断资产。
高净值人群也不要把房抵不良当理财产品,而要把它当成一类需要法务、尽调、估值、执行、退出共同配合的资产配置方向。
如果你想从“看热闹”进入“看门道”,可以先通过中汉小助手把房抵不良的资产类型、债权结构、风险清单和参与路径做一轮基础梳理,先搞懂规则,再决定是否进场。
---
九、为什么说房产中介和二手车商最可惜?
因为他们不是离机会远,而是离机会太近。
房产中介本来最适合做房抵不良。
他们知道哪个小区真实成交快;
知道哪个板块有购买力;
知道哪个房东资金紧;
知道哪个客户有现金;
知道法拍房最后谁会买;
知道哪些资产看起来便宜,其实不好卖。
这些都是房抵不良最需要的前端判断。
二手车商本来也最适合做车包。
他们知道车况;
知道残值;
知道流通渠道;
知道什么车好卖;
知道什么车砸手里;
知道什么客户能接盘;
知道一台车真实能值多少钱。
这些都是车贷不良最需要的资产判断。
可他们为什么没转过去?
因为他们缺最后一块拼图:
从交易能力到处置能力的升级。
只懂交易,看到的是房子和车子;
懂处置,看到的是债权、抵押、现金流和退出路径。
这一步不跨过去,再多资源也只是资源,不是资产能力。
---
十、能哥观点:不是他们不想转,是旧周期把他们训练得太成功
最后,我说几句真心话。
房产中介和二手车商,绝对不是傻子。
他们是最懂市场冷暖的人。
成交好不好,他们第一天就知道;
客户有没有钱,他们聊三句就知道;
资产好不好卖,他们比很多坐办公室的人更清楚。
但正因为他们过去太成功,所以现在更难转型。
过去二十年,他们被旧周期训练成了交易高手。
房产中介习惯了开门店、抢房源、打电话、带看、谈判、成交、收佣金。
二手车商习惯了收车、整备、上架、砍价、成交、回款、再收车。
这套打法在上行周期很好用。
但周期一变,问题就来了。
当客户不买了,房源再多也没用;
当车价下跌了,库存越多越危险;
当成交变慢了,所有固定成本都会变成刀;
当资金周转变差了,曾经的生意会反过来吞掉自己。
这就是为什么很多人明明手握高净值客户,却还是关门。
因为客户不是资产,能解决客户的问题才是资产;
房源不是资产,能设计退出路径才是资产;
车源不是资产,能控制权属和残值才是资产。
旧周期里,谁掌握信息,谁赚钱。
新周期里,谁掌握处置能力,谁赚钱。
这就是最大的变化。
我一直说,不良资产不是灰色生意,不是简单讨债,更不是江湖买卖。
真正的不良资产,是经济周期里的资产修复系统。
银行需要出清不良;
债务人需要重组现金流;
资产需要重新定价;
资金需要寻找安全边际;
市场需要有人把沉睡资产重新盘活。
谁能承担这个角色,谁就有机会。
未来几年,房抵不良一定会越来越重要。
因为房地产进入存量时代后,房子不再只是“涨价工具”,而会变成一类需要重新估值、重新流动、重新处置的底层资产。
法拍房、房抵债权、抵押物处置、债务重组、特殊机会投资,会逐渐从小众走向专业化。
这对房产中介是机会。
你过去会卖房,未来就要学会看债权;
你过去懂小区,未来就要懂抵押和查封;
你过去认识客户,未来就要能给客户提供资产解决方案。
对二手车商也是机会。
你过去会卖车,未来就要学会看车贷资产;
你过去懂残值,未来就要懂权属和处置;
你过去靠库存赚钱,未来就要靠资产流转赚钱。
对普通人也是机会。
你不需要一开始就成为专家,但你可以从一套房、一个法拍标的、一笔抵押债权开始学。你越早理解资产出清,越早理解债权和抵押,越早理解安全边际,你就越早摆脱只会存钱、买房、炒股的单一思维。
对高净值人群更是机会。
过去你买核心资产,靠的是趋势;
未来你买特殊机会,靠的是判断。
过去你赚普涨的钱;
未来你赚错配的钱、折价的钱、处置的钱。
但我也必须提醒所有人:
不要神化不良资产。
不良资产不会让懒人发财,
不会让外行闭眼赚钱,
不会让不懂风险的人安全上岸。
它只奖励一种人:
愿意学习规则的人;
愿意敬畏风险的人;
愿意看懂底层资产的人;
愿意从交易思维升级到处置思维的人。
房产中介关店,不是终点。
二手车商被执行,也不是行业的宿命。
真正的宿命,是你看见周期变了,却还守着旧打法不动。
门店可以关,但能力不能关;
库存可以亏,但认知不能停;
旧生意可以结束,但新机会已经开始。
这一轮周期,会淘汰一批只会做交易的人,也会成就一批真正懂资产的人。
谁先完成升级,谁就能重新上桌。
别再捧着金饭碗讨饭了。
你手里的客户、房源、车源、渠道、经验,本来就不是废牌。
只是过去你用它们做交易,未来你要用它们做资产处置。
当你真正看懂这一点,房产中介不是夕阳行业,二手车商也不是死局。
它们只是站在旧周期的尽头,等一批人率先转身。
而转身之后,就是新赛道。
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 全国各地城市【房产群】今日更新,想进的看过来!
- 杜律师的温酒夜话|千万房产赠妻后被闪离,法院判撤销:法律不保护算计.
- 婚内赠与房产未过户,离婚怎么分?最高法新规给出明确裁判标准
- 5月16日|学区房变现止损!房产流转与经营贷规划实操分享
- 沿着广州地铁看二手房21:锦源国际
- 兴宁市2026-5-16-二手房动态121套(无图-新增放盘或降价等信息)-兴宁找房就上-兴宁房源网
- 四千多套成交记录揭秘:石家庄小阳春二手房,真正好卖的房子长什么样?
- 2026年4月(下)深圳部分二手房成交明细
- 二手房拆旧避坑:这 5 处结构别乱动,安全比美观更重要!!
- 《宜良县卓星房产》-宜良县2026年5月16日最新房源信息-微信版