很多人急需资金周转时,都会陷入两难:选信用贷还是房产抵押贷?其实没有绝对优劣,适合自己的才是最优解。结合额度、利息、周期、风险四大维度,帮你一次性理清思路。
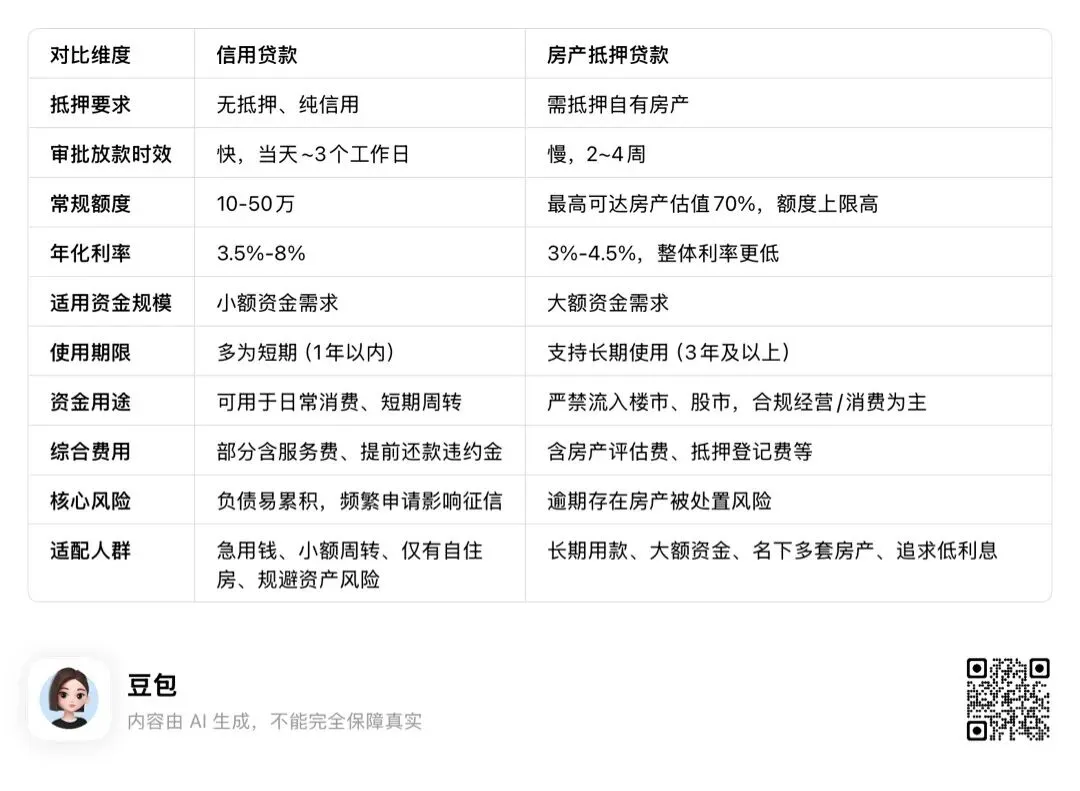
🔍 两类贷款核心差异一览
信用贷
无需任何抵押物,申请流程简单,放款效率高,大多1-3天即可到账。
额度区间一般在10-50万,年化利率3.5%-8%。
优势:零资产风险,办理省事;短板:利率偏高,大额资金难以满足。
房产抵押贷
以房产作为抵押物,审批流程偏长,通常需要2-4周完成放款。
额度最高可达房产估值的70%,年化利率3%-4.5%,利率优势明显。
优势:额度大、长期使用利息更低;短板:流程繁琐,存在房产处置风险。
📊 三大维度,精准判断如何选择
1. 看资金缺口大小
• 资金需求10万以内:优先信用贷,额度足够、办理高效,不用折腾房产手续。
• 资金需求30万以上:优先房产抵押贷,大额额度充足,长期使用能省下不少利息。
• 资金需求10-30万:结合自身月供承受能力、资金用途综合考量。
2. 看使用期限与资金用途
• 短期周转(1年以内):首选信用贷,支持随借随还、按天计息,灵活度拉满。
• 长期使用(3年以上):首选抵押贷,长期下来,两者利息差额可达数万元,性价比更高。
• 补充提醒:抵押贷资金严禁流入股市、楼市,务必合规使用。
3. 看个人资产与风险承受力
• 仅有一套自住房屋:建议选择信用贷,规避房产被处置的风险,守住核心资产。
• 名下有多套房产、风险承受能力较强:抵押贷是更划算的选择。
⚠️ 关键避坑指南,一定要牢记
1. 核算综合成本:除了基础利息,信用贷留意服务费、提前还款违约金;抵押贷算清评估费、抵押登记费等额外费用。
2. 把控时间节奏:紧急用钱不要选择抵押贷,审批周期较长,容易耽误事。
3. 理性控制负债:信用贷循环借贷功能便捷,切忌过度借贷,造成负债叠加。
4. 保护个人征信:不要短时间内频繁申请贷款,查询次数过多会影响后续审批。
✅ 最终总结
• 小额资金、短期使用、规避风险 → 选信用贷
• 大额资金、长期使用、可接受抵押 → 选房产抵押贷
• 中间区间额度,结合月供、用途灵活抉择
资金周转事关个人财务规划,结合自身实际情况理性选择,才能既解决需求,又远离风险。
 10个月宝宝每天需要喝多少奶粉?