当前位置:首页>房产>1000万的上海房产,30年后真的赢得过一张保单吗?

1000万的上海房产,30年后真的赢得过一张保单吗?

  • 2026-11-01 09:18:59
1000万的上海房产,30年后真的赢得过一张保单吗?
很多企业主和我聊起传承,第一反应都是同一句话:
"我给孩子留套房,不比留保险强吗?"
这句话听起来很有道理。
毕竟过去二十年,让中国家庭财富增值最快的资产,就是房产。
尤其在上海,一套好地段的房子,几乎就是一个家庭"最硬的底牌"。
但随着这几年“房住不炒”的政策导向,全国房价都有不少的回落,这使得很多中高净值家庭不得不去算一笔账:
一套今天 1000 万的上海房子,30 年后传承给孩子时,要涨到多少钱,才能真正"赢过"一张同等保费的保险?
算完这笔账,你就会发现:
我们对"房子传承"这件事,真的要好好评估一下了。
01
先把要比的事情说清楚
设定一个具体的家庭情景:
一位 55 岁的企业主,手里有1000万,预计85岁时传承给孩子。
是买一套上海现值 1000 万的房子,
还是同样这 1000 万,投入一张分红型增额终身寿。
两种方式,哪种留给孩子更多?
测算前提:
现在房子价值 1000 万,被继承人 55 岁,30 年后传承
租售比按上海当前住宅水平 1.5% 估算
保险按目前国内在售的分红型增额寿做长期3% IRR 测算
这里有两件事必须先说清:
第一,关于"增值部分 20%税"。
本文假设孩子继承房产时,这套房是其非唯一住房。
按现行个人所得税政策,出售非唯一住房时,房屋转让所得(售价 - 原值 - 合理费用)需按 20% 税率缴纳个人所得税。
第二,关于"保险长期 IRR"。
分红型保险的分保证利益和非保证分红利益。本文用 3% 作为长期 IRR 测算基准,只是一个中性假设,未来实际收益可能高于或者低于测算值。
02
保险的账,很容易算出来
1000 万一次性投入,假设长期 IRR 为 3%,30 年后:
1000 × 1.03³⁰ ≈ 2427 万
2427 万就是"参照线"
如果买了房子30 年后留给孩子的真实金额,低于 2427 万就是没跑过保险,高于才算赢。
数字不会撒谎。
03
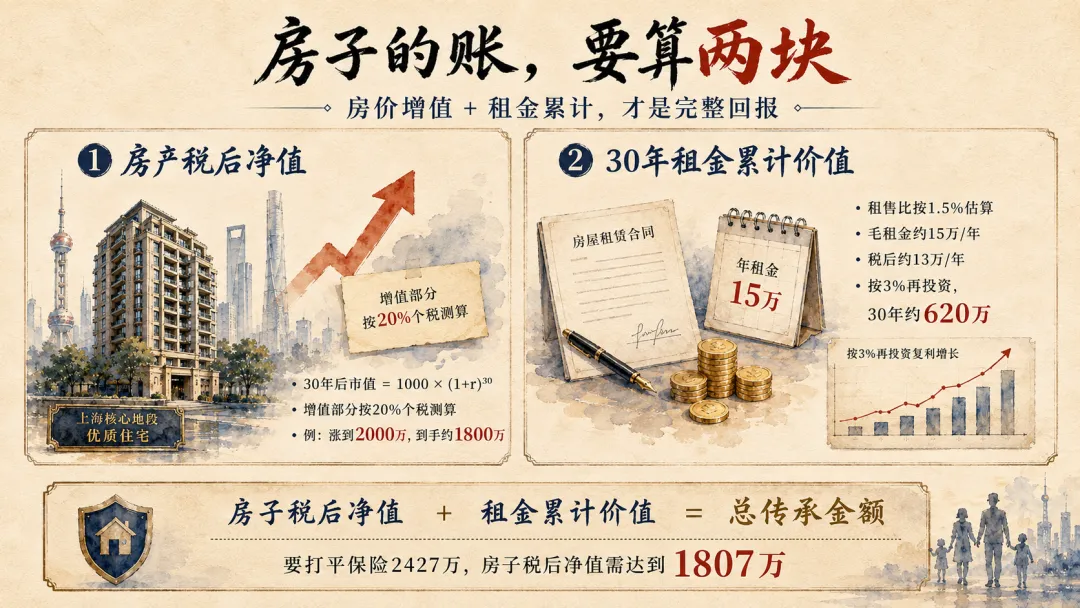
房子的账,要算两块
先算第一块:房产税后净值。
设房价年涨幅为 r,30 年后市值是 1000×(1+r)³⁰ 万。
但孩子继承时非唯一住房,后续处置时增值部分要扣 20% 个税。
举例,如果 30 年后房子涨到 2000 万——
增值 1000 万,扣 20% 是 200 万。孩子实际到手的房子净值 1800 万。
再算第二块:30 年租金的累计价值。
上海当前租售比约 1.5%,1000 万的房子,毛租金一年大约 15 万。
但租金不能全算。
按上海现行个人出租住房综合征收率 2.5% 计算,
扣除税费后,实际到手大约 14.6 万 / 年。
(只扣了税。空置、维修、物业、中介成本暂不做计算)
租金累计价值,需要假设一个再投资收益率。
为了和保险公平比较,我们采用同样的 3% 再投资收益率。
每年税后 14.6 万,30 年按 3% 滚下来:
约 695 万。
两块加起来,就是房产投资的总回报:
房子税后净值 + 租金累计价值 = 总传承金额
房子要打平保险线 2427 万,意味着:
房子税后净值 + 695 万 ≥ 2427 万 → 房子税后净值 ≥ 1732 万
倒推回去——
房子市值大约要涨到 1915 万,才能刚好打平保险。
对应:
30 年总涨幅约 92%
年化涨幅约 2.2%
04
把答案放在一张表里
不同保险 IRR 假设下,房子需要涨到的水平:
保险长期
IRR
30年保险
终值
房子需
涨到
30 年
总涨幅
年化
涨幅
2.8%
约2290万
约1775万约78%约2.0%
3.0%约2430万约1915万约92%约2.2%
3.2%
约2570万
约2080万约108%约2.5%
注:租金累计价值按保险相同的再投资收益率估算,数字已做近似处理。
读这张表,有三个观察:
第一,保险IRR 每高 0.2 个百分点,房子要追的距离就拉大一截。
第二,不是"房子涨就行",是"房子要涨够"。
即使在比较低的保险假设下,房子也要长期稳定上涨年化 2% 以上才行。
第三,这张表已经假设不断租,且按 3% 再投资。
未来会一直这么乐观吗?
05
经济账之外,还有这些
前面四节,全部在算"经济回报"。
但传承决策,从来不只是算钱。
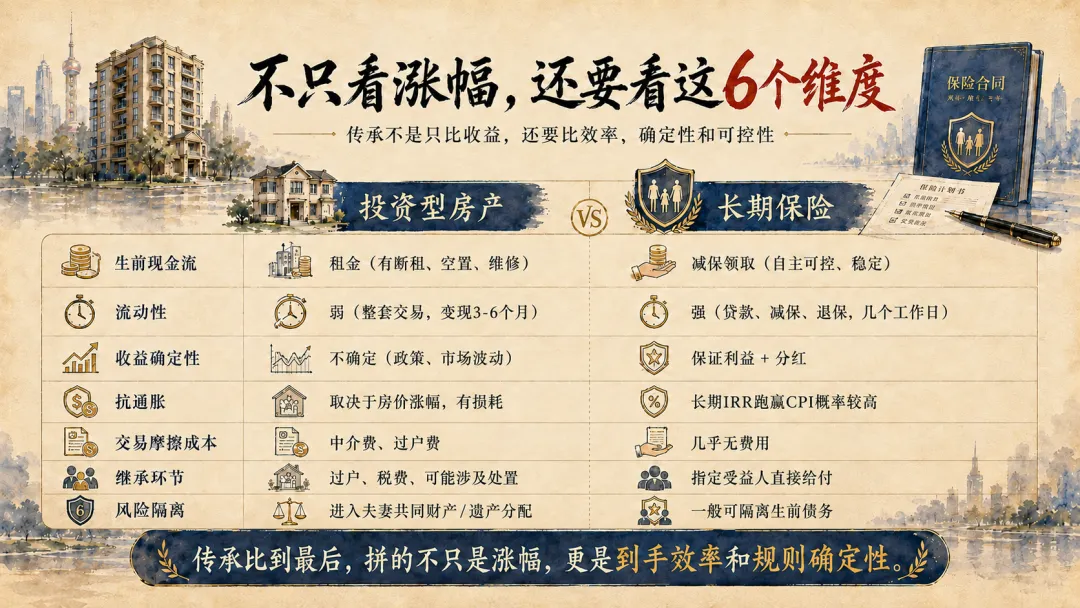
经济账之外,投资型房产和长期保险还有这些维度的差异——
维度
投资型房产
长期保险
生前现金流
租金 (有断租、空置、维修)
减保领取 (自主可控、稳定)
流动性
弱 (整套交易,变现 
3-6 个月)
强(贷款、减保、退保,
几个工作日)
收益确定性
不确定 (政策、市场波动)
保证利益 + 分红
抗通胀
取决于房价涨幅,有损耗
长期 IRR 跑赢 
CPI 概率较高
交易摩擦成本
中介费、过户费
几乎无费用
继承环节
过户、税费、可能涉及处置
指定受益人直接给付
风险隔离
进入夫妻共同财产/遗产分配
一般可隔离生前债务
06
写在最后
在过去的十几年里,给孩子留一套一线城市的核心房产是绝大多数家庭的做法。
因为这套房子意味着:
  • 稳定的现金流
  • 增值的房价
  • 内心的安全感
但这个逻辑在过去几年被彻底打破,平均房价较22年回落20%-25%,且普遍还有3%~6%的砍价空间。
买房投资就一劳永逸的时代,已经一去不复返。
房价的涨跌,不再只取决于供需,
人口结构、经济周期、政策调整、家庭变化——
过去 20 年,这些变量大多在同一个方向上叠加,
但未来 20 年,这些变量未必如此。
留给孩子的资产,要经得起时间的检验。
任何一种资产想独自扛过这么长的时间,都不容易。

往期推荐

存款利率越来越低,未来还会反转吗?

630前买分红增额寿?看这三款就够了

香港超越瑞士成为第一 | 全球财富格局,真的变了

扒一扒买港险必看的五家“百年巨头”

点个在看

|看清趋势,守住财富

最新文章

随机文章