💸 巅峰易逝,守富更难
——从邹市明夫妇财富起落,拆解新晋高净值人群财富管理反面样本
📌 本期核心警示
奥运拳王邹市明夫妇变卖房产偿债、家庭经营矛盾浮出水面的消息,引发广泛热议。大众多停留在吃瓜视角感慨人生起落,但站在财富管理、股权投资、家庭资产风控的专业角度,这是一份极具警示意义的 “新钱暴富后财富溃败教科书”。
从坐拥 2亿身家 到变卖不动产还债,每一个踩坑点,都值得创业者、个体经营者、靠主业爆发获得大额收入的群体深度对标反思。
本文约 4800字,阅读时长约 10分钟。
📋 本文逻辑导览
第一部分 高光起点 → 2亿身家如何快速积累,安全垫有多厚第二部分 三大致命败局 → 情怀驱动、无序扩张、零风控,条条致命第三部分 辩证总结 → 失败源于能力错配与认知断层,非运气使然第四部分 四大实操准则 → 新晋高收入者守富的落地执行方案第五部分 结语 → 运气赚来的钱,靠认知守住
一、高光起点:时代红利叠加个人成就,短期完成巨额原始积累
邹市明是中国拳击运动里程碑式人物:
妻子冉莹颖拥有央视从业经历 + MBA学历,“冠军 + 高知”组合的商业价值被市场充分放大。
💰 巅峰期的财富积累速度
📊 一个令人警醒的测算
🟢 若采用极简保守理财方式:
2亿元 本金 × 年化 3% 低风险固收产品 = 每年稳定利息 600万元
✅ 足以覆盖全家高品质日常开支✅ 仅靠被动收入即可实现财务安全
手握如此充足的安全垫,最终却一步步耗尽全部家底——问题根源完全出在后续一系列非理性商业决策与财富架构设计上。
二、三大核心致命败局:每一条都是高净值人群高频踩坑重灾区
🔴 败局一:盲目情怀驱动实业投资,违背市场基本商业逻辑
财富积累后,二人选择在上海黄浦江核心地段打造 1.8万㎡「一号运动中心」 ,这是溃败的第一块多米诺骨牌。
💣 成本端刚性支出彻底失控
🔴 仅房租一项,每日固定刚性成本超过14万元。
重资产沉没成本极高,一旦客流不及预期,立刻陷入持续失血状态。
🎯 客群定位与品类属性严重错配
但拳击本身属于小众、强对抗、低社交属性运动,不具备高频圈层聚会、商务洽谈的场景价值。黄浦江边的高净值人群付费意愿、续费意愿严重不足,明星IP只能带来一次性打卡流量,无法转化为长期付费复购会员。
📉 简单算一笔账
仅覆盖房租一项,便需要 千名稳定年费会员;叠加人工、折旧、水电、营销费用,盈亏平衡点需要 两三千名有效付费用户。
🔴 市场容量完全无法支撑,项目从立项之初就注定难以为继。
❌ 决策方式:个人热爱替代了尽调与测算
项目落地前未做充分市场调研、竞品对标、现金流压力测试,依靠对拳击行业的个人情怀直接大额下注。
⚠️ 混淆了个人热爱与商业化经营的边界,把情怀当成商业模式护城河——这是跨界创业者最容易犯的低级错误。
🔴 败局二:无序多元化跨界扩张 + 亏损项目长期不止损
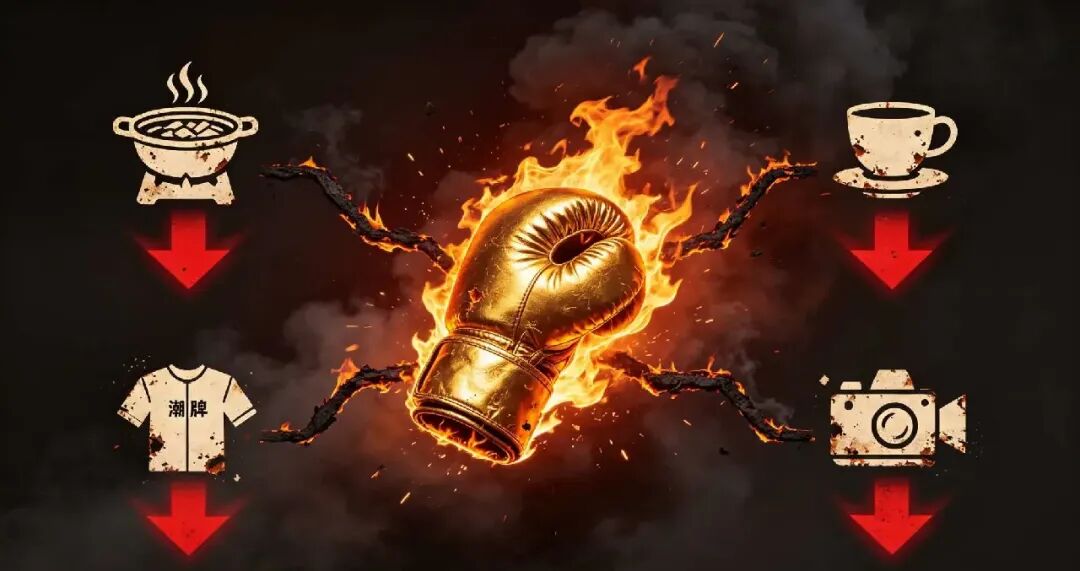
拳馆经营持续承压后,并未及时断臂求生,反而陷入 “越亏越投” 的恶性循环。
🚫 跨赛道盲目撒网,毫无协同效应
短期内密集注册 20余家经营主体,跨界布局:
🍲 火锅餐饮 · 🧋 网红茶饮 · 👕 潮牌服饰 · 🎬 影视投资
团队不具备对应行业的运营能力、供应链资源与渠道优势,多元化变成无序化,所有新项目全部陷入亏损,持续消耗存量本金。
🧠 沉没成本执念导致无法果断止损
普遍的侥幸心理成为压垮资金链的关键:
🚨 投资第一原则:
沉没成本不应当作为继续追加投入的决策依据。对持续现金流为负、基本面无法逆转的项目及时关停,是守住本金最直接的手段。
多数财富崩盘,并非亏在第一次错误投资,而是亏在为错误不断追加筹码。
🔴 败局三:最底层风控漏洞——家庭资产与公司零隔离
这是本案例最值得所有经营者警惕的顶层设计缺陷,也是最终被迫变卖房产还债的直接原因。
🏦 未做“底仓资产”强制锁定
成熟家族财富管理的基础规则:先划出刚性安全底仓。
✅ 这部分资金永不参与高风险实业投资、杠杆经营。❌ 邹市明夫妇:将全部可动用资金投入重资产项目,没有任何安全垫抵御经营波动。
💔 合理架构 vs 实际架构
⛓️ 无限连带责任担保击穿有限公司风险隔离
有限责任公司设立的核心法理价值:企业债务与股东个人家庭资产做风险切割。
但在项目持续失血过程中:
🔴 实控人签署个人无限连带责任保证🔴 企业经营风险直接穿透至夫妻共同财产🔴 主体公司无力偿债 → 债权人依法执行个人名下房产
🚨 相当于用全部家庭身家为亏损企业兜底,风险敞口彻底敞开。
客观而言,民营企业融资中金融机构要求实控人连带担保属于普遍现状,但前提是留有足额底仓资产、控制杠杆规模。全额身家加杠杆 = 裸身对抗经营风险。
三、辩证客观总结:失败源于能力错配、认知断层
⚖️ 必须客观区分:
2亿身家的积累 = 主业能力 + 时代红利 ✅全部亏损 = 主观决策失误 + 商业能力缺失 ❌
🎯 四大直接原因
💡 核心洞察:
靠天赋赚到的钱,靠认知不足、商业能力缺失全部亏回去。
暴富可以靠运气、靠专长、靠风口;
守富、经营、风控,必须靠专业商业能力。
所谓“财富体系缺位”,本质就是自身商业认知不足以搭建成熟风控体系。
四、落地可执行启示:新晋高收入者四条守富实操准则
✅ 准则一:强制拆分资产——先锁底仓,再做投资
大额资金到账,第一时间完成资产分层:
| | | |
|---|
| | 20%-30% | 封存不动用 |
| | 30%-40% | |
| | 30%-50% | 严格设定单笔亏损上限 |
✅ 准则二:实业投资严守三大门槛
任何重资产项目,立项前必须完成:
- [1 ] 市场容量测算:目标客群规模、付费意愿、竞品分析
- [2 ] 月度盈亏平衡点测算:刚性成本全覆盖所需的最低营收
- [3 ] 最坏情况现金流压力测试:连续12个月无盈利能否承受
⚠️ 铁律:
✅ 准则三:建立硬性止损机制——用规则对抗人性侥幸
提前设定项目亏损红线:
🧠 核心逻辑:切断沉没成本带来的非理性投入,用制度对抗人性侥幸。
✅ 准则四:做好法人主体风险隔离
🚨 避免企业债务反噬家庭资产——这是守富的最后一道防线。
五、结语:财富能否长期留存,终究取决于认知与风控能力边界
依靠个人专项天赋、职业巅峰红利、流量IP加持实现短期大额财富积累,是极具偶然性的幸运。
但想要穿越行业周期、抵御经营风险,实现家庭财富稳健留存与保值,依靠的从来不是名气与运气,而是:
🔹 系统化资产配置思维🔹 理性的投资执行纪律🔹 完善的法律风险隔离架构
邹市明夫妇的经历,并非个例,而是新晋高净值人群典型的财富管理反面教材。
| |
|---|
| |
| 情怀不能凌驾于商业逻辑之上 |
| 流量无法对冲非理性决策带来的巨额亏损 |
个人认知存在短板并非无解,可通过聘请专业财务、法务、投资顾问搭建兜底制度予以弥补。但如果完全无视商业规律、放弃风控底线、不加约束地加杠杆投入重资产项目,即便初始家底再丰厚,也极易在市场波动中被逐步消耗。
💡 运气赚来的财富或许可以短期持有,唯有认知和制度托底的财富,才能行稳致远。
⭐ 2026年8月6日 | 广州智淳投资咨询有限公司
⚠️ 免责声明:本文基于公开新闻、企业工商信息及通用财富管理逻辑客观分析,仅作投研科普与风险警示参考,不构成任何资产配置、担保架构、创业项目落地的实操指导。不同家庭法律与财务状况存在差异,实操请咨询专业财税及法务机构。
无论您处于财富积累的哪个阶段,这篇关于“能力边界与财富留存”的复盘,都值得一读。欢迎转发给对资产安全与风险管理有思考的朋友。
 10个月宝宝每天需要喝多少奶粉?