望京二手房连夜加价30万!是楼市回春,还是业主的“涨价美梦”?
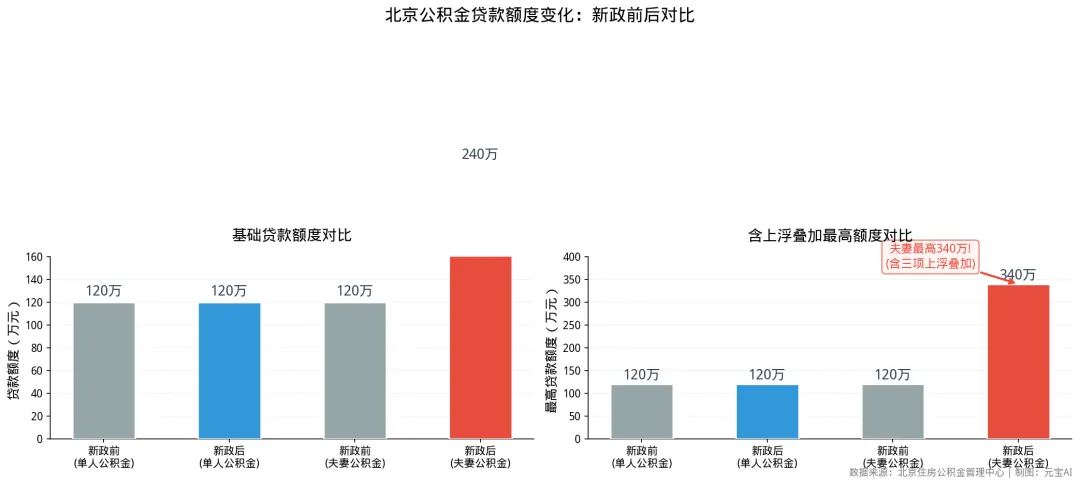
三部门联合印发的《关于进一步优化调整本市房地产政策的通知》,从限购松绑、公积金提额到装修可提取,打出了一套组合拳。政策生效仅数小时,望京一套400万的二手房业主连夜涨价30万,中介签到半夜——但与此同时,另一套房源的业主却把挂牌价从278万砍到了249万。一边涨价,一边降价。同一个周末,北京楼市走出了两条截然不同的曲线。这背后到底是什么逻辑?是市场真要回暖了,还是只是短暂的应激反应?今天我们用数据说话。先把政策吃透。这次调整的核心,可以用一句话概括:降低门槛、加大杠杆、疏通交易。① 限购松绑:非京籍五环内购房,社保/个税年限从2年→1年。全市统一为“满1年”,五环内可买1套,多子女家庭可再多1套。 ② 公积金提额:夫妻首套最高240万,二套200万。单人首套120万、二套100万。叠加多子女、绿色建筑、城六区外迁三项上浮,夫妻最高可贷340万! ③ 交易便利:公积金支持带押过户 + 装修可提取(上限25万/套)。卖房不用先还清贷款,装修也能提取公积金了。政策维度 | 调整事项 | 新政前 | 新政后 |
非京籍限购 | 五环内社保年限 | 2年 | 1年 |
单人·首套 | 公积金最高额度 | 120万 | 120万(规则优化) |
单人·二套 | 公积金最高额度 | 60万 | 100万 |
夫妻·首套 | 公积金最高额度 | 120万 | 240万(翻倍) |
夫妻·二套 | 公积金最高额度 | 80万 | 200万 |
上浮叠加 | 多子女+绿建+外迁 | 仅可选一项 | 三项可叠加最高+100万 |
装修提取 | 公积金提取 | 不支持 | 可提取上限25万/套 |
最猛的一刀砍在公积金贷款额度上。以前夫妻最多贷120万,现在基础额度直接翻倍到240万,再叠加上浮最高能到340万。对于一套500万的房子,这意味着首付压力骤降。总价580万的房子,新政前夫妻公积金可贷额度只有90万,新政后提到200万。30年贷款期,从“组合贷”变成“纯公积金贷款”,月供少还一千多块,30年总利息省下将近28万。这省出来的不是小钱。政策生效第一天(8月8日),市场的反应可以用两个字形容:火热。- 昌平北清润府开放样板间,当天到访量突破1000组,两天合计超2000组
- 丰台招商臻园到访客户环比提升40%,成交量环比上涨36%
- 龙湖观萃周末日均到访突破110组,成交8套环增一倍
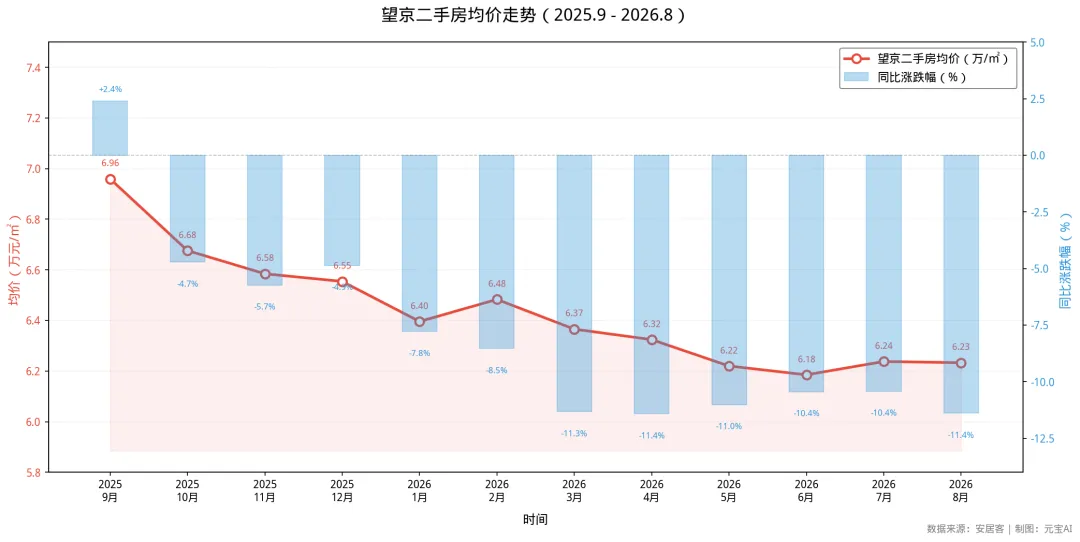
链家数据显示,新政后首个周末二手房带看量同比上涨50%。望京区域某门店经纪人一天接待了7组客户,4组带看,会议室被订满。定福庄区域有门店经纪人“几乎全部出动”,有个观望了几个月的老客户终于签约,签到夜里快12点。线上咨询量的增长更夸张——多位中介表示,8月8日早上开始APP上的咨询就没停过,全周咨询量预计从500条攀升至580-600条。大家问的最多的就一件事:公积金额度到底能贷多少?“中介那边说,业主一直觉得(价格)挂低了,政策出来后预期比较好,看房的人又多,才提了价。” ——购房者小郑,看中的花家地房源一夜涨了30万来看望京的真实数据。安居客显示,望京8月二手房均价约62328元/㎡,环比上月基本走平,但同比去年跌了11.4%左右。从近一年走势看,望京房价从去年9月的69593元/㎡一路下行,目前仍在低位徘徊。那位连夜涨价30万的业主,属于典型的“心理博弈”——房子本身装修不错,之前一直被压价,新政后看房人多了,趁机把价格拉回来。链家经纪人张挺说得直白:“这套房子卖了同户型最高价,属于多重条件叠加下的个例。房源本身装修状况占很大优势,不代表望京所有二手房都可以顺势抬价成交。”类型 | 代表案例 | 背后逻辑 |
🔴 涨价派 | 花家地400万涨30万 东花市950万涨到1350万 | 优质房源+看房人多 业主预期回升 |
��降价派 | 望京某房源278万→249万 老破小集中出货 | 借热度抓紧出货低总价房源求成交 |
有市场反馈提到,区域新增挂牌量达到1200套,不少业主把当下的看房热度视作难得的出货窗口期,尤其是低总价、老破小这类房源。挂牌价涨了≠能按这个价卖出去。2021年望京均价曾冲到86000+元/㎡,如今跌到62000+,四年跌了将近三成。前两年房价跌的时候没少折价卖房,不要看到看房的人变多,就想着一下子把之前亏的全部赚回来。新政一出,社交媒体评论区直接吵翻。我梳理了几种代表性声音:- “有刚需你就买,别投机就行了。时代给了你上车的机会,就不要被一些无房者的言论裹挟”
“2010年开始出台限购政策的时候大家疯狂买房,不断钻政策漏洞,导致政策不断收紧,像一台失控的列车刹都刹不住。然后疫情来了,突然一夜之间大家好像商量好的一样市场迅速降温。现在解除限购的政策不断出台,楼价终于开始掉头向下了,大家居然就都不买房了。” ——某业内人士- 趁窗口期出手:新政后看房人多,但优质房源的议价空间仍在。别被“涨价30万”的个案吓住,多对比同户型成交价。
- 算清公积金账:夫妻双缴存+多子女+绿色建筑+城六区外迁,最高能贷340万,2.6%的利率比商贷省太多。缴存满5年就能贷满基础额度。
- 关注五环外次新:五环内房价仍高,五环外不限套数且价格更友好,通勤望京的次新盘值得重点看。
- 诚心卖就别惜售:市场虽回暖但远未到“随便涨价”的地步。以价换量仍是主流,涨价可能反而吓跑买家。
- 借热度出货老破小:低总价房源现在是买方市场,趁看房人多抓紧成交才是正解。
- 装修提取别忘记:手里有多套房的,装修提取公积金上限25万,每10年一次,能回点血。
政策刺激存在70-100天的传导周期。业内分析,今年四季度末至明年一季度才会迎来成交的实质性回暖。现在的市场热度,有一半是积压需求的集中释放,另一半是情绪驱动的“恐慌性看房”。 不要因为怕涨而冲动买入,也不要因为看空而错过真正的上车机会。结合自身预算、居住需求做决定,才能真正享受到政策红利。北京这轮新政,本质上是在做两件事:让有资格的人更容易买,让想卖的人更容易卖。它不是为了制造一波暴涨,而是为了让市场从“冰冻”回到“常温”。望京那套连夜涨价30万的房子,更像是一个情绪信号——市场在活过来,但远没到疯狂的时候。真正聪明的购房者,不会被“涨价30万”的标题牵着走,也不会被评论区的看空言论吓住。他们只会做一件事:算好自己的账,看准自己的需求,在合适的时机出手。你是哪一类?欢迎在评论区聊聊——你家小区的房价最近变了吗?