做了多年地产投资与资产管理,我接触过很多房东,也看过大量真实账本。有一个现象非常普遍:
💡很多房东并不懒,管理也不差,但就是赚不到钱。
尤其是这两年,这个问题被前所未有地放大了。
管理再好,也解决不了投资结构的问题。
这些年做出租房管理,我见过很多“很会管房子”的房东:
但几年下来一复盘,却发现一个共同点:
他们的问题,不在“管得好不好”,而在“投资结构从一开始就没搭好”。
一、很多房东,其实一开始就没在“做投资”
这是一个容易被忽略、但极其关键的事实:
大多数房东买投资房时,用的是“自住房逻辑”,
而不是“投资逻辑”。
他们关注的是:
但真正重要的投资问题,却常常被放在后面,甚至根本没问过。
二、真正赚不到钱的三个核心问题
1️⃣ 第一性错误:购买投资房时,没有按“投资逻辑”买
这是最根本的问题,也是后续一切问题的源头。
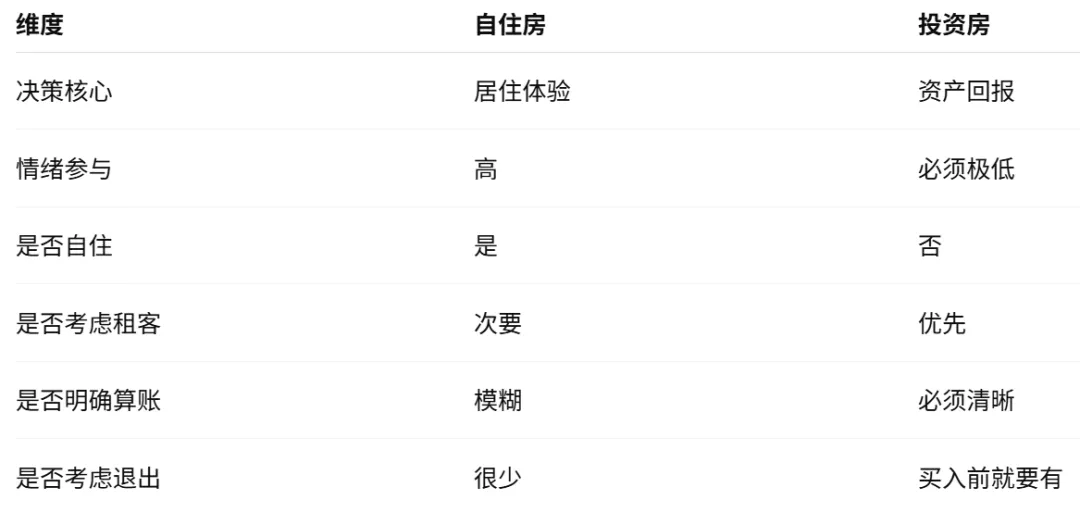
投资房和自住房,在决策层面是两种完全不同的产品。
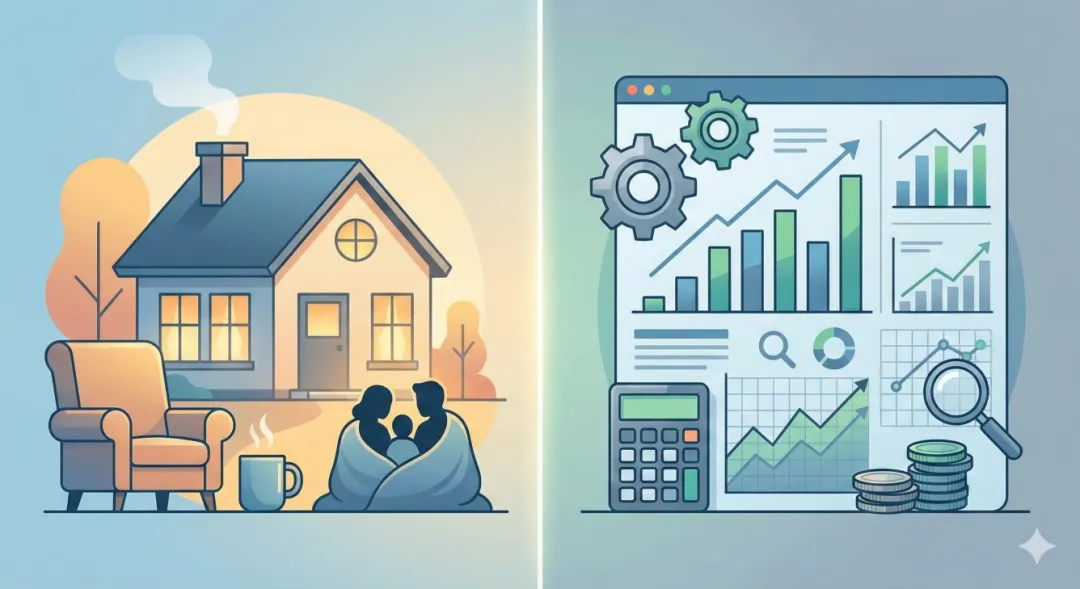
投资房 vs 自住房:决策逻辑的本质区别
按“投资逻辑”买房,至少要先想清楚这些关键问题:
这套房在整个资产组合中,承担什么角色?
它对应的是哪一类现金流或风险属性?
房子本身,会吸引什么样的租客?
管理、维修、空置等不确定性,是否在可控范围内?
未来出售时,潜在买家是谁?投资逻辑是否还能成立?
如果这些问题在买房前没有答案,那这套房本身就不应该被称为“投资房”。
2️⃣ 第二个核心问题:单一的投资房组合思维
很多房东即使买对了一套房,依然存在一个结构性问题:
他们拥有的不是“房产组合”,
而是“一套或几套高度相似的房子”。
从投资角度看,这并不能算真正的组合。
投资房的基本分类(框架)
从功能和风险属性来看,投资房大致可以分为两类:
① 正现金流物业
租金覆盖所有持有成本
更偏向“收入型资产”
对利率、空置、管理要求高
② 增值型但需补贴现金流的物业
当前现金流偏弱甚至为负
回报依赖长期增值
更依赖市场周期与政策环境
不同物业类型,风险结构完全不同
再往下细分,还可以看到:
民宅物业 vs 商业物业
不同城市、不同人口结构
成熟市场 vs 成长型区域
但很多房东的问题在于:
所有房子,都在同一城市、
同一类型、
同一风险敞口之下。
一旦宏观环境变化,整个“组合”同时承压。
3️⃣ 第三个核心问题:把房产当成“全部资产”
这是很多房东最终被困住的原因。
当一个人的资产高度集中在房产上时:
即使房产本身没有大问题,资产结构本身,已经变成了一种风险。
三、更成熟的做法:房产只是资产组合中的一部分
更高维度的投资思维,不是“房产 or 金融资产”,而是:
不同资产,各自承担不同角色。
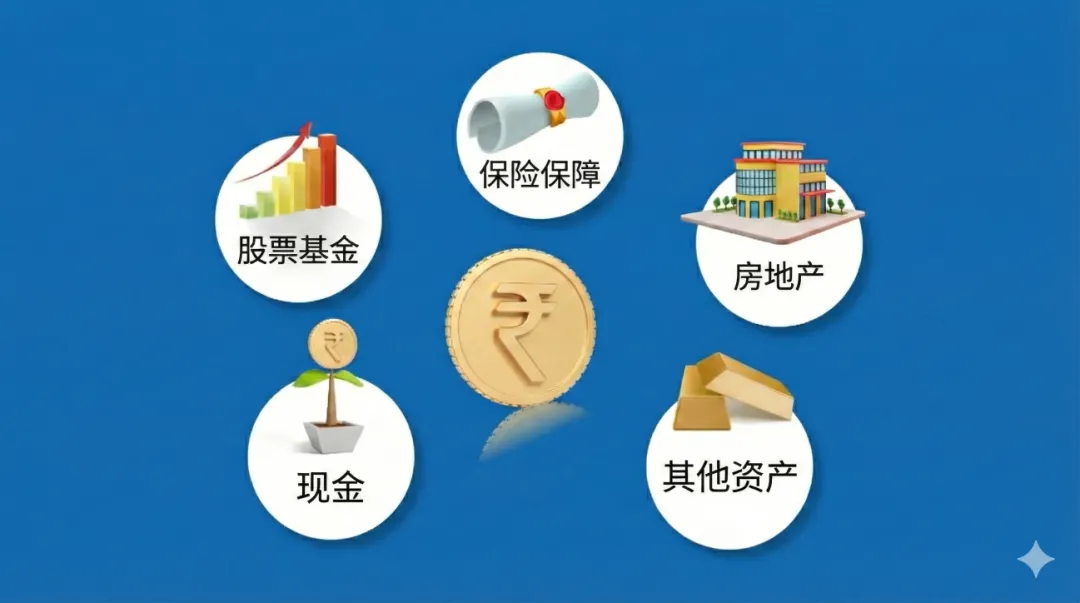
在房产之外,资产组合中通常还需要引入:
📊 金融投资资产,如:
🛡️ 兼顾保障与资产功能的保险类产品
这样做的目的不是追求复杂,而是:
四、真正的财务自由,不是买对一套房
而是建立一套长期可运行、可调整的投资体系:
1️⃣ 每一项资产,都有清晰的角色和定位
2️⃣ 风险始终是可识别、可拆解、可管理的
3️⃣ 在投资前期,就完成整体财务规划与系统层面的平衡设计
当你不再纠结:
而是开始思考:
✨你就已经从房东思维,走向了投资者思维。
写在最后
这篇文章,并不是教你怎么买房、怎么管房。
它只是想帮你回答一个更根本的问题:
你现在拥有的,
到底是一堆房子,
还是一个稳健、长期增长的资产组合?
 10个月宝宝每天需要喝多少奶粉?