当前位置:首页>二手房>高频跟踪:新房、二手房成交同步回暖

高频跟踪:新房、二手房成交同步回暖

  • 2026-08-25 22:19:38
高频跟踪:新房、二手房成交同步回暖

是新朋友吗?记得关注我们公众号哦

摘要

1月第三周,食品价格跌幅扩大,宏观利好基本消化,商品期货与现货价格涨势收窄。通胀方面,食品价格指数跌幅扩大,猪肉对指数的支撑作用收窄。出口方面,集运需求维持平稳,除北美航线运价继续上升外其他航线均有回调。投资方面,伴螺纹钢、煤价保持环比小幅上涨,但水泥价格跌幅继续走扩,沥青开工维持在同期偏低,基建增量需求释放仍偏温和。地产方面,新政影响释放,新房和二手房成交环比回暖。

对于债市而言,12月PMI与进出口数据均超预期,上年末数据冲刺特征有所显现,预计19日即将公布的四季度经济数据不弱,GDP有望实现5%左右,12月或有生产提速翘尾。对于市场而言,元旦假期前后的宏观政策利好基本消化完毕,叠加融资监管收严,权益、商品市场本周有所降温。往后看,1月“开门红”关键阶段,生产、投资有望持续发力,月底PMI仍有小幅上行的可能性,需要关注数据强势对市场预期的影响。

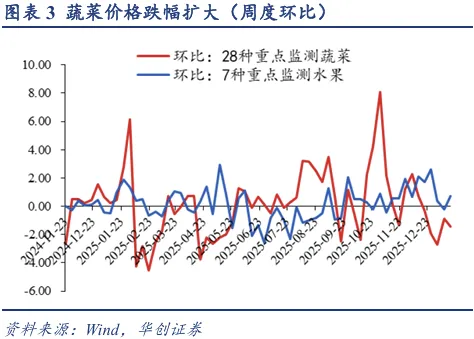
通胀高频:食品价格跌幅扩大。本周农产品批发价格200指数、菜篮子产品批发价格指数环比-0.65%、-0.73%,跌幅扩大。

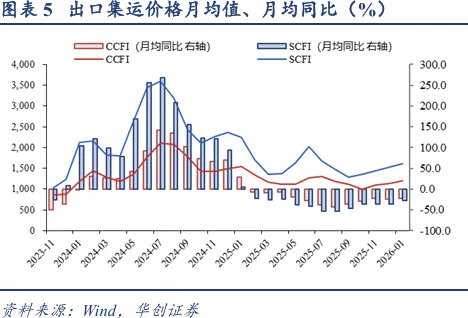
进出口高频:集运价格分化,散货运输走弱。本周CCFI指数环比+1.3%,SCFI环比-4.5%,强弱分化。出口集运市场为应对2月春节假期影响,货量小幅上升,航线运价走势分化。

工业高频:价格涨势放缓

(1)动力煤:煤价延续上涨。多地气温回升,沿海电厂日耗冲高后回落,库存仍明显高于同期,补库有限,终端采购意愿不强。取暖补库需求增加,建材、化工刚需采购增量支撑,主产区煤矿价格延续稳中有涨。

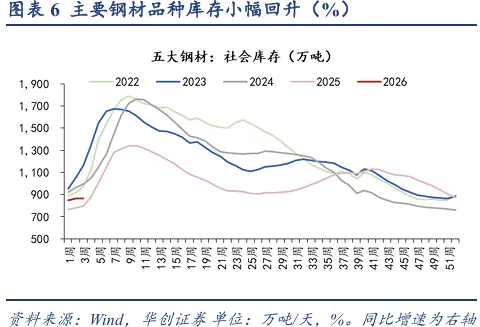
(2)螺纹钢:螺纹钢价格涨幅略有扩大。受阶段性补库与基建项目赶工支撑,螺纹钢表观需求有所回升,但北方低温、南方雨雪天气制约施工,终端需求尚未实质性回暖。但钢价表现偏坚挺,原料价格强韧有一定支撑。

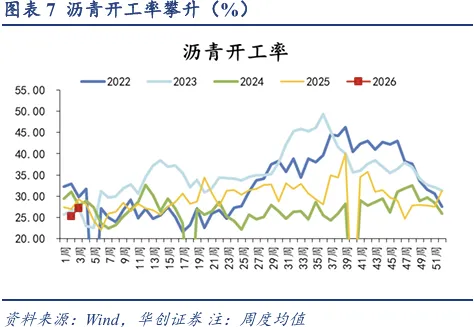
(3)沥青:开工率环比抬升。各区域需求分化,北方终端需求逐步收窄,华南需求平稳,东北收储意愿不强,西北疆内冬储尚可。

投资相关:房地产成交小幅回暖

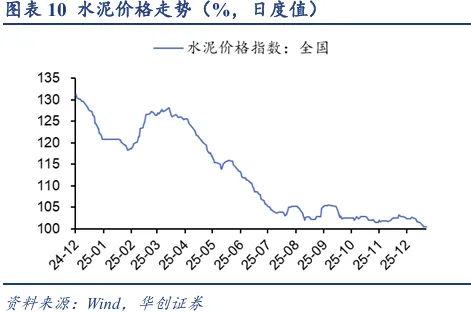
1、水泥:水泥价格跌势扩大。水泥价格指数周均环比-1.20%,跌势继续扩大。全国水泥市场供需双弱、区域分化,价格以稳为主,少数地区调涨,局部地区回落,总体需求弱势。

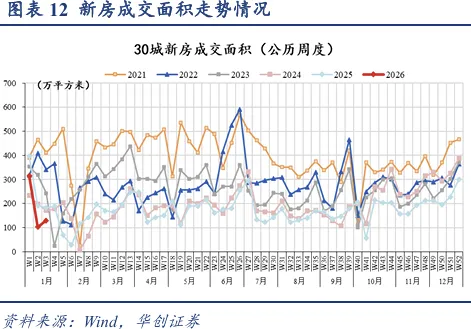
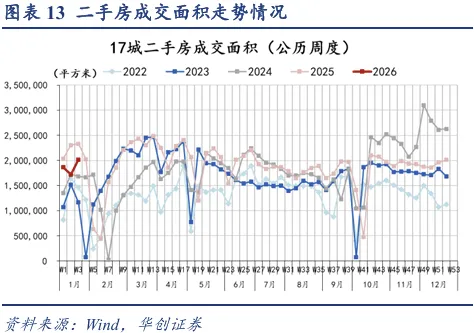
2、地产:(1)新房成交行情有所升温。1月9日-1月15日,30城新房成交面积130.1万平方米,环比+26%,单周同比+7%,成交边际回暖。(2)二手房成交环比上行。二手房成交面积环比+17.3%,同比收窄至-13.4%。年初价格预期有所分化,叠加学区落户需求在一季度开始集中释放,对二手成交均有提振。

消费相关:1月首周乘用车零售同比-32%

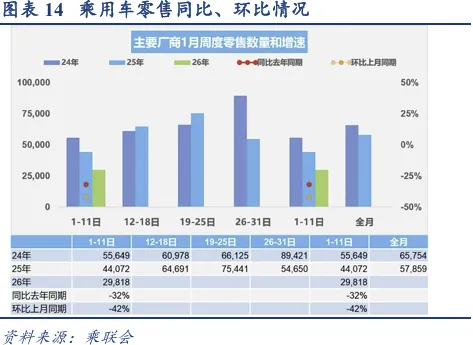
1、汽车:1月1日-11日,乘用车市场零售32.8万辆,同比-32%,环比-42%,降幅较12月继续扩大。

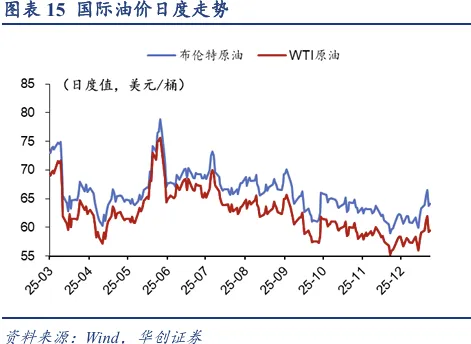
2、原油:油价维持温和上涨。布伦特原油、WTI原油价格环比+1.25%、+0.5%,继续走强,涨幅收窄。美伊地缘因素、俄罗斯地缘局势仍有不确定性支撑油价继续上涨。

风险提示:经济数据超预期。
目录

正文

一

每周高频跟踪:新房、二手房成交同步回暖

(一)通胀相关:食品价格跌幅扩大

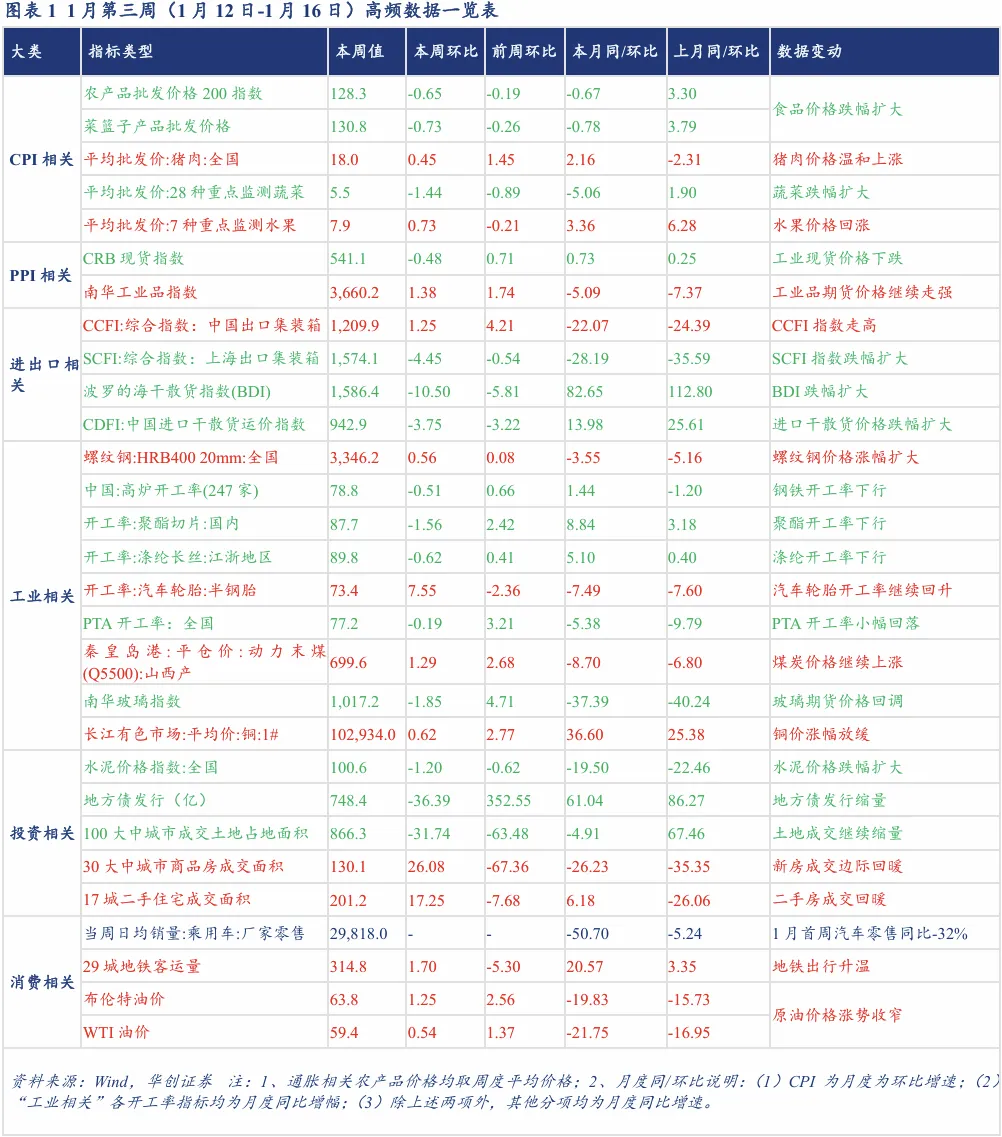
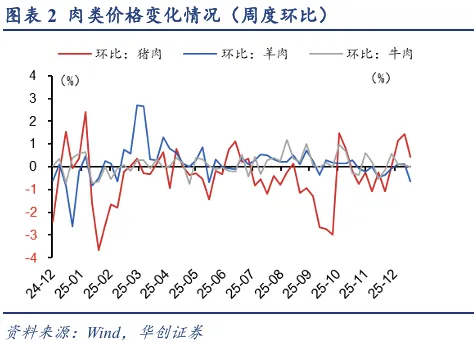
猪肉温和上涨。本周(1月10日-1月16日)农业部公布全国猪肉平均批发价环比+0.45%,水果价格止跌回涨至+0.7%。本周农产品批发价格200指数、菜篮子产品批发价格指数环比-0.65%、-0.73%,跌幅扩大。

(二)进出口相关:集运价格分化,散货运输走弱

CCFI指数上涨,SCFI走弱。本周CCFI指数环比+1.3%,SCFI环比-4.5%,强弱分化。据上海航交所,出口集运市场为应对2月春节假期影响,货量小幅上升,航线运价走势分化。除北美航线外,SCFI其他分项指数均有走弱,供需总体稳定但增长不足。

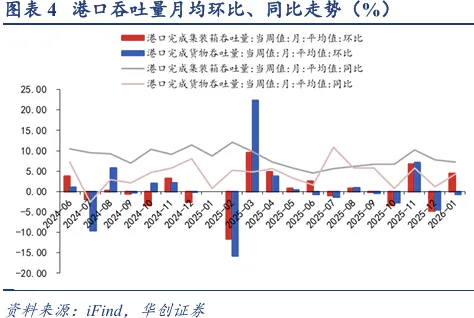
港口运输量方面,1月5日-1月11日,港口完成集装箱吞吐量、货物吞吐量环比节前一周分别+5.5%、+3.1%,出口靠前发力。

BDI、CDFI指数跌幅扩大。元旦之后,除巴拿马型船市场一度转好外,海岬型船市场和超灵便型船市场运输需求恢复节奏较为缓慢,春节前淡季特征逐渐显现,多数航线运价持续下行。

(三)工业相关:价格涨势放缓

煤价延续上涨。本周秦皇岛港动力末煤(Q5500)价格环比+1.3%,前周+2.7%。需求方面,多地气温回升,沿海电厂日耗冲高后回落,库存仍明显高于同期,补库有限,终端采购意愿不强。价格方面,取暖补库需求增加,建材、化工刚需采购增量支撑,主产区煤矿价格延续稳中有涨。港口因坑口价格上行,贸易商发运成本持续倒挂,市场交易活跃度偏低,港口煤价延续震荡。

螺纹钢价格涨幅略有扩大。螺纹钢(HRB400 20mm)现货价格环比+0.56%,前周+0.08%。受阶段性补库与基建项目赶工支撑,螺纹钢表观需求有所回升,但北方低温、南方雨雪天气制约施工,终端需求尚未实质性回暖。但钢价表现偏坚挺,原料价格强韧有一定支撑。

沥青开工率环比抬升。本周沥青装置开工率环比+1.8pct至27.2%,同比-2.1pct。国内沥青出货量22.36万吨,环比增加1.33万吨。各区域需求分化,北方终端需求逐步收窄,华南需求平稳,东北收储意愿不强,西北疆内冬储尚可。 

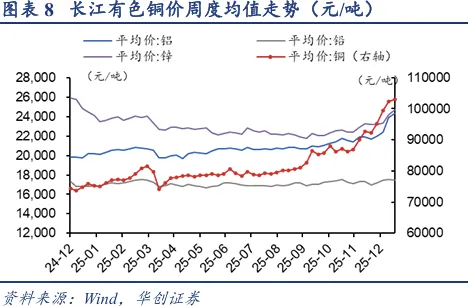
铜价涨幅收窄。本周长江有色铜、LME铜均价环比+0.6%、+1.2%,涨势收窄。流动性宽松预期、地缘风险因素影响,继续支撑有色金属商品涨价,但受海外联储表态、油价波动加剧看多情绪分化,投机买盘暂缓、约束涨幅。

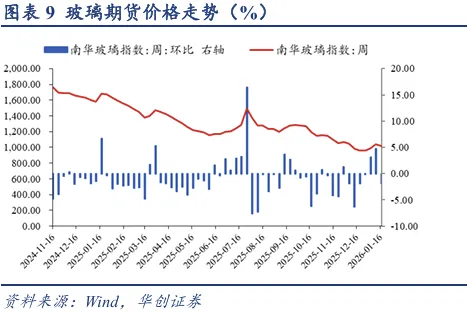
玻璃期货由涨转跌,现货库存去化。期货市场交易热度降温,企业情绪有所提振,现货市场成交尚可、厂商报价多有上涨,多地库存明显下行,需求端采购临近周末略有放缓,厂家去库意愿强烈,现货价格走势窄幅震荡,全市场维持去库态势。

(四)投资相关:房地产成交小幅回暖

水泥价格跌势扩大。本周水泥价格指数周均环比-1.20%,跌势继续扩大。全国水泥市场供需双弱、区域分化,价格以稳为主,少数地区调涨,局部地区回落。总体需求弱势,地区调涨落地执行情况有待观察。

新房成交行情有所升温。1月9日-1月15日,30城新房成交面积130.1万平方米,环比+26%,单周同比+7%,成交边际回暖。

二手房成交环比上行。上周五至本周四,二手房成交面积环比+17.3%,同比收窄至-13.4%,表现仍弱于2025年表现,但好于2023-2024年同期。近期二手成交量有所放大,年初价格预期有所分化,叠加学区落户需求在一季度开始集中释放,对二手成交均有提振。

(五)消费:1月首周乘用车零售同比-32%

1月上旬乘用车零售环比放缓。据乘联会,1月1日-11日,乘用车市场零售32.8万辆,同比-32%,环比-42%,降幅较12月继续扩大,上旬假期影响购车需求释放。

油价维持温和上涨。截至1月16日,布伦特原油、WTI原油价格环比+1.25%、+0.5%,继续走强,涨幅收窄。美伊地缘因素、俄罗斯地缘局势仍有不确定性支撑油价继续上涨。

总结看,1月第三周,食品价格跌幅扩大,宏观利好基本消化,商品期货与现货价格涨势收窄。通胀方面,食品价格指数跌幅扩大,猪肉对指数的支撑作用收窄。出口方面,集运需求维持平稳,除北美航线运价继续上升外其他航线均有回调。投资方面,伴螺纹钢、煤价保持环比小幅上涨,但水泥价格跌幅继续走扩,沥青开工维持在同期偏低,基建增量需求释放仍偏温和。地产方面,新政影响释放,新房和二手房成交环比回暖。

对于债市而言,12月PMI与进出口数据均超预期,上年末数据冲刺特征有所显现,预计19日即将公布的四季度经济数据不弱,GDP有望实现5%左右,12月或有生产提速翘尾。对于市场而言,元旦假期前后的宏观政策利好基本消化完毕,叠加融资监管收严,权益、商品市场本周有所降温。往后看,1月“开门红”关键阶段,生产、投资有望持续发力,月底PMI仍有小幅上行的可能性,需要关注数据强势对市场预期的影响。

二

风险提示

经济数据超预期。

具体内容详见华创证券研究所1月17日发布的报告《新房、二手房成交同步回暖——每周高频跟踪20260117》

往期回顾

高频跟踪:元旦后复产节奏加快

高频跟踪:工业价格边际回暖

高频跟踪:年末地产销售小幅探涨

高频跟踪:预期平稳,等待地产年末行情

高频跟踪:通胀边际抬升,聚焦会议定调

高频跟踪:聚焦政策预期博弈

高频跟踪:出口货量延续韧性

高频跟踪:淡季影响,投资节奏逐步放缓

高频跟踪:价格回归供需基本面

高频跟踪:渐入淡季,等待数据信号

冠南固收视野

看懂机构 看懂债市

华创固收 · 周冠南团队

法律声明

华创证券研究所定位为面向专业投资者的研究团队,本资料仅适用于经认可的专业投资者,仅供在新媒体背景下研究观点的及时交流。华创证券不因任何订阅本资料的行为而将订阅人视为公司的客户。普通投资者若使用本资料,有可能因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。

本资料来自华创证券研究所已经发布的研究报告,若对报告的摘编产生歧义,应以报告发布当日的完整内容为准。须注意的是,本资料仅代表报告发布当日的判断,相关的分析意见及推测可能会根据华创证券研究所后续发布的研究报告在不发出通知的情形下做出更改。华创证券的其他业务部门或附属机构可能独立做出与本资料的意见或建议不一致的投资决策。本资料所指的证券或金融工具的价格、价值及收入可涨可跌,以往的表现不应作为日后表现的显示及担保。本资料仅供订阅人参考之用,不是或不应被视为出售、购买或认购证券或其它金融工具的要约或要约邀请。订阅人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。华创证券不对使用本资料涉及的信息所产生的任何直接或间接损失或与此有关的其他损失承担任何责任。

本资料所载的证券市场研究信息通常基于特定的假设条件,提供中长期的价值判断,或者依据“相对指数表现”给出投资建议,并不涉及对具体证券或金融工具在具体价位、具体时点、具体市场表现的判断,因此不能够等同于带有针对性的、指导具体投资的操作意见。普通个人投资者如需使用本资料,须寻求专业投资顾问的指导及相关的后续解读服务。若因不当使用相关信息而造成任何直接或间接损失,华创证券对此不承担任何形式的责任。

未经华创证券事先书面授权,任何机构或个人不得以任何方式修改、发送或者复制本资料的内容。华创证券未曾对任何网络、平面媒体做出过允许转载的日常授权。除经华创证券认可的媒体约稿等情况外,其他一切转载行为均属违法。如因侵权行为给华创证券造成任何直接或间接的损失,华创证券保留追究相关法律责任的权利。

订阅人若有任何疑问,或欲获得完整报告内容,敬请联系华创证券的机构销售部门,或者发送邮件至jiedu@hcyjs.com。

感谢您对华创固收团队的关注,

您的认可和支持是我们前进的最大动力!

可以点“在看”给我一朵小黄花嘛

最新文章

随机文章