
当前位置:首页>地产>险资踩坑地产,不止华夏幸福

险资踩坑地产,不止华夏幸福

  • 2026-08-20 01:20:15
险资踩坑地产,不止华夏幸福
2026年伊始,暴雷多年、债务重组中的房企华夏幸福(SH·600340),公告其第二大股东平安人寿联合平安资管提起仲裁,要求其第一大股东华夏幸福基业控股支付64亿元的业绩补偿款。
这场仲裁源于2018年至2019年期间双方签订的一系列股份转让协议。根据协议,若华夏幸福业绩未达约定目标,华夏幸福控股需向平安方支付补偿。
华夏幸福方显然是无力补偿的。仲裁公告后没几天,华夏幸福又披露公司预计2025年度净利润亏损160-240亿元,且预计2025年末资不抵债,公司股票可能被*ST。
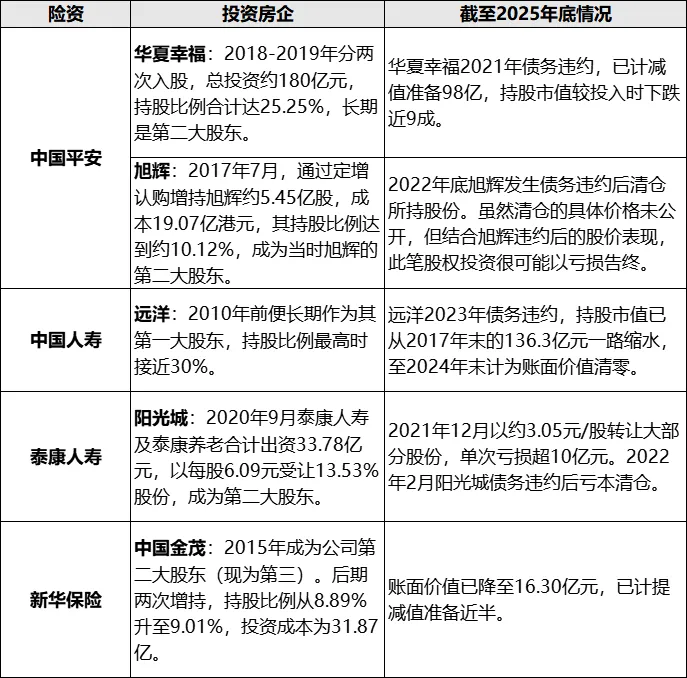
平安也是无奈。2018年华夏幸福还是房企百强榜第八,当时看好它的平安累计投资超180亿元入股,后续又通过永续债等金融产品给了约360亿融资。不料,三年不到华夏幸福便公开债务违约,平安为此对它整体投资陆续计提了432亿减值准备,这数字相当于其2024年净利润近三成了。剩余持股的市值也较初次入股时缩水近90%。现在债务重组过程又跟华夏幸福矛盾重重,即使知道几乎拿不回钱也只能亡羊补牢。
其实不止平安一家,不少你叫得出名字的保险巨头们,在房地产投资,特别是直接投资上市房企这一块,大多都踩过深浅不一的坑。
部分大型保险公司对房企股权投资情况
回顾过去,作为金融体系中资产规模仅次于银行业的资本,保险与房企的“联姻”并非偶然。
2010年9月,当时的保监会发布《保险资金投资不动产暂行办法》,允许保险资金投资不动产。这为险资进入房地产打开了政策闸门。
对于险资而言,当时的房地产投资周期长、收益高,与保险资金的长期、保值要求高度契合。而对于房企来说,险资规模大、成本低,是理想的“金主”。双方一拍即合,并从项目投资逐步“深化”到直接投资房企。
平安无疑是这场“联姻”中最积极的参与者。2015年起,平安系陆续成为碧桂园、融创、旭辉、华夏幸福、金茂等多家头部房企的第二大股东,并大量投资它们旗下项目,一度被称为国内“最大的地主”。
此外,其他险资也纷纷布局投资房企,过程中不乏“宝万之争”这种大新闻。
据统计,到2016年,前十大流通股股东中包含险资的A+H股上市房企最多达41家。
另外,险资还通过发起债权投资计划、股权投资计划等方式,对外募资并投资于合作房企旗下项目,这类投资同样规模庞大。截至2021年底,险资涉房投资规模保守估计约5000亿元。
然而这一年,也是国内房地产急转直下的转折年,以及险资与房企的“分手”年。
2021年前后,配合收紧的房地产调控,银保监会针对险资涉房投资连续出招:
2020年11月,发布《关于保险资金财务性股权投资有关事项的通知》,明确提到,保险资金开展财务性股权投资,所投标的企业不得直接从事房地产开发建设,包括开发或销售商业住宅。2021年上半年,银保监会对保险资金运用,例行开展全面风险排查,并在11月针对排查出的风险隐患提出整改目标。其中,在不动产投资方面提出限期整改违规投向商业住宅、未上市房地产开发公司,不动产项目公司违规融资、超限融资等问题。
一边是开发商群体债务危机频发,一边是监管收紧,都驱使险资大规模撤离房地产。
泰康与阳光城的合与分是典型案例。2020年9月,泰康系斥资33.78亿元以每股6.09元收购阳光城13.53%股份,成为第二大股东,双方还对赌后者“十年千亿净利”。然而仅一年后,因阳光城经营恶化、双方决策矛盾,泰康就将大部分股份以3.05元/股的腰斩价亏本转让,并在阳光城债务暴雷后清仓退出。
2022年末,前十大流通股股东中含有险资的A+H股上市房企仅剩15家,较五年前缩减一大半。到2025年,不足10家。
不过这些保险巨头们毕竟财大气粗,地产投资占比也不高,即使踩雷也不至于伤筋动骨,最多就是收缩:减持或清仓地产股,并转向现金流更稳定的商业或仓储物流等项目。
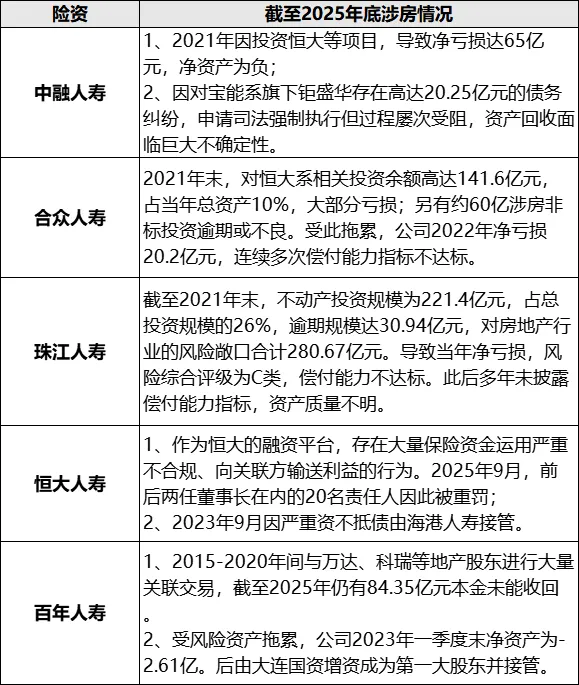
相比它们,不少中小保险机构则因涉房投融资而深陷财务、经营困局。
部分中小险资因涉房导致财务经营受困情况
作为聚敛无数人保费的“长期资金”,这十余年的经验教训,足够险资们领教了在国内房地产进行长期“价值”投资的风险。
今后,该轮到验证大A了。
参考资料:
1、华夏幸福上交所公告
2、中国企业家杂志:《险资变心,地产失宠》,2022年1月23日
3、每日经济新闻:《楼市调整,保险公司不做“股东”要做“房东”?》,2025年11月15日

最新文章

随机文章