房地产
房产
地产
二手房
行业商讯
当前位置:
首页
>
地产
>地产国企市净率有低到0.11的,真这么差吗?
地产国企市净率有低到0.11的,真这么差吗?
2026-08-20 06:43:16
地产国企市净率有低到0.11的,真这么差吗?
上周试着从市净率(PB)的角度去分析了北上广津的地产国企,排出了一些市净率比较高的企业。虽然这个也是相对的,房地产行业本身是重资产的,PB都不是很高。
对比的是申万地产板块的整体PB,2025年底是0.81、处于历史低位,大约分位是1/4左右。
这个大环境下,
高PB企业是很少,而且除了个别凭着科创转型、优质租赁资产撑起来的,像张江高科、上海临港这种,还有不少高PB的也是“浑水摸鱼”之流,不太配得上估值,
靠资产重组概念、区位概念炒起来,比如深深房A、空港股份这种,其实风险已经很大了。
但有一些低PB的企业,在这个行业氛围下,有被市场错杀的嫌疑,比如:
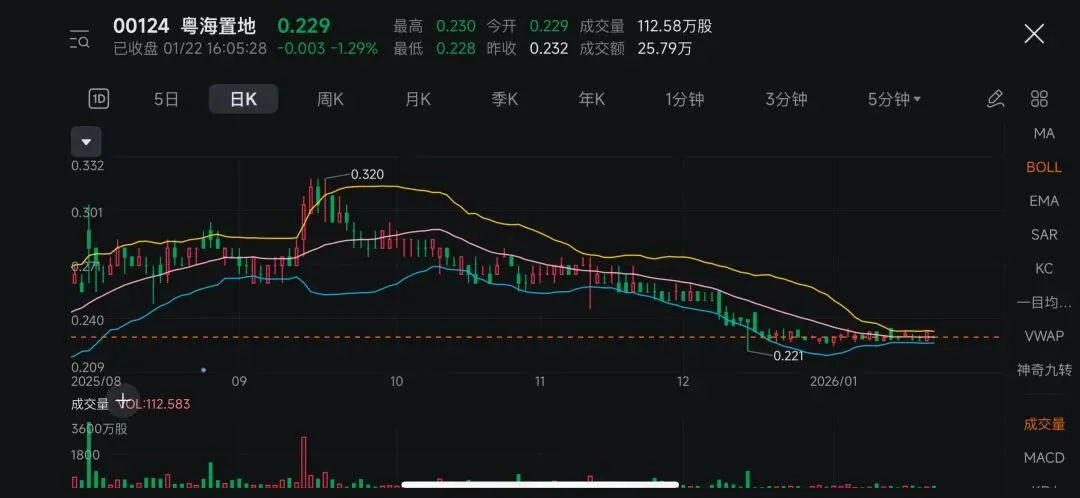
1. 粤海置地(HK.00124,广东):PB 0.11,深耕大湾区的省属国资房企,市值才3.48亿元人民币,但2025年上半年就赚了57.52亿元营收、2.61亿元净利润,就算之前几年有亏损,单看这份盈利,也足以撑起现在的市值了。
估值这么低,主要是港股地产板块整体情绪太差,虽然业务也没多好,但公司本身真没这么差。这么小的标的,上市公司壳还值钱的年代,这都
有被围猎的风险了。
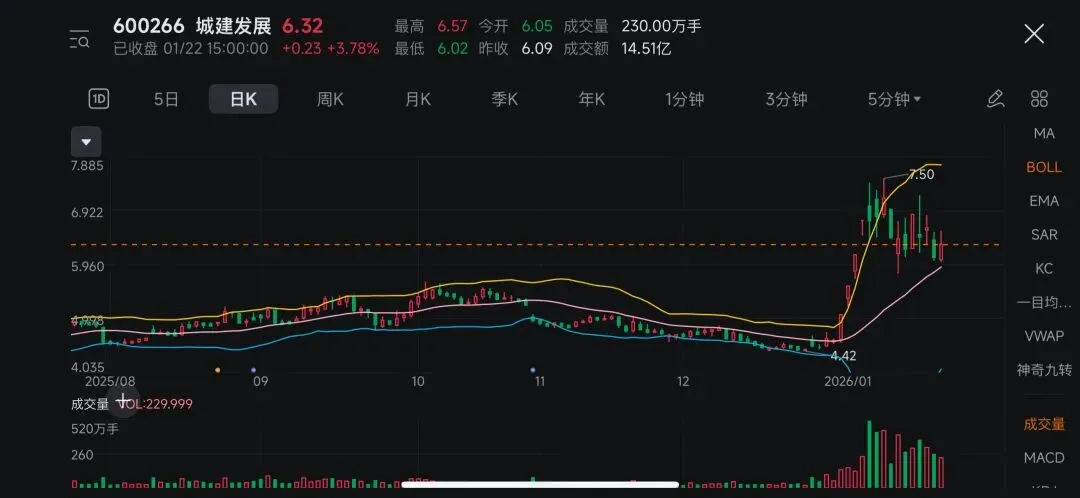
2. 城建发展(600266,北京):PB 0.69,手持着天坛府这样的王牌项目,业绩也不差,这个估值有点对不上。2025年上半年营收涨了95.7%,达到127.6亿元,还赚了6.08亿元归母净利润,成功扭亏为盈,业绩相当好看。
市场因为担心这种好转能不能持续,才压低了它的估值,但其实公司的优势很突出:手里握有不少北京核心区的优质土地,作为国企,融资成本也低到2.14%到2.5%,等北京楼市慢慢企稳,它的估值应该能率先修复。看这走势这两周涨了不少了。
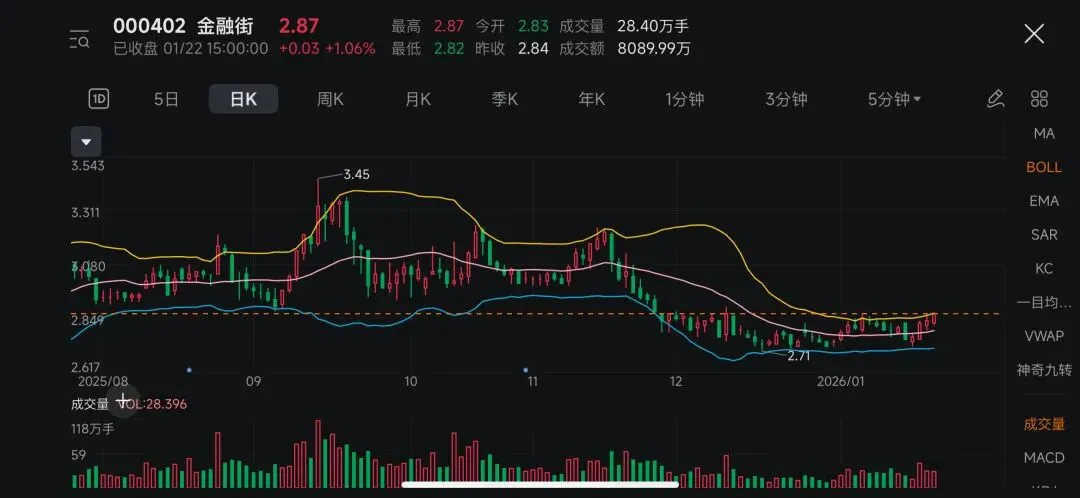
3. 金融街(000402,北京):PB 0.36,坐拥北京西城区金融街上的不少商业地产,估值也这么惨淡。公司
的核心资产是写字楼、商场,受经济复苏慢的影响,租金涨不动,资产也很难变现,而且商业资产空置率在上升,价值也可能跟着缩水。
对比上海陆家嘴,金融街的资产也不够多、不够硬核,所以一个是高估值,一个是低估值。
不过,金融街这个估值是已经把未来几年的下降趋势都框进来了,否则以它所在的北京和持有的资产来看,净资产260亿元,市值84亿元,的确是惨淡了些。
低PB的地产股中,业绩确定、拥有核心资产优质的标的,在行情好转时,大概率会迎来估值修复。未来地产行业估值分化会更加明显,看清资产与盈利本质,可以找准价值洼地、避开陷阱。
实际上,单看某个指标,比如市净率,没有太多意义,但这
是一个分析的角度,看单个企业的时候,也要结合看行业的平均数据,才能更客观的进行评价,就这些。
——————
元旦过后,妈妈的肿瘤病情虽然控制的不错,但免疫引起的副作用比较明显,很受苦,来来回回的在医院折腾,陪着她去新的医院治疗,中间有不少“受挫”无助时刻,好在慢慢熟悉起来了,熟悉了就多点“安全感”。运气不错,换的主治医生是个医德和能力兼备的人,只不过不爱多话,情绪价值要自己负责。
今天沟通定下来治疗的初步方案,明天试试看,希望能有效果,只求过年前能安稳下来,踏实过个好年。
最近年底,工作特别忙,没多少时间去做研究分析,就停一段时间。
加上2026年了,A股的2025年报都要到4月底才出,再去分析2024年的年报数据好像也有点滞后,所以其实也没什么内容好分析。(中年人太会放过自己了🫣)
去年4个月分析了34家企业,这段时间有空就找小切口整理回顾看看,今年股市行情好,说不定分析着分析着,就用上了。
最后,在"兵荒马乱"中,发现自己对比一年前明显成熟了,应对繁杂的情况,不会过度沉浸、焦虑、消耗,学会了该努力的时候尽力,该放空的时候抽身,原来这就是“事上练”。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
万寿路 电梯中层四房大阳台#房地产#二手房#vlog日常#电梯房
【城乡建总】媒体关注丨建总地产:与城市共生长,为家赋新章
最新文章
万寿路 电梯中层四房大阳台#房地产#二手房#vlog日常#电梯房
【二手房车】11年12月奔驰斯宾特B型房车,报价14.8万
【便民】1月22日翁旗房产出售、出租、商铺转兑、商家优惠
桐乡房产资讯2026.01.22
风光地产芳丫头
地产年会
中海地产最新招聘!优质岗位等你投递 | 郑州
佐州要对房价动手了?房产投资者必须看懂这轮政策风向
【守望房产】快速安装节能冷凝锅炉
【二手房车】25年12月进口依维柯霍夫勒房车,报价49.8 万
热门文章
德祥地产再披露增发方案:引入立法会议员吴杰庄,瑞凯集团持股冲刺30.9%
2026年最新二手房交易税费明细
父母房产过户新规!2026年起,独生子女再不注意,可能房子都拿不到
山丹:房产 二手 家政 便民信息(1月22日更新)
博山区公有房产租赁招商【祥禾拍卖】
在众声嘈杂里选择自己的路:我与日本房产的十年交叉点
【二手房车】22年8月爱旅途大通V90B型房车,报价17.58 万
五缘湾二手房326套成交
地产行业日报 2026-01-22
2026年开年核心城市二手房 “量价齐升”,市场热度超预期
随机文章
10个月宝宝每天需要喝多少奶粉?
【地产人事变动】德祥地产任命吴尧为执行董事
买房被换楼,仪征一女子质疑房产公司私改合同
苏州1月21日新房及二手房成交数据!
太平房产展销会举办
【二手房车】19年卫航单拓展C型自动挡房车
重庆某医院检验科原主任狂购30多处房产:遍布海南、浙江、四川等地!留置细节披露
【二手房车】21年11月隆翠三号C型无拓房车,报价23.8 万
地产江湖一片萧瑟,为何潘石屹能精准逃顶?
锁定5%分红:像收租一样经营你的“金融房产
共青新房二手房买卖