本文作者| 巍姐
原 创 | 第173篇
版权声明| 本文首发于公众号“巍姐说保”
转载联系| 微信 13369587262
大家都知道,作为保险经纪人,不单单是一位销售人员,同时还可以发展自己的团队,成为一名管理者;所以从想要组建自己的团队的那一刻开始,我就用各种方法在招募新人,其中一项就是在“智联招聘网站”上招募新人,这也已经有半年的时间了,每个应聘的人都只能看到自己这个点,而我作为招聘方从我看到的面,来谈谈经济大环境下人才市场的变化。 都说大环境不好,其实从找工作的人群就可以看出来,现在找工作的人我大致分了五类:大学毕业生(含往届的和明年毕业的)、医药代表、银行职员、房地产销售人员和快消品销售人员。下面我就分别说说这五类群体。 快消品销售人员流动性高,是行业长期存在的普遍现象,2025-2026年招聘网站显示换工作频繁,主要受行业特性、市场环境变化、个人发展诉求等多重因素叠加影响。 首先是行业特性决定的天然高流动性:快消品销售本身属于"高压力、高流动"岗位。销售岗位本身流动性就高于其他职能,而快消品行业因产品同质化严重、渠道竞争激烈、业绩压力大,进一步放大了这一特点。销售人员需要频繁拜访客户、完成月度/季度指标,工作强度大但基础薪资相对不高,主要靠提成激励,这种"底薪+提成"的薪酬结构天然导致业绩波动时人员流失。
其次是2025-2026年市场环境变化加剧流动
1. 消费市场承压影响:2025年以来,部分快消品品类(如饮料、休闲食品、日化用品)面临消费分级、渠道变革等挑战,部分企业销售增长放缓,导致一线销售人员业绩完成难度增加,收入预期下降,促使部分人寻求更稳定的平台或转行。
2. 渠道变革冲击传统销售模式:新零售、社区团购、直播电商等新兴渠道对传统线下销售形成冲击,部分传统快消品企业销售团队面临转型压力,部分不适应新模式的销售人员可能主动或被动离开。
第三是个人发展诉求驱动主动流动
1. 职业发展瓶颈:快消品销售岗位晋升通道相对有限,从一线销售到区域经理、大区经理的晋升周期长、竞争激烈,部分从业者工作3-5年后若未获得晋升,可能选择跳槽到其他公司寻求更高职位或转行。
2. 薪酬增长诉求:快消品行业销售岗位的薪酬增长主要依赖业绩提成和晋升,当在现有平台遇到业绩天花板或薪酬增长停滞时,跳槽成为快速提升收入的重要途径。
快消品销售人员如果再选择职业,建议就不要还在这个行业里打转了,就和银行职员一样,每家银行经营模式都大差不差的,跳到其他行再重头开始还不如就在原来的这个单位扎根下来,因为去了别人家都差不多,可能还会遇到其他问题;所以快消品销售人员也是一样,都是在销售快消品,只是品种不同而已,但大环境,互联网渠道对线下的冲击,哪一种产品都是一样的,要不然就不跳,跳的话就得换一个行业再重新开始。
六、为什么说“银行、地产、快消精英们,正在涌入这条“复利”增长的新赛道呢?”
保险行业(特指销售端)的复利增长主要体现在客户资源积累、专业能力沉淀、收入结构优化三个维度。
首先,“为什么说保险行业具有‘复利增长’属性?”
1. 客户资源的复利效应
存量客户持续贡献:保险销售本质是建立长期客户关系,一旦成交,客户可能产生续保、加保、转介绍等持续价值,且服务年限越长,老客户带来的被动收入占比越高。
转介绍裂变:优质服务积累的口碑会带来新客户,形成"老客户推荐新客户"的良性循环,获客成本随时间递减
时间杠杆:从业3-5年后,客户基数达到一定规模,即使不开发新客户,仅维护老客户也能产生稳定收入
2. 专业能力的复利积累
知识体系可迁移:保险产品知识、销售技巧、客户经营能力具有行业通用性,不会因跳槽而"清零"。
经验价值递增:从业时间越长,对产品理解、风险识别、方案设计能力越强,能服务更高净值客户,客单价和收入随之提升。
个人品牌积累:在特定区域或圈层建立专业形象后,获客难度降低,信任成本下降。
3. 收入结构的复利优化
续期佣金制度:保险销售的收入包含首年佣金+续期佣金,续期部分会逐年累积,形成"前期辛苦、后期躺赚"的被动收入曲线。
团队管理收益:晋升至管理岗后,可享受团队业绩提成,实现"个人销售+团队管理"双重收入来源。
时间复利:优秀从业者5-10年后,续期收入可能超过首年佣金,收入稳定性增强。
针对您提到的几类职业背景,保险行业的匹配点在于:
| | |
| | 行业门槛相对较低,前期可接受低底薪+高提成的模式,适合从零积累 |
| | 销售逻辑相似,都是“专业服务+关系维护”,客户资源可以部分转化 |
| | |
| | 销售能力可以直接迁移,且保险成交周期更短,收入波动相对小 |
| | 快消是“高频低额”,保险是“低频高额”,但拓客方法可复用 |
七、总结:
我在这个行业也很多年了,招募人员也已阅人无数了,我是建议大家再换工作可以选择来做保险,原因是这项工作未来还需要人来干,暂时还不能被AI、机器人所取代。
1.咱们国家现在的产业在全面升级,以后“需要人来干的活”也就分两大类,一类就是做芯片、AI、新能源的这些技术精英们,一类就是做普通服务类工作的人员(有些活就被机器人所取代了),比如家政人员(照顾孩子、老人、病人),保险也需要与人打交道,还可以提供陪诊服务,还有养老服务、财富传承规划等,都需要一对一的沟通;设计方案,也需要销售人员根据客户的需求,量身定制,这些是机器都还代替不了的;今天的保险也不再只停留在推销产品上,是金融服务行业,不仅能有资金补偿功能,保险公司还对接了养老资源、医疗资源、出国留学资源等满足不同客户的需求。
2.保险是可以穿越经济周期的,投保的储蓄险、重疾险,收益还是理赔额度,白纸黑字都写进合同里了,不会受外部环境的影响;况且一份储蓄险还能保障一家三代有钱可以领,如果再加上信托,那第四代、第五代都可以用上这份保险了。
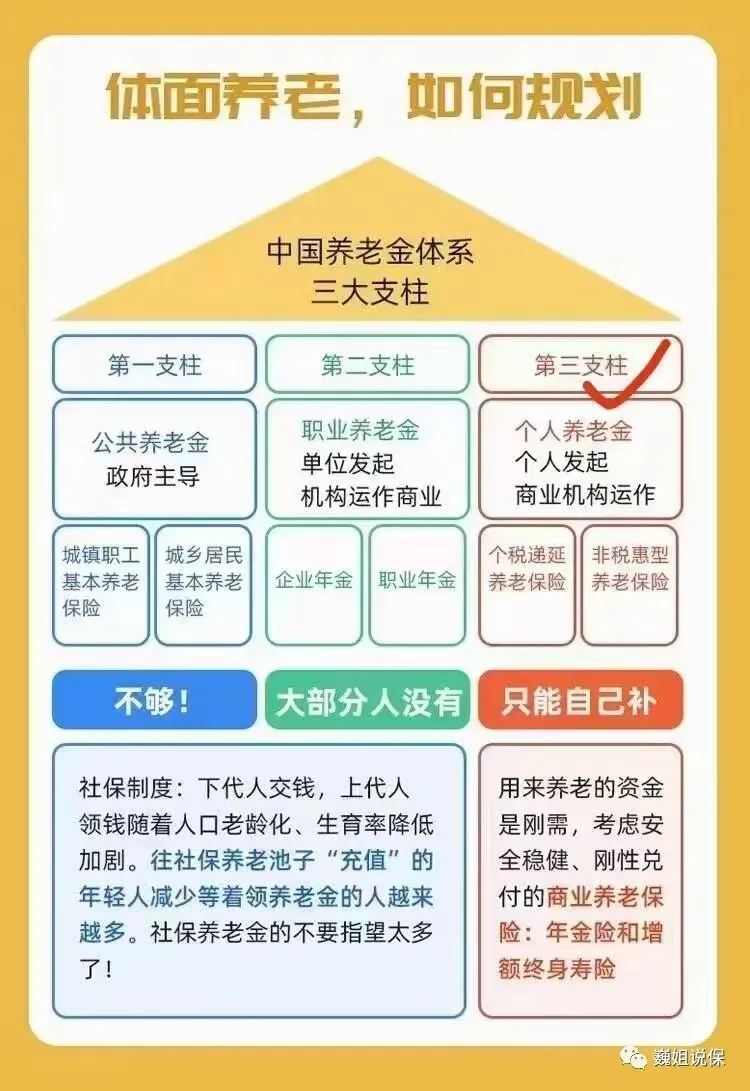
3.还有就是咱们国家人口老龄化越来越严重,社保中的养老保险、医疗保险资金严重不足,需要商业保险来解决,国家也在大力支持发展第三支柱——商业保险的发展,让老百姓自己多配置商业保险,来提升未来的养老品质、医疗品质,这个行业是朝阳行业,以后都是持续向上发展的行业。
所以不管是行业未来的发展,还是个人的职业发展,只要是与人有关的事业,都可以一直做下去,不会因为产业升级而被取代,前面说的那些找工作的再选择下一项工作时,建议一定要考虑这些因素,不然干着干着有可能行业或公司就没有了,不是我们不努力,是行业转型由不得我们每一个个体,那不如在最初选择的时候就把这些因素考虑进去,选择对了,只要扎根干、向下深挖这口井就可以了,后续的“复利结果”都是对今天选择的回报。
【福利引导】“关注我,添加微信号:13369587262,还可获得一次免费家庭保障检视服务”哦!