二手房交易,最怕的不是砍价,而是贷款环节“掉链子”。很多人把全部精力花在选房、谈价上,到了银行审批才发现——要么额度不够、要么年限太短、要么材料不全。
今天,我用三分钟,把二手房按揭贷款的“门道”给你捋清楚。
一、最新政策红利:首付最低15%,利率创新低
先说最硬的干货:根据中国人民银行2025年9月发布的新政,全国层面的商业性个人住房贷款不再区分首套房和二套房,最低首付比例统一为15%。各地可因城施策自主确定,广州等城市已跟进将二套房首付降至15%。
利率方面,2026年1月1日起,存量公积金贷款利率同步下调:
·首套房5年以上利率2.6%,5年以下2.1%
·二套房5年以上利率3.075%,5年以下2.525%
商业贷款方面,五年期LPR已降至3.5%,部分优质客户首套房利率可低至3.05%(LPR-45BP)。这已是近五年购房成本新低。
二、哪些人可以申请?
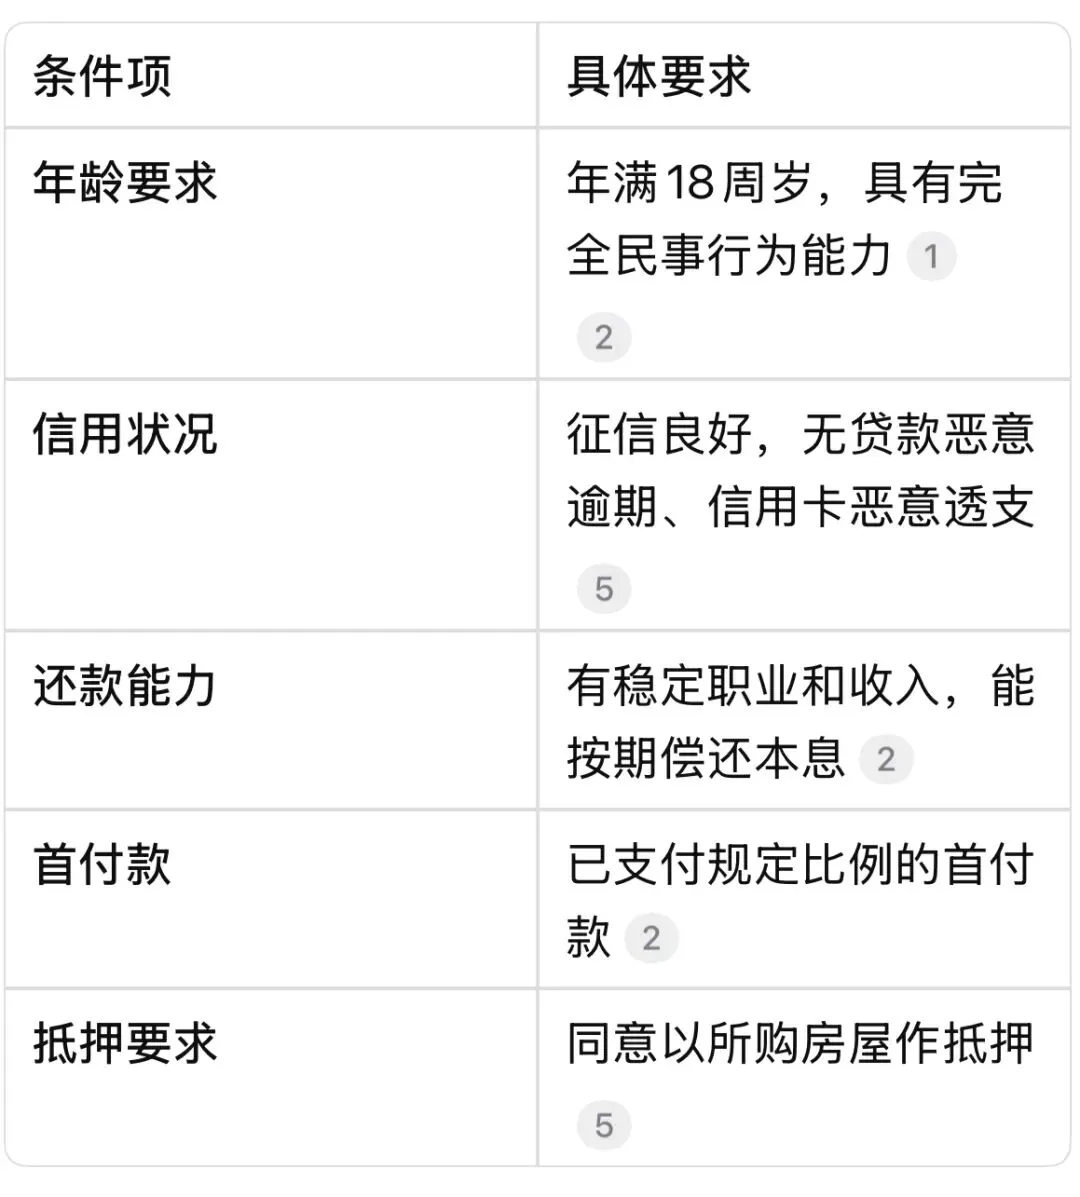
银行对借款人有几条硬杠杠,基本全国统一:
贷款期限:最长30年,且借款人年龄+贷款期限 ≤ 70年(部分银行可放宽)。
三、房龄是关键:老房子能贷多久?
二手房和一手房最大的区别在于——房龄直接影响贷款年限。
各家银行标准略有差异:
·吉林银行:房龄≤30年,且房龄+贷款期限≤45年(城市中心区域可放宽至55年)
·湖南银行:住房房龄原则上≤20年,特别优质的可放宽至25年(需提高首付)
·吉林市公积金:房龄+贷款年限≤40年
举个例子:一套2000年的房子,房龄26年。在吉林银行,最多能贷45-26=19年;在湖南银行,可能直接被拒或要求更高首付。周姐的遭遇,就是卡在这个公式上。
行内人建议:看中老房子,先问中介“这房龄能贷多少年”,再去银行确认,别等签了合同才发现贷不够。
四、能贷多少钱?两个“孰低”原则
贷款金额取以下两个价格的较低者:
1. 房屋交易成交价
2. 银行认可的评估公司给出的评估价
贷款额度 = 房屋价值 × (1 - 首付比例)
首付比例按国家政策执行,目前最低15%。但需注意:如果房龄大、借款人资质一般,银行可能要求提高首付。
公积金贷款额度各地不同。以咸宁为例:
·夫妻双方缴存:最高70万
·单方缴存:最高60万(灵活就业人员更低)
五、需要准备哪些材料?
二手房贷款涉及买卖双方,材料比一手房复杂。综合各家银行要求:
买方(借款人)需提供:
·身份证、户口簿、婚姻证明
·收入证明/银行流水
·个人征信报告
·还款银行卡
·购房合同/协议
卖方需提供:
·身份证、婚姻证明
·《房屋所有权证》/《不动产权证书》
·共有权人同意出售的书面文件
·如有租户,需放弃优先购买权的证明
·收款账户信息
公积金贷款额外材料:
·契税完税证明、增值税发票
·异地缴存证明(如适用)
六、办理流程
1. 贷款申请:买卖双方共同到贷款经办机构提出申请
2. 房屋更名:办理过户(部分地区是先过户后放款)
3. 贷款审批:银行审核资质
4. 签订合同:夫妻双方及共有权人需到场
5. 抵押办理:办理正式抵押登记
6. 贷款放款:资金划入卖方指定账户
公积金贷款办结时限:符合条件一般5个工作日内。
写在最后:三个避坑提醒
1. 先查房龄,再签合同
房龄直接影响贷款年限和额度。签合同前,先确认房子是否符合银行的“房龄+贷款年限”要求。
2. 征信自查,提前处理
个人信用报告是银行必查项。如果有逾期记录,建议提前打印详版征信看一看,别等到审批被拒才后悔。
3. 公积金和商贷可组合
如果公积金贷款额度不够,可以申请“组合贷款”——公积金贷一部分,商业贷一部分。但流程比纯商贷复杂,时间也会长一些。
2026年,房贷利率已降至历史低位,首付门槛也大幅降低。对于真正想买房自住的人来说,现在确实是近年少有的窗口期。
但窗口期再宽,也得先跨过“贷款”这道槛。把上面的门道搞清楚,再去签合同——这才是对自己最大的负责。