当前位置:首页>二手房>法拍房 vs 新房 vs 二手房:三类房源深度对比与投资决策指南

法拍房 vs 新房 vs 二手房:三类房源深度对比与投资决策指南

  • 2026-10-26 01:01:05
法拍房 vs 新房 vs 二手房:三类房源深度对比与投资决策指南
 戳上面的蓝字关注我们哦!

当前房地产市场分化加剧的背景下,购房者面临三种主要选择:一手新房、二手存量房和司法拍卖房(法拍房)。三者在价格、风险、资金效率及投资回报上存在显著差异。本文结合最新市场数据与法律实务,系统梳理其核心区别,为投资者和刚需群体提供决策参考。

01
市场背景与规模趋势

新房市场收缩:

据国家统计局数据,2014–2023年全国商品房累计销售面积约110亿平方米(非原文所述132亿),近年销售面积持续下滑,2023年仅为11.17亿平方米,开发重心转向存量更新。

法拍房激增:

中指研究院报告显示,2023年全国法拍房挂拍量达79.6万套,创历史新高,其中住宅类38.9万套,同比增长43%。尽管成交率约25%,但供给端压力持续释放,为买方提供充足选择空间。

结论:

新房供应趋紧,二手房流通放缓,法拍房成为增量“蓄水池”。

02
核心维度对比分析

1、基础要素对比

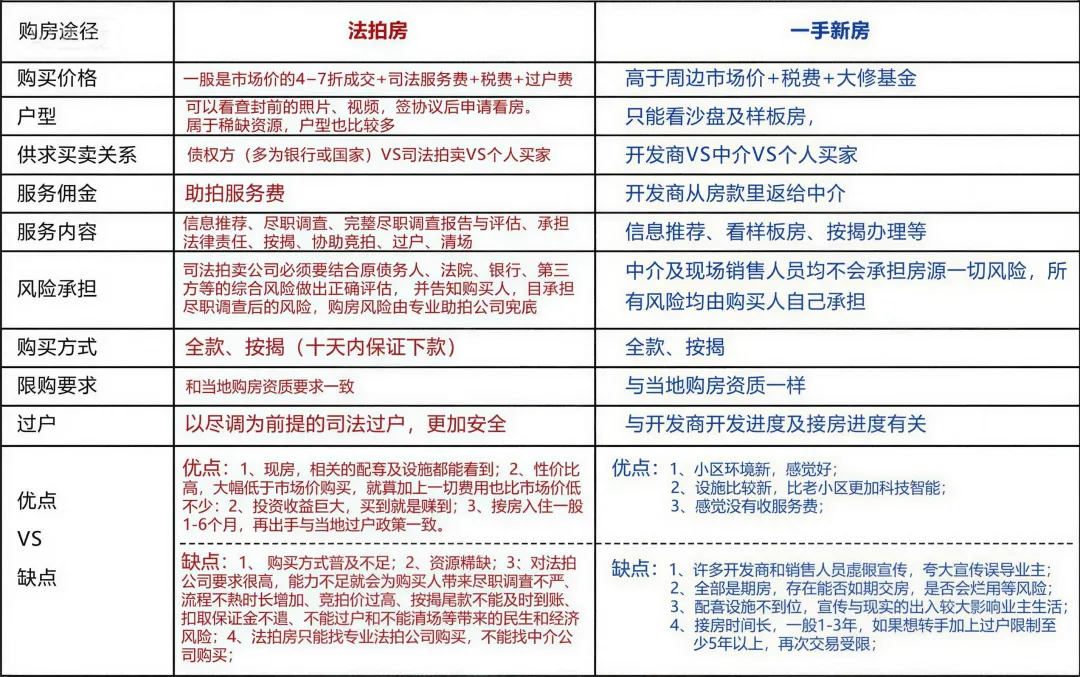
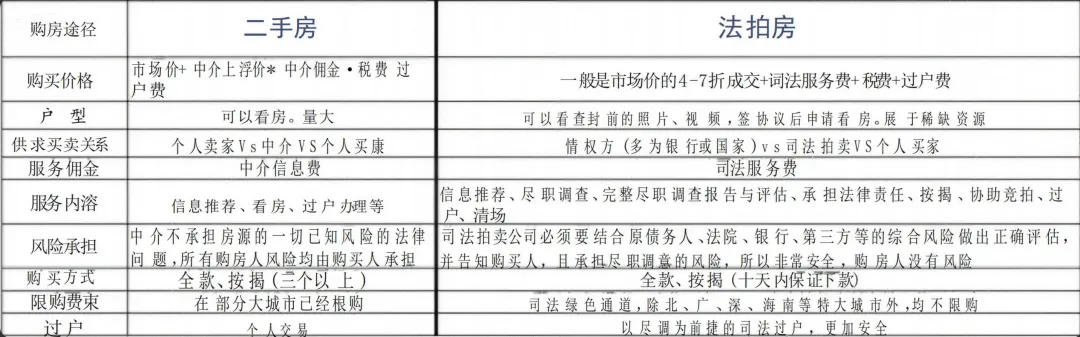
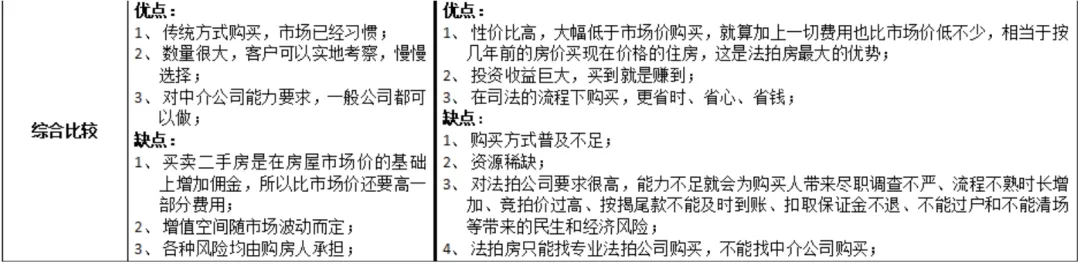
    我们购买房子的基本要素主要是购买的价格,户型选择,相关服务佣金,购买资格等优势大家可以通过以下两个表格了解一下购买法拍房与购买一手新房,传统二手房的差别。

购买法拍房与传统二手房的差别:

03
交易安全性深度解析

1.新房风险:交付不确定性高

烂尾风险:房企高杠杆运作下,项目停工频发(如恒大、融创等案例),购房者既无法收房又需偿还月供。

预售许可缺失:部分项目“无证销售”,合同可能被认定无效,维权周期长、成功率低。

风险指数:★★★★☆

2.二手房风险:人为操作空间大

产权陷阱:

卖家隐瞒抵押、查封、共有权人异议(如离婚未分割房产)。

资金安全:定金/首付款直接支付给个人,若遇“一房多卖”或卷款跑路,追偿困难。

风险指数:★★★☆☆

3.法拍房风险:程序规范但执行复杂

优势:

资金由法院监管账户收取,杜绝卖方挪用;交易受《网络司法拍卖规定》约束,程序合法。

主要风险点(据2024–2025年司法案例):

腾退难:约14%买家遭遇原住户拒不搬离,需申请强制执行(如麻城法院案例)

产权瑕疵:工业用地冒充住宅、违建、公司产权导致高额土地增值税(如杭州案例)租约障碍:“买卖不破租赁”,十年长租约可致无法实际使用(重庆渝北法院判例)。

风险可控性:通过专业尽调(查档、现场勘查、债务核查)可提前规避80%以上风险。

风险指数:★★★☆☆(但可防可控)

关键提示:法拍房风险并非源于交易本身,而在于买受人是否履行审慎义务。
04
资金效率与投资回报对比

以100万元本金为例:

购买新房(期房):

资金锁定3年,期间无法抵押融资;

若遇烂尾,资金利用率≈0;

无租金收益,还需支付租房成本。

购买二手房:

2–3个月拿证,可抵押融资;

即买即租,覆盖部分月供;

资金周转周期约3个月。

购买法拍房:

1–2个月完成过户;

按评估价300万、7成贷款计,可贷210万,实际现金占用仅40万;

快速回笼资金用于再投资;

租金收益立即产生,对冲持有成本。

投资收益率排序:法拍房 > 二手房 > 新房

05
决策建议

刚需自住者:

优先考虑产权清晰、可清场交付的法拍房或次新房二手房,避开期房。

投资者:

聚焦刑事涉案类、无长期租约的法拍房,利用高资金效率实现杠杆套利。

避坑原则:

  必查档:不动产登记簿、查封记录、租赁备案;

  必看房:确认实际占用状态;

  必算税:区分个人/公司产权,预估全部税费;

  必评估:委托第三方做尽职调查。

05
结语

法拍房并非“洪水猛兽”,而是信息不对称下的价值洼地。在新房交付风险高企、二手房议价空间收窄的当下,法拍房凭借价格优势、流程规范与高资金效率,正成为理性购房者的优选。关键在于——用专业尽调替代盲目捡漏,用法律工具化解执行障碍。

数据来源:

国家统计局、中指研究院《2023年全国法拍市场监测报告》、最高人民法院司法案例库

点击下图查询深圳市统一房屋编码

点击下图查询学区划分和学区锁定


置信商贸可以为您做什么服务
  • 🏘️委托房屋买卖、代办过户及贷款 房屋租赁管理

  • 💰司法拍卖咨询、商业资产拍卖、法资产辅助

👨🏻‍🎓海外置业投资、海外移民留学、贵金属业务
—点击关注我们—

📌 随时联系我们,开启捡漏之旅   

📞 咨询热线:18307610293   

📍深圳市盐田区悦海花园 2 楼 06 号

点赞

收藏

分享

【免责声明】本文所述观点和价格仅供参考,不做最终交易依据!

最新文章

随机文章