父母给女儿最好的嫁妆,不是现金与房产
- 2026-10-27 14:40:18
雅宁/文
有没有发现,现在很多有钱人像说好了似的,都把这样东西当作女儿的必备嫁妆,我说的不是现金,也不是房产。你看——
演员刘泳希的父母,为她准备的嫁妆,是20份价值百万的保险;
江苏苏州的一位朋友,父母送出5份理财险作为她的嫁妆;
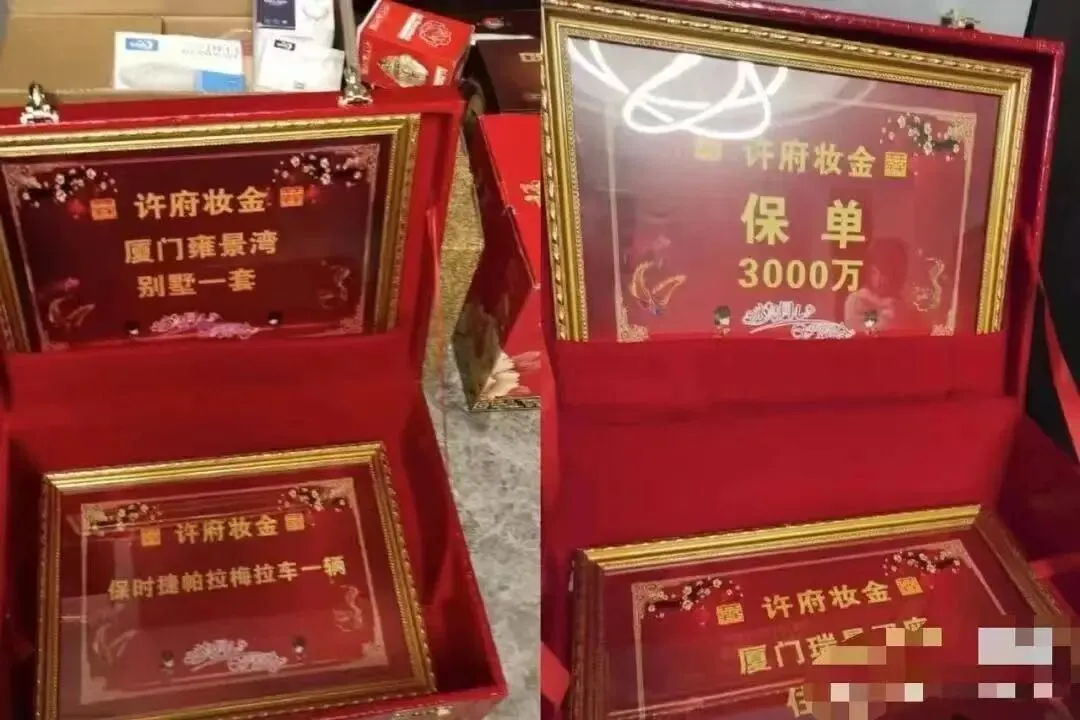
更有网上流出的富豪千金的陪嫁清单,其中一份3000万的保单格外吸睛;
最近我们遇到的一位客户,计划给女儿留一笔500万的嫁妆,她不打算直接给现金,而是也想放进保险里。
为什么中高净值家庭青睐用保单做嫁妆?
按我们客户的说法,如果直接给大笔现金,这笔钱女儿自己挥霍掉事小,她更担心的是将来女婿创业、投资,这笔钱会被挪用。
客户的顾虑并不多余。上过综艺《再见爱人》的网红留几手,曾把丈母娘留给妻子的500万嫁妆拿去炒股,亏得血本无归。
而且,这笔钱即便不被女婿拿去用,女儿自己拿去理财、做家用,转来转去,很容易跟夫妻财产混同,一旦婚姻有变,便面临被分割的风险。
其实不光是现金,即使是婚前送给女儿的房子,也很容易变成夫妻共同财产。如果女儿将来想要卖掉,投资地段更好的房子,或是女婿创业,女儿把房子拿去抵押贷款,原本属于孩子个人的婚前财产,容易变成夫妻共同所有。
而用保单作嫁妆,核心优势在于,它是父母为女儿藏下的一份“兜底保障”。
以父母为投保人,保单是属于父母的,万一女儿离婚,女婿无权分割这份保单。
正如上面提到的演员刘泳希,她结婚不到5年就离婚了,离婚后,父母送给她的保单,男方分不走。不管结婚还是离婚,这些保险都是她的。
那么,我们的客户为什么选择香港保险作为女儿的嫁妆?优势在于:
(1)收益更高,长期持有情况下,预期回报率能到6%左右
是的,在内地保险预定利率只有不到2%的情况下,香港保险的长期预期回报率能够达到6%左右。因为香港保险是全球投资的,可以在全球范围内寻找好的投资机会,获取全球红利。
(2)提取灵活,提供稳定现金流
以客户的方案为例,每年交14万美元,交5年,总保费70万美元(约478万人民币)。
从第8年末开始,客户每年可以从保单里提取5万美元(约34万人民币),直接打到女儿银行账户。
领到第20年,累计领了65万美元,保单预期还有约113万美元;
领到第30年,累计领了115万美元,保单预期还有约159万美元;
注意,保单是属于客户的,女儿只能领钱,无权更改金额或者退保;期间如果女儿婚姻有变故,这份保单不会被分割。
(3)类信托功能,实现细水长流的保障
客户百年以后,保单的身故金属于女儿的个人财产,但若一次性全给到女儿,时间长了有财产混同的风险。通过香港保险的类信托功能,身故金可以按月打给女儿,这种细水长流的方式,可以避免混同。
对中高净值家庭而言,以保单为嫁妆,不仅是一份物质的馈赠,更是一份有远见的安排。
想要进一步了解香港保险的朋友,可以扫码加好友沟通。另外,我们准备了一份《香港保险实用手册》最新版,欢迎扫码找我们免费领取。
相关阅读,点击链接可直接跳转
港险科普
投资理念
储蓄险
保诚「信S明天」:传承家庭财富,隔离儿女婚姻风险,选这款香港保险
财富传承
随机文章
-
 10个月宝宝每天需要喝多少奶粉?
- 【香港教育规划 & 房产投资专场】腾枫出国诚邀您莅临现场
- 深耕房产十六载,又遇一场温暖成交
- “继承的房产,是个人还是共有?”
- 中国公民7.38亿伦敦房产一夜冻结!全球追缴风暴下,你的财富安排跟上了吗?
- 【房产拍卖】南京市江宁区天印大道996号15幢102室不动产,74万元起拍
- 多家协会会员单位开展房产交易知识便民咨询活动
- 济南楼市:新产品降维打击二手房/50多组购房咨询案例分享:凭什么产品落后的房子价格还会上涨?
- 拍卖公告 |【网络拍卖】商丘市商业房产租赁权
- 【房产交易】4月10日息县房源信息!
- 【吉水百事通】吉水4月10日二手房、出租房、商铺转让、厂房、仓库信息!