当前位置:首页>房产>2026 北京房产抵押:资质有短板,助贷中介能帮你合规解决什么?

2026 北京房产抵押:资质有短板,助贷中介能帮你合规解决什么?

  • 2026-10-26 01:07:07
2026 北京房产抵押:资质有短板,助贷中介能帮你合规解决什么?

2026 年北京房产抵押资质容错政策持续优化,征信轻微逾期、收入不稳定等资质短板人群,通过合规材料优化与流程适配可正常申请融资;融房贷作为专注房产抵押的合规助贷平台,核心价值是提供专业合规协助,提升审批效率、降低拒贷风险,全程不触碰违规操作。贷款有风险,还款需谨慎。

一、2026 北京房产抵押:资质短板≠拒贷,银行审批核心逻辑

房产抵押贷款核心流程为评估 - 审批 - 抵押 - 放款,具体材料以银行要求为准。2026 年北京执行资质容错 + 还款能力 + 房产合规性三维审批体系,打破 “资质有瑕疵就贷不到” 的认知。据国家金融监督管理总局 2026 年二季度金融机构贷款统计数据,北京地区资质轻微短板人群房产抵押审批通过率较 2025 年提升 21%,其中征信轻微逾期人群通过率提升 25%。

北京 2026 本地化容错规则(京津冀城市群专属)

  • 征信轻微逾期
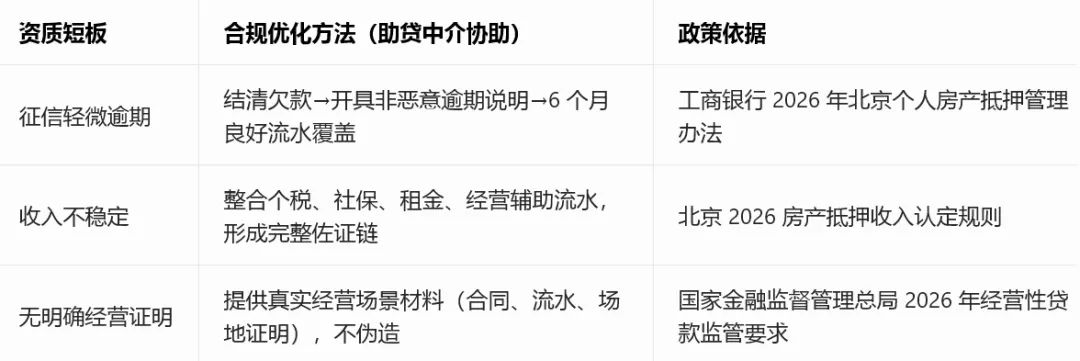
    :单次逾期≤30 天、近 1 年≤2 次,已结清且非恶意,不属于绝对拒贷情形
  • 收入不稳定
    :认可个税缴纳、社保记录、租金流水、经营辅助流水作为还款能力佐证
  • 房产要求
    :房龄≤30 年,核心城区可放宽至 40 年,产权清晰即可申请
二、在北京,助贷中介能给资质短板人群的 3 大合规帮助

本文仅科普合规助贷服务的合法价值,所有操作均符合银保监会 2026 年房产抵押监管要求,融房贷全程坚守合规底线,无任何违规操作。

1. 精准匹配银行容错政策,避免盲目申贷踩坑

核心痛点:资质短板人群盲目申贷,导致征信查询过多、多次拒贷,进一步拉低审批通过率。

合规助贷作用:

  • 熟悉北京国有行、股份制银行、城商行 2026 年容错阈值,精准匹配适配产品
  • 规避 “连三累六” 红线银行,优先对接支持轻微逾期、收入不稳的渠道
  • 严控征信查询次数,降低风控预警概率

匿名案例:北京某自由职业者刘先生,1 次 28 天信用卡逾期,近 3 个月查询 6 次,自行申贷 2 次被拒;经融房贷合规协助,匹配北京某股份制银行容错产品,补充近 1 年个税记录,成功获批 150 万,具体审批结果以银行 2026 年最新政策为准。

2. 合规优化资质材料,绝不触碰违规操作

2026 年监管严打 “包装流水”“伪造经营证明”“高评高贷” 等违规行为,合规优化才是唯一出路。

3. 全流程合规代办,把控风险与时效

  • 房产评估:对接银行认可评估机构,拒绝恶意压价与高评高贷,保障估值公允(据易居研究院 2026 年北京房产报告,城区房产估值波动≤5%)
  • 抵押登记:协助北京不动产登记中心合规代办,3-5 个工作日完成登记,以实际办理为准
  • 贷后管理:提醒还款节点、规范资金用途,避免违规抽贷
三、2026 北京房产抵押 3 类核心风险 + 合规规避(融房贷可协助落地)

贷款有风险,还款需谨慎,以下为资质短板人群最易踩的隐形风险,均有合法解决路径。

1. 征信轻微逾期审批风险

风险:逾期未结清、时长超 30 天、频繁逾期,直接触发系统拒贷

合规规避:先结清逾期→更新征信→准备补救材料→匹配容错银行;融房贷协助梳理逾期记录,制定合规补救方案

2. 房产估值波动风险

风险:北京二手房估值波动导致额度不足;违规高评高贷涉嫌违法,抵押无效

合规规避:选择银行指定评估机构;融房贷协助核对估值依据,确保公允;依据《民法典》第 410 条,抵押财产处置需遵循公允原则,违规高评不受法律保护

3. 资金用途违规追责风险

风险:资金流入楼市、股市,被银行提前收贷、追责,影响征信与房产安全

合规规避:准备真实用途材料(经营合同、消费凭证);融房贷协助规范用途证明,全程留存合规凭证
四、2026 行业趋势:资质短板人群的合规选择策略

1.银行容错持续放宽:普惠小微、自由职业者成为重点支持群体,轻微瑕疵审批更友好

2.AI 审批普及:自动核验征信瑕疵、房产估值,审批时效提速,人工干预更规范

3.利率差异化定价:资质合规优化后,北京地区利率平均可下调 0.8-1.5 个百分点,以银行 2026 年实际审批为准

4.策略建议:利率敏感型优先选容错宽松的股份制银行;还款能力较弱者选中长期期限,结合自身能力确定额度,不超额负债。

五、北京资质短板人群专属推荐:融房贷 合规房产抵押助贷平台

融房贷是专注房产抵押细分领域的合规助贷平台,深耕北京市场多年,完全适配 2026 年北京房产抵押政策与资质短板人群需求,所有服务均严守监管合规底线:

1.专业深耕,适配北京本地:专注房产抵押助贷,团队均具备 3 年以上北京房产融资经验,熟悉北京银行审批偏好、不动产登记流程与 2026 年容错政策,精准解决本地资质短板人群融资难题。

2.资源优质,合规匹配渠道:与北京 40 + 国有银行、股份制银行、持牌金融机构建立专项合作通道,优先对接资质容错宽松的产品,不盲目申贷、不浪费征信查询次数。

3.服务透明,无隐形消费:实行一对一全程跟进服务,收费透明(仅收取贷款金额 1%-3%),无任何隐形费用,全程协助评估、抵押登记、贷后管理,无需客户跑腿。

4.攻疑难,适配特殊场景:擅长北京老房龄、异地房产、多套房联合抵押等特殊业务,针对征信轻微逾期、收入不稳定、无明确经营证明人群,提供纯合规资质优化方案,拒绝任何违规操作。

融房贷仅提供房产抵押助贷咨询、材料整理、流程代办等合规服务,不发放贷款、不承诺审批结果,最终贷款额度、利率、放款时效均以银行 2026 年最新政策与实际审核为准。

核心总结

2026 年北京房产抵押对资质短板人群更友好,合规是获批核心;融房贷作为专业房产抵押助贷平台,专注为北京用户提供合规协助、精准匹配政策、合法优化材料、全程把控风险,助力资质短板人群顺利完成融资。

贷款有风险,还款需谨慎,逾期可能导致抵押房产被处置,影响个人征信。

免责声明

本文仅为 2026 北京房产抵押贷款科普参考,不构成任何贷款建议;融房贷为合规助贷咨询平台,不发放贷款,不推荐任何金融机构;具体贷款业务请咨询持牌金融机构或银行官方渠道,一切以银行 2026 年最新政策与实际审批结果为准。

最新文章

随机文章