煮茶闲谈常说:高楼万丈平地起,家业安稳看根基。
前几天我们聊了婚前资产规划第一篇,认知问题,今天我们聊一聊第二个话题:基础资产。
高净值家庭90%的财富纠纷,都不是复杂股权、高端信托出的问题,而是基础资产被悄悄混同。
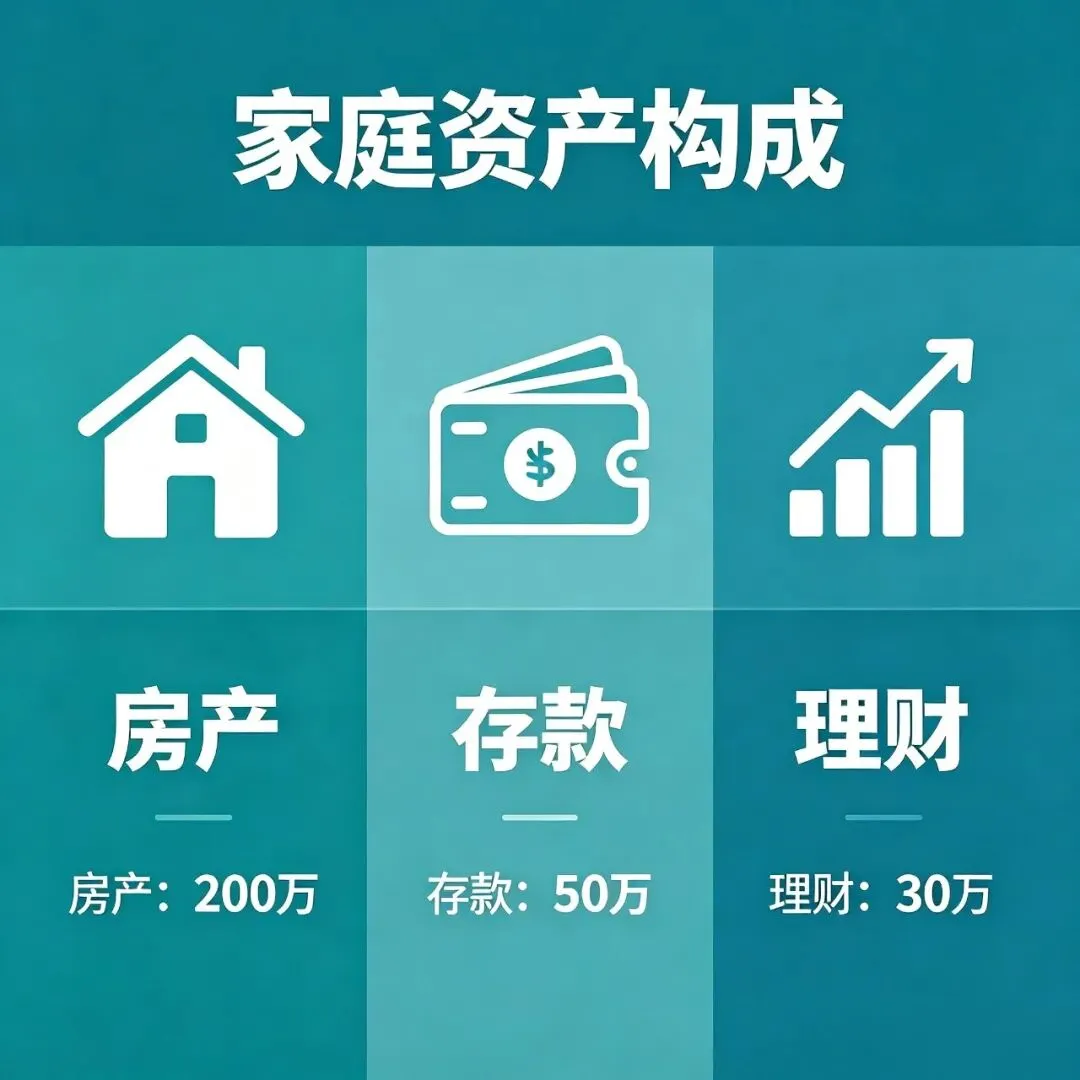
房产、存款、理财,看似安稳无害,实则是婚变资产分割的重灾区。
高净值家庭资产风险,80%都来自基础资产混同。
股权、信托大家平时接触少,反而谨慎。
但是房产、存款、理财这些基础的人人都碰、都有、都会操作,所以最容易大意、最容易翻车。
今天这一讲,我们纯落地、可直接对照自家情况自查。
一、房产:
最稳的资产,也最容易被分走增值
先说最核心的结论:
婚前全款、父母出资、登记子女一人名下 = 真正安全个人资产。
我们只要做到这三点,本金绝对稳。
但很多家庭败在婚后的操作中:
①婚后共同还贷
②婚后重新装修、大幅翻新
③婚后出租收租金
④婚后卖房置换新房
以上任意一件事,都会触发婚后增值、收益共有规则。
稳妥实操方案(高净值家庭通用,建议收藏)
①婚前购房:父母全款出资、单独登记子女名下
②婚后不做夫妻共同还贷
③不随意婚内置换房产
④若必须置换:父母全程出资、书面单方赠与、只登自己子女
房产规划核心:切断婚后资金流入,彻底隔离混同源头。
二、存款:
最大隐形雷区——流水混同
很多人以为:婚前存的几百万,永远是自己的。
现实完全不一样。
婚前大额存款,一旦:
①婚后转入常用账户
②频繁进出、消费、理财、转账
③和婚后收入交织使用
最终后果:账目无法区分,全部推定为夫妻共同财产。
稳妥实操方案
①婚前大额资金单独专户存放,不做日常生活费账户
②婚前资金婚后不频繁滚动理财
③不拿来长期覆盖家庭共同开支
④必要时做书面资产确认,锁定婚前资金边界
三、理财、基金、股票:
滚动收益=最大分割漏洞
婚前持有股票、基金、理财。
本金属于个人。
婚后所有波动收益、套利、复利滚存,属于夫妻共有。
很多高净值家庭,几年理财收益远超本金。
婚变时,大头全被分割。
稳妥实操方案
①婚前持仓尽量减少婚后频繁交易
②大额金融资产可配合公证、专项协议锁定权属
③高体量金融资产,优先搭配金融工具做隔离兜底
写在最后
房产、存款、理财,看着最普通,却是家族财富的基本盘,每个家庭或多或少都是以这几种方式存在的。
所以高阶风控,从不是靠复杂工具,是把基础资产先做到零混同。
基础盘稳住,家业大半安稳。
基础资产零漏洞,家族财富才稳盘。
想要彻底规避婚后财产混同,先守住房产、存款、理财等核心家底。
如您对基础资产还不是特别清楚,我们可以私信交流,帮您一对一梳理资产隔离方案,从源头堵死财富外流风险。
慎选!内地人赴港投保,四大风险需看清
公职人员每年需要申报哪些保险产品的登记信息?
从湘雅病房到开公众号的初心:一个保险人深夜的思考