你有没有发现一个扎心的真相:
过去20年,我们拼命追求的优质资产,正在悄悄换赛道。
曾经,房子是信仰、是底气、是传家宝;
现在,越来越多人在卖房、减房、换资产。
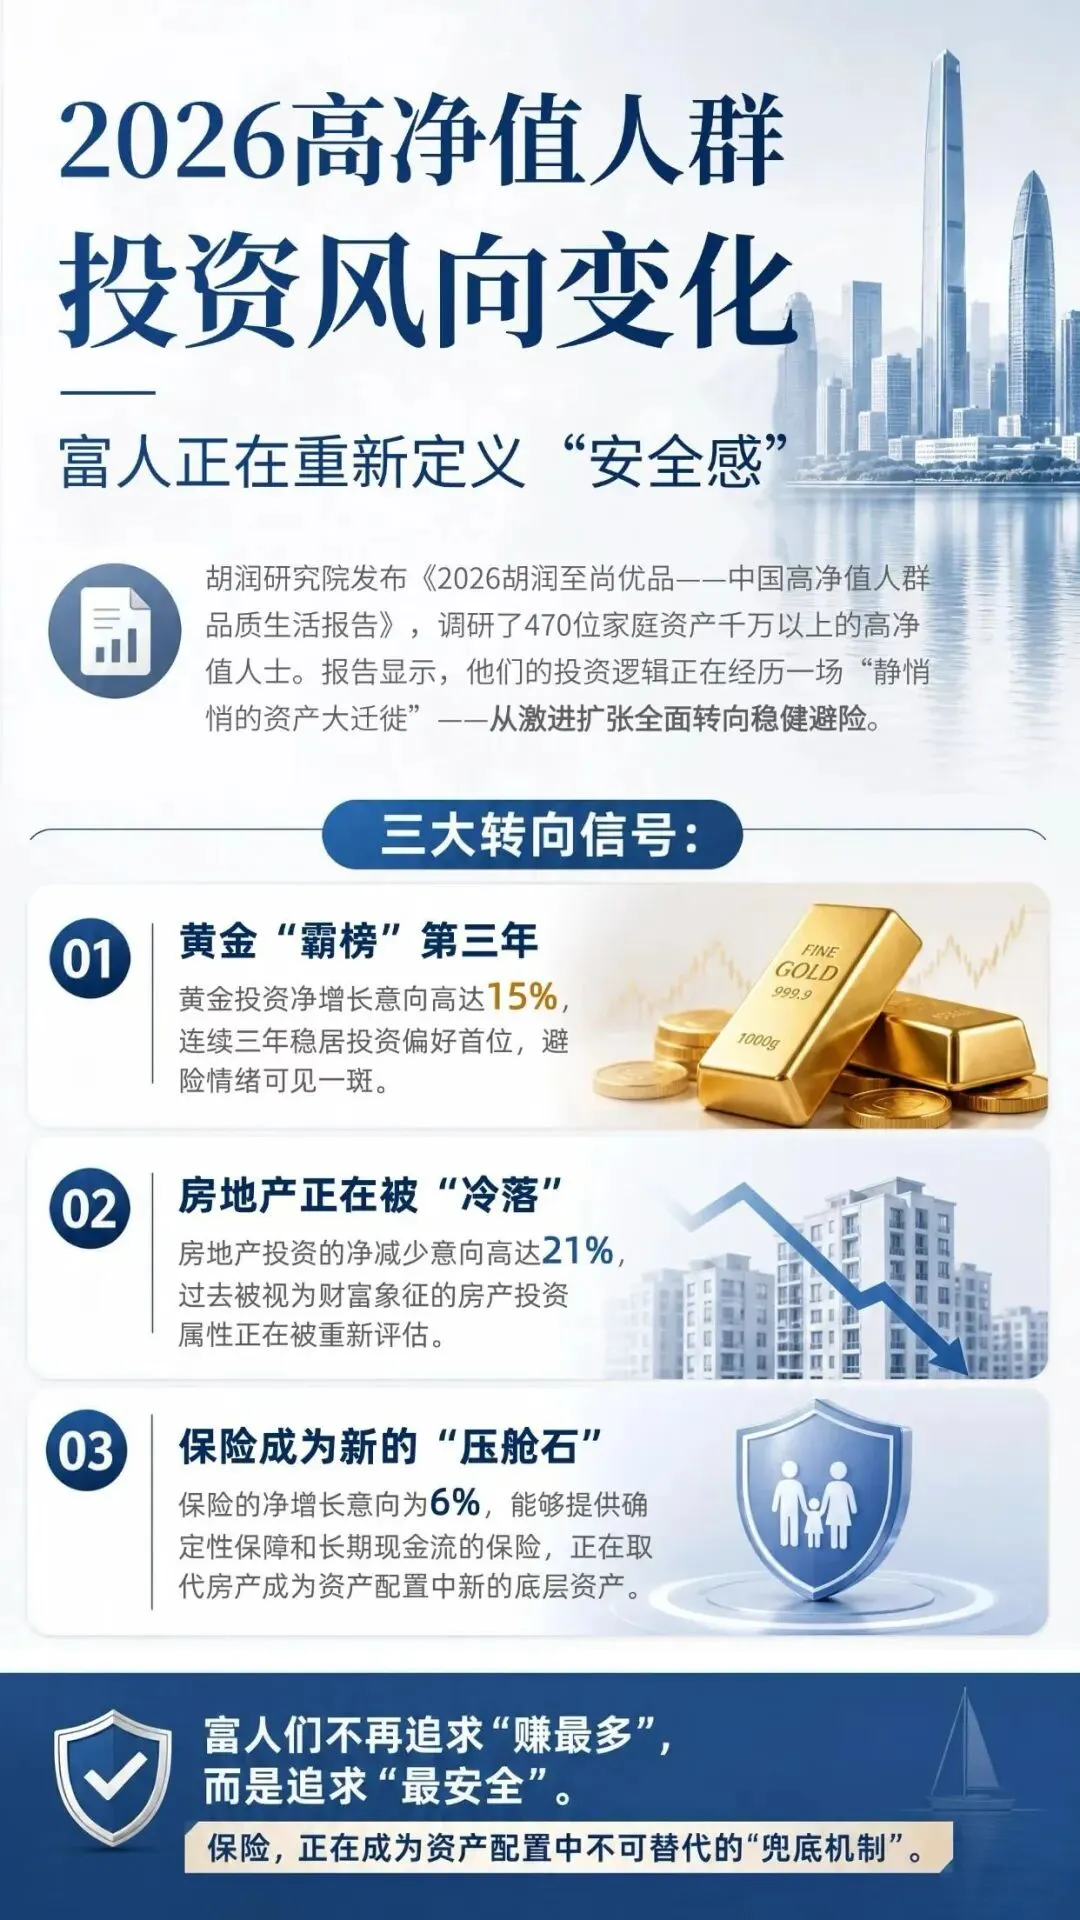
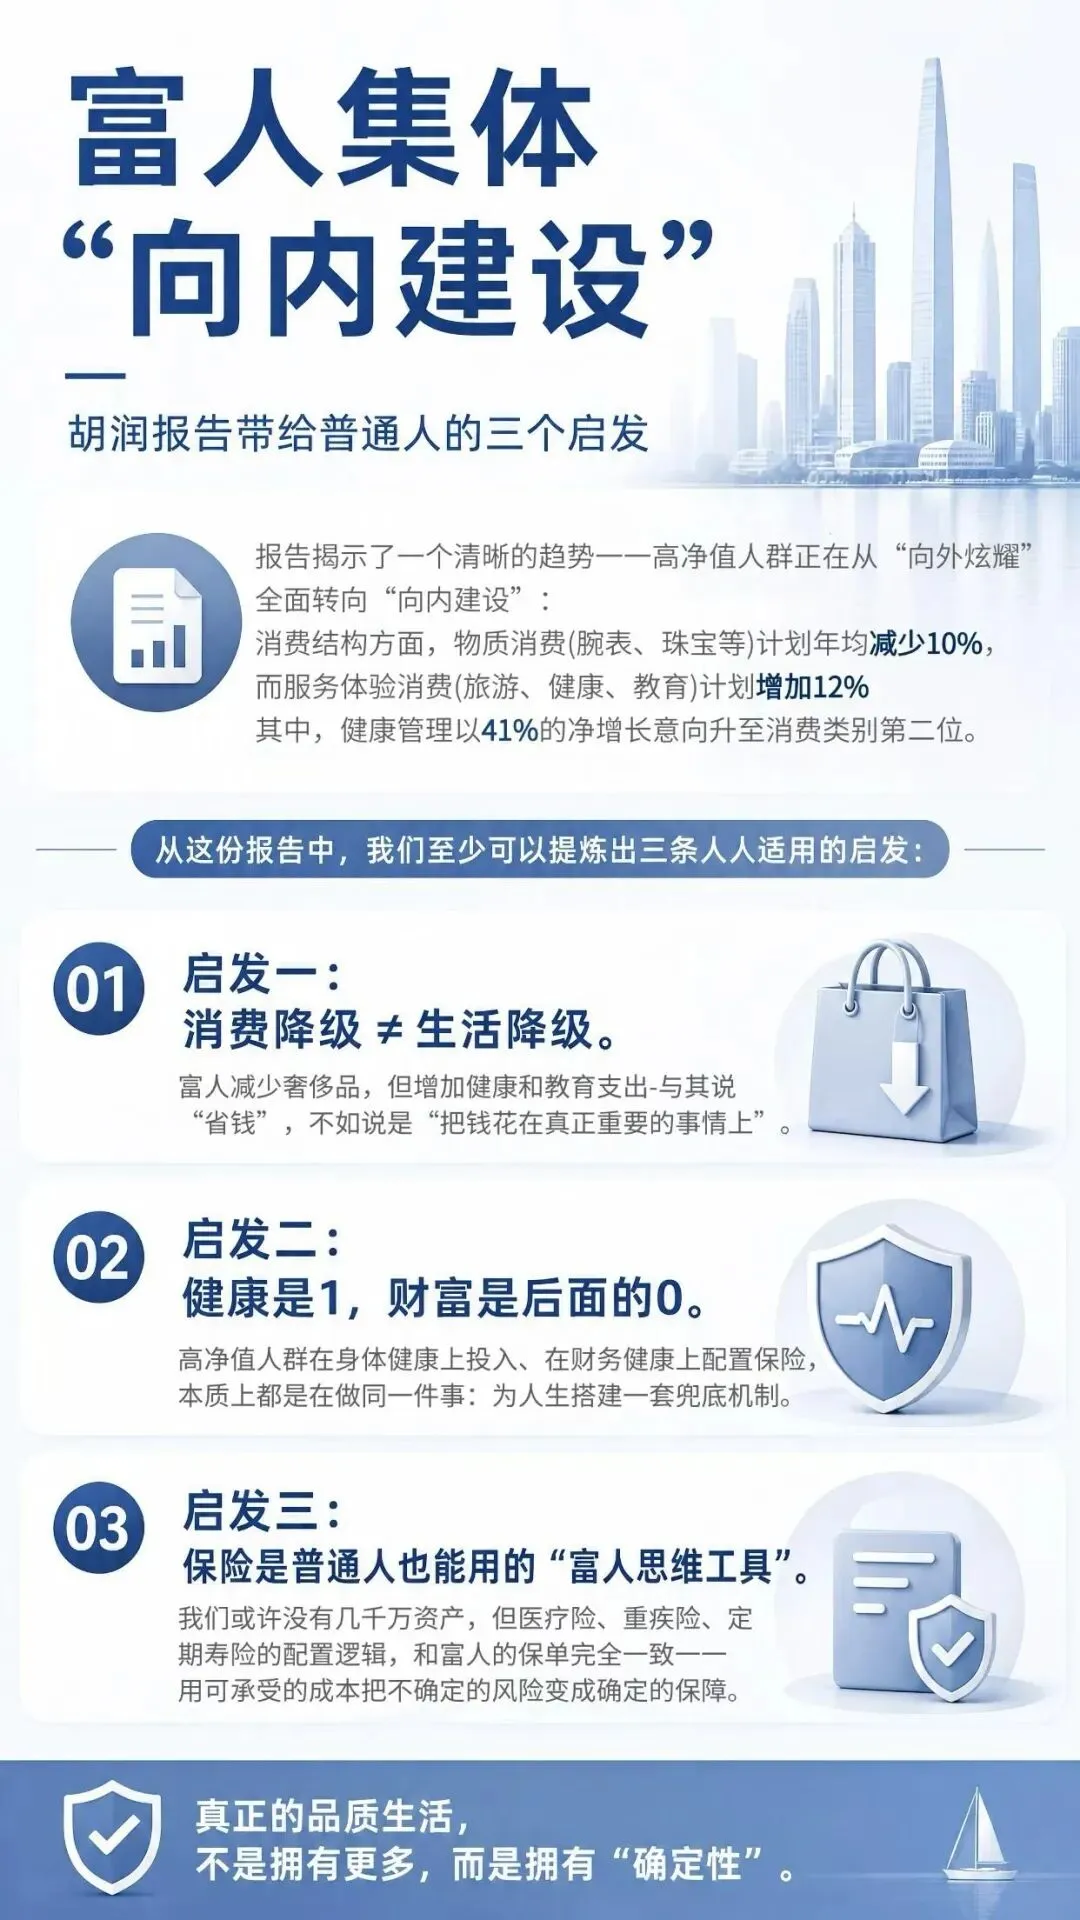
胡润最新报告一句话点破:
保险,首次超越房产,成为高净值家庭第二大资产类别。
不是房子不行了,是优质资产的定义,变了。
今天,我们用最冷静、最中立、最底层的逻辑,聊清楚:
为什么保险,正在成为替代房产的、普通人也够得着的新优质资产。
一、先看清现实:优质资产,从来不是一成不变
什么是真正的优质资产?
不是涨得最猛的,不是人人追捧的,而是同时满足三点:
安全、确定、能穿越周期。
过去20年,房产完美符合:
- 闭眼买都涨
- 看得见摸得着
- 留给孩子就是家产
但今天,三个时代正在同时终结:
1. 房产“稳赚不赔”的时代,结束了
- 2021年至今,一线城市二手房普遍回调15%–25%,流动性大幅萎缩。
- 房产税试点风声渐起,持有成本不再为零。
- “房住不炒”定调,金融属性持续剥离。
胡润数据更直白:
2021年高净值家庭房产占比45%,保险仅12%;
2026年,房产降至32%,保险飙升至28%,逼近房产。
2. 无风险利率“躺赚”的时代,结束了
- 10年期国债收益率跌破2.3%
- 五年期定存进入1%时代
- 50万存银行一年,利息不到1万元
钱放在哪里,才能不缩水、还确定?
答案正在浮出水面。
3. “财富想给谁就给谁”的时代,结束了
婚变、债务、继承纠纷、未来可能的税务成本……
再多财富,也可能留不到想给的人手里。
当旧的优质资产不再确定,
整个市场,都在寻找下一个确定性。
二、底层逻辑:为什么是保险,而不是别的?
很多人问:不买房,可以买股票、买基金、买黄金,
为什么偏偏是保险,成为富人与中产共同的选择?
因为保险,拥有其他资产都不具备的4种不可替代性:
1. 唯一能做到:定向传承,零争议、零损耗
房产、存款、股票,身故后走法定继承,
要公证、要协商、可能打官司。
保单指定受益人:
钱直接打进受益人账户,
不经过他人、不涉及纠纷、不被瓜分。
一句大实话:
你想留给谁,就一定是谁的,谁也拿不走。
2. 唯一能做到:资产隔离,守住家庭底线
企业主最怕家企不分。
公司出事,房子、存款可能被执行。
而合法、指定受益人的保单,
在司法实践中,通常不被认定为可执行财产,
相当于给家庭财富修了一道防洪堤。
3. 唯一能做到:锁定终身利率,穿越下行周期
没人知道10年、20年后利率多少。
但增额终身寿险、年金险,可以用合同锁定终身接近3%复利。
在负利率渐行渐近的今天,
确定的3%,比波动的10%更珍贵。
4. 唯一能做到:简化税务,未雨绸缪
现行法律明确:保险赔款免征个税。
身故金不计入遗产总额,
为未来可能的税务安排,留下合法、合规的空间。
总结一句:
房产赚的是周期的钱,保险守的是确定的钱。
周期会结束,确定永远值钱。
三、数据不会骗人:一场安静的“财富迁徙”正在发生
胡润《2026中国高净值家庭财富管理报告》给出三组关键数据:
1. **41%**的高净值家庭,过去一年卖掉至少一套非核心房产。
2. 卖房资金中,超七成流入终身寿险、年金险、增额终身寿险。
3. 年交保费100万以上大额保单,一年成交量增长67%。
富人买保险,最看重什么?
排名第一:财富定向传承(83%)
排名第二:资产保全/债务隔离(76%)
收益,只排第五(32%)。
看懂了吗?
他们不是来“赚快钱”,
是来守底线、保确定、稳传承。
而这,正是优质资产的核心能力。
四、对普通人最重要:你的家庭资产,该怎么配?
你可能说:我不是富人,跟我没关系。
错。
高净值人群的配置,通常领先普通人5–10年。
给你一套中立、可落地、适配绝大多数家庭的配置思路:
1. 先做“减法”:把房产占比降下来
多家专业机构建议:
- 家庭总资产中,房产占比尽量控制在30%–35%以内 。
- 只留自住+核心地段,非核心、难出租、低租售比的,建议优化。
过去:房子越多越安全
现在:房子太集中,风险越集中
2. 再做“加法”:把保险当成“财富底盘”
建议比例:总资产的15%–20%配保险 。
不是买消费险,而是配置:
- 增额终身寿险(锁定利率、确定增长)
- 年金险(养老、教育金,稳定现金流)
它的作用:
- 给养老:一份不被延迟退休、不靠儿女的终身现金流
- 给孩子:一笔无论家庭如何变化,都确定到位的教育/婚嫁金
- 给自己:一个利率下行也不受影响的安全账户
3. 守住一个原则:先保障,后理财;先确定,后收益
- 先把健康、意外、寿险配齐,守住风险底线
- 再用储蓄型保险做长期确定增值
- 最后用股票/基金/ETF做进攻(30%–40%)
真正稳健的家庭资产盘:
底下稳、中间固、上面轻。
五、写在最后:优质资产的本质,是“确定”
这个时代,最稀缺的不是高收益,
而是确定。
房子曾经给我们确定,
现在,它的确定性在下降。
保险正在给我们新的确定,
而且是写进合同、受法律保护、终身不变的确定。
刘润老师常说:
每一件事背后,都有底层逻辑。
财富这件事,更是如此。
今天的选择,决定10年后的生活:
- 有人还在赌房价反弹
- 有人已悄悄把“烫手山芋”换成“确定传家宝”
优质资产,永远在迭代。
跟上迭代,不是跟风,是对家庭负责。
如果你愿意,我可以帮你做一份免费家庭资产健康检视,看看你的房产占比是否过高、保障是否充足、有没有机会把“不确定资产”,换成“确定增长”。
时代变了,
财富的压舱石,也该换了。