高盛深度报告拆解:告别“房产+存款”时代,中国家庭财富的新“压舱石”在哪?
- 2026-10-17 23:20:37
第133篇文章
2026年第6篇原创
2026年6月,高盛发布了一份引发广泛关注的中国居民财富研究报告《中国居民资产负债表:趋势拐点已现》。
这份报告的核心判断:
中国正处于从房地产到金融资产渐进转型的早期阶段。
过去二十年,买一套房、存一笔定期,几乎是每个中国家庭财富增长的"标准答案"。房价上涨带来账面财富的膨胀,银行存款提供稳稳的利息收入——这套"房产+存款"的双轮驱动模式,支撑了一代人的财富安全感。
但高盛的报告指出,这套模式的两个引擎正在同时熄火。房价不再只涨不跌,三年期定存利率从2023年初的2.60%跌至目前的1.25%。当"稳赚不赔"成为过去式,中国家庭的财富版图正被迫重绘。
以下是对这份报告的深度解读。
先看一组数据。
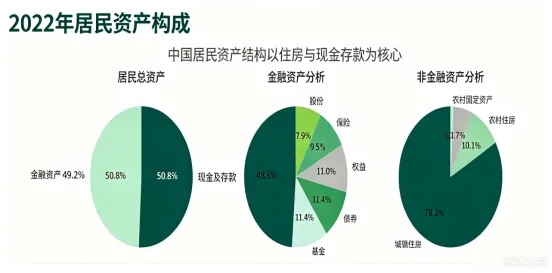
根据CNBS统计,中国居民财富配置呈现两个鲜明特征:
高度集中于房产:城镇房产占家庭总资产约60%,
严重低配金融资产:股票、基金、债券等资本市场品类合计占比极其有限,股票仅占不到10%。▼
过去二十年,这套配置是合理的——房价持续上涨,买房的收益远超大多数投资渠道。
但这一切正在发生变化。
当房地产的财富创造功能减弱,过去支撑消费信心的"财富幻觉" 也随之消失。高盛提醒,这可能系统性拉低中国家庭的边际消费倾向,家庭需要更长时间来重建安全感。
如果说房子是财富的"增长极",存款就是财富的"安全垫"。
但存款的收益,正在肉眼可见地变薄。
回溯近三年:
2023年初,3年期定期存款利率为2.60%
2024年初,降至1.95%
目前,已跌至1.25%
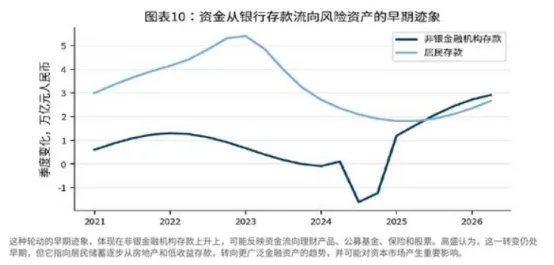
高盛将存款利率下行视为这场财富迁移的关键催化剂。当存款收益持续缩水,居民越来越被迫在存款之外寻找回报。
早期迹象已经显现:非银金融机构存款明显上升,资金正悄然流向理财产品、公募基金、保险和股票。▼
在讨论资金往哪流之前,还有一个变量必须正视:居民债务压力。
从债务/GDP口径看,中国居民杠杆率在2024年达峰61%,2025年三季度回落至59%,低于美国的70%和日本的62%。
但若以债务/居民可支配收入测算,2025年约为140%,压力明显偏高。
问题的症结在于:
过去高速增长阶段,财富更多流向企业部门与政府部门。居民可支配收入占GDP比重仅为45%,而美国约为75%。
收入端分到的蛋糕不够大,同等债务下,偿债压力就更沉。
这也解释了为什么尽管政策频频发力——降息、消费贷贴息——但受就业偏弱、信心不足影响,居民仍在去杠杆周期中谨慎前行。
这也意味着,储蓄向金融资产的迁移,不会一蹴而就。
这种财富结构的转型,需要多久?
高盛复盘了日本1994-2024年长达30年的居民资产演变,发现了三条核心趋势:
不动产持续收缩,资产配置重心大幅下移;
现金存款与保险养老金长期稳固,成为新的压舱石;
股票、基金、债券等金融资产在2012年安倍经济学后才缓慢抬升,至今仍不足总资产的十分之一。▼
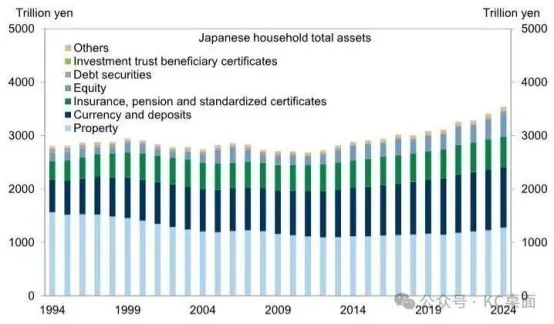
相比之下,美国家庭的权益配置比例约为40%。
美国2008年后的经验同样印证了这一点——风险资产参与度的恢复并不均衡,更集中于高财富群体,中等收入家庭仍将大量财富配置于住房。
房地产向广金融资产转移,方向是确定的,但速度是缓慢的、非均衡的。
基于上述分析,高盛对未来十年中国居民资产配置给出了明确预测:
到2035年:
股票和保险,是中期最有可能受益的两大领域。
与主要发达市场相比,中国保险产品占居民资产比例严重偏低。
在发达市场,寿险和养老金产品在长期居民储蓄中扮演着远为重要的角色。▼
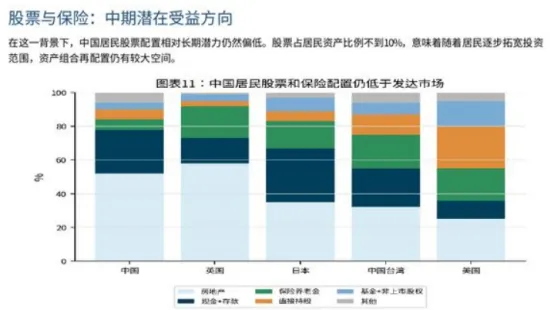
高盛测算,在估值变化和扣除赔付、退保后的居民净流入推动下,保险领域每年约增加6万亿元人民币。
中国家庭资产配置,正站在结构性迁移的早期阶段。
房地产在财富积累中的角色在减弱,存款利率在走低,旧地图正在失效。
新方向是清晰的:从"房产+存款"向更广泛的金融资产迁移,股票和保险是中期最明确的受益者。
但这场迁移的速度与斜率,取决于多重因素的协同推进:
收入分配改革能否提升居民可支配收入占比;
债务负担能否有效缓解;
金融市场能否提供足够稳健、收益适中的产品;
居民信心能否在波动中逐步修复。
如果觉得这篇文章有帮助,欢迎点个「在看」或转发给关心财富配置的朋友。
关于下一站"压舱石",你怎么看?欢迎在评论区聊聊你的配置思路。
作者:赵阳
明亚保险经纪有限公司
电话:18310846127
执业证:26050011011780062023002322
推荐阅读:
我是谁?
道阻且长,行而不辍——35岁从央企保险资管转型成为一名保险经纪人
妈妈的自我成长手记
妈妈的自我成长手记:辞职后,我给自己准备了100万“任你闯”基金
每天省下一杯咖啡,退休后能领多少钱?——一篇文章读懂个人养老金
妈妈的存钱手记
妈妈的存钱手记:学区房外,我给孩子存了一笔“2+2”基金——中邮悦享盈佳终身寿险
医疗情报站
