核心提要:我们研究中国香港楼市,旨在剖析一个关键命题:在经历长期调整后,市场如何成功构筑“止跌企稳”平台并进一步反弹?从而探索房地产市场实现企稳回升所需要的内部特征与外部催化,也为理解其他市场的筑底复苏路径提供了重要参照。本报告发现,中国香港楼市的这一轮复苏并非偶然,而是由政策、库存、人口就业等多重有利因素共振驱动的结果。具体而言,一是持续且精准的政策组合(从“撤辣”减税到利率下行),有效激活交易并降低置业成本;二是相对可控的库存水平与趋于平衡的供需关系,为价格企稳提供基础;三是人才流入与金融业回暖带来的新增购买力,夯实了短期以及中长期需求。相较于内地楼市当前面临的复杂挑战,中国香港楼市的复苏路径展现出的支撑逻辑,其背后的核心驱动因素值得深入剖析。
一、2025年中国香港楼市复苏:楼价先跌后平再反弹,筑稳反弹平台
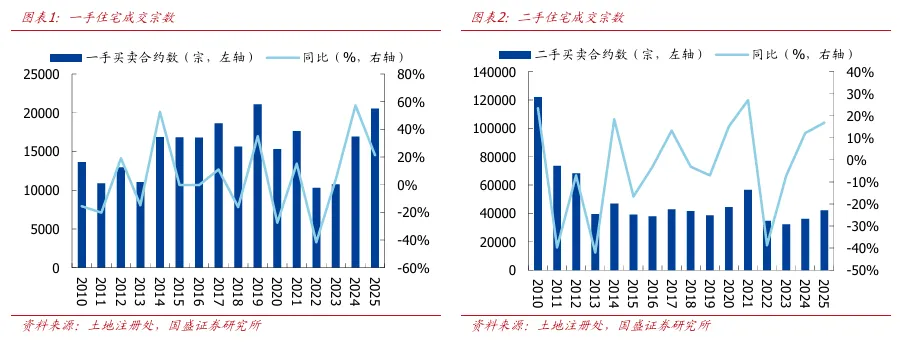
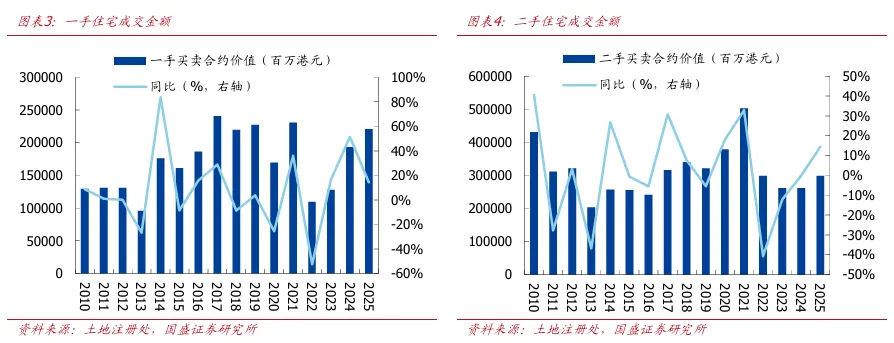
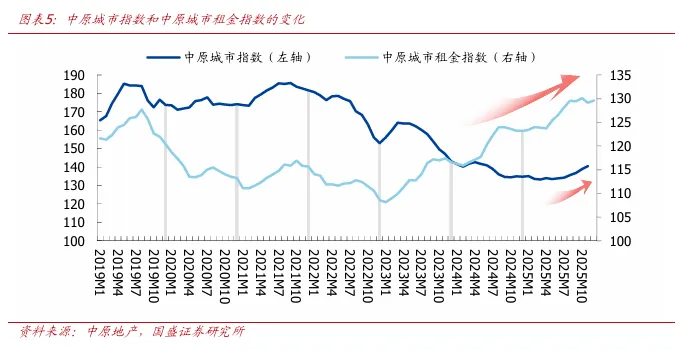
2025年中国香港楼市呈现出复苏态势,成交量、成交金额与房价三项核心指标同步上升。回顾市场走势,中国香港楼市的主要下跌发生在2022年,在经历数年的调整后,逐步构筑起企稳平台,并成功在2025年实现小幅反弹。成交端,根据中国香港土地注册处数据,2025年中国香港一手住宅成交2.1万宗,同比增长21%,成交金额2208.3亿港元,同比增长14%;二手住宅成交达到4.2万宗,同比增长17%,成交金额2990.1亿港元,同比增长14%,成交宗数创下近四年最佳水平,此前三年市场持续低迷的态势得以扭转。价格维度,截止2025年12月28日,中原城市领先指数累计同比升幅约4.7%,较年内低位反弹逾6.8%,年内呈现“先跌后平再弹”的趋势。租赁市场表现同样强劲,租金市场在2022年的大跌之后就开始见底回升,2023、2024年租金反弹,2025年租金延续涨势,截止2025年12月末,中原城市租金指数同比上升约5.2%。
从几个指标修复的先后顺序来看:
1、最先企稳修复的是租金,当然也有2022年基数低的影响
2、其次修复的是交易量,交易量的持续修复和政策、人口都有较大关系
3、第三修复的才是房价,房价真正的企稳是在交易量持续修复并且库存结构逐步合理过程中实现的
二、中国香港楼市复苏的核心支撑因素
1.从“撤辣”到减税,持续的政策支持激活中国香港楼市
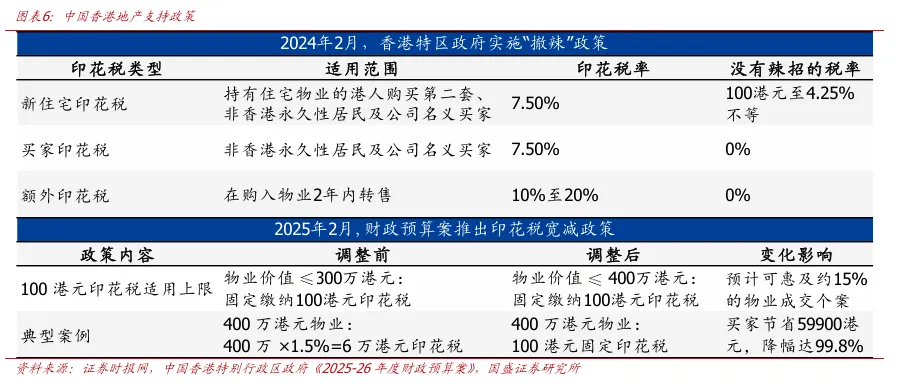
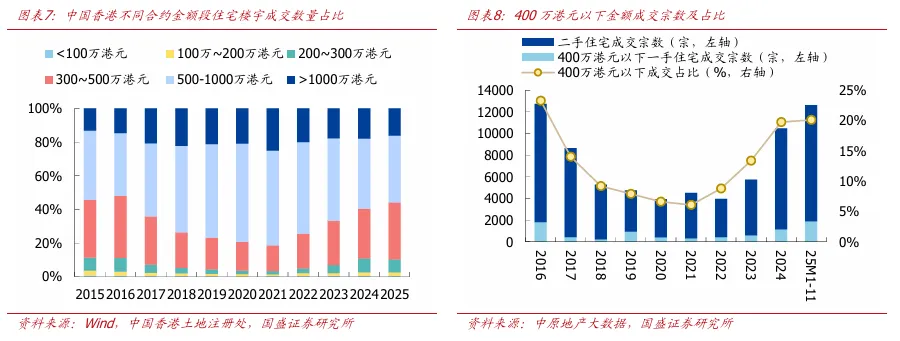
中国香港楼市的复苏,首要得益于持续发力的政策支持,包括从需求端刺激到资金端减负等方面。2024年2月,中国香港特区政府实施“撤辣”政策,撤销一系列楼市过热时期的限制性举措,大幅降低非本地买家住宅物业交易相关印花税,直接激活了市场交易活力。2025年2月财政预算案推出印花税宽减政策,将“100元印花税”的适用物业价值上限由300万港元提高至400万港元,极大减轻了中小户型买家的购房负担,直接推动400万港元以下私楼成交激增。根据中原地产数据,2025年1-11月400万港元以下的一、二手私楼共录得12620宗买卖,较上年全年的增加约两成,连续第二年突破一万宗,占整体成交约24%,创近9年新高。
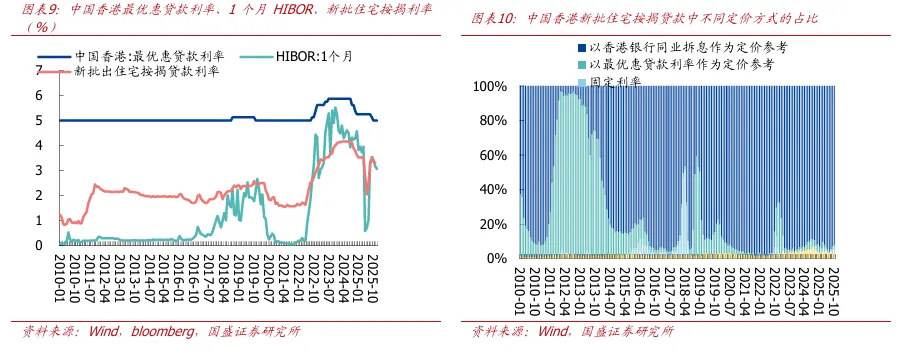
资金端的政策红利同样显著。中国香港主流房贷利率主要分为两类:一是最优惠贷款利率(P),银行会在此基础上给予客户一定折扣,以“P-折扣”形式定价;二是中国香港银行同业拆息(HIBOR),常见“1个月HIBOR+加点”的定价模式,且通常设置封顶利率(多与P按水平挂钩),规避拆息波动带来的月供风险,目前市场上大部分业主选用H按。受美国2024年9月开启降息周期影响,中国香港因联系汇率制度,金管局按预设公式对基本利率进行机制性跟调。截止2025年12月美联储已累计降息175个基点,中国香港金管局基本利率随之下调至4.0%。中国香港主流银行亦跟进下调最优惠利率,当前最优惠利率已降至5.0%,累计降幅达87.5个基点,已回归加息周期前水平。在此带动下,中国香港按揭利率持续走低,新批住宅按揭利率从2024年高点的4.17%降至2025年11月的3.31%,大幅减轻了购房者的月供压力。
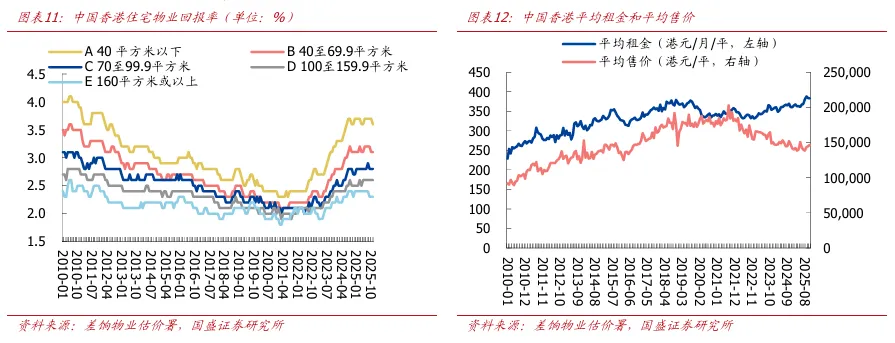
房贷利率下行的同时,租金回报率逐年上行,进一步提升了中国香港楼市的投资吸引力。中国香港的租金市场主要下跌发生在2022年,此后2023、2024、2025年连升三年,租金指数回到2019年高点,带动租金回报率连续上升。不同片区的租金回报率虽存在差异,但仍有不少小区租金回报率可达3%以上,其中小户型租金回报表现尤为突出。根据中国香港差饷物业估价署数据,截止2025年11月,中国香港40 平方米以下、40至69.9平方米、70至99.9平方米的私人住宅单位租金回报率分别达到3.6%、3.1%、2.8%。需要注意的是,中国香港楼市的持有成本相对透明,通常占租金的20%左右,包含差饷、地租、物业费、维修储备金等各项开支,扣除持有成本后,实际回报率仍具备竞争力。结合当前主流按揭利率,很多小户型物业可实现“以租养贷”,进一步强化了投资价值。
2.库存水平相对可控,供需结构趋于平衡
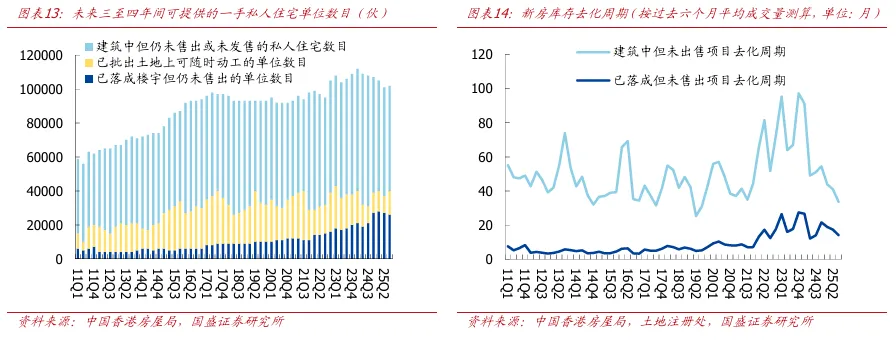
市场在有效消化过往累积供应,且新增供应高峰已过,可控的库存为价格企稳和市场的有序复苏提供了基础。根据香港置业数据,截至2025年12月,中国香港一手住宅累计待售货尾量(包括楼花及现楼)为18387伙,环比11月减少2.7%,同比2024年末减少15.2%,创逾两年半新低。且对应的成交量却实现超两成的同比上升,按此成交节奏计算,一手住宅尾货的去化周期约10个月,处于合理的市场区间。长期供应层面,潜在供应压力边际减小,有助于稳定市场中长期预期,截至2025年9月,中国香港未来3-4年潜在住宅供应回落至10.2万伙,较2024年末、2023年末高峰期水平下滑。具体来看,潜在供应结构分布为:已落成未售出2.6万伙,该指标较2025年3月的最高位2.8万伙有所下降,显示存量消化取得成效;兴建中未售出6.2万伙;已批出土地未动工1.4万伙。
3.人才政策与金融业回暖,夯实市场需求基础
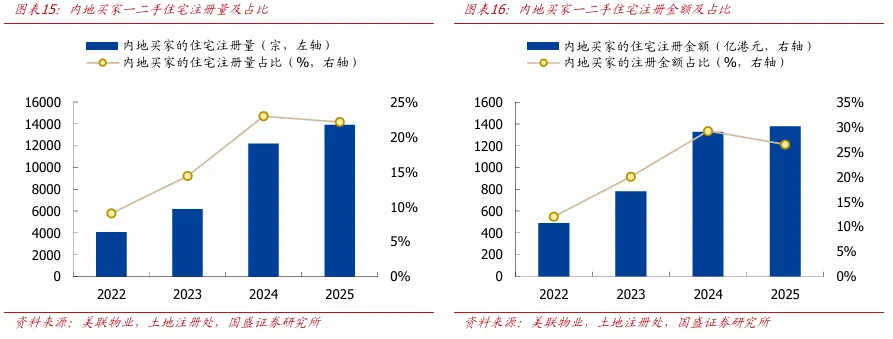
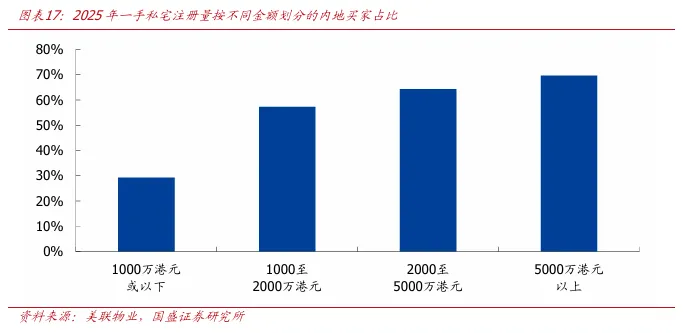
众多人才政策驱动内地人口流入,助推楼市需求提升。中国香港2022年底推出"高才通"等多项抢人才措施,截至2025年12月中,各项人才入境计划共收到逾57万宗申请,批出近40万宗,其间共有约26万名人才携同家人抵港。在这些来港人才中,内地背景的精英占据主导,他们普遍拥有高学历、高净值及稳定的收入预期,为中国香港住宅市场注入了全新的、高质量的需求动能。内地买家在港置业占比显著攀升,根据美联物业研究中心数据,2024年内地买家占中国香港一二手住宅注册量的比例首次突破两成,且这一高占比持续至2025年。2025年内地买家一二手住宅注册量近1.4万宗,同比增长14%,占比达到22%,总交易额1379亿港元,同比增长4%,占比达27%。且金额越大,内地买家占比越高,总价超1000万港元的一手住宅成交量中内地买家占比均过半,其中总价超5000万港元的一手成交量中内地买家占比近七成。
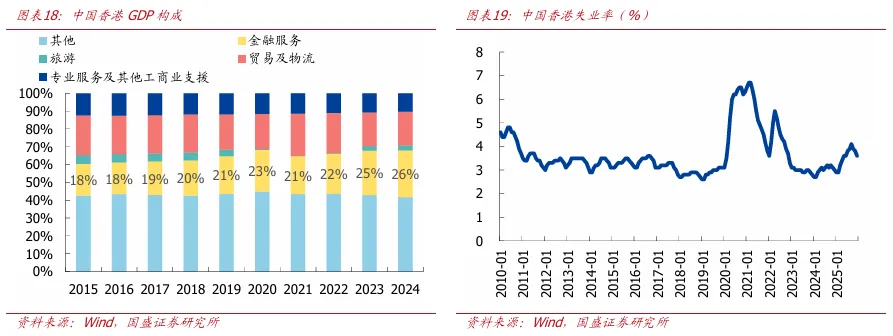
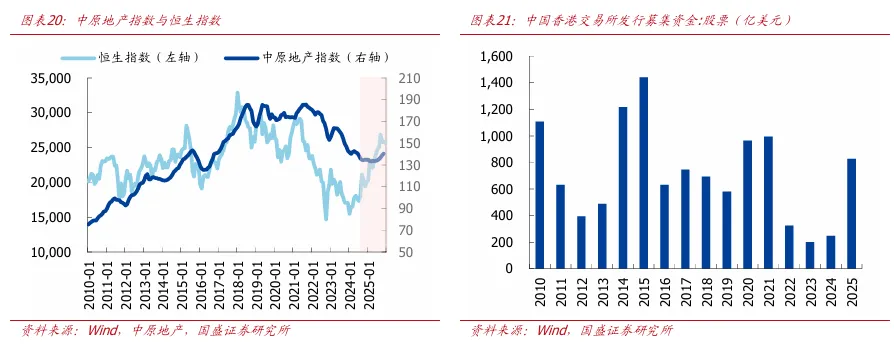
港股IPO复苏带动关联产业复苏,叠加就业形势稳定,提振楼市的购买力与信心。2025年,港股IPO市场强劲复苏,港交所2025年发行股票集资额达826亿美元,较 2024 年激增超两倍,带动银行和金融+专业服务显著回暖。金融服务业作为中国香港经济的支柱产业(2024年占本地生产总值约26%),其景气回升为经济注入关键动力。与此同时,恒生指数在2025年表现强劲,全年累计涨幅近 30%,创下八年来最佳年度表现,不仅改善了金融机构的资产负债表,更通过财富效应提升投资者的资产估值与消费信心,为住宅需求提供了资金基础。历史上,恒生指数与中国香港地产股指数走势高度相关,本轮股市的向好表现,同样为实体楼市注入了乐观预期。此外,中国香港就业形势稳定,进一步巩固了需求基础,截止2025年12月中国香港失业率为3.6% ,整体维持在较低水平。