对于中小微企业主而言,房产抵押经营贷本是缓解资金压力的核心渠道,但近几年年以来,房值倒挂、风控收紧、经营数据下滑、转贷中途不确定性四大难题集中爆发,让不少老板的贷款申请频频碰壁,资金链承压严重。
这篇文章不贩卖焦虑,作为深耕信贷15年的从业者,今天就深度拆解:为什么你的经营贷申请会碰壁,以及每个问题对应的解决路径。
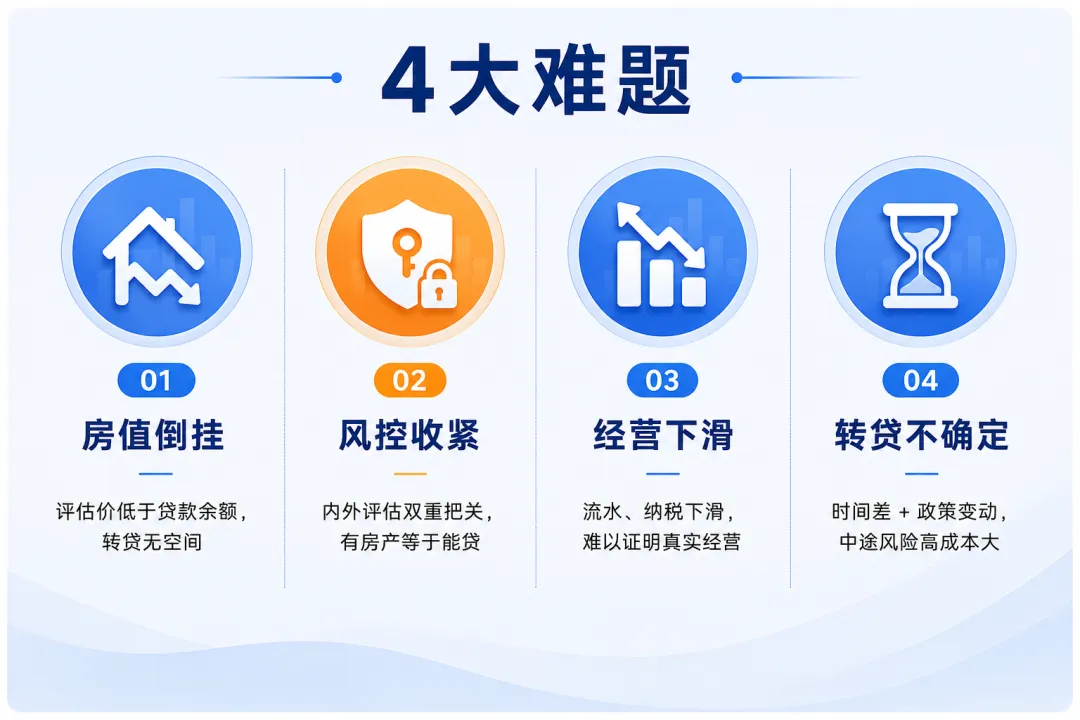
一、当前经营贷申请的4大碰壁点
碰壁点 1:想置换低利率,房产价值跌破原贷款余额 房价下行周期中,房产评估价随之下调。虽然很多人想置换低利率的贷款,但很多评估价已经低于剩余贷款余额,导致"转贷无空间"。 |
碰壁点 2:银行审批风控收紧,内外评估双道红线 银行现在普遍采用"内部评估+外部评估"双轨制,取较低值作为授信依据。同时对企业经营真实性、资金用途合规性的审查明显严格,不再是"有房产就能贷"。 |
碰壁点 3:实体经营数据下滑明显 流水减少、纳税下降、甚至阶段性零申报——这些在宽松期可能被接受的情况,现在成为拒贷的直接理由。银行要看到"真实经营"的证据链。 |
碰壁点 4:转贷中途不确定性 从A银行结清到B银行放款,中间存在时间差。如果涂销手续拖延,企业将面临不及预期的资金占用成本。又或者中途政策变动、风控加码,直接导致转贷失败,过桥资金成本压垮企业。 |
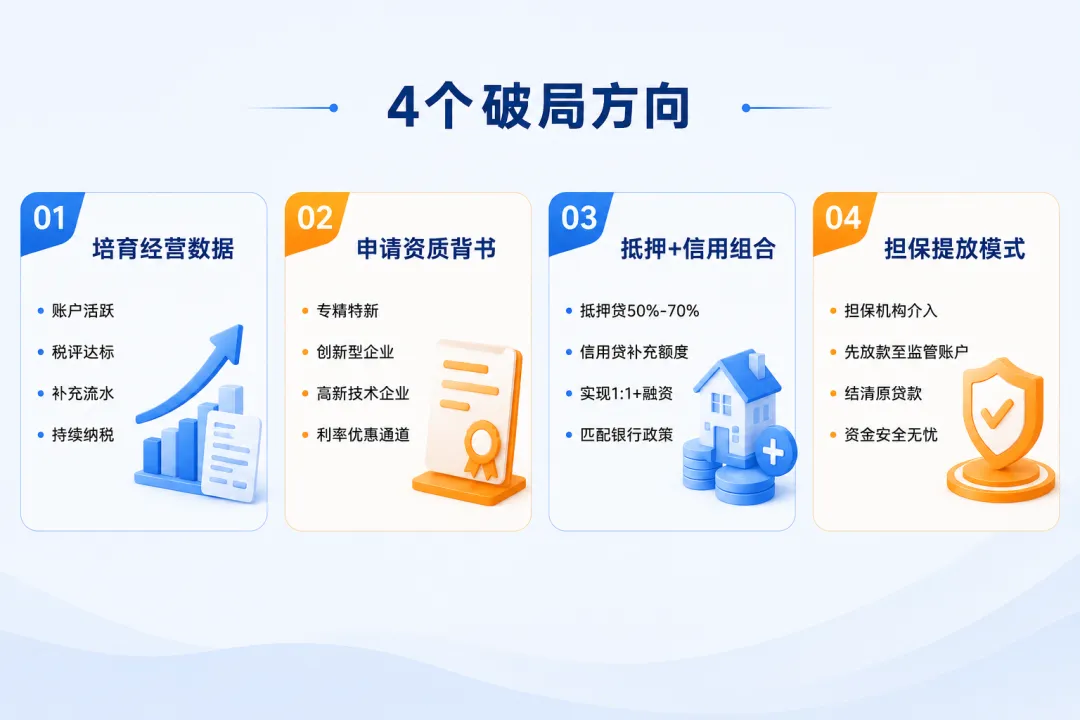
二、4个破局方向(附实操要点)
方向 1:培育经营数据,重建授信基础 核心逻辑:银行看的是"持续经营能力",不是单点数据。 实操要点: - ▸保持对公账户活跃,月均流水建议覆盖贷款额的1-2倍
- ▸税评级争取达到A级或B级,这是多数银行的准入门槛
- ▸对公流水不足时,用规范的个人流水补充(需能证明与经营相关)
- ▸避免长时间零申报,即使业务清淡也要保持基础纳税记录
|
方向 2:给企业申请资质背书 核心逻辑:资质=银行眼中的"信用增级"。 可申请的资质: - ▸科技型中小企业
- ▸创新型中小企业
- ▸高新技术企业
- ▸专精特新企业
这些资质不仅能提升授信额度,还能享受利率优惠和审批绿色通道。 |
方向 3:抵押+信用组合,突破评估价限制 核心逻辑:抵押部分受限于房产评估价,但信用部分可以补充。 操作方式: - ▸押贷:按评估值的一定比例(通常50-70%)
- ▸信用贷:根据企业经营数据追加,可实现抵押+信用超过1:1
- ▸不同银行对信用额度的计算方式不同,需要匹配行口政策
|
方向 4:担保提放模式 核心逻辑:引入正规的第三方担保公司,实现"先放款后结清",涂销无忧。 操作流程: - ▸B银行先完成审批并担保提前放款至监管账户
- ▸B银行资金结清A银行贷款
- ▸涂销和抵押登记后,资金释放
这种方式需要B银行支持"担保提放"产品,且企业需承担固定的担保费用,但能彻底规避不及预期的资金成本和中途拒贷风险。 |
三、关键认知:碰壁不是终点,是起点
今年经营贷审批收紧,本质上是银行在优化客户结构。对于真实经营、数据规范、有长期规划的企业,银行仍然愿意给额度、给优惠利率。
问题在于:很多企业主还在用"宽松期"的思维申请"收紧期"的贷款。
数据要培育、资质要积累、行口要匹配——这些都需要提前规划,而不是等到急需资金时才临时抱佛脚。
关于我们 小编深耕银行信贷领域15年,熟悉不同银行的审批逻辑和风控偏好。 如果你的经营贷申请正在碰壁,或者想提前规划融资方案,欢迎私信交流。我们可以从经营数据优化、资质申请、行口匹配、担保提放等多个维度,帮你找到适合的解决路径。 |
本文仅为信息分享,不构成投资建议
 10个月宝宝每天需要喝多少奶粉?