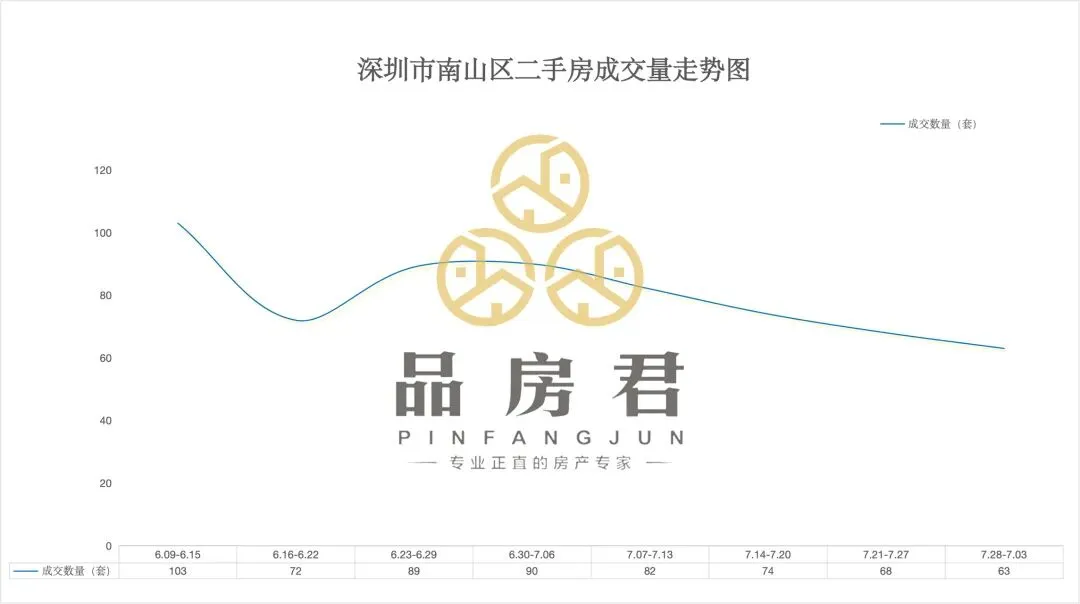
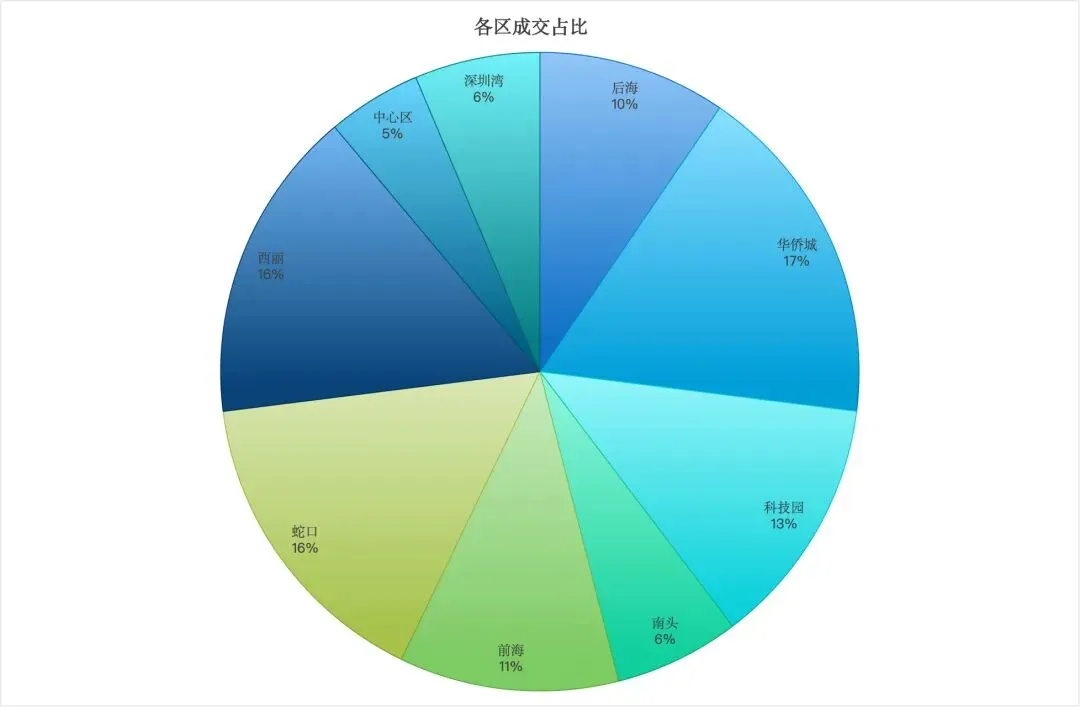
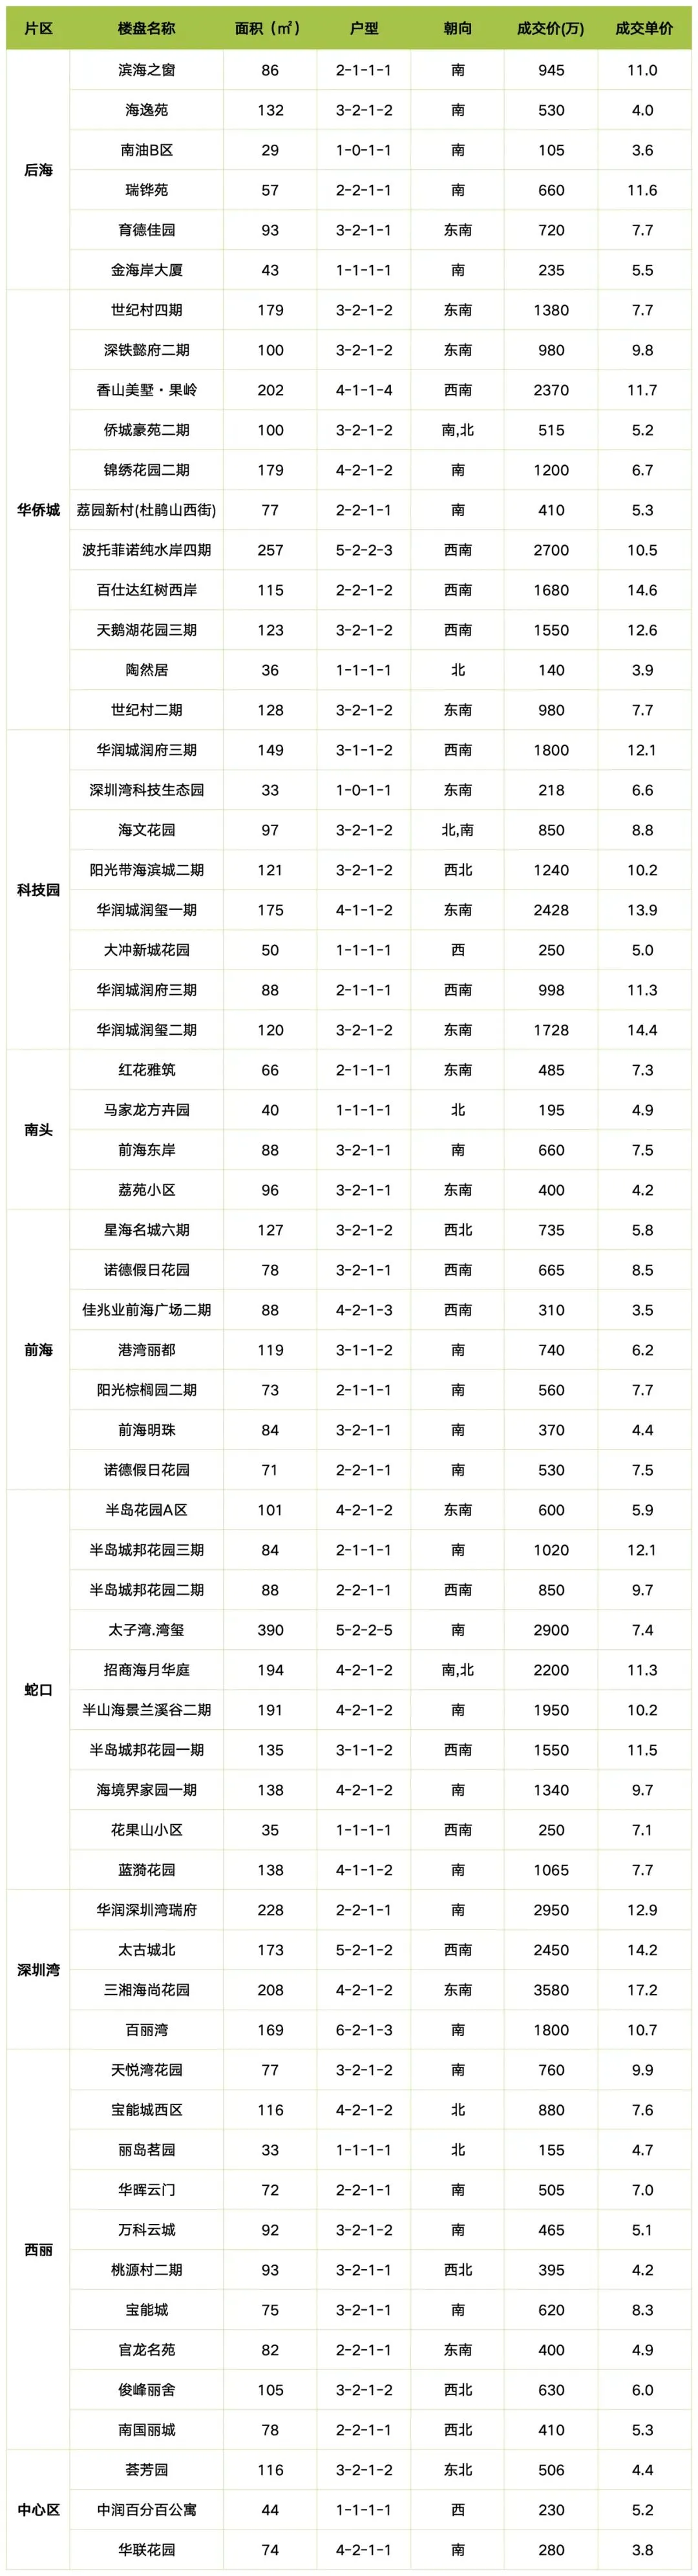
导 读 每周二晚9:00定期更新,为读者提供置业参考,数据均为二手房合同签约7天内。
(2026.7.1-7.30日),南山区二手房7月份在售挂盘量同比25年7月份下降31%,其中深圳湾、华侨城二手房挂盘量分别下降39%、11%。我一直强调,挂盘量不能直接等于热度,但它能真实反映业主对后市的心理预期。
这两个都是深圳价格比较稳的豪宅板块,华侨城挂盘波动仅11%,属于典型的“慢板块稳态”:置换链条长,又没有被同片区4.0新品强行拉踩比价,所以价格一直横着走,没什么戏剧性。反观深圳湾那39%的降幅,是有清晰剧本的:25年7-8月中信·信悦湾、澐玺等新一代4.0顶豪扎堆入市,周边二手承压,当时就连标杆恒裕滨城二期都出现阶段性放量挂盘,业主开启“比价模式”;等到9月限购松绑后,仅仅两个多月时间,积压的急售多套笋盘被市场快速出清,深圳湾从放量博弈转为缩量惜售,价格也随之止跌回升、率先企稳。 这种级别的板块动向,对深圳楼市永远有情绪上的正向牵引——大客户消息面,会走在大部分购房者前面。进入26年7月再看,深圳湾的价格支撑其实是进一步巩固了。
下面看一组更有说服力的实盘数据:
25.8.17号,三湘海尚M栋14CD,小高层首排海景大阳台,175平4房2828万成交(自住装修);
26.7.7号,三湘海尚C栋18A,中楼层大阳台,175平4房3068万成交(精装)。
客观说,今年4月份175平户型在多套去年底低点筹码去化后,放盘端依然是承压的,但7-8月传统淡季反而走出了价格回补。现在看下来,C栋这种中高楼层带大阳台的175平级,3000万+这道坎算是被住家改善客钉住了。 这说明深圳湾那批有实力的买家——盯着卓越维港、三湘海尚、恒二170-210平段的家庭客——出手极其果断,大环境差照样买,因为他们清楚:这种优质的流通盘的好户型,在等一轮未必捡得到。
回顾这一圈,我想重点说的不是“涨”,而是量价关系:当挂盘持续堆积,价格天然往下找承接;当挂盘肉眼可见收缩,价格更容易在底部焊牢。 当下趋势是后者,尤其在深圳湾这种“发动机”板块。但外行看热闹,总以为挂盘少了就要疯涨,其实一线看到的是另一种分化——挂盘少意味着惜售,结果就是:稀缺属性强的户型根本不出来,出来的非稀缺户型(低楼层、弱景观、冷门栋)还得老实定价才能走,这才叫真实的分化,不是口号。
再回到到华侨城。2026年开年后,南山楼市的隐形主角其实是华侨城放量成交。上面说了挂盘波动才11%,侧面印证价格体系稳。华侨城大平层密度低、环境底子硬,改善客群青睐。其他片区小户型业主用完学位置换过来,要求楼龄可以放宽,但“大社区+宜居尺度”是死线。这种需求结构,就是板块最结实的支撑点。不止住家客,年后我们也观察到不少资金方悄悄轮动扫货,当时就提过。
当下行情虽然肉眼可见是极度分化行情,但淡季里有个信号值得重视——蛇口2000万左右宜居改善买家正在积极入市。像兰溪谷二期171-196平4房,今年6月底截至8月4号一共走了5套,这是淡季里的硬去化。
最后插一个常被误读的产品案例,给大家降降温。
26.8.4号,深圳湾瑞府31A,229平2316.7万法拍成交(低区、无正海景),推算一手成本约2540万;
26.7.29号,瑞府37A,同面积229平,一手2600万买入、二手2950万成交(客厅看深圳湾体育馆,无正对海景)。
有人拿这俩案例说“公寓跑赢大多数住宅”,其实要拆开看:37A二手价比一手成本高出一截,放在深圳湾公寓池子里确实是头部表现,也侧面说明地标综合体公寓有它的独立韧性;7年持有周期算账,依然是保本的,反观太子湾板块近期大平层公寓,基本靠以价换量,冷热对比非常鲜明。
所以结论还是那句老话:不是买不买公寓的问题,是先能不能买对产品——具体到小区、到楼栋、再到极致的户型属性。
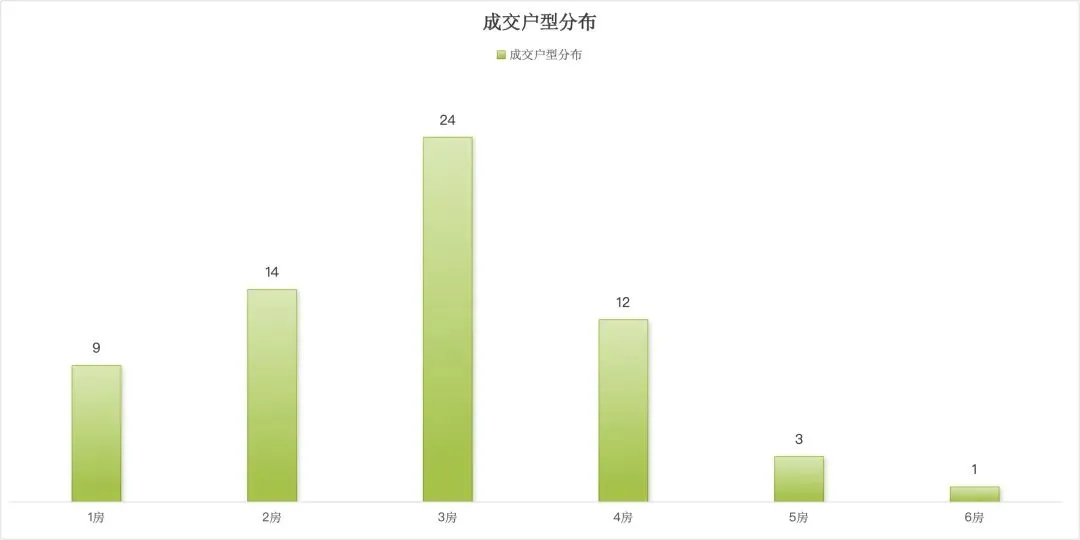
成交主要集中在3房,3房成交量增加
品房君专注于深圳市南山区,始终以客观、独立、负责任的态度为读者朋友们分享最真实的市场动态和成交数据,持续关注深圳核心区二手房市场的动向,并实时更新一线分析。