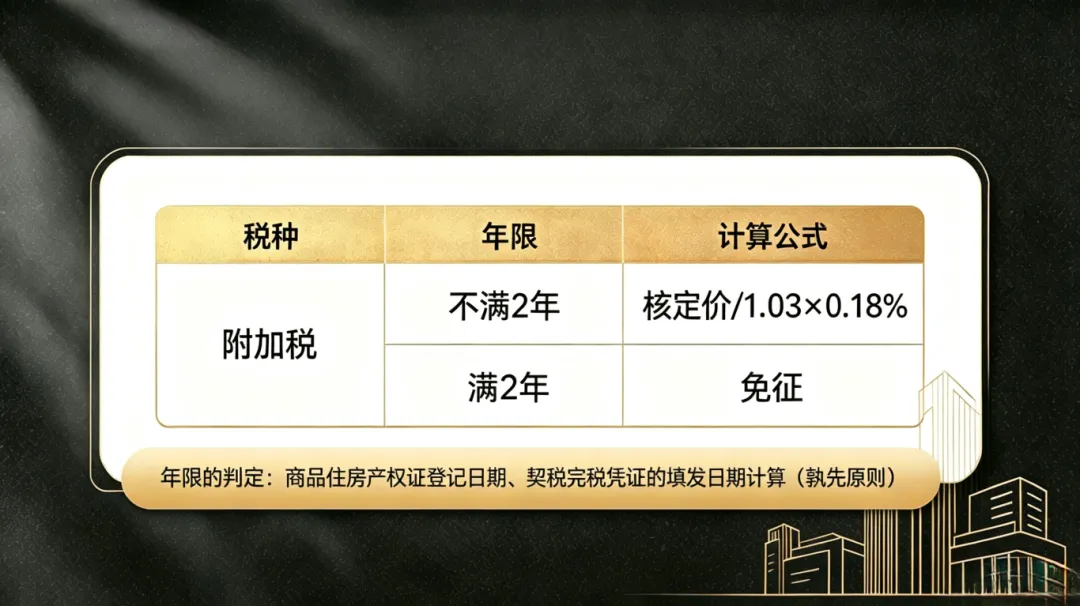
注:表格中0.18%为综合计算结果(3%×12%×50%),已含减半征收优惠▲。
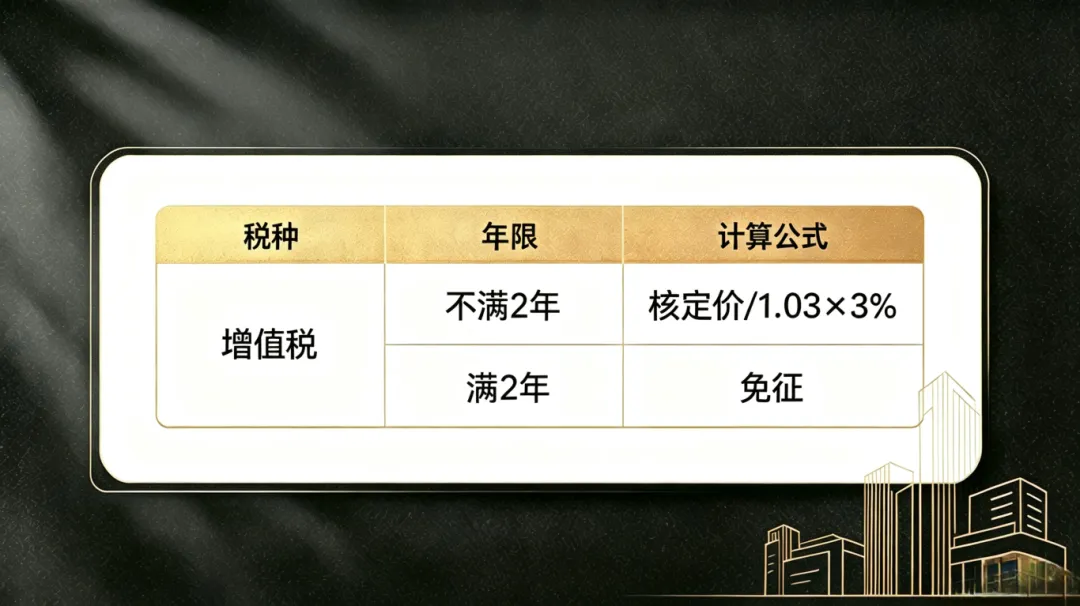
附加税,以实际缴纳的增值税为计税依据,随增值税一并征收。对个人住房而言,增值税免征,附加税同步免征;增值税产生,附加税同步产生。
以上海为例,市区范围内,附加税合计约为增值税税额的12%(城市维护建设税7%、教育费附加3%、地方教育附加2%)。现行政策下,个人住房交易可享受附加税减半征收优惠。
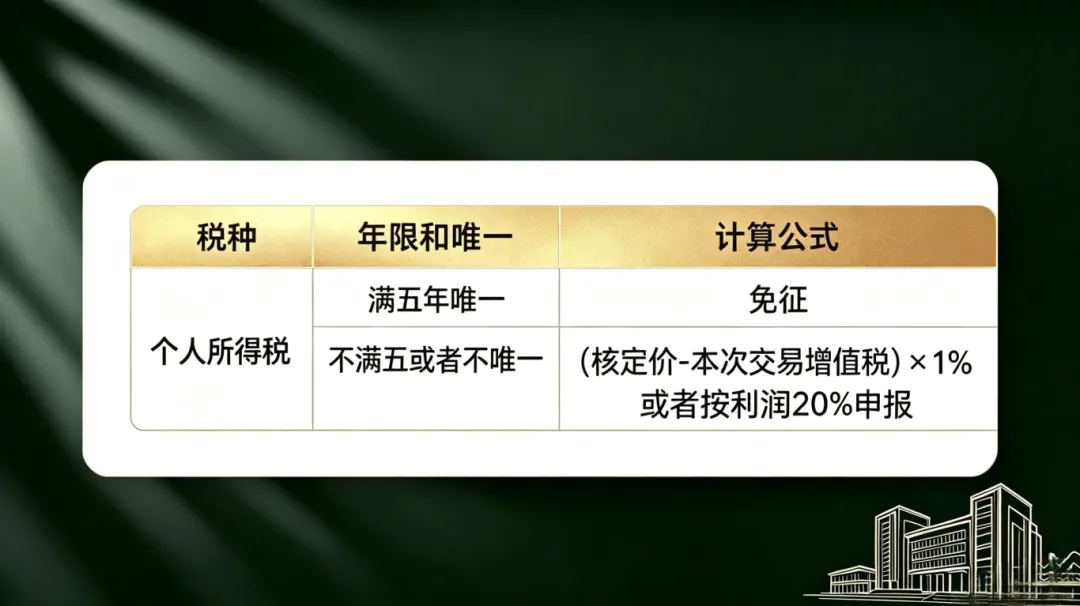
1.唯一的认定:售房人家庭名下在沪无任何产权住房(含共有)
2.关于利润20%申报的要求利润=核定价-购入价-购入契税-购入交易手续费-本次交易增值税及附加税-房屋装修款-还款利息;
3.房屋装修款的抵扣要求
(正式装修合同、正式装修发票、结算清单、抵用金额上限为买入价格*10%)
4.银行利息的抵扣要求
(仅限出售方购入二手房按揭贷款,需提供贷款合同,银行利息清单(标明利息总和、产权人姓名、物业地址,银行盖章)
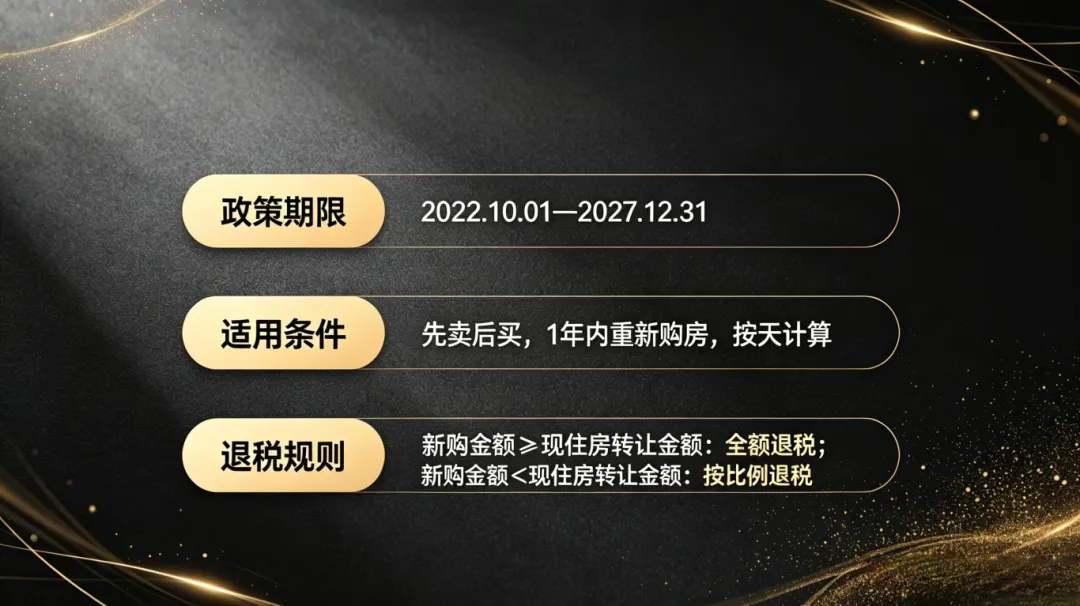
1. 时间认定:出售住房时间以个税完税证明日期为准;一手新房以网签时间界定,二手房以契税完税证明时间界定。
2. 价格与产权:交易金额以不含增值税的发票价格为准。买卖房屋产权人原则上需保持一致;婚姻存续期间夫妻视作同一家庭可互通使用,不可为父母、其他亲属申请退税。
3. 地域与办理地点:出售住房与新购住房均需位于上海市,向出售住房征收个税的税务机关提交退税申请。
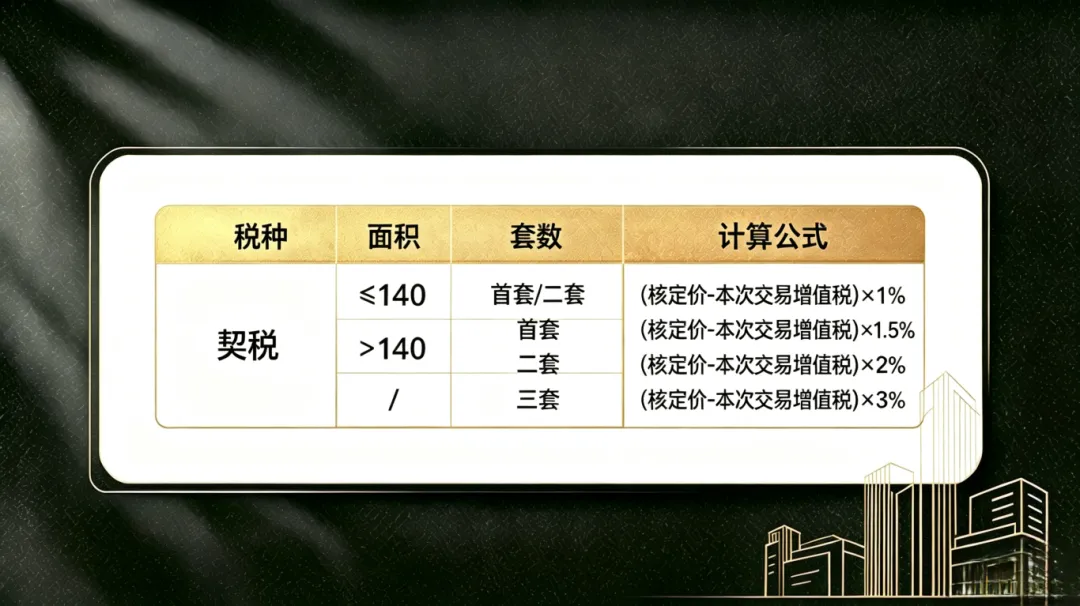
首套的认定:购房人家庭名下在沪无任何产权住房(含共有和已网签)
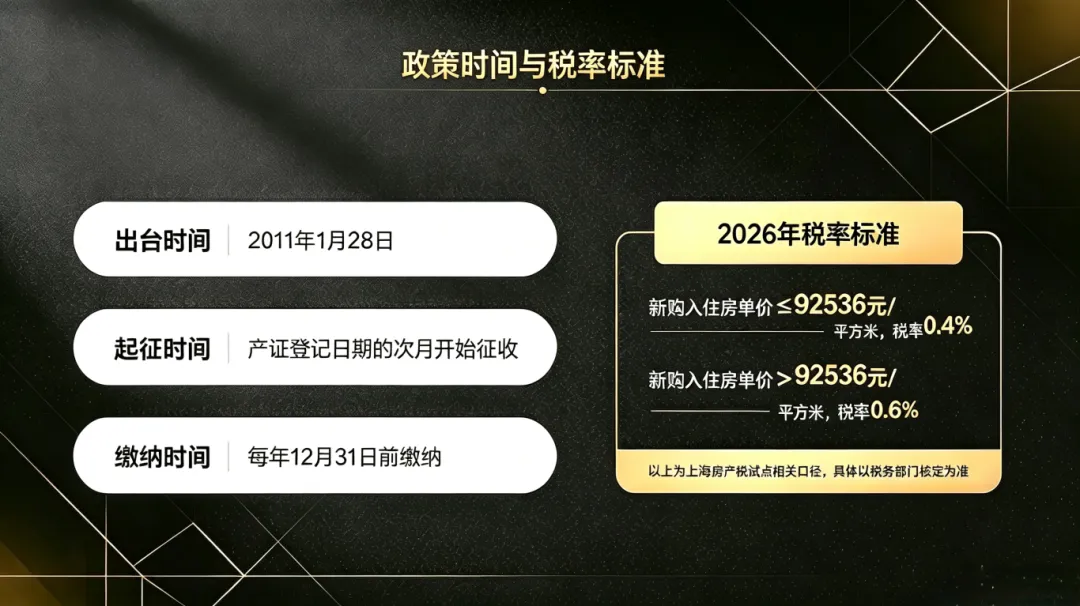
上海房产税的税率为0.4%、0.6%,具体政策如上▲
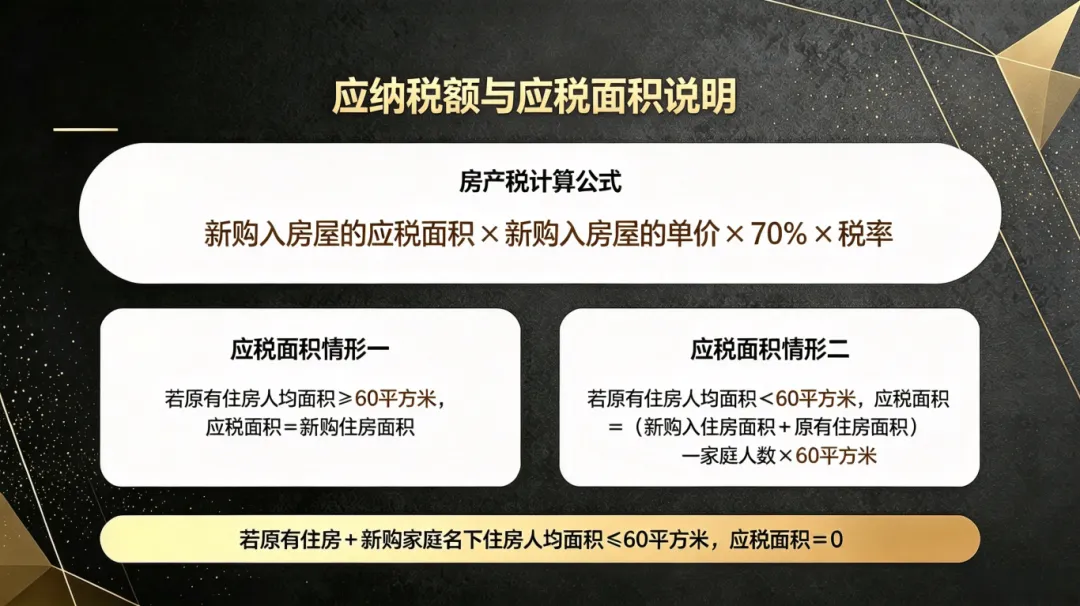
案例A:情形一(原有住房人均≥60㎡)
李先生家2口人,原有住房150㎡(人均75㎡),新购100㎡,单价8万/㎡;
应税面积=新购住房面积=100㎡;
年房产税 = 100 × 80000 × 70% × 0.4% = 22400元;
【小结】 原有住房已"超标",新购面积全额计税。同样是100㎡新房,税负比情形二高出 13440元/年。
案例 B:情形二(原有住房人均 < 60㎡)
张先生家3口人,原有住房120㎡(人均40㎡),新购100㎡,单价8万/㎡;
应税面积 = (120+100) − 3×60 = 40㎡;
年房产税 = 40 × 80000 × 70% × 0.4% = 8960元;
【小结】 原有住房有"额度余量",新购面积差额计税。人均60㎡的免税线用得越足,实际税负越低。
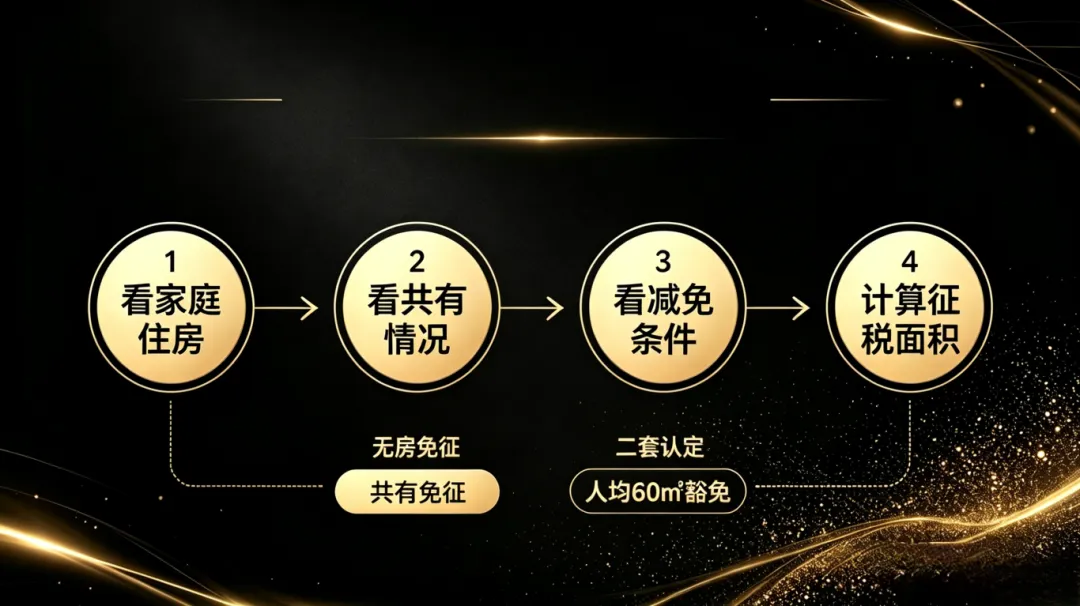
1. 家庭名下在沪无任何住房,免征房产税;
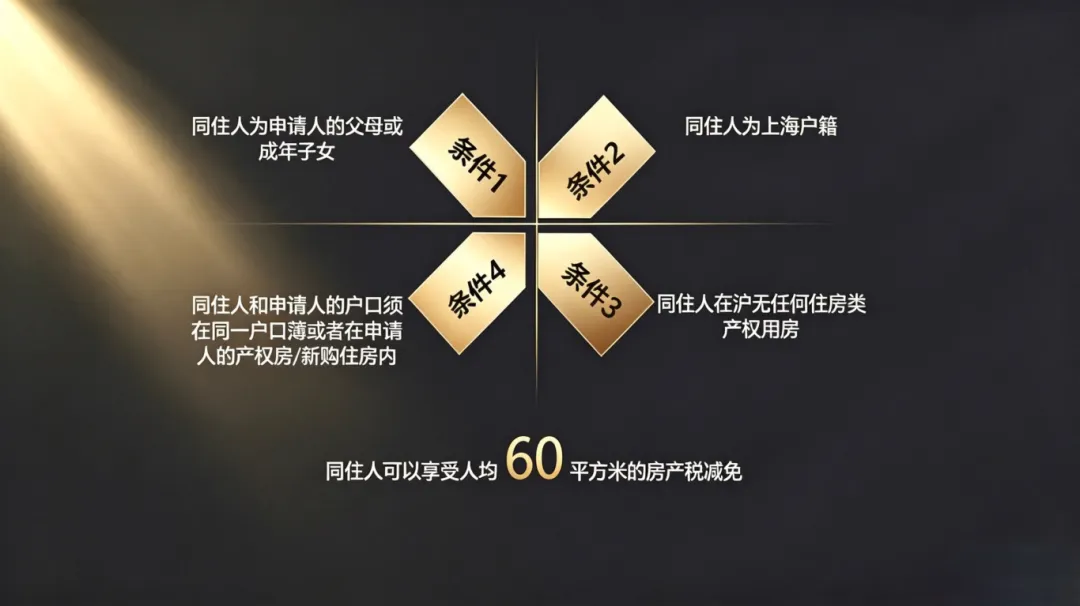
2. 上海户籍夫妻双方政策前/成年前与父母、(外)祖父母共有住房,家庭名下在沪无其它住房,本次购房免征房产税;若家庭名下有其他住房,则房产税认定上属于家庭二套,与父母共有房屋所占份额的面积也需计入家庭住房房产税征收范围。
3. 外地户籍方政策前/成年前与父母、(外)祖父母共有住房,且家庭名下没有其他住房的,父母、(外)祖父母符合购房减免房产税条件的,本次购房免征房产税;若父母、(外)祖父母不符合购房减免房产税条件,则房产税认定上属于家庭二套,与父母共有房屋所占份额的面积也需计入家庭住房房产税征收范围。
4. 一旦认定为家庭二套住房,按照人均可减免60㎡面积,超出免征面积部分征收房产税。
外地家庭房产税退税政策:
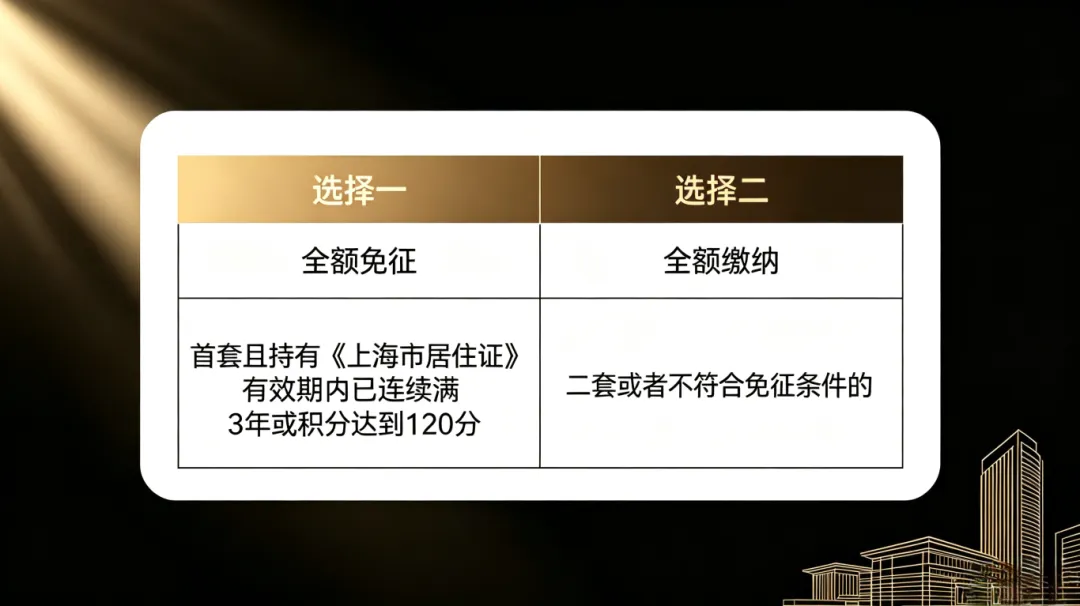
首套且持有《上海居住证》有效期内暂未连续满3年或积分未达到120分的,可先全额缴纳房产税,待满3年或积分达到120积分后,再申请免征并申请退还持《上海市居住证》期间所缴纳的房产税。
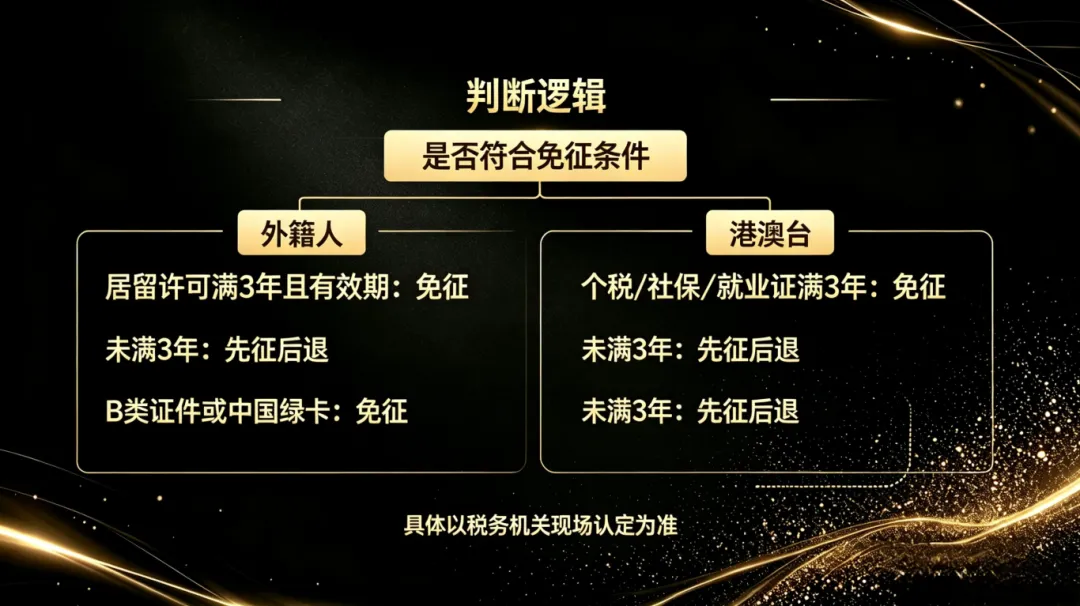
1.外籍人:境外个人在沪的“居留许可”连续满3年并在有效期内的,可以在报税当天直接申请免征,若未满3年可先缴纳房产税,待满3年后再申请退税,或持有B类证件(海外人才引进类居住证)、中国绿卡可以直接申请免征。
2.港澳台:持有连续满3年的个税单/社保单/就业证都可以直接申请免征,若未满3年可先缴纳房产税,待满3年后再申请免征并申请退还期间已缴纳的房产税。
 10个月宝宝每天需要喝多少奶粉?