当前位置:首页>地产>【中泰地产】行业周报20260109:南京发布人才新政,销售数据下降

【中泰地产】行业周报20260109:南京发布人才新政,销售数据下降

  • 2026-08-26 15:17:37
【中泰地产】行业周报20260109:南京发布人才新政,销售数据下降

报告摘要 

一周行情回顾

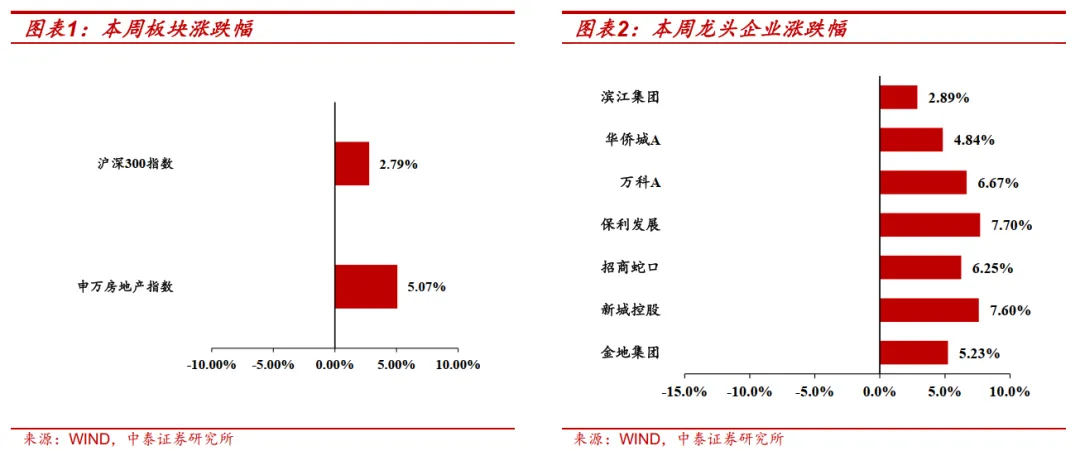
本周,申万房地产指数上涨5.07%,沪深300指数上涨2.79%,相对收益为2.29%,板块表现强于大盘。

行业基本面

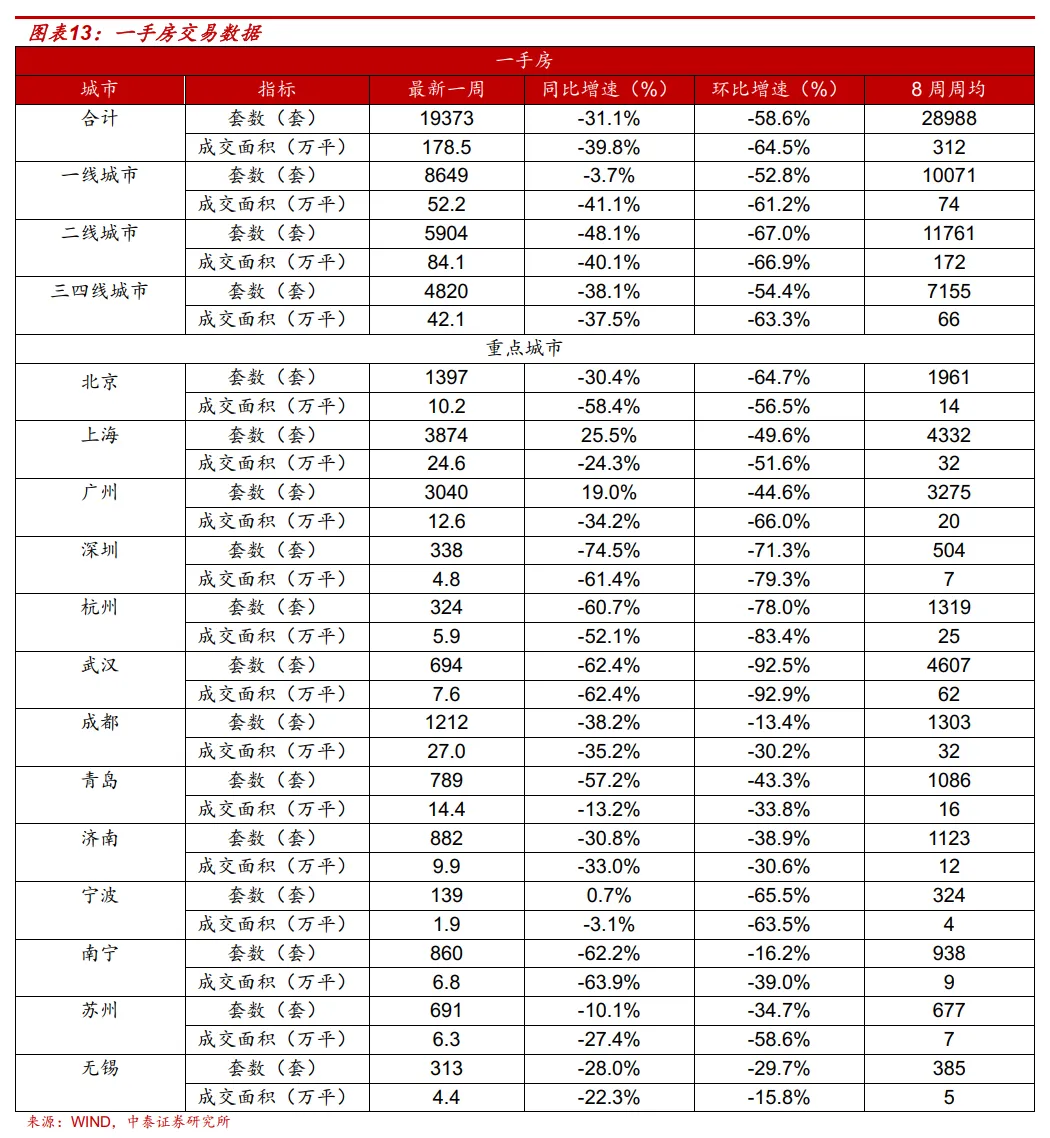
本周(1.2-1.8),中泰地产组跟踪的38个重点城市一手房合计成交19373套,同比增速-31.1%,环比增速-58.6%;合计成交面积178.5万平方米,同比增速-39.8%,环比增速-64.5%。

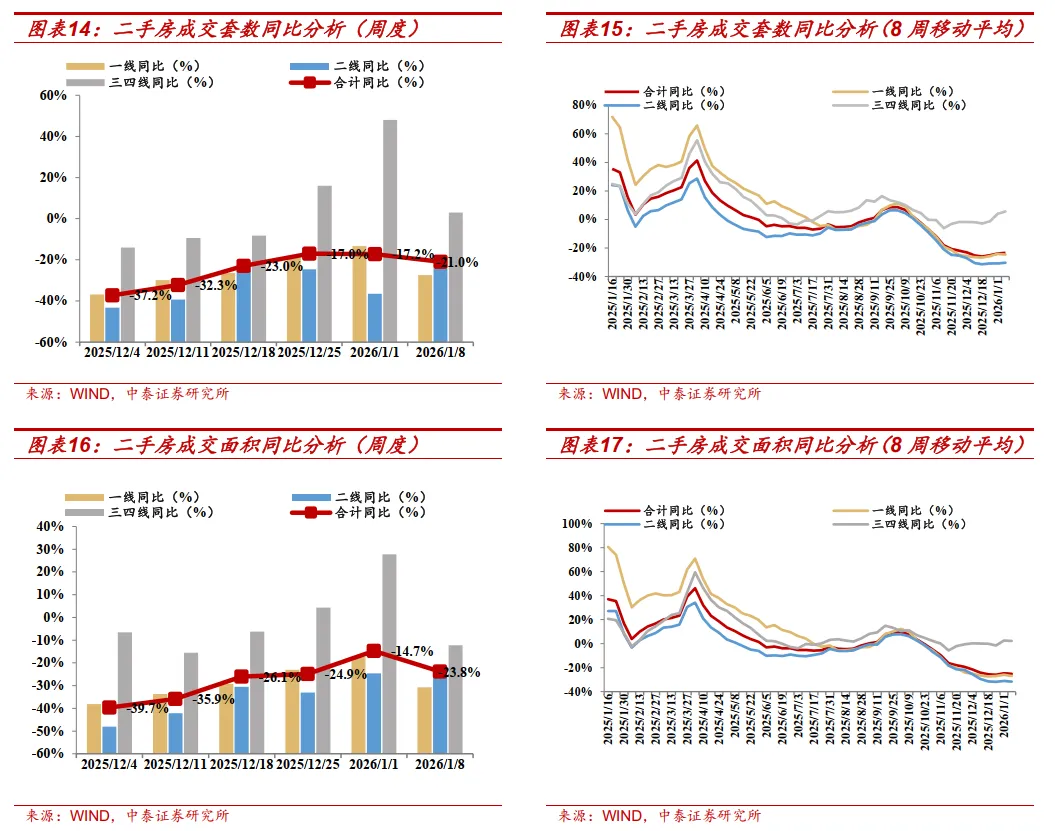
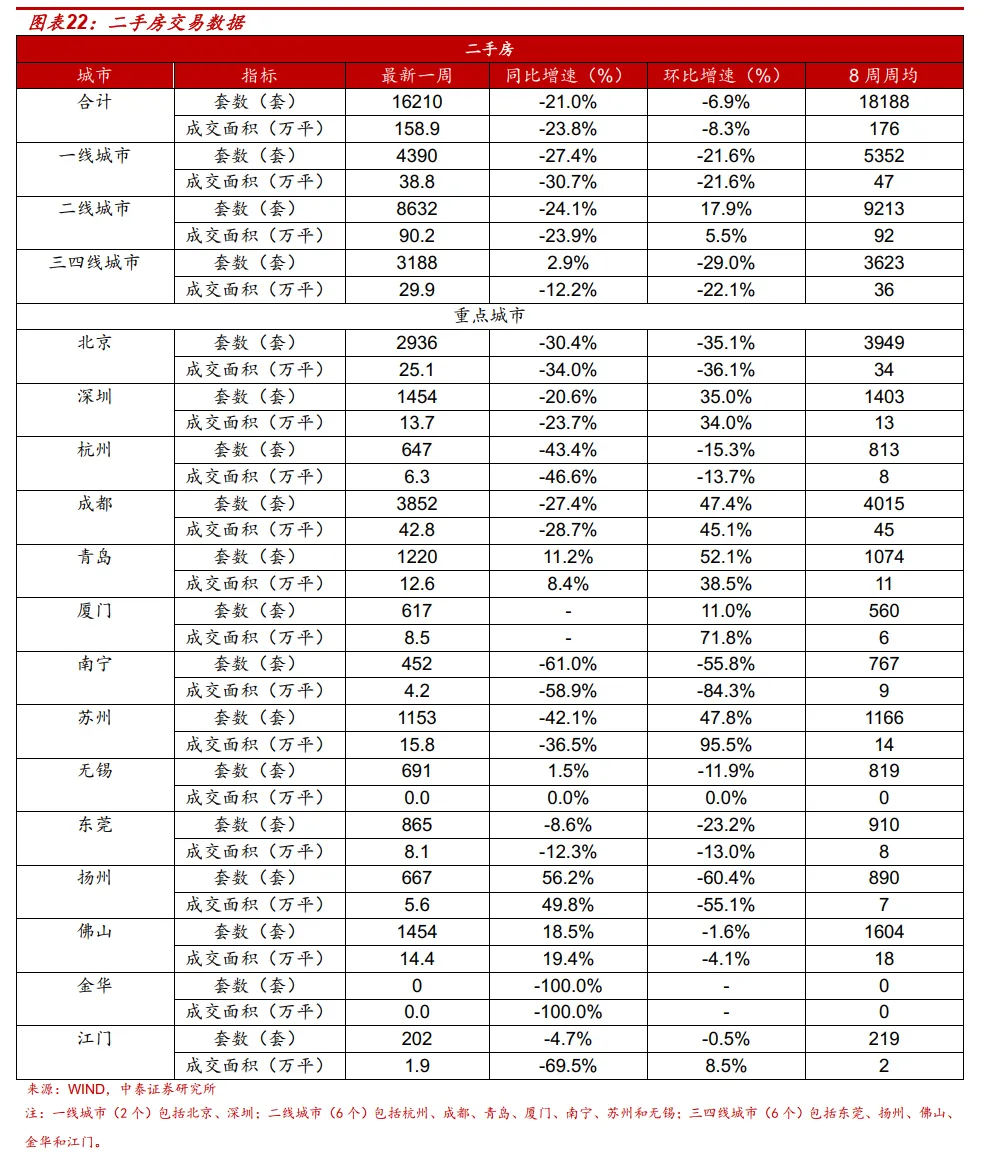
本周(1.2-1.8),中泰地产组跟踪的16个重点城市二手房合计成交16210套,同比增速-21%,环比增速-6.9%;合计成交面积158.9万平方米,同比增速-23.8%,环比增速-8.3%。

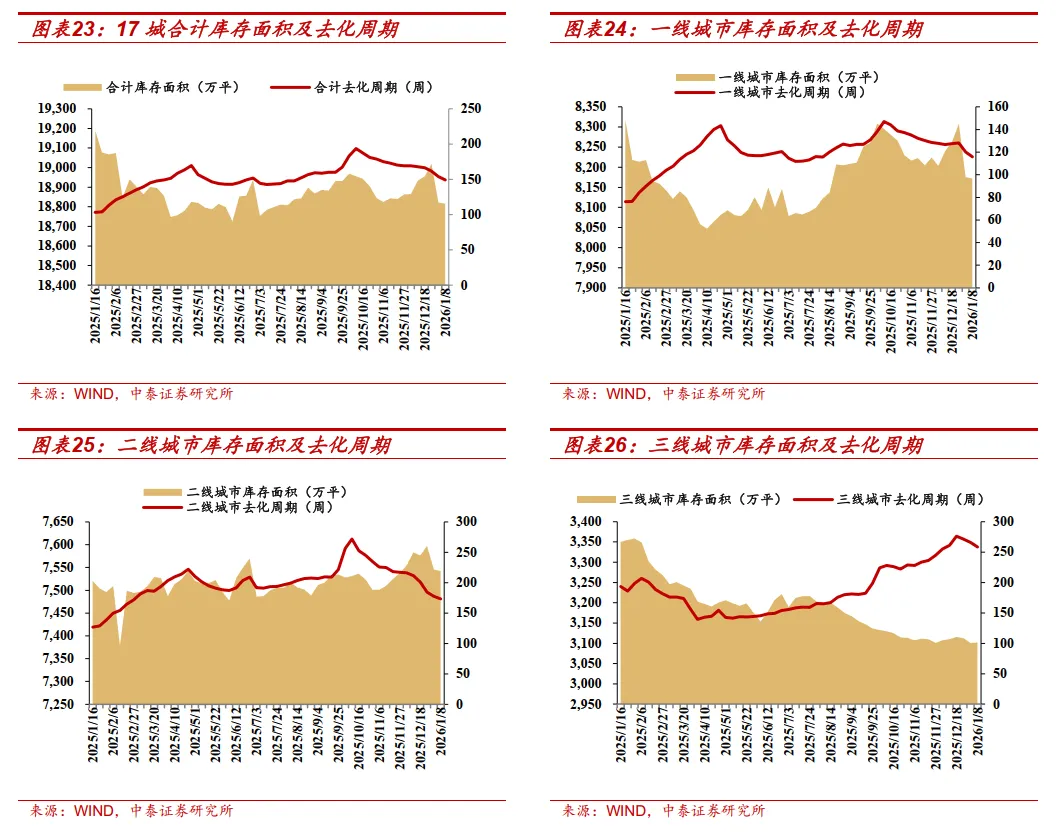
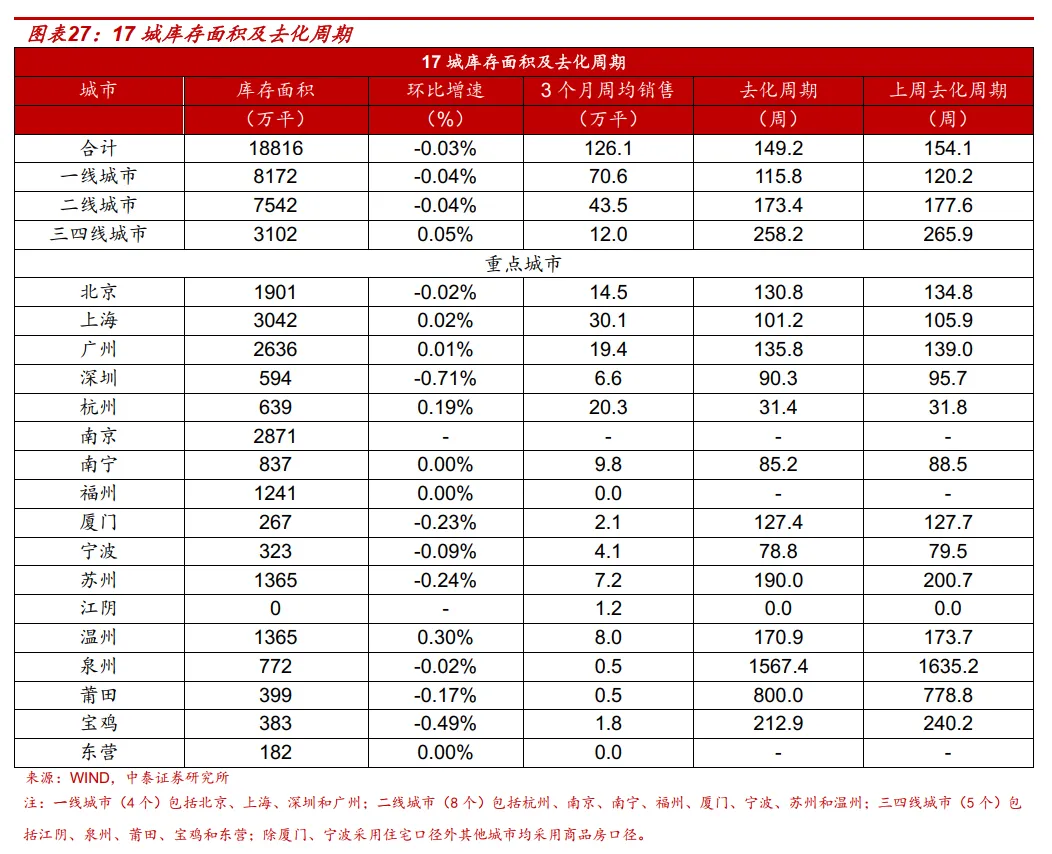
本周(1.2-1.8),中泰地产组跟踪的17个重点城市商品房库存面积18816.5万平方米,环比增速0%,去化周期149.2周。

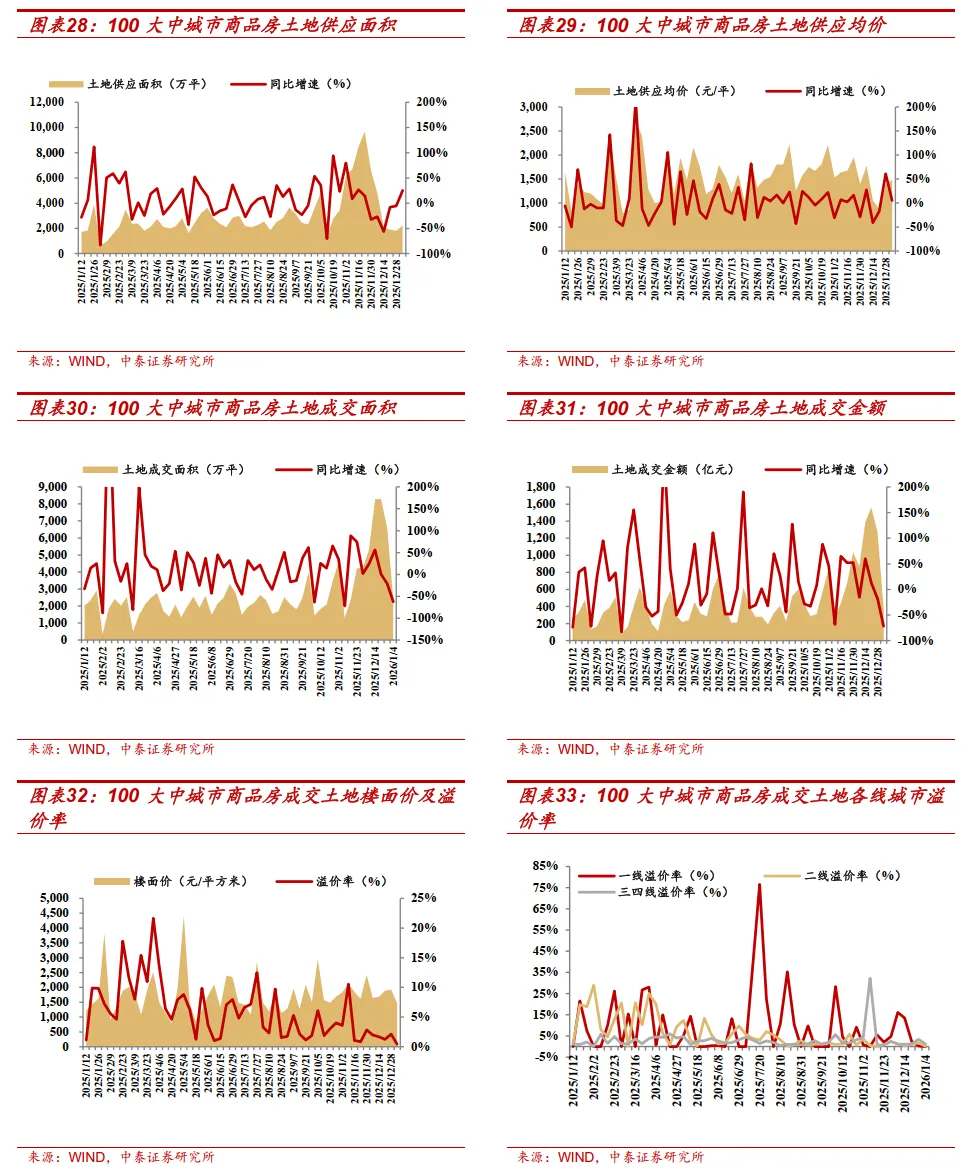
本周(12.29-1.4),土地供给方面,本周供应土地2258.2万平方米,同比增速25.3%;供应均价1479元/平方米,同比增速5.3%。土地成交方面,本周成交土地2488.6万平方米,同比增速-62.2%;土地成交金额361.8亿元,同比增速-71.6%。本周土地成交楼面价1454元/平方米,溢价率0.5%。

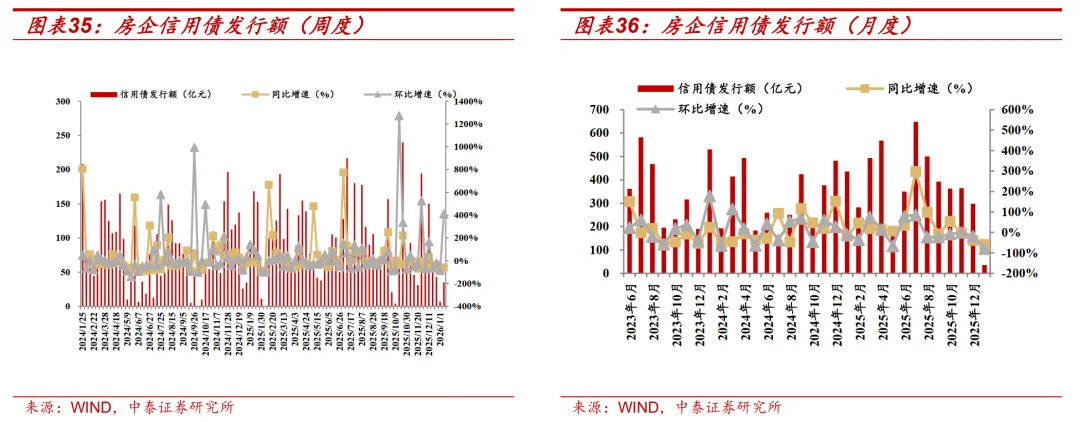
本周(1.2-1.8)房地产企业合计发行信用债35.3亿元,同比增速-57.67%,环比增速411.59%。

投资建议

本周,南京发布三项人才新政,符合条件的发放一次性生活补贴最高10万元;上海住建委提出:进一步健全公平竞争审查机制,防止“内卷式”竞争。由于元旦假期影响,本周周度一二手房销售同环比均下降。去化周期继续下降。稳健的房企仍然是投资重点,建议关注财务稳健、业绩表现良好的龙头房企,如越秀地产、华发股份、保利发展、招商蛇口、绿城中国等,在当前政策环境下能够有效应对市场波动;同时随着市场需求的回升,物业管理公司也有望迎来业绩和估值的修复,建议关注华润万象生活、中海物业、招商积余、保利物业、万物云和绿城服务等。

风险提示

销售不及预期,研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。

1.一周行情回顾

本周,申万房地产指数上涨5.07%,沪深300指数上涨2.79%,相对收益为2.29%,板块表现强于大盘。个股表现方面,申万房地产板块涨跌幅排名前5位的房地产个股分别为:城建发展、*ST亚太、盈新发展、上实发展、*ST荣控,涨跌幅排名后5位的房地产个股分别为海南机场、光明地产、和展能源、首开股份、*ST美谷。

2.行业新闻跟踪

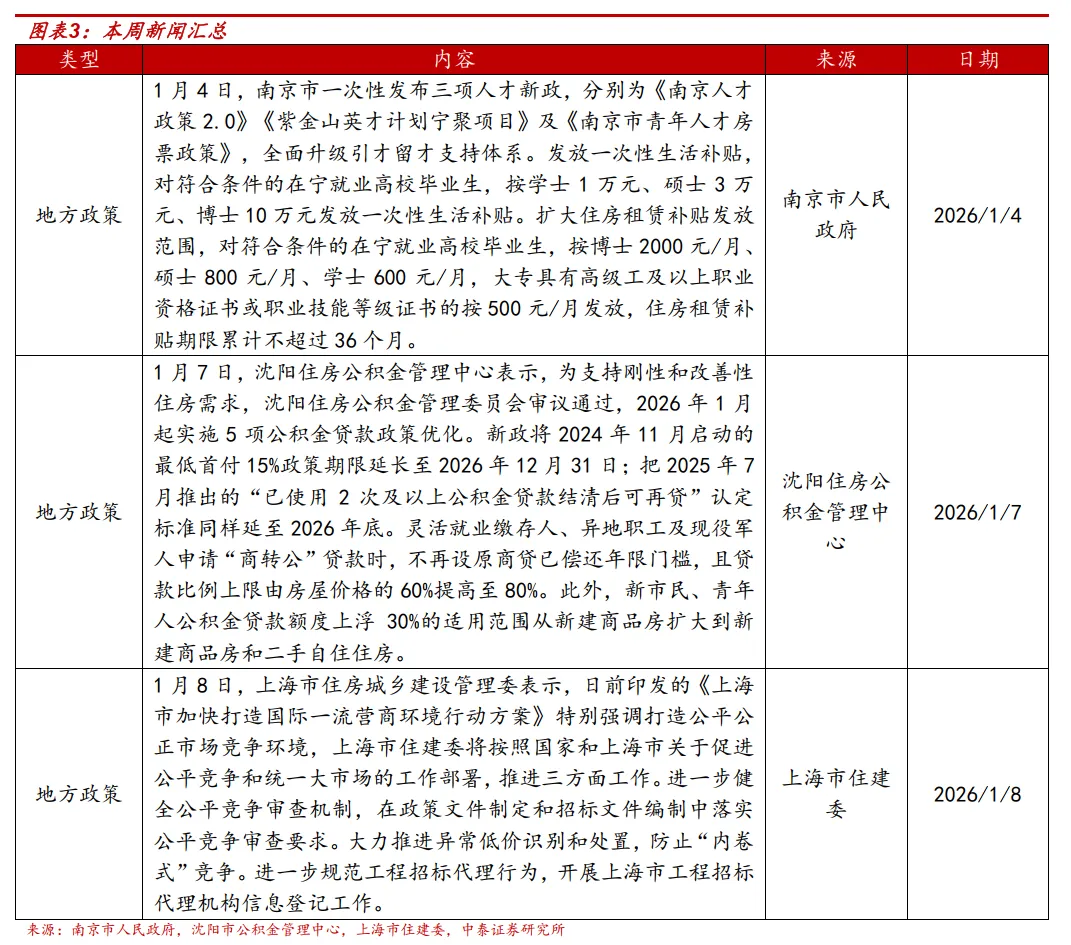
【地方政策】1月4日,南京市一次性发布三项人才新政,分别为《南京人才政策2.0》《紫金山英才计划宁聚项目》及《南京市青年人才房票政策》,全面升级引才留才支持体系。发放一次性生活补贴,对符合条件的在宁就业高校毕业生,按学士1万元、硕士3万元、博士10万元发放一次性生活补贴。扩大住房租赁补贴发放范围,对符合条件的在宁就业高校毕业生,按博士2000元/月、硕士800元/月、学士600元/月,大专具有高级工及以上职业资格证书或职业技能等级证书的按500元/月发放,住房租赁补贴期限累计不超过36个月。

【地方政策】1月7日,沈阳住房公积金管理中心表示,为支持刚性和改善性住房需求,沈阳住房公积金管理委员会审议通过,2026年1月起实施5项公积金贷款政策优化。新政将2024年11月启动的最低首付15%政策期限延长至2026年12月31日;把2025年7月推出的“已使用2次及以上公积金贷款结清后可再贷”认定标准同样延至2026年底。灵活就业缴存人、异地职工及现役军人申请“商转公”贷款时,不再设原商贷已偿还年限门槛,且贷款比例上限由房屋价格的60%提高至80%。此外,新市民、青年人公积金贷款额度上浮30%的适用范围从新建商品房扩大到新建商品房和二手自住住房。

【地方政策】1月8日,上海市住房城乡建设管理委表示,日前印发的《上海市加快打造国际一流营商环境行动方案》特别强调打造公平公正市场竞争环境,上海市住建委将按照国家和上海市关于促进公平竞争和统一大市场的工作部署,推进三方面工作。进一步健全公平竞争审查机制,在政策文件制定和招标文件编制中落实公平竞争审查要求。大力推进异常低价识别和处置,防止“内卷式”竞争。进一步规范工程招标代理行为,开展上海市工程招标代理机构信息登记工作。

3.个股公告及新闻跟踪

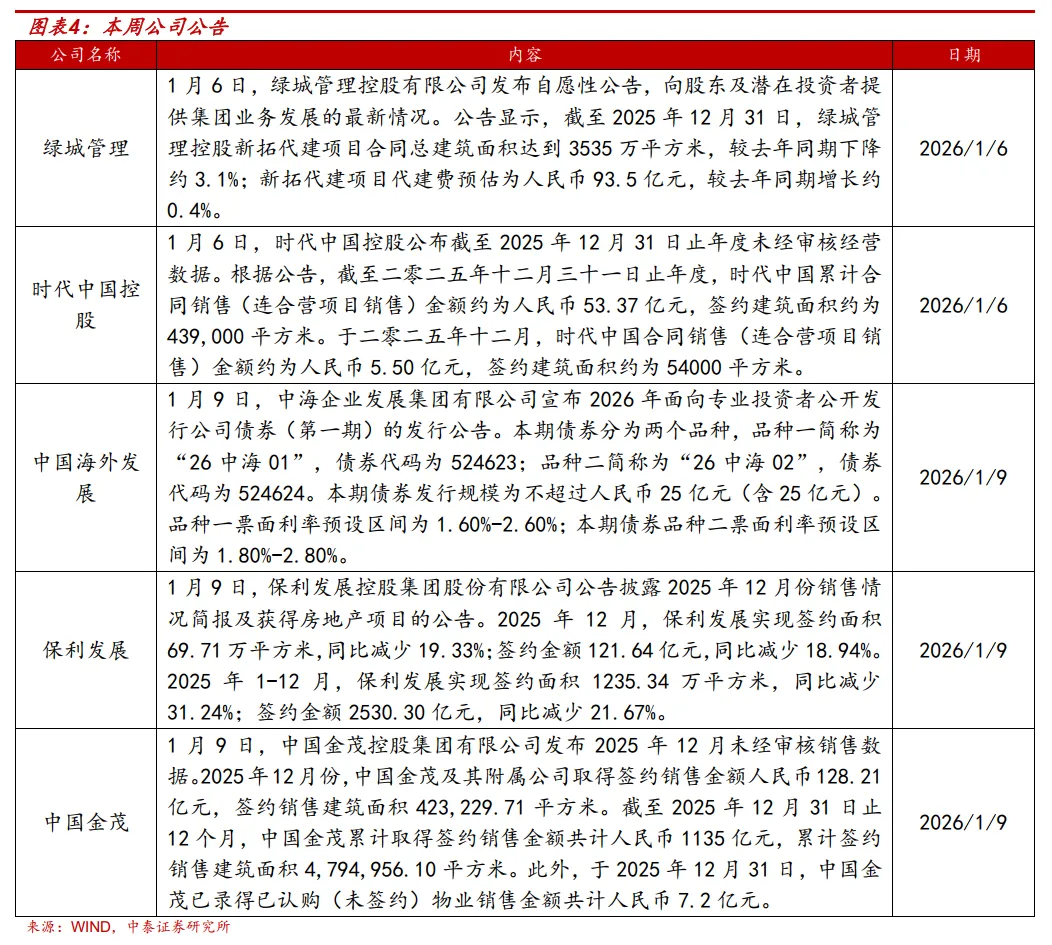
【绿城管理】1月6日,绿城管理控股有限公司发布自愿性公告,向股东及潜在投资者提供集团业务发展的最新情况。公告显示,截至2025年12月31日,绿城管理控股新拓代建项目合同总建筑面积达到3535万平方米,较去年同期下降约3.1%;新拓代建项目代建费预估为人民币93.5亿元,较去年同期增长约0.4%。

【时代中国控股】1月6日,时代中国控股公布截至2025年12月31日止年度未经审核经营数据。根据公告,截至二零二五年十二月三十一日止年度,时代中国累计合同销售(连合营项目销售)金额约为人民币53.37亿元,签约建筑面积约为439,000平方米。于二零二五年十二月,时代中国合同销售(连合营项目销售)金额约为人民币5.50亿元,签约建筑面积约为54000平方米。

【中国海外发展】1月9日,中海企业发展集团有限公司宣布2026年面向专业投资者公开发行公司债券(第一期)的发行公告。本期债券分为两个品种,品种一简称为“26中海01”,债券代码为524623;品种二简称为“26中海02”,债券代码为524624。本期债券发行规模为不超过人民币25亿元(含25亿元)。品种一票面利率预设区间为1.60%-2.60%;本期债券品种二票面利率预设区间为1.80%-2.80%。

【保利发展】1月9日,保利发展控股集团股份有限公司公告披露2025年12月份销售情况简报及获得房地产项目的公告。2025年12月,保利发展实现签约面积69.71万平方米,同比减少19.33%;签约金额121.64亿元,同比减少18.94%。2025年1-12月,保利发展实现签约面积1235.34万平方米,同比减少31.24%;签约金额2530.30亿元,同比减少21.67%。

【中国金茂】1月9日,中国金茂控股集团有限公司发布2025年12月未经审核销售数据。2025年12月份,中国金茂及其附属公司取得签约销售金额人民币128.21亿元,签约销售建筑面积423,229.71平方米。截至2025年12月31日止12个月,中国金茂累计取得签约销售金额共计人民币1135亿元,累计签约销售建筑面积4,794,956.10平方米。此外,于2025年12月31日,中国金茂已录得已认购(未签约)物业销售金额共计人民币7.2亿元。
4.行业基本面

4.1.重点城市一手房成交分析

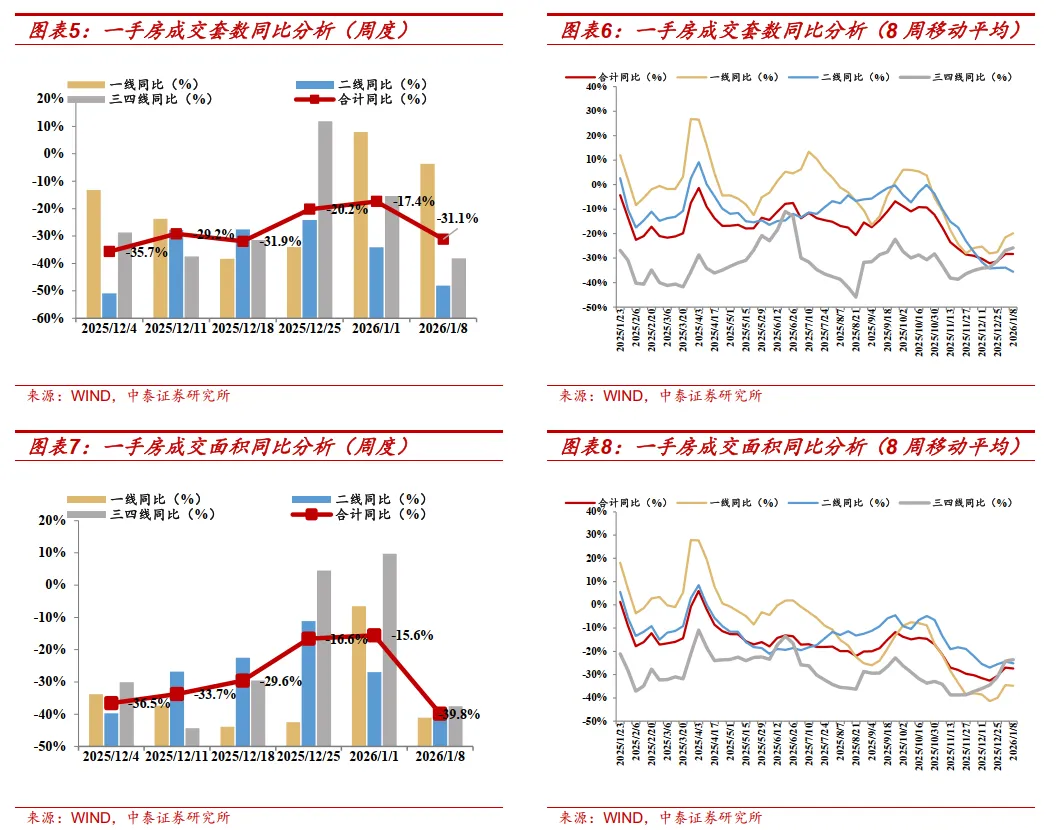
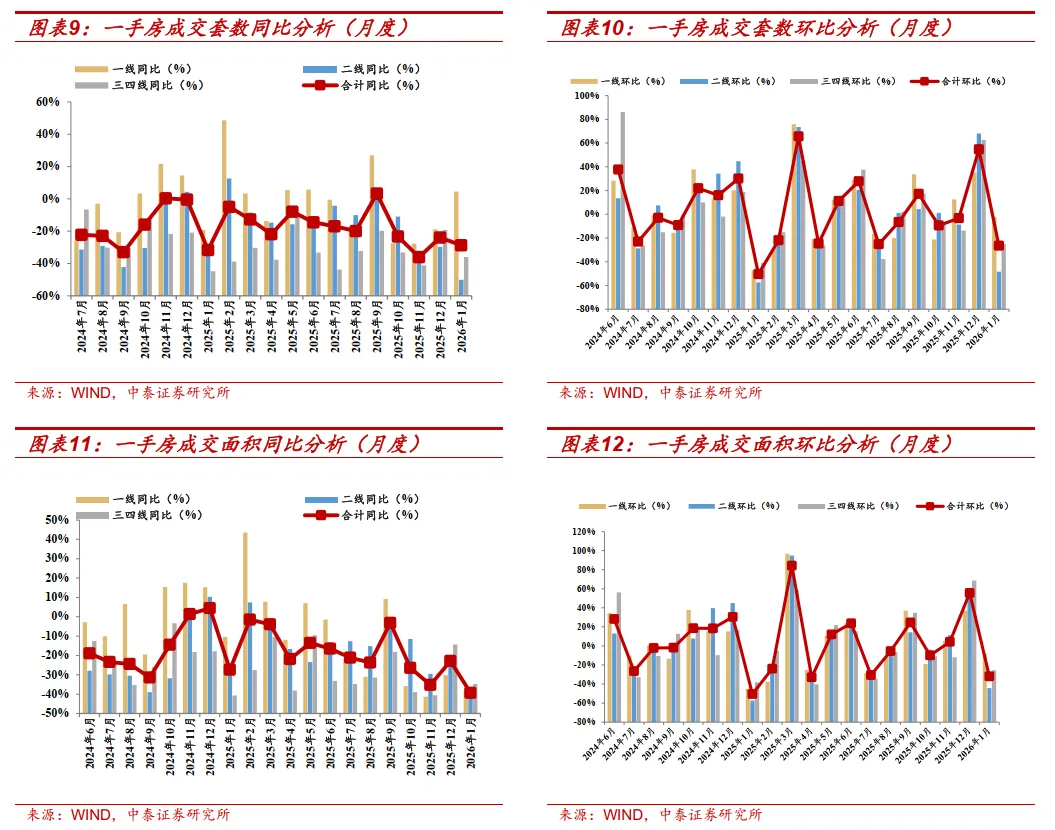
本周(1.2-1.8),中泰地产组跟踪的38个重点城市一手房合计成交19373套,同比增速-31.1%,环比增速-58.6%;合计成交面积178.5万平方米,同比增速-39.8%,环比增速-64.5%。分能级来看,一线城市、二线城市和三四线城市成交套数同比增速为-3.7%、-48.1%和-38.1%,环比增速为-52.8%、-67%和-54.4%;一线城市、二线城市和三四线城市成交面积同比增速为-41.1%、-40.1%和-37.5%,环比增速为-61.2%、-66.9%和-63.3%。

本月至今(1.1-1.8),中泰地产组跟踪的38个重点城市一手房合计成交21950套,同比增速-28.6%,环比增速-26.5%;合计成交面积196.1万平方米,同比增速-39.3%,环比增速-32%。分能级来看,一线城市、二线城市和三四线城市成交套数同比增速为4.5%、-50%和-36%,环比增速为-2.3%、-48.4%和-25.1%;一线城市、二线城市和三四线城市成交面积同比增速为-38.1%、-42.2%和-34.7%,环比增速为-8.1%、-44.3%和-25.5%。

4.2. 重点城市二手房成交分析

本周(1.2-1.8),中泰地产组跟踪的16个重点城市二手房合计成交16210套,同比增速-21%,环比增速-6.9%;合计成交面积158.9万平方米,同比增速-23.8%,环比增速-8.3%。分能级来看,一线城市、二线城市和三四线城市成交套数同比增速为-27.4%、-24.1%和2.9%,环比增速为-21.6%、17.9%和-29%;一线城市、二线城市和三四线城市成交面积同比增速为-30.7%、-23.9%和-12.2%,环比增速为-21.6%、5.5%和-22.1%。

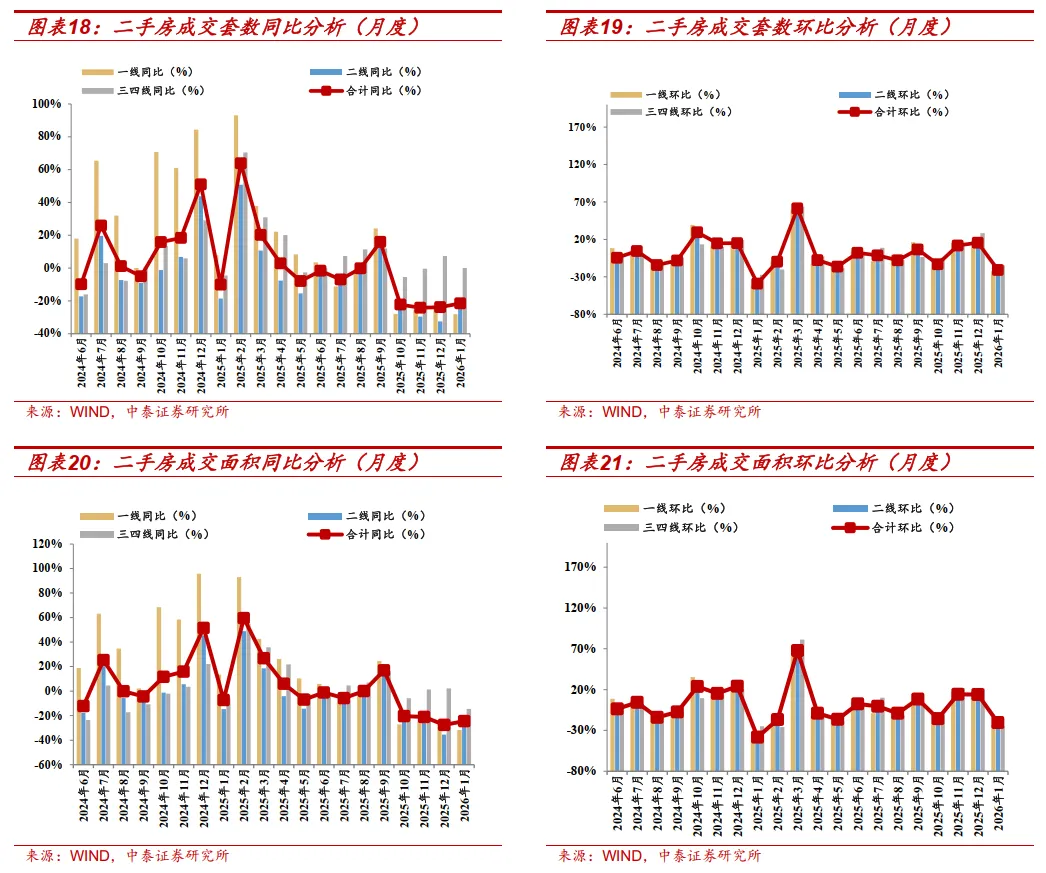
本月至今(1.1-1.8),中泰地产组跟踪的16个重点城市二手房合计成交16503套,同比增速-21.5%,环比增速-20.8%;合计成交面积161.6万平方米,同比增速-24.5%,环比增速-20.5%。分能级来看,一线城市、二线城市和三四线城市成交套数同比增速为-28.2%、-24.3%和0.1%,环比增速为-22.4%、-22.1%和-14.7%;一线城市、二线城市和三四线城市成交面积同比增速为-31.8%、-24.1%和-14.5%,环比增速为-23.3%、-17.5%和-24.9%。

4.3. 重点城市库存情况分析

本周(1.2-1.8),中泰地产组跟踪的17个重点城市商品房库存面积18816.5万平方米,环比增速0%,去化周期149.2周。分能级来看,一线城市、二线城市和三四线城市库存面积环比增速分别为0%、0%、0%,去化周期分别为115.8周、173.4周、258.2周。

4.4.土地市场供给与成交分析

本周(12.29-1.4),土地供给方面,本周供应土地2258.2万平方米,同比增速25.3%;供应均价1479元/平方米,同比增速5.3%。土地成交方面,本周成交土地2488.6万平方米,同比增速-62.2%;土地成交金额361.8亿元,同比增速-71.6%。本周土地成交楼面价1454元/平方米,溢价率0.5%。分能级来看,一线城市、二线城市和三四线城市溢价率分别为0%、0.2%、1.2%。

4.5.房地产行业融资分析

本周(1.2-1.8)房地产企业合计发行信用债35.3亿元,同比增速-57.67%,环比增速411.59%。本月至今房地产企业合计发行信用债35.3亿元,同比增速-57.67%,环比增速-79.15%。

5.风险提示

销售不及预期,研究报告中使用的公开资料可能存在信息滞后或更新不及时的风险。

本订阅号为中泰证券房地产团队设立的。本订阅号不是中泰证券房地产团队研究报告的发布平台,所载的资料均摘自中泰证券研究所已经发布的研究报告或对已经发布报告的后续解读。若因报告的摘编而产生的歧义,应以报告发布当日的完整内容为准。请注意,本资料仅代表报告发布当日的判断,相关的研究观点可根据中泰证券后续发布的研究报告在不发出通知的情形下作出更改,本订阅号不承担更新推送信息或另行通知义务,后续更新信息请以中泰证券正式发布的研究报告为准。 

本订阅号所载的资料、工具、意见、信息及推测仅提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,中泰证券及相关研究团队不就本订阅号推送的内容对最终操作建议做出任何担保。任何订阅人不应凭借本订阅号推送信息进行具体操作,订阅人应自主作出投资决策并自行承担所有投资风险。在任何情况下,中泰证券及相关研究团队不对任何人因使用本订阅号推送信息所引起的任何损失承担任何责任。市场有风险,投资需谨慎。

中泰证券及相关内容提供方保留对本订阅号所载内容的一切法律权利,未经书面授权,任何人或机构不得以任何方式修改、转载或者复制本订阅号推送信息。若征得本公司同意进行引用、转发的,需在允许的范围内使用,并注明出处为“中泰证券研究所”,且不得对内容进行任何有悖原意的引用、删节和修改。

报告发布日期:2026年01月11日

分析师:由子沛

执业证书编号:S0740523020005

分析师:侯希得

执业证书编号:S0740523080001

注:文中报告节选自中泰证券研究所已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。

最新文章

随机文章